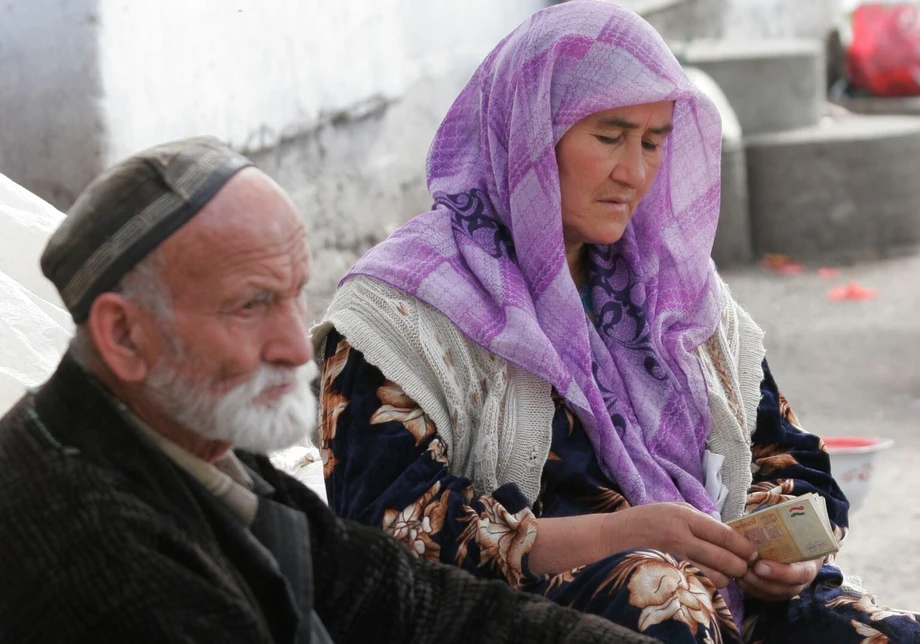
Dalawang opsiyon sa pagreretiro, walang pagbabago sa batas
Maaaring humarap ang mga babae sa Tajikistan sa lima o pitong karagdagang taon bago magretiro sa ilalim ng dalawang opsiyong iminungkahi ng Asian Development Bank, habang maaaring madagdagan ng dalawang taon ang paghihintay ng mga lalaki. Ayon sa Social Insurance and Pensions Agency ng bansa, mga rekomendasyon lamang ang mga panukala. Nananatili sa 58 taon para sa mga babae at 63 taon para sa mga lalaki ang kasalukuyang edad ng pagreretiro.
Mga Nilalaman
- Dalawang opsiyon sa pagreretiro, walang pagbabago sa batas
- Ano ang magiging epekto ng mga iminungkahing pagbabago
- Bakit panimulang hakbang lamang ang pagpaparehistro
- Ano ang ipinakikita ng mga bilang ng manggagawa
- Hanggang saan umaabot ang pensiyon
- Sino ang magpopondo sa mga panlipunang pensiyon?
- Mas mahabang buhay, batang populasyon at mga pagpipilian sa rehiyon
- Mas mahusay na mga talaan at mas madaling pagkuha ng serbisyo
- Mas malawak na ugnayan sa mga internasyonal na nagpapautang
- Mahahalagang Punto
Nasa pag-aaral ng ADB tungkol sa bansa na pinamagatang Economic Transformation for Sustainable and Inclusive Growth in Tajikistan ang mga opsiyon. Sa unang opsiyon, unti-unting itataas sa 63 taon ang edad ng pagreretiro ng mga babae, kapantay ng kasalukuyang edad para sa mga lalaki. Sa ikalawa, unti-unting ipatutupad ang pagreretiro sa edad na 65 para sa kapwa babae at lalaki.
Inirerekomenda rin ng bangko na pag-aralan ang mas mahabang kinakailangang panahon ng paghuhulog: 30 taon para sa kapwa babae at lalaki, kumpara sa kasalukuyang 20 taon para sa mga babae at 25 taon para sa mga lalaki. Ang mga kontribusyon ay mga hulog sa seguro sa pensiyon habang nagtatrabaho ang isang tao, na ginagamit upang makabuo ng karapatan sa pensiyon.
Wala pang inanunsiyong desisyon o iskedyul ng pagpapatupad ang Tajikistan para sa mga pagbabagong ito. Ayon sa ahensiya ng pensiyon, kailangang dumaan sa mga pambansang legal na proseso ang mga pagbabago sa edad ng pagreretiro, kinakailangang panahon ng paghuhulog o iba pang kundisyon sa pagiging kwalipikado, at maisakatuparan sa pamamagitan ng batas.
Kasunod ang debate ng naunang mga rekomendasyon ng ADB sa reporma sa pensiyon, na naglagay sa edad ng pagreretiro bilang bahagi ng mas malawak na pakete tungkol sa saklaw ng seguro, halaga ng mga bayad, talaan ng kontribusyon at tulong sa mga taong kulang ang karapatan sa pensiyon. Para sa mga manggagawa, walang nagbabago sa ngayon. Ang mas malaking tanong ay kung paano popondohan ang sapat na pensiyon kapag marami sa mga may trabaho ang hindi regular na naghuhulog o nagtatrabaho sa labas ng pormal na sistema ng pasahod.
Ano ang magiging epekto ng mga iminungkahing pagbabago
Mas malaki ang magiging pagbabago para sa mga babae sa alinman sa dalawang opsiyon. Ang pagtaas mula 58 tungong 63 taon ay magdaragdag ng limang taon; ang pagtaas tungong 65 ay magdaragdag ng pito. Mananatili ang kasalukuyang edad ng pagreretiro ng mga lalaki sa unang opsiyon, at madaragdagan ito ng dalawang taon sa ikalawa.
Mas malaki rin ang magiging epekto sa mga babae ng iminungkahing kinakailangang panahon ng paghuhulog. Ang pagtataas ng minimum mula 20 tungong 30 taon ay mangangahulugan ng karagdagang 10 taon ng kontribusyon, o 50% na pagtaas. Para sa mga lalaki, ang pagtaas mula 25 tungong 30 taon ay mangangahulugan ng limang karagdagang taon, o 20% na pagtaas.
Magkahiwalay na kundisyon ang edad ng pagreretiro at kasaysayan ng kontribusyon. Maaaring maabot ng isang tao ang itinakdang edad ngunit kulang pa rin ang naitalang mga taon ng hulog niya. Kaya malaki ang magiging epekto ng mas mahabang kinakailangang panahon ng paghuhulog lalo na sa mga may trabahong may kasamang walang bayad na pag-aalaga, migrasyon, pana-panahong trabaho o mga panahong nasa labas ng pormal na ekonomiya.
Makapagpapabuti sa pananalapi ng pensiyon ang mas huling pagreretiro kung patuloy na nagtatrabaho at naghuhulog ang mga tao. Nakadepende kung magagawa ito ng mga manggagawa sa kanilang kalusugan, trabaho, kondisyon sa paggawa, akses sa angkop na mga trabaho at pagkakataong magsanay muli. Kailangang isaalang-alang nang mabuti ang mga praktikal na kondisyong ito kung itataas ang itinakdang edad.
Bakit panimulang hakbang lamang ang pagpaparehistro
Humigit-kumulang 2.1 milyong tao ang nakarehistro sa sistema ng seguro sa pensiyon ng Tajikistan noong 2024, katumbas ng halos isang katlo ng populasyong nasa edad ng pagtatrabaho. Itinuturo ng ADB ang impormal na trabaho, hindi regular na mga hulog at kahinaan sa pagtatala bilang mga pangunahing dahilan ng limitadong saklaw ng kontribusyon.
Maaaring regular na makatanggap ng hulog ang isang rehistradong account, paminsan-minsan lamang, o hindi talaga. Nakadepende ang pagpopondo ng pensiyon sa aktuwal na halagang pumapasok sa sistema at kung gaano ito kadalas naihuhulog. Tinutukoy rin ng maaasahang mga talaan ng kontribusyon kung mabibigyan ng kredito ang mga manggagawa para sa mga hulog na ginawa para sa kanila.
Inirerekomenda ng ADB na isama sa seguro sa pensiyon ang mas maraming taong nagtatrabaho para sa sarili at manggagawang nasa impormal na trabaho. Iminumungkahi rin nito ang mas madaling pagpaparehistro at mas mahusay na palitan ng impormasyon sa pagitan ng mga ahensiya ng pamahalaan, upang mas tumpak na maitugma ang mga talaan ng trabaho at kontribusyon.
Nagpapahirap sa pangongolekta ang migrasyon. Humigit-kumulang 825,000 mamamayan ng Tajikistan ang nagtatrabaho sa ibang bansa noong unang kalahati ng 2025, ayon sa International Organization for Migration. May mga mamamayang nagtatrabaho sa ibang bansa na hindi naghuhulog sa pondo ng pensiyon ng Tajikistan, kaya nababawasan ang pondong magagamit sa pagpopondo ng mga pensiyon sa bansa.
Ano ang ipinakikita ng mga bilang ng manggagawa
May 894,923 pensiyonado ang Tajikistan noong Oktubre 1, 2026, ayon sa pambansang estadistika. Nasa humigit-kumulang 2.851 milyon ang bilang ng may trabaho noong Agosto, katumbas ng mga 3.2 nagtatrabaho sa bawat pensiyonado.
Mga 1.307 milyon lamang ang naitalang empleyadong sumasahod sa mga negosyo ng iba’t ibang uri ng pagmamay-ari, o 45.8% ng kabuuang bilang ng may trabaho. Kabilang sa iba pang may trabaho ang mga negosyante, miyembro ng mga sakahan ng dehqon at iba pang kategorya ng manggagawa na maaari ring maghulog ng kontribusyong panlipunan.
Kaya kailangang isaalang-alang sa pagtutuos ng pananalapi ang bilang ng mga regular na naghuhulog, halaga ng kanilang mga bayad at kabuuang gastusin sa pensiyon. Magkakaiba ang kikitain mula sa tatlong nagtatrabaho na sumusuporta sa isang pensiyonado depende sa kanilang sahod at kung naghuhulog silang lahat bawat buwan.
Ayon sa maihahambing na datos ng CIS Statistical Committee, may 318 pensiyonado sa bawat 1,000 nagtatrabaho sa Tajikistan noong 2024, o mga 3.1 nagtatrabaho sa bawat pensiyonado. May tig-347 pensiyonado sa bawat 1,000 nagtatrabaho ang Kazakhstan, Kyrgyzstan at Uzbekistan, o mga 2.9 manggagawa sa bawat pensiyonado. Sa Russia, 555 ang bilang, o mga 1.8 manggagawa sa bawat pensiyonado. Inilalarawan ng mga bilang na ito ang ugnayan ng pagtatrabaho at pagtanggap ng pensiyon sa iba’t ibang bansa sa iisang panahon ng pag-uulat.
Hanggang saan umaabot ang pensiyon
475.8 somoni kada buwan ang karaniwang pensiyon sa katandaan sa Tajikistan noong 2024, kumpara sa karaniwang buwanang sahod na 2,148.9 somoni. Katumbas ang pensiyon ng mga 22.1% ng karaniwang sahod, na nangangahulugang humigit-kumulang 4.5 na beses na mas mataas ang sahod.
Ipinakikita ng mga karaniwang halagang ito ang malaking agwat ng kinikita at kita mula sa pensiyon. Nakadepende ang karanasan ng bawat tao sa dati niyang sahod, kasaysayan ng kontribusyon at karapatan sa pensiyon, samantalang nagkakaiba rin ang pangangailangan ng bawat sambahayan.
Inirerekomenda ng ADB na pagbutihin ang pag-index, ang mekanismong ginagamit sa pagsasaayos ng mga pensiyon habang nagbabago ang mga presyo at gastusin sa pamumuhay. Kung tumataas ang presyo ng pagkain, panggatong sa pagpapainit at iba pang pangunahing pangangailangan ngunit hindi nagbabago ang pensiyon, mas kaunti na ang mabibili nito.
Nananawagan din ang bangko ng paggamit ng mga panukat upang matukoy kung nakapagbibigay ang mga bayad sa pensiyon ng sapat na antas ng pamumuhay. Kaya magkaugnay ang dalawang gawain sa reporma sa pensiyon: tiyaking sapat ang pumapasok na pondo sa sistema at tiyaking makabuluhang tulong ang natatanggap ng mga pensiyonado mula sa mga bayad.
Sino ang magpopondo sa mga panlipunang pensiyon?
Iminumungkahi ng ADB na unti-unting ilipat sa pambansang badyet ang pagpopondo ng mga panlipunang pensiyon sa loob ng ilang taon. Nagbibigay ng suporta ang mga panlipunang pensiyon sa ilang grupong hindi kuwalipikadong tumanggap ng pensiyong batay sa mga kontribusyon.
Nakabatay ang pensiyong may kontribusyon sa mga karapatang nabuo sa pamamagitan ng mga hulog habang nagtatrabaho. Nagbibigay naman ng suporta ang panlipunang pensiyon kapag kulang o walang ganitong mga karapatan. Mas madaling makita kung magkano ang ginagastos ng pamahalaan sa bawat tungkulin kung magkahiwalay ang pagpopondo sa mga ito.
Sa iminungkahing kaayusan, pangunahing popondohan ng kita mula sa kontribusyon ang mga pensiyon sa seguro, habang susuportahan ng pangkalahatang kita ng pamahalaan ang mga panlipunang pensiyon. Kailangang planuhin ng estado ang paglilipat sa loob ng ilang taon ng badyet sa halip na ilipat ang gastusin nang minsanan.
Lalong nagiging mahalaga ang usapin ng pagpopondong ito kasabay ng panukalang mangailangan ng 30 taon ng kontribusyon. Kailangang malinaw sa mga manggagawang may putol-putol na talaan ang kanilang karapatan sa pensiyon sa seguro at ang suportang makukuha nila kung hindi nila matugunan ang kinakailangan.
Mas mahabang buhay, batang populasyon at mga pagpipilian sa rehiyon
Ayon sa pambansang datos na binanggit ng ADB, umabot sa 76.6 taon ang life expectancy noong 2024, mula sa 68.4 noong 2010, o pagtaas ng 8.2 taon. Nasa humigit-kumulang 72 taon naman ang tantiya ng World Bank; maaaring magmula ang pagkakaiba sa mga ginamit na datos at pamamaraan.
Inilalarawan ng life expectancy sa kapanganakan ang karaniwang haba ng buhay sa isang populasyon. Kailangan din sa pagpaplano ng pensiyon ang mga tantiya kung gaano katagal nabubuhay ang mga tao matapos maabot ang edad ng pagreretiro, dahil dito nakabatay ang inaasahang tagal ng pagbabayad.
Bata pa rin ang populasyon ng Tajikistan: wala pang 30 taong gulang ang 62.8% ng mga residente. Bahagyang nakadepende ang magiging batayan ng mga kontribusyon sa kung makakahanap ng trabahong nagdudulot ng regular na hulog sa pensiyon ang mga kabataang ito, sa sariling bansa man o sa pamamagitan ng mga kaayusang sumasaklaw sa pagtatrabaho sa ibang bansa.
Nagkakaiba-iba ang mga tuntunin sa pagreretiro sa Gitnang Asya. Itinakda ng Kyrgyzstan ang edad sa 63 para sa mga lalaki at 58 para sa mga babae, kapareho ng Tajikistan. Itinakda naman ng Uzbekistan ang edad sa 60 at 55. Sa Kazakhstan, 63 ang edad para sa mga lalaki at 61 para sa mga babae; mananatili sa 61 ang edad para sa mga babae hanggang 2028 bago unti-unting itaas sa 63 pagsapit ng 2031.
Kung gagawing 65 ang iisang edad ng pagreretiro, lalampas ang Tajikistan sa mga nakasaad na hangganan para sa kapwa babae at lalaki. Makaaapekto pa rin sa mga resulta ng napiling edad ng bawat bansa ang pagpopondo, mga padron ng pagtatrabaho at mga tuntunin sa benepisyo nito.
Mas mahusay na mga talaan at mas madaling pagkuha ng serbisyo
Kabilang sa mga panukala ng ADB sa pangangasiwa ang mas maayos na indibidwal na talaan ng kontribusyon, mas malawak na digital na serbisyo at mas mahusay na palitan ng impormasyon sa pagitan ng mga pampublikong institusyon. Mas madali para sa mga manggagawa na masuri ang mga hulog at maunawaan ang naipon nilang mga karapatan sa pensiyon kung tumpak ang kanilang personal na talaan.
Inirerekomenda rin ng bangko ang paglinang ng boluntaryong pag-iipon para sa pensiyon at mas malinaw na pangangasiwa sa mga pondo ng pensiyon sa labas ng sistema ng estado. Kabilang sa mga iminungkahing pananggalang ang paglilisensiya, mga tuntunin sa pamumuhunan at pangangasiwa. Magbibigay ang boluntaryong pag-iipon ng isa pang paraan upang makapaghanda ang mga tao sa pagreretiro, bukod sa sapilitang seguro sa pensiyon.
Noong unang bahagi ng Oktubre, naglaan ang ADB ng $20.5 milyon upang palawakin ang saklaw ng mga serbisyo sa pensiyon, gawing makabago ang pagbabayad ng mga pensiyon at panlipunang benepisyo, at pagbutihin ang kalidad at pagkakaroon ng mga serbisyong panlipunan. Tinutugunan ng gawaing ito kapwa ang praktikal na proseso ng pagkuha ng mga benepisyo at ang pangangasiwa sa mga bayad.
Kulang pa rin ang detalyadong pampublikong pagtaya na naghahambing sa mga epekto sa pananalapi at lipunan ng mga opsiyon sa pagreretiro. Ipapakita ng makabuluhang paghahambing ang inaasahang kita mula sa kontribusyon, gastusin sa pensiyon at bilang ng mga magiging kuwalipikado sa bawat opsiyon, kasama ang mga epekto sa mga manggagawang hindi kumpleto ang talaan ng trabaho.
Mas malawak na ugnayan sa mga internasyonal na nagpapautang
Nagaganap ang mga panukala sa pensiyon kasabay ng mas malawak na usaping pampinansiya sa pagitan ng Tajikistan at mga internasyonal na institusyon. May utang na humigit-kumulang $260 milyon ang bansa sa ADB, habang nagpanukala ang bangko ng karagdagang pakete na $500 milyon para sa proyektong hidroelektriko ng Rogun.
Binubuo ang planong pakete ng grant na $200 milyon at pautang na may konsesyon na $300 milyon, gaya ng inilalarawan sa mga talakayan sa pagpopondo ng Rogun. Hindi kailangang bayaran ang grant; kailangang bayaran ang pautang na may konsesyon, ngunit mas paborable ang mga tuntunin nito kaysa sa karaniwang komersiyal na pangungutang.
Noong Oktubre 1, pinagtibay ng parlamento ang kasunduang $300 milyon para sa pagpopondo ng Rogun sa International Development Association, bahagi ng World Bank Group, na dati nang nagbigay ng $350 milyon. Nakipagpulong din noong Oktubre sina Finance Minister Faiziddin Kahhorzoda at National Bank chairman Firdavs Tolibzoda kay Bo Li, Deputy Managing Director ng IMF.
Binibigyang-diin ng estratehiya ng World Bank para sa pakikipagtulungan sa bansa mula 2026 hanggang 2032 ang pribadong pamumuhunan, mas maliit na papel ng estado sa ekonomiya at mas madaling kondisyon para sa negosyo. Nagaganap ang debate sa pensiyon ng Tajikistan kasabay ng mas malawak na mga talakayang ito tungkol sa pananalapi ng pamahalaan at patakarang pang-ekonomiya.
Saklaw ng mga pangunahing petsa at bilang ang ilang panahon ng pag-uulat:
- 2024: Umabot sa humigit-kumulang 2.1 milyon ang nakarehistro sa seguro sa pensiyon, habang 475.8 somoni kada buwan ang karaniwang pensiyon sa katandaan.
- Unang kalahati ng 2025: Humigit-kumulang 825,000 mamamayan ng Tajikistan ang nagtatrabaho sa ibang bansa, ayon sa International Organization for Migration.
- Agosto 2026: Nasa humigit-kumulang 2.851 milyon ang bilang ng may trabaho.
- Oktubre 1, 2026: Umabot sa 894,923 ang bilang ng mga pensiyonado, at pinagtibay ng parlamento ang kasunduang $300 milyon para sa Rogun.
- Oktubre 2026: Matapos ihain ng ADB ang mga panukala nito sa pensiyon, nilinaw na nananatiling may bisa ang kasalukuyang mga tuntunin sa pagreretiro.
Mahahalagang Punto
- Nananatili sa 58 taon para sa mga babae at 63 taon para sa mga lalaki ang edad ng pagreretiro sa Tajikistan.
- Iminumungkahi ng ADB na unti-unting itaas sa 63 ang edad para sa mga babae o gawing 65 ang edad para sa kapwa babae at lalaki.
- Inirerekomenda rin ng bangko na pag-aralan ang 30 taon ng kontribusyon para sa kapwa babae at lalaki.
- Humigit-kumulang 2.1 milyong tao ang nakarehistro sa seguro sa pensiyon noong 2024, o halos isang katlo ng populasyong nasa edad ng pagtatrabaho.
- Katumbas ng mga 22.1% ng karaniwang buwanang sahod ang karaniwang pensiyon sa katandaan noong 2024.
- Kabilang sa iba pang panukala ang pagpopondo sa mga panlipunang pensiyon, pagsasaayos batay sa implasyon, mga digital na talaan, boluntaryong pag-iipon at mas malawak na saklaw.
- Nangangailangan ng pagkilos alinsunod sa batas ng Tajikistan ang anumang pagbabago sa pagiging kuwalipikado; wala pang inanunsiyong iskedyul ng pagpapatupad.