Mas maluwag na pagpapautang sa gitna ng pagdiin sa rupiah
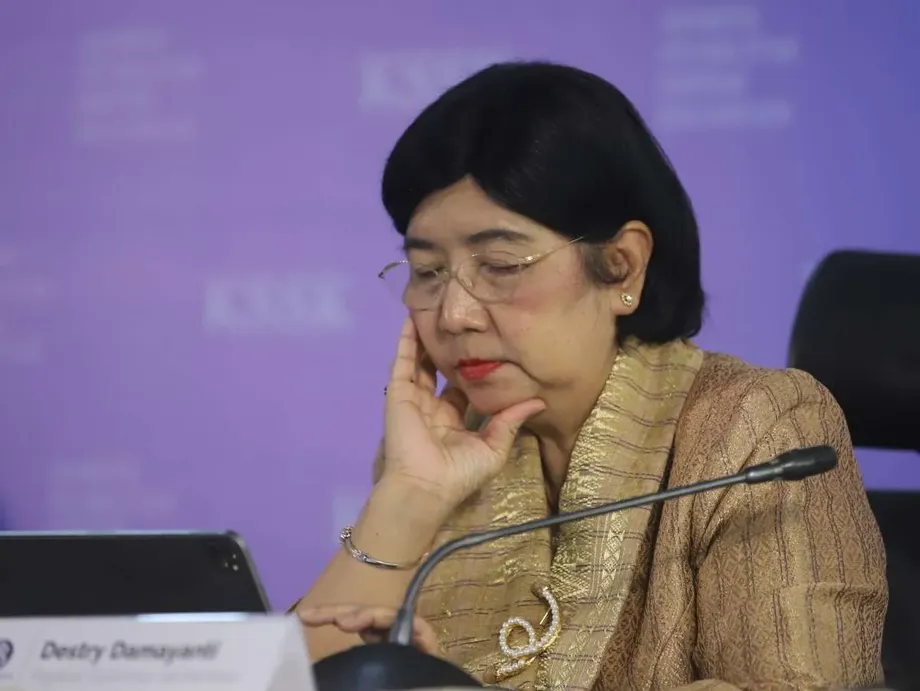
Babawasan ng Bank Indonesia ng dalawang percentage point ang reserve requirements para sa mga kumbensiyonal at Islamikong bangko sa Nobyembre at Disyembre 2026. Ayon kay Gobernador Destry Damayanti, magpapadaloy ito ng humigit-kumulang Rp190 trilyon papasok sa sistema ng pagbabangko. Nagaganap ang pasyang ito habang mas mabilis lumalaki ang pagpapautang kaysa mga deposito at muling nahaharap sa presyur ang mga bangko matapos ang matinding pagbagsak ng stock market.
Mga Nilalaman
- Mas maluwag na pagpapautang sa gitna ng pagdiin sa rupiah
- Paraan ng pagbabawas sa reserve
- Bakit naiipit ang mga bangko
- Agad na mapakikinabangan ito ng mga Islamiko at panrehiyong bangko
- Binabawasan at inililipat ang mga insentibo sa likididad
- Bakit nagtaas ng isang interest rate ang BI kasabay ng pagpapalabas ng pondo
- Higit pa sa interest rate ang suporta sa salapi
- Mananatili ang iba pang pananggalang
- Saklaw din ang pabahay, sasakyan at mga bayad
- Mahahalagang Punto
Inanunsyo sa Jakarta noong Oktubre 21, matapos magpulong ang Board of Governors noong Oktubre 20 at 21, ibababa ng mga pagbabago ang reserve requirement ng mga kumbensiyonal na bangko mula 9% tungong 7%. Bababa naman mula 7.5% tungong 5.5% ang requirement para sa mga Islamikong bangko at Islamikong yunit ng negosyo. Isasagawa ang dalawang pagbabawas sa dalawang magkapantay na yugto.
Kasabay ng pagpapalabas ng pondo ng mga bangko, gumawa ang BI ng hiwalay na hakbang sa mga interest rate: itinaas nito nang 0.25 percentage point, tungong 5%, ang overnight deposit facility rate, habang pinanatili sa 5.75% ang benchmark na BI Rate at sa 6.50% ang overnight lending rate. Layunin ng kombinasyong ito na bigyan ng mas maluwag na puwang ang mga bangko para tustusan ang mga negosyo habang pinananatiling paborable sa rupiah ang mga kondisyon sa money market.
Makikita sa mga datos noong Setyembre kung bakit kailangang kumilos agad. Tumaas nang 13.26% kumpara sa nakaraang taon ang kredito ng mga bangko, kumpara sa 8.22% na paglago ng mga deposito. Dahil dito, mas mabilis nang 5.04 percentage point ang paglago ng pagpapautang kaysa sa pondong nalilikom ng mga bangko mula sa mga depositor.
Malugod na tinanggap ng mga pinuno ng bangko ang pagbabawas sa reserve, bagaman magkakaiba ang paglalarawan nila sa problema. Ayon sa ilan, kapos ang likididad; sinabi naman ng iba na may pondo ngunit mahal itong makuha. Para sa mga nanghihiram, ang praktikal na tanong ay kung magbubunga ang dagdag na puwang sa balanse ng mga bangko ng mga pautang na madaling makuha at abot-kaya ang interes.
Paraan ng pagbabawas sa reserve
Tinutukoy ng reserve requirement, na kilala sa Indonesia bilang Giro Wajib Minimum o GWM, kung gaano kalaking pondo ang kailangang itago ng mga bangko sa mga account sa Bank Indonesia. Kapag ibinaba ito, nababawasan ang pondong nakatengga sa sentral na bangko at nagkakaroon ng mas malaking kakayahang umangkop ang mga bangko sa pamamahala ng mga bayad, pagpapautang o pamumuhunan.
Ganito ang inihayag na iskedyul:
- Oktubre 21, 2026: Inanunsyo ng BI ang mga pagbabago kasunod ng pulong nito tungkol sa patakaran noong Oktubre.
- Nobyembre 1, 2026: Bababa ang GWM ng mga kumbensiyonal na bangko mula 9% tungong 8%; bababa naman mula 7.5% tungong 6.5% ang para sa mga Islamikong bangko at Islamikong yunit ng negosyo.
- Disyembre 1, 2026: Bababa sa 7% ang GWM ng mga kumbensiyonal na bangko; magiging 5.5% naman ang para sa mga Islamikong bangko at Islamikong yunit ng negosyo. Magkakabisa rin ang mga pagbabago sa mga insentibo sa likididad at bayad sa reserve.
Bawat kategorya ng bangko ay makatatanggap ng dalawang percentage point na bawas. Sa madaling salita, bago isaalang-alang ang mga naaangkop na insentibo, nangangahulugan ang dalawang percentage point na bawas na Rp2 ang mababawas sa kailangang ireserba sa bawat Rp100 ng kaugnay na deposito. Tinataya ng BI na magdaragdag ito ng humigit-kumulang Rp190 trilyon sa likididad.
Bakit naiipit ang mga bangko
Inilarawan ni Hendra Lembong, pangalawang tagapangulo ng Indonesian Banks Association na Perbanas at president director ng Bank Central Asia, na medyo kapos ang likididad sa sektor ng pagbabangko at sinabing makatutulong ang hakbang ng BI. Sinabi naman ni Lani Darmawan, isa pang pangalawang tagapangulo ng Perbanas at president director ng CIMB Niaga, na may makukuhang likididad ngunit mataas ang gastos sa pagpopondo.
Inilalarawan ng mga pahayag na ito ang dalawang magkaugnay na presyur. Kailangang may sapat na pondong madaling makuha ang isang bangko para tugunan ang mga withdrawal at tustusan ang mga pautang. Kailangan din nitong makuha ang pondong iyon sa halagang hindi makasasagabal sa komersiyal na kakayahang magpautang. Maaaring itaas ng kompetisyon sa pagkuha ng mga deposito ang ibinabayad ng mga bangko sa mga nag-iimpok, kaya mas mahirap nilang ibaba ang interes sa mga pautang.
Ipinakikita ng mga datos ng BI na tumaas ang likidong asset ng sistema ng pagbabangko kumpara sa mga deposito, mula 23.04% noong Agosto tungong 24.08% noong Setyembre, o pagtaas na 1.04 percentage point. Kasabay nito, mas mabilis lumalago ang kredito kaysa mga deposito. Nakakatulong ang kombinasyong ito na ipaliwanag kung bakit maaaring sabay na tumaas ang pangkalahatang sukatan ng likididad at magkaroon ng mga reklamo tungkol sa mahal na pagpopondo at hindi pantay na pagkuha ng pondo.
Ayon kay Hery Gunardi, tagapangulo ng Perbanas at president director ng Bank Rakyat Indonesia, maaaring magpalawak ng pagpapautang at magpabuti sa loan-to-deposit ratio ang pagbabawas sa reserve. Inihahambing ng ratio na ito ang natitirang mga pautang sa mga deposito at tumutulong sa mga bangko na tasahin kung gaano kalaking bahagi ng pondong mula sa mga deposito ang naipautang na.
Agad na mapakikinabangan ito ng mga Islamiko at panrehiyong bangko
Inilarawan ni Koko Tjatur Rachmadi, kalihim-heneral ng Indonesian Islamic Banks Association na Asbisindo at president director ng Bank Aladin Syariah, na lubhang kapos ang likididad matapos ang pagkabigla ng stock market noong nakaraang Biyernes. Malugod niyang tinanggap ang pagbabawas sa GWM ng mga Islamikong bangko at nanawagan ng mga karagdagang hakbang para mapabuti ang likididad at mga kondisyon sa negosyo.
Binigyang-diin din ni Koko ang tiyempo nito. Karaniwang nagkakakompetensiya ang mga bangko sa pagkuha ng mga deposito sa huling quarter, aniya, at lalo pang nagdagdag ng presyur ang pagkagulo sa merkado. Para sa mga Islamikong bangko at Islamikong yunit ng negosyo, ipatutupad ang mga pagbabawas sa Nobyembre at Disyembre sa panahong iyon ng kompetisyon sa pagkuha ng pondo.
Ayon kay Agus Haryoto Widodo, tagapangulo ng samahan ng mga panrehiyong bangko sa pagpapaunlad na Asbanda at president director ng Bank Jakarta, makatutulong ang dagdag na kaluwagan sa pagpapautang sa mga rehiyon. Kabilang sa mga prayoridad na tinukoy niya ang mga micro, small and medium enterprise, puhunan sa pagpapatakbo ng negosyo at mga produktibong sektor na lumilikha ng trabaho.
Ginagamit ang puhunan sa pagpapatakbo para sa pang-araw-araw na pangangailangan ng negosyo gaya ng paninda, materyales at sahod. Para sa mga panrehiyong nagpapautang, maaaring mapadali ng mas maluwag na pagpopondo ang pagtugon sa mga pangangailangang ito. Sinabi ni Agus na dapat sukatin ang tagumpay batay sa mas malawak na pagkuha ng maayos na pautang at sa kongkretong pakinabang para sa mga negosyo at komunidad.
Binabawasan at inililipat ang mga insentibo sa likididad
Kasabay ng pagbabawas sa GWM, ibababa ng BI mula 6% tungong 5% ang pinakamataas na Macroprudential Liquidity Policy Incentive, na kilala bilang KLM, simula Disyembre 1. Nagbibigay ang mekanismong ito ng kaluwagan sa reserve sa mga bangkong nagkakaloob ng mga pautang na pasok sa pamantayan at nagsasagawa ng mga aktibidad sa money market.
Bababa mula sa pinakamataas na 4% tungong 3% ng third-party funds ang bahagi para sa pagpopondo. Ito ang terminong ginagamit ng sektor ng pagbabangko para sa mga deposito ng kliyente. Saklaw nito ang karagdagang suporta sa mga sektor na lumilikha ng trabaho. Mananatili sa pinakamataas na 2% ang bahagi para sa pagpapalalim ng money market, na naglalayong hikayatin ang pagdaloy ng pondo sa pagitan ng mga bangko at maabot ang mga institusyong nagpapautang na nangangailangan nito.
Hanggang sa unang linggo ng Oktubre, nakatanggap na ang mga bangko ng Rp458.5 trilyon sa mga insentibo ng KLM. Umabot sa Rp336.4 trilyon ang para sa pagpopondo, habang Rp122.1 trilyon naman ang para sa pagpapalalim ng money market. Ipinakikita ng mga bilang na malaking bahagi na ng suporta ng BI sa likididad ng mga bangko ang programa ng insentibo bago pa ang mga bagong pagbabawas sa reserve.
Sinabi ni Pangalawang Gobernador Solikin M. Juhro na maaari pang baguhin ng BI ang mga insentibo para sa mga sektor habang nagbabago ang mga kondisyon, at ilipat ang suporta kapag umunlad na ang mga sektor na dati nitong tinulungan. Aniya, magbibigay ng karagdagang likididad ang mas malawak na pagbabawas sa GWM, bukod pa sa mas maliit na insentibo para sa pagpopondo.
Nagtakda rin ang BI ng limitasyon sa bahaging tatanggap ng bayad mula sa karaniwang pagtupad sa kinakailangang reserve sa rupiah. Ang bayad na ito ay interes na ibinibigay ng sentral na bangko. Simula Disyembre 1, lilimitahan sa 5% ng karaniwang GWM sa rupiah ang bahaging tatanggap ng bayad. Magkakaiba ang halagang mapupunta sa bawat bangko mula sa inilabas na Rp190 trilyon, depende sa laki ng mga deposito nito at sa naaangkop na mga insentibo.
Bakit nagtaas ng isang interest rate ang BI kasabay ng pagpapalabas ng pondo
Pinaghiwalay ng pasya ng BI ang pagkakaroon ng pondo sa mga bangko at ang mga interest rate na gumagabay sa mga panandaliang merkado. Nagbibigay ng mas malaking puwang sa mga bangko para magamit ang kanilang pera ang mas mababang reserve. Itinataas naman ng mas mataas na deposit facility rate ang kitang natatanggap ng mga bangko kapag inilalagak nila sa sentral na bangko ang pondo sa magdamag, at nakatutulong ito sa pagsuporta sa mga panandaliang interest rate sa merkado.
Ipinaliwanag ni Solikin na sabay-sabay na tinutugunan ng BI ang ilang presyur:
"Dahil marami tayong hinaharap na hamon, kailangan natin itong tugunan sa pamamagitan ng magkakaibang patakaran," sabi ni BI Deputy Governor Solikin M. Juhro.
Sinabi ni Irman Faiz, ekonomista sa Bank Danamon sa Jakarta, na maaaring makatulong ang pagtaas sa deposit facility para hindi labis na bumaba ang mga interest rate sa money market dahil sa pagbabawas sa reserve. Makakatulong ang pagpapanatili sa mga rate na ito para manatiling kaakit-akit ang paghawak ng mga asset sa rupiah.
Kuwestiyon naman ni Gareth Leather, senior Asia economist sa Capital Economics, kung magtatagumpay ang BI sa pagsuporta kapwa sa salapi at paglago ng ekonomiya. Ganito niya ipinahayag ang kanyang pangamba:
"Sa tingin ko, sinusubukan nilang gawin ang dalawang bagay nang sabay (suportahan ang rupiah at pasiglahin ang paglago), na hindi ako tiyak kung posible," sabi ni Leather.
Sinabi ni Destry na sapat ang naunang kabuuang isang percentage point na pagtaas ng mga rate, na ipinatupad mula Mayo hanggang Hunyo, para mapanatili ang katatagan ng implasyon. Patuloy na itinatakda ng BI ang target na implasyon sa 2.5%, dagdag o bawas ng isang percentage point, sa 2026 at 2027. Kasunod ang pasya noong Oktubre ng kanyang pagtatanggol sa awtonomiya sa pagtatakda ng interest rate sa gitna ng pangamba sa impluwensiyang pampolitika sa patakarang pananalapi.
Higit pa sa interest rate ang suporta sa salapi
Naitala ng BI ang halaga ng rupiah sa Rp17,985 kada dolyar ng US noong Oktubre 20, na mas mababa nang 0.61% kumpara sa katapusan ng Setyembre. Patuloy na nasa ilalim ng presyur ang salapi matapos ang pagbagsak ng merkado noong Oktubre 16, nang humina ito at lumagpas sa Rp18,000 kada dolyar, kasabay ng matinding pagkalugi ng mga bahagi sa Indonesia.
Kasunod ang pagkagulo sa merkado ng babala ng MSCI tungkol sa posibleng paglilipat sa mga equity ng Indonesia mula sa kategoryang Emerging Market tungo sa Standalone Market. Nakatakdang magsara ang konsultasyon sa Abril 30, 2027, at inaasahan ang pinal na pasya sa klasipikasyon pagsapit ng Hunyo 30, 2027.
Patuloy na nakikialam ang BI sa merkado ng salapi sa pamamagitan ng mga offshore non-deliverable forward, domestic non-deliverable forward at spot transaction. Sa spot transaction, ipinagpapalit ang mga salapi batay sa kasalukuyang presyo sa merkado. Sa non-deliverable forward, napamamahalaan ng mga kalahok ang panganib sa halaga ng palitan sa hinaharap sa pamamagitan ng mga kontratang binabayaran batay sa diperensiya ng napagkasunduang halaga at ng umiiral na halaga.
Dinadagdagan din ng BI ang diskuwento sa gastos ng pag-hedge gamit ang domestic non-deliverable forward. Tataas mula 25% tungong 40% ang diskuwento para sa mga kontratang may anim na buwang termino, habang tataas mula 30% tungong 45% ang para sa mga kontratang may 12 buwang termino. Tig-15 percentage point ang itataas sa bawat isa.
Saklaw ng mga insentibo ang mga kuwalipikadong pamumuhunan ng mga dayuhan sa portfolio, pangungutang sa ibang bansa ng mga bangko at direktang pamumuhunan ng mga dayuhan. Sinabi ni Destry na umabot sa $9.9 bilyon ang pumapasok na kapital pagsapit ng Oktubre 20 dahil sa mga insentibo sa pag-hedge na ipinakilala noong Hunyo. Kapag mas mura ang pag-hedge, nababawasan ang gastos sa pagprotekta sa pamumuhunan laban sa paggalaw ng salapi, kaya nagiging mas kaakit-akit ang mga asset sa rupiah sa mga mamumuhunang nag-aalala sa pagkalugi dahil sa pagbabago ng halaga ng palitan.
Mananatili ang iba pang pananggalang
Hindi binago ng BI ang ilang pananggalang sa pagbabangko habang pinaluluwag ang mga reserve requirement. Mananatili sa 84% hanggang 94% ang Macroprudential Intermediation Ratio, at mananatiling limitado sa 40% ng kapital ng bangko ang ratio ng pondo ng mga bangko mula sa ibang bansa. Mananatili sa 0% ang countercyclical capital buffer.
Mananatili sa 4% ang Macroprudential Liquidity Buffer, kasama ang 4% na repo flexibility. Para sa mga Islamikong bangko, mananatili sa 2.5% at 2.5% ang katumbas na mga bilang. Pinahihintulutan ng repo flexibility na gamitin ang mga kuwalipikadong securities na hawak bilang reserba sa likididad para makakuha ng pansamantalang pondo sa pamamagitan ng mga kasunduan sa muling pagbili.
Ipinakita ng datos ng pagbabangko noong Agosto na nasa 24.10% ang capital adequacy ratio. Nagsisilbing panangga sa pagkalugi ang kapital. Umabot sa 2.11% ang kabuuang nonperforming loan, habang 0.84% naman ang net ratio. Nagbibigay ang mga ito ng isa pang sukatan sa kalagayan ng sistema ng pagbabangko habang sinisikap ng BI na suportahan ang mas malawak na pagpapautang.
Sinabi rin ng BI na palalakasin nito ang pagpapatupad ng patakaran nito sa Inclusive Macroprudential Financing Ratio. Sa kabuuan, layunin ng mga hakbang na palawakin ang pagpopondo habang pinananatili ang mga requirement tungkol sa kapital, likididad at istruktura ng pondo ng mga bangko.
Saklaw din ang pabahay, sasakyan at mga bayad
Pinalawig ng BI hanggang 2027 ang mga patakarang nagpapahintulot ng pagpopondo para sa ari-arian na hanggang 100% ng halaga ng kolateral at minimum na paunang bayad na 0% para sa mga bagong sasakyang de-motor. Nakatakdang magwakas ang dalawang hakbang sa Disyembre 31, 2026; tatakbo na ang mga ito mula Enero 1 hanggang Disyembre 31, 2027.
Saklaw ng hakbang para sa ari-arian ang mga bahay na nakatayo sa sariling lote, apartment, gusaling tindahan at gusaling opisina. Nakadepende ang pagiging kuwalipikado sa pagtugon ng mga bangko sa itinakdang pamantayan, kabilang ang mga kondisyong may kaugnayan sa mga problemadong pautang o pagpopondo. Batay sa pagsusuri ng bangko sa pagpapautang matutukoy ang halagang ipauutang sa bawat nanghihiram.
Para sa mga sambahayan, nababawasan ng mas maliit na paunang bayad ang kailangang cash sa pagbili, ngunit lumalaki naman ang utang na kailangang bayaran kapag mas malaki ang pinopondohang halaga. Nagbibigay ang pagpapalawig ng pagkakataon sa mga kuwalipikadong nagpapautang na mag-alok ng ganitong pagpopondo sa panahong naghahangad din ang BI na dagdagan ang kredito para sa mga negosyo at trabaho.
Nagpaplano rin ang BI ng mga pagsubok sa mga pagbabayad sa iba’t ibang bansa sa pamamagitan ng QRIS kasama ang Hong Kong at Timor Leste sa ikaapat na quarter ng 2026. Pamantayan ng Indonesia para sa mga bayad gamit ang QR code ang QRIS. Bahagi ang mga pagsubok na ito sa mga pagbabayad ng mas malawak na pakete na pinagsasama ang pamamahala sa salapi, pagpopondo ng mga bangko at suporta sa aktibidad ng ekonomiya.
Mahahalagang Punto
- Bababa sa dalawang yugto ang reserve requirement ng mga kumbensiyonal na bangko mula 9% tungong 7% sa Nobyembre 1 at Disyembre 1, 2026.
- Katumbas na bawas, mula 7.5% tungong 5.5%, ang matatanggap ng mga Islamikong bangko at Islamikong yunit ng negosyo.
- Tinataya ni Gobernador Destry Damayanti na magdaragdag ng humigit-kumulang Rp190 trilyon sa likididad ng pagbabangko ang mga pagbabawas sa reserve.
- Bababa mula 6% tungong 5% ang pinakamataas na insentibo ng KLM sa Disyembre 1; lilimitahan sa 3% ang suporta sa pagpopondo at sa 2% ang mga insentibo sa money market.
- Pinanatili ng BI sa 5.75% ang benchmark rate at itinaas sa 5% ang overnight deposit facility rate.
- Mas mabilis ang paglago ng pagpapautang noong Setyembre, na 13.26%, kaysa paglago ng mga deposito na 8.22%, kaya nananatiling mahalaga ang pagkakaroon ng pondo at gastos nito.
- Kasabay ng mga pagbabawas sa reserve ang mga insentibo sa pag-hedge ng salapi at pagpapalawig ng mga patakaran para sa kuwalipikadong pagpopondo ng ari-arian at sasakyan.