Depensa sa Salapi Kasabay ng Mas Maluwag na Pagpapautang
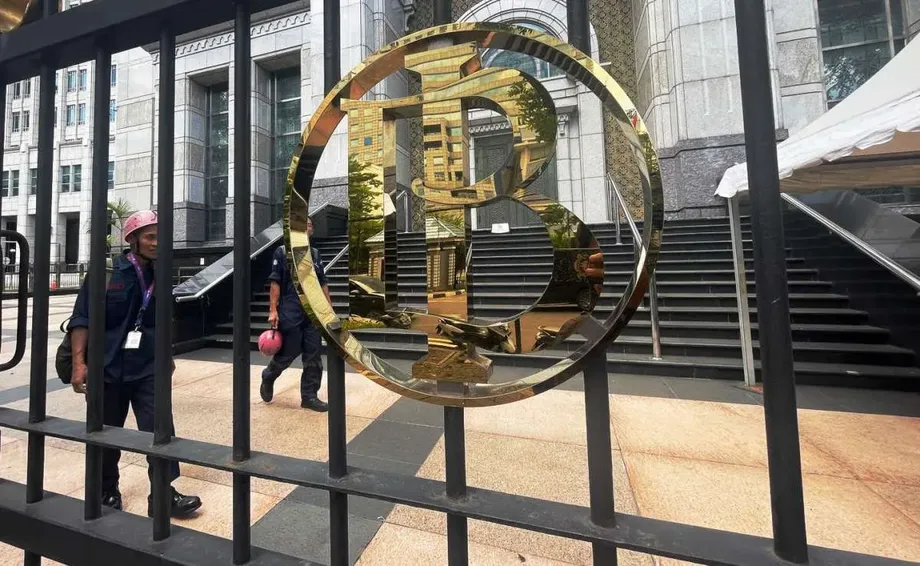
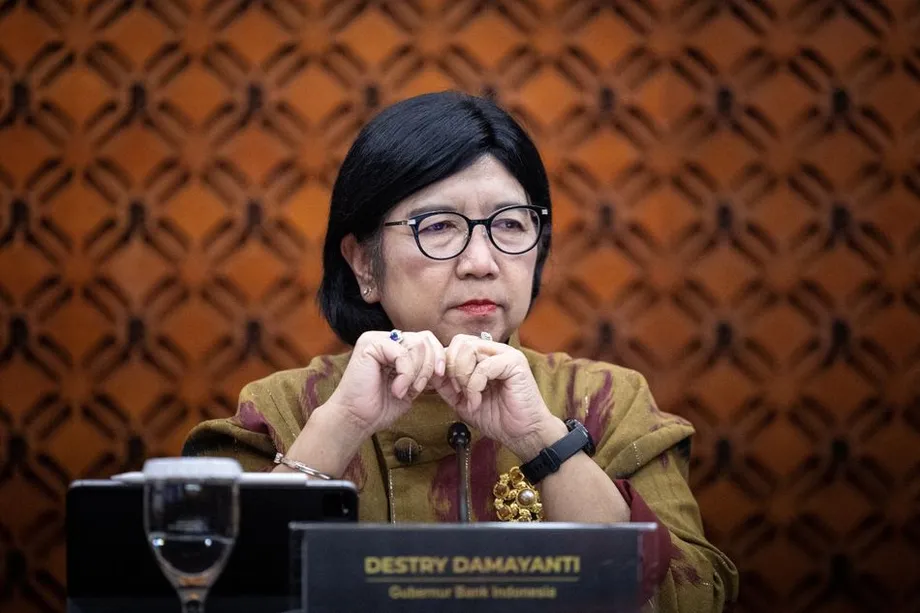
Pinanatili ng Bank Indonesia sa 5.75% ang pangunahing interest rate nito noong Oktubre 21, 2026, itinaas sa 5.00% ang rate na ibinabayad nito sa mga overnight deposit ng bangko at inanunsyo ang mga pagbawas sa reserve requirement na inaasahang magpapalaya ng 190 trilyong rupiah, o humigit-kumulang $10.56 bilyon, para sa sistema ng pagbabangko. Layunin ng paketeng ito na patatagin ang rupiah habang dinaragdagan ang pondong maipapautang ng mga bangko.
Mga Nilalaman
- Depensa sa Salapi Kasabay ng Mas Maluwag na Pagpapautang
- Ano ang Ginagawa ng Tatlong Interest Rate
- Paano Magpapalaya ng 190 Trilyong Rupiah ang Pagbawas sa Reserve Requirement
- Bakit Mahalaga ang Pagbulusok ng Merkado
- Mas Murang Proteksiyon Laban sa Panganib sa Salapi para sa mga Dayuhang Mamumuhunan
- Nakikita ng mga Ekonomista ang Mahirap na Pagbabalanse
- May Kaunting Kaluwagan Dahil sa Implasyon, Mas Kaunti Dahil sa Presyon sa Salapi
- Nananatiling Tampok ang mga Alalahanin sa Badyet at Kasarinlan
- Mga Petsa sa Likod ng Desisyon
- Mahahalagang Punto
Kasunod ang desisyon ng dalawang araw na rekord na pagkalugi sa mga stock sa Indonesia at panibagong presyon sa salapi matapos magbabala ang index provider na MSCI na maaari nitong ilipat ang mga equity ng Indonesia sa katayuang Standalone Market. Bahagyang humina ang rupiah matapos ang anunsyo; mahigit 7% na ang ibinaba nito laban sa dolyar ng US ngayong taon.
Inanunsyo ni Gobernador Destry Damayanti ang mga hakbang matapos magpulong sa Jakarta ang Board of Governors noong Oktubre 20 at 21. Hindi binago ang pangunahing interest rate sa ikaapat na sunod na pagsusuri sa polisiya, habang nanatili sa 6.50% ang rate na sinisingil sa mga bangko para sa overnight na pangungutang mula sa sentral na bangko.
Bababaan ang reserve requirement ng mga kumbensiyonal na bangko mula 9% tungong 8% sa pagsapit ng unang bahagi ng Nobyembre, at pagkatapos ay sa 7% sa Disyembre 1. Inanunsyo rin ng Bank Indonesia ang pagbawas para sa mga bangkong Islamiko, mula 7.5% tungong 5.5%.
Ipinaliwanag ni Deputy Governor Solikin M. Juhro kung bakit magkakaiba ang direksiyong tinatahak ng sentral na bangko sa paggamit ng iba’t ibang instrumento:
Dahil maraming hamon ang tinutugunan natin, kailangan natin silang tugunan sa pamamagitan ng magkakaibang polisiya,
Para sa mga negosyo at sambahayan, ang pangunahing tanong ay kung mahihikayat ng mga hakbang na ito ang pagpapautang nang hindi nadaragdagan ang presyon sa salapi. Pinatataas ng mahinang rupiah ang presyo ng mga inaangkat, samantalang maaaring makapigil sa pamumuhunan at pagkuha ng mga empleyado ang mas mahihigpit na kondisyon sa pangungutang.
Ano ang Ginagawa ng Tatlong Interest Rate
Ang pangunahing interest rate, ang pitong-araw na reverse repurchase rate, ang pangunahing palatandaan ng Bank Indonesia para sa mga kondisyon ng pangungutang sa buong ekonomiya. Sa pagpapanatili nito sa 5.75%, naiwasan ang panibagong malawakang pagtaas matapos magtaas ng kabuuang isang percentage point ang sentral na bangko sa tatlong hakbang noong Mayo at Hunyo.
Iba ang layunin ng deposit facility. Binabayaran nito ang mga bangko kapag inilalagak nila sa Bank Indonesia ang sobrang pondo sa magdamag. Sa pagtataas ng rate nito nang 25 basis point, o 0.25 percentage point, tungong 5.00%, nagiging mas kaakit-akit ang opsiyong ito at natutulungan nitong suportahan ang panandaliang interest rate sa merkado.
Kabaligtaran ang tungkulin ng lending facility: maaaring manghiram sa sentral na bangko sa 6.50% ang mga bangkong nangangailangan ng overnight na pondo. Magkasamang gumagabay ang deposit at lending rate sa presyong ipinapataw ng mga bangko sa pagpapautang sa isa’t isa.
Dahil sa pagtaas ng deposit rate, lumiit mula isang percentage point tungong 0.75 percentage point ang agwat nito sa pangunahing interest rate. Kaya inaayos ng Bank Indonesia ang mga kondisyon sa pamilihan ng salapi kahit hindi nagbabago ang pangunahing rate nito.
Halos tabla ang mga pagtataya ng mga ekonomista bago ang desisyon. Sa 29 na sinurbey, 15 ang umaasang hindi magbabago ang pangunahing rate at 14 ang umaasang tataas ito nang hindi bababa sa 25 basis point. Tumugma ang pagpapanatili ng rate sa makitid na mayorya ng mga pagtataya, ngunit nabigo nito ang mga nagnanais ng mas matinding pagtugon sa pagbagsak ng merkado.
Paano Magpapalaya ng 190 Trilyong Rupiah ang Pagbawas sa Reserve Requirement
Tinutukoy ng reserve requirement kung gaano kalaking bahagi ng mga deposito ang kailangang itago ng mga bangko sa sentral na bangko sa halip na gamitin sa ibang paraan. Kapag ibinaba ang rekisito, mas marami silang pondong magagamit para sa mga pautang, pamumuhunan o iba pang bayarin.
Para sa mga kumbensiyonal na bangko, nangangahulugan ang pagbaba mula 9% tungong 7% na mula siyam na rupiah ay magiging pitong rupiah ang kailangang reserba sa bawat 100 rupiah ng kaugnay na deposito. Dalawang yugto ang pagpapatupad ng pagbaba upang makapag-adjust ang mga bangko bago ganap na magkabisa ang pagbabago sa Disyembre 1.
Babawasan din nang kapareho ang rekisito para sa mga bangkong Islamiko, na sumusunod sa mga patakarang pinansiyal na nagbabawal sa kumbensiyonal na pagbabayad ng interes: dalawang percentage point, mula 7.5% tungong 5.5%. Hindi tinukoy ang hiwalay na iskedyul ng pagpapatupad ng pagbabagong ito.
Tinaya ni Damayanti na 190 trilyong rupiah ang pondong mapapalaya ng mga hakbang sa reserve requirement. Sinabi ni Solikin na magbibigay ang mga pagbawas sa mga bangko ng higit na kaluwagan sa pagpapautang at susuporta sa paglikha ng mga trabaho. Aayusin din ng Bank Indonesia ang mekanismo nito sa insentibo sa likididad, isa pang kasangkapang ginagamit upang maimpluwensiyahan ang pondong magagamit ng mga bangko.
Nakaharap ang Indonesia sa hamon ng paggamit sa saganang pondo ng mga bangko para sa aktuwal na pangungutang. Noong Agosto 2025, lumago nang 7.56% ang pautang kumpara sa nakaraang taon, samantalang mahigit 2,372 trilyong rupiah na mga aprubadong pautang ang hindi pa nagagamit pagsapit ng huling bahagi ng ikatlong quarter. Ipinakikita ng mga bilang na ito, na tinalakay sa naunang pagsisikap na palawakin ang pagpapautang, kung bakit mahalaga ang demand mula sa mga nanghihiram kasabay ng suplay ng pondo.
Bakit Mahalaga ang Pagbulusok ng Merkado
Nagdulot ng panibagong pagkabigla sa mga merkado ang babala ng MSCI, na nahaharap na sa paghina ng salapi. Tinutulungan ng mga klasipikasyon nito ang mga pandaigdigang pondo sa pamumuhunan na magpasya kung aling mga bansa ang isasama sa kanilang mga portfolio. Maaaring magbago ang posisyon ng Indonesia sa mga produktong pamumuhunan na sumusunod sa mga klasipikasyong ito kung ililipat ito mula sa katayuang Emerging Market tungo sa Standalone Market.
Maaaring ipagpalit sa dolyar ng mga dayuhang mamumuhunang nagbebenta ng mga sapi sa Indonesia ang rupiah na makukuha nila upang mailabas ang kanilang pera sa bansa. Iniuugnay nito ang pagbagsak ng presyo ng sapi sa presyon sa salapi, habang maaaring mapataas ng pagbebenta ng mga bono ng pamahalaan ang gastos sa pangungutang ng gobyerno.
Noong pagbulusok ng merkado noong Oktubre 16, lumampas sa 18,000 kada dolyar ang halaga ng rupiah at mahigit 11% ang ibinagsak ng Jakarta Composite Index sa kalakalan sa umaga. Nakialam ang Bank Indonesia sa mga pamilihan ng salapi at bono habang kumakalat ang presyon sa iba’t ibang asset.
Mas matindi kaysa alinmang naitalang pagbagsak noong krisis pinansiyal sa Asya ang pagkalugi ng mga sapi sa pinakahuling dalawang araw. Pagsapit ng pulong sa polisiya noong Oktubre, pinakamahina pa rin sa mga salapi ng umuusbong na Asya ang rupiah ngayong taon, na bumaba nang mahigit 7% laban sa dolyar.
May mga susunod pang petsa sa proseso ng klasipikasyon ng MSCI: nakatakdang magsara ang konsultasyon nito sa Abril 30, 2027, at pagsapit ng Hunyo 30, 2027 ang huling pasya. Kaya ilang buwan pang haharap ang mga mamumuhunan sa kawalang-katiyakan tungkol sa magiging katayuan ng merkado ng Indonesia.
Mas Murang Proteksiyon Laban sa Panganib sa Salapi para sa mga Dayuhang Mamumuhunan
Sinisikap din ng Bank Indonesia na gawing mas kaakit-akit ang pamumuhunan sa rupiah sa pamamagitan ng pagpapababa sa gastos ng proteksiyon laban sa paggalaw ng salapi. Sinabi ni Damayanti na nakahikayat ng $9.9 bilyong pagpasok ng kapital ang mga naunang diskuwento sa hedging sa palitan ng salapi.
Sa hedging, maaaring magtakda ang mamumuhunan ng proteksiyon laban sa hindi kanais-nais na halaga ng palitan. Maaaring kumita sa rupiah ang bumibili ng asset sa Indonesia ngunit mas kaunting dolyar ang matanggap kapag ipinagbili niya ito kung hihina ang salapi. Nakakatulong ang hedge na pamahalaan ang panganib na ito, bagaman may gastos ang proteksiyon.
Sinabi ni Damayanti na magbibigay ang sentral na bangko ng karagdagang insentibo sa pamamagitan ng mga instrumentong Domestic Non-Deliverable Forward, na kilala bilang DNDF. Binabayaran sa mga kontratang ito ang diperensiya sa pagitan ng napagkasunduang halaga ng palitan at ng halagang gagamiting sanggunian sa susunod, sa halip na ihatid ang buong halagang nasa saligang kontrata ng salapi.
Sinabi ng gobernador na layunin ng mga hakbang na makahikayat ng dayuhang kapital, magpatatag sa rupiah at magpalalim sa mga lokal na pamilihan ng salapi at palitan ng dayuhang salapi. Kasama ng mga interest rate at reserve requirement, nagbibigay sa Bank Indonesia ng isa pang paraan ang mga insentibo sa hedging upang maimpluwensiyahan ang demand para sa mga asset na denominado sa rupiah.
Nakikita ng mga Ekonomista ang Mahirap na Pagbabalanse
Nagduda si Gareth Leather, senior Asia economist sa Capital Economics, kung kayang suportahan ng pakete ng polisiya ang paglago at ang salapi nang sabay. Tinawag niyang "lubhang nakalilito" ang mga hakbang at ipinaliwanag ang kanyang pangamba:
Sa tingin ko, sinusubukan nilang gawin ang dalawang bagay nang sabay (suportahan ang rupiah at pasiglahin ang paglago), at hindi ako tiyak na posible iyon,
Nagbabala rin si Leather na nanganganib na humina ang kredibilidad ng sentral na bangko sa ganitong pamamaraan. Ipinakita ng bahagyang pagbaba ng rupiah matapos ang anunsyo ang agarang hamon ng paghikayat sa mga mamumuhunan na maniwalang gagana ang kombinasyon ng mga hakbang.
Nagbigay naman si Irman Faiz, ekonomista sa Bank Danamon sa Jakarta, ng paliwanag kung paano maaaring magsabay ang mga instrumento. Aniya, maaaring makatulong ang mas mataas na rate ng deposit facility upang hindi masyadong bumaba ang mga rate sa pamilihan ng salapi dahil sa karagdagang pondong mapapalaya ng pagbabawas sa reserve requirement, na maaaring magpababa sa interes ng paghawak ng rupiah.
Iisang tensiyon ang tinututukan ng dalawang pagtatasa. Nagkakaroon ang mga bangko ng mas maraming pondong magagamit, na maaaring magluwag sa mga kondisyon ng pagpapautang, habang mas mataas naman ang ibinabayad ng sentral na bangko sa mga overnight deposit upang suportahan ang mga rate sa merkado. Nakadepende ang magiging resulta sa kung saan ilalagak ng mga bangko ang pera at kung paano tutugon ang mga mamumuhunan.
May Kaunting Kaluwagan Dahil sa Implasyon, Mas Kaunti Dahil sa Presyon sa Salapi
Umabot sa 3.28% noong Setyembre ang taunang inflation rate ng Indonesia, ang pinakamataas sa loob ng tatlong buwan. Bumaba sa 2.84% ang core inflation, na sumusukat sa mas makitid na hanay ng mga presyo upang masubaybayan ang pinagbabatayang presyon.
Nasa loob ng target range ng Bank Indonesia na 1.5% hanggang 3.5% ang dalawang bilang; opisyal itong ipinapahayag bilang 2.5% dagdag o bawas ng isang percentage point. Mas mababa nang 0.22 percentage point sa pinakamataas na hangganan ang headline rate noong Setyembre.
Sinabi ni Damayanti na sapat na ang isang percentage point na kabuuang pagtaas ng interest rate noong Mayo at Hunyo upang mapanatili ang katatagan ng implasyon. Pinanatili ng Bank Indonesia ang tantiya nitong 4.9% hanggang 5.7% na paglago ng ekonomiya sa 2026 at sinabing mananatiling pareho ang target nito sa implasyon sa 2026 at 2027.
Nasa isang percentage point na mas mataas na ngayon ang pangunahing rate kumpara sa 4.75% na pinanatili noong pagpapanatili ng rate noong Enero. Ipinakikita ng pagbabagong ito kung paano nakaimpluwensiya sa polisiya sa pananalapi ngayong taon ang presyon sa salapi, kahit patuloy na naghahanap ng paraan ang mga opisyal upang suportahan ang aktibidad sa ekonomiya.
Para sa mga sambahayan, nakaaapekto ang halaga ng palitan sa presyo ng mga inaangkat na pagkain, gatong at materyales sa produksyon. Para sa mga negosyo, nakaiimpluwensiya ang mga interest rate sa gastos sa pagpopondo ng mga kagamitan, stock at pagpapalawak. Sinisikap ng Bank Indonesia na pamahalaan ang dalawang aspetong ito nang hindi muling itinataas ang pangunahing rate.
Nananatiling Tampok ang mga Alalahanin sa Badyet at Kasarinlan
Nag-aalala rin ang mga mamumuhunan tungkol sa pampublikong pananalapi ng Indonesia, magastos na subsidiya sa gatong at mga plano ni Pangulong Prabowo Subianto sa paggasta. Nakaaapekto ang mga ito sa tiwala sa mga asset na denominado sa rupiah, kasabay ng agarang pagkagambalang dulot ng babala ng MSCI.
Bahagi rin ng usaping ito ang kasarinlan ng sentral na bangko. Nais matiyak ng mga mamumuhunan na nananatili sa kontrol ng Bank Indonesia ang mga desisyon tungkol sa implasyon at interest rate, kahit nakikipag-ugnayan ito sa isang pamahalaang naghahangad ng mas mabilis na paglago.
Tinalakay ni Damayanti ang usaping ito sa kanyang pagtatanggol noong Oktubre sa kalayaan sa pagtatakda ng interest rate, at sinabing ang sentral na bangko lamang ang nagpapasya kung magtataas o magbababa ng interest rate o gagamit ng iba pang insentibo. Muling sinusuri ngayon ang kapangyarihang iyon dahil pinagsasama ng pinakahuling pakete ang suporta sa salapi at mga hakbang na naglalayong makahikayat ng pagpapautang.
Ang susunod na praktikal na pagsubok sa Bank Indonesia ay ang pagpapalabas ng karagdagang pondo para sa mga bangko sa Nobyembre at Disyembre. Kailangang ipatupad ang mga hakbang nito sa merkado habang nagpapatuloy ang konsultasyon ng MSCI at nananatili ang mga alalahanin sa pananalapi ng pamahalaan.
Mga Petsa sa Likod ng Desisyon
Kasunod ang anunsyo noong Oktubre ng ilang buwang nagpalipat-lipat ang Bank Indonesia mula sa pagpapanatili ng mga rate tungo sa pagtataas sa mga ito, bago nagpahinga sa mga pagbabago habang nagdaragdag ng iba pang kasangkapan. Ipinapaliwanag ng pagkakasunod-sunod na ito kung bakit higit pa sa pangunahing rate ang pinakahuling tugon.
- Enero 21, 2026: Pinanatili ng Bank Indonesia sa 4.75% ang pangunahing rate nito sa gitna ng presyon sa rupiah.
- Mayo at Hunyo 2026: Itinaas nang tatlong beses ang pangunahing rate, sa kabuuang isang percentage point, tungong 5.75%.
- Oktubre 16, 2026: Lumampas sa 18,000 kada dolyar ang halaga ng rupiah habang matindi ang pagbagsak ng mga sapi.
- Oktubre 20 at 21, 2026: Nagkasundo ang Board of Governors na panatilihin ang pangunahing rate, itaas ang rate ng deposit facility at bawasan ang reserve requirement.
- Unang bahagi ng Nobyembre 2026: Nakatakdang bumaba mula 9% tungong 8% ang reserve requirement ng mga kumbensiyonal na bangko.
- Disyembre 1, 2026: Nakatakdang muling bumaba ang rekisito, sa 7%.
- Abril 30 at Hunyo 30, 2027: Nakatakdang magsara ang konsultasyon ng MSCI, kasunod ang takdang petsa ng pinal nitong desisyon sa klasipikasyon.
Ang agarang pagbabago, kung gayon, ay nasa kita mula sa mga overnight deposit at sa dami ng pondong magagamit ng mga bangko. Ang mas pangmatagalang pagsubok ay kung makatutulong ang mga hakbang na mapanatiling nakapuhunan sa Indonesia ang dayuhang kapital habang sinusuportahan ang lokal na pagpapautang.
Mahahalagang Punto
- Pinanatili ng Bank Indonesia sa 5.75% ang pangunahing interest rate nito sa ikaapat na sunod na pagsusuri.
- Tumaas sa 5.00% ang rate ng overnight deposit facility; nanatili sa 6.50% ang rate ng lending facility.
- Inaasahang magpapalaya sa sistema ng pagbabangko ang mga pagbawas sa reserve requirement ng 190 trilyong rupiah.
- Bumaba nang mahigit 7% laban sa dolyar ang rupiah ngayong taon sa gitna ng panibagong kaguluhan sa stock market.
- Nasa 3.28% ang implasyon noong Setyembre, pasok sa target range ng sentral na bangko.
- Layunin ng karagdagang insentibo sa hedging na makahikayat ng dayuhang pamumuhunan habang sinusuri ng MSCI ang klasipikasyon ng merkado ng Indonesia.