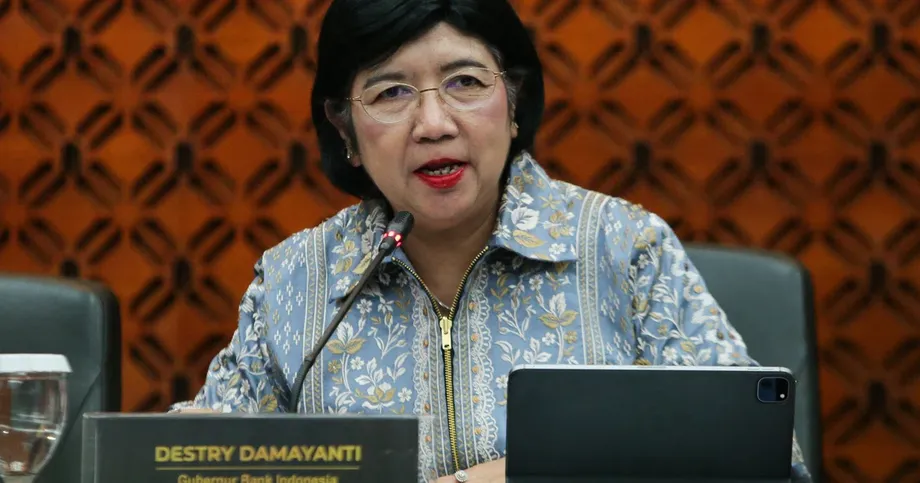
Nagtakda si Damayanti ng hangganan sa pagitan ng koordinasyon at kontrol
Ayon kay Bank Indonesia Governor Destry Damayanti, tanging ang sentral na bangko ang nagpapasya sa mga interest rate, sa kabila ng mas malapit na pakikipagtulungan nito sa pamahalaan ni Pangulong Prabowo Subianto. Ang pahayag niya noong Oktubre 12, 2026 ay kasunod ng pinagsamang pagtaas na 100 basis point noong Mayo at Hunyo, pagpapanatili sa benchmark rate sa 5.75% noong Setyembre, at patuloy na pangamba ng mga mamumuhunan tungkol sa rupiah at impluwensiyang pampulitika sa patakarang pananalapi.
Mga Nilalaman
- Nagtakda si Damayanti ng hangganan sa pagitan ng koordinasyon at kontrol
- Itinatanggi rin ng pamahalaan ang panghihimasok sa pagtatakda ng rate
- Sumunod ang pagbabago sa pamunuan matapos ang ilang buwang presyon sa salapi
- Higit pa sa pangako ng gobernador ang usaping legal
- Bakit ikinababahala ng mga mamumuhunan ang mga pagkakatalaga at pangangasiwa
- Tumaas ang mga rate, saka naghanap ang bangko ng ibang paraan upang suportahan ang rupiah
- Lalong pinahihirap ng presyong piskal ang pagpapanatili sa hangganan
- Suporta ang mga reserba, ngunit may mga obligasyong dapat isaalang-alang
- Mabilis ang paglago ng mga transaksiyong gumagamit ng lokal na salapi
- Mahahalagang Punto
Inimbitahan ang mga kinatawan ng pamahalaan na dumalo sa bahagi ng buwanang pagsusuri ng sentral na bangko sa patakarang pananalapi. Dumadalo rin si Damayanti sa mga pulong kasama si Prabowo. Ayon sa kanya, hindi nagbibigay sa pamahalaan ng kapangyarihang magtakda ng mga rate ang alinman sa mga kaayusang ito.
Inilarawan ni Damayanti, na naging gobernador matapos magsilbi bilang ikalawang pinakamataas na opisyal ng bangko, ang hangganan sa pagitan ng mga talakayan sa pamahalaan at mga pasyang ginagawa ng Bank Indonesia:
Kapag gagawa na kami ng pasya sa patakaran - magtataas man o magbababa ng interest rate, o gagamit ng iba pang insentibo - nasa amin ang buong kapangyarihang magpasya.
Mahalaga ang pagkakaibang ito dahil hindi lamang sa benchmark rate nakatuon ang usapin. Dahil sa mga pagbabago sa mandato ng bangko, operasyon nito sa mga government bond at paglilipat ng pampublikong pondo sa mga komersiyal na bangko, higit na naiuugnay ang patakarang pananalapi sa adyenda ng administrasyon para sa paglago.
Naniniwala si Damayanti na nakatutulong ang pagtutulungan upang magkaisa ang direksiyon ng mga gumagawa ng patakarang piskal at pananalapi nang hindi isinusuko ng bangko ang kapangyarihan nitong magpasya. Tinitimbang ng mga mamumuhunan ang katiyakang ito laban sa panghihina ng rupiah, na inilarawang pinakamahina ang performance sa mga umuusbong na ekonomiya ng Asya, gayundin sa mga pangamba tungkol sa pananalapi ng pamahalaan, mga pagbabago sa patakaran sa pag-export at transparency sa stock market.
Itinatanggi rin ng pamahalaan ang panghihimasok sa pagtatakda ng rate
Gayon din ang katiyakang ibinigay ni Finance Minister Suahasil Nazara sa isang panayam sa telebisyon na ipinalabas noong Oktubre 2. Sinabi niyang hindi niya sasabihin sa Bank Indonesia kung ano ang gagawin nito sa mga interest rate, at ipinaliwanag na magkahiwalay ang mandato ng pamahalaan at ng sentral na bangko. Inilarawan niya ang ugnayan ng mga ito bilang pagtutulungan at koordinasyon, sa halip na pagdidikta ng pamahalaan sa mga pasya sa pananalapi.
Praktikal ang pagkakaibang ito. Saklaw ng patakarang piskal ang paggasta, pagbubuwis at pangungutang ng pamahalaan. Kabilang naman sa patakarang pananalapi ang pagtatakda ng benchmark interest rate ng sentral na bangko at pamamahala sa mga kondisyong pananalapi. Naaapektuhan ng mga pasya sa isang larangan ang isa pa, kaya kailangan ang komunikasyon kahit magkahiwalay ang kapangyarihan.
Ayon kay Damayanti, regular silang nakikipagtalakayan sa pamahalaan tungkol sa pag-isyu ng mga bond sa rupiah at dayuhang salapi, pamamahala sa reserbang salapi ng pamahalaan at mga paraan upang pasiglahin ang pangangailangan sa pautang. Maaaring makaapekto ang mga paksang ito sa likididad, gastos sa pangungutang at pangangailangan para sa mga asset ng Indonesia nang hindi kailangang pamahalaan ang pumili ng policy rate.
Ipinaliwanag din ng gobernador kung bakit para sa kanya ay tugma sa posisyon ng bangko sa loob ng estado ang mga pagpupulong kasama ang pangulo:
Sa Indonesia, kapwa pinuno ng pamahalaan at pinuno ng estado ang pangulo. Bahagi ng estado ng Indonesia ang BI, kaya normal lang, sa palagay ko, kung nais malaman ng pangulo ang mga nagaganap.
Hindi tuluyang nilulutas ng mga katiyakang ito ang lahat ng pangamba tungkol sa kasarinlan ng bangko. Isang usapin ang kontrol sa benchmark rate; iba naman kung lalo nang nagsisilbi sa mga layunin ng pamahalaan sa pagpopondo ang iba pang operasyon ng sentral na bangko.
Sumunod ang pagbabago sa pamunuan matapos ang ilang buwang presyon sa salapi
Sumunod ang pagkakatalaga kay Damayanti sa pag-alis ni Perry Warjiyo noong huling bahagi ng Hulyo. Karamihan sa mga ulat ay naglalarawan dito bilang di-inaasahang pagbibitiw, habang inilalarawan naman siya sa isang komentaryo bilang pinatalsik ni Prabowo. Magkaiba ang mga paglalarawang ito tungkol sa mga pangyayari sa kanyang pag-alis, bagaman nagkakaisa ang mga ito na humalili sa kanya si Damayanti matapos magsilbing pangunahing kinatawan niya.
Magkakaiba rin ang mga ulat tungkol sa transisyon: karamihan ay nagsasabing pumalit siya noong Setyembre, samantalang inilalagay naman ng isang buod ang paglipat ng tungkulin sa buwan kasunod ng pag-alis noong Hulyo. Itinatakda ng isang akademikong komentaryo ang petsa ng panunumpa niya bilang Setyembre 2 at sinasabing 2026 hanggang 2031 ang kanyang termino.
Ipinakikita ng pagkakasunod-sunod ng mga pangyayari kung paano bahagi ng mas mahabang panahon ng presyon ang transisyon sa pamunuan:
- Mayo at Hunyo: Itinaas ng Bank Indonesia ang policy rate nang pinagsamang 100 basis point habang lalo pang humina ang rupiah.
- Huling bahagi ng Hulyo: Umalis sa puwesto si Warjiyo. Itinatakda ng akademikong komentaryo ang petsa ng pagbibitiw niya sa Hulyo 26.
- Setyembre 2: Nanumpa si Damayanti, ayon sa komentaryong iyon.
- Setyembre 22 at 23: Pinanatili ng Bank Indonesia sa 5.75% ang benchmark rate nito.
- Oktubre 2 at Oktubre 12: Itinanggi nina Suahasil at Damayanti, ayon sa pagkakasunod, na kinokontrol ng pamahalaan ang mga pasya sa rate.
Nagdulot ng kaunting ginhawa sa merkado ang panunumpa ni Damayanti noong Setyembre. Itinatala sa akademikong ulat na nasa 17,763 kada dolyar ang rupiah nang araw na iyon, tumaas nang 1.4% mula Hulyo 26, at nasa 6,595 ang Jakarta Composite Index, na umakyat nang 6.6% sa kaparehong panahon. Ipinakikita ng mga pagtaas na ito ang mas positibong pagtanggap sa transisyon, hindi ang pagbabaligtad sa mas malawak na panghihina ng salapi. Ayon sa hiwalay na ulat, bumaba ito nang mahigit 6% laban sa dolyar sa buong taon.
Higit pa sa pangako ng gobernador ang usaping legal
Nakabatay sa mga repormang ipinakilala matapos ang krisis pinansiyal sa Asya noong 1997 at 1998 ang kasarinlan ng sentral na bangko ng Indonesia. Sa isang pagsusuri sa kasarinlan ng BI noong Abril 10, ipinaliwanag ni Deni Friawan, mananaliksik sa Centre for Strategic and International Studies sa Jakarta, na nagbukod sa patakarang pananalapi mula sa presyong pampulitika ang 1999 Law on Bank Indonesia at ang pag-amyenda rito noong 2004. Itinakda rin ng mga batas na panatilihin ng bangko ang katatagan ng rupiah.
Inilagay ni Friawan sa konteksto ang sumunod na rekord sa implasyon: nag-average ito ng 3% hanggang 4% mula 2016, kumpara sa humigit-kumulang 58% noong krisis pinansiyal. Magkakaiba ang panahong saklaw ng mga bilang na ito, ngunit ipinakikita ng mga ito ang lawak ng katatagang nakamit matapos ang krisis at mga repormang institusyonal.
Pinalawak ng 2023 Law on the Development and Strengthening of the Financial Sector ang mga responsibilidad ng Bank Indonesia upang kabilang dito ang katatagan ng sistema ng pagbabayad at ng sistemang pinansiyal bilang suporta sa napapanatiling paglago. Ayon kay Friawan, pormal na pinananatili ng batas ang kasarinlan ng bangko, habang nagiging mas sensitibo naman sa mga pagbabago sa patakaran ang papel nito.
Sinuri naman sa isang sumunod na pagsusuri sa mandato ng BI ng ekonomistang si Suryaputra Wijaksana at ng ISEAS fellow na si Maria Monica Wihardja ang Law No. 4/2023 at ang pag-amyenda rito noong Hunyo 2026. Ikinakatuwiran nilang nilimitahan ng mga eksepsiyong itinatadhana ng batas at pampulitikang pangangasiwa ang kasarinlan at itinulak ang bangko tungo sa pamamahala ng pananalapi at pagpopondo sa pamahalaan.
Mga akademikong pagtatasa ang mga ito, hindi mga pasya ng korte. Tinutukoy ng mga ito ang mga legal at operasyonal na pangamba na higit pa sa mas makitid na tanong na sinagot ni Damayanti: sino ang may huling kapangyarihang magtaas o magbaba ng interest rate.
Bakit ikinababahala ng mga mamumuhunan ang mga pagkakatalaga at pangangasiwa
Lalong tumampok ang mga pangambang ito nang italaga ni Prabowo ang pamangkin niyang si Thomas Djiwandono bilang deputy governor ng Bank Indonesia. Itinala ni Friawan ang mabilis na reaksyon ng merkado sa nominasyon noong kalagitnaan ng Enero, ngunit nagbabala rin na nakaapekto sa tugon ang mga pandaigdigang rate, kondisyong piskal at mas malawak na pananaw sa pamamahala.
Samakatuwid, hindi maaaring iugnay sa iisang pagkakatalaga lamang ang pagbagsak ng rupiah. Kailangan ding mag-ingat sa pag-uugnay sa mga ito ng sumunod na panghihina ng salapi: kasabay ng mga tanong tungkol sa kasarinlan ng patakarang pananalapi ang mga pangamba sa kalusugan ng pananalapi ng pamahalaan, mga patakaran sa pag-export at transparency ng stock market.
Sinuri nina Wijaksana at Wihardja ang buwanang datos mula Enero 2022 hanggang Hunyo 2026 at nakakita sila ng pagbabago sa kilos ng policy rate noong bandang Nobyembre 2024. Iniulat nila ang pagbabago sa ugnayan ng rate sa mga interest rate ng US at paglago ng pautang ng mga bangko, sa halip na sa implasyon o halaga ng palitan.
Inilarawan ng mga may-akda na paunang pagtatasa lamang ang kanilang ebidensiya. Hindi sapat sa sarili nito ang estadistikal na pagbabago sa mga ugnayan upang patunayang idinikta ng pamahalaan ang isang partikular na pasya sa rate. Nangangamba sila na maaaring pahinain ng pagtaas ng pautang na higit na itinutulak ng mga proyekto ng estado at patakarang piskal ang bisa ng mga tradisyonal na instrumentong pananalapi.
Iminumungkahi nilang gawing pangunahing layunin ang katatagan ng presyo at rupiah, alisin ang kapangyarihan ng parlamento na magbigay ng may-bisang pagsusuri at magpatalsik, at limitahan ang pagbili ng mga government bond sa oras ng pag-isyu nito sa malinaw na tinukoy na mga krisis na may estratehiya sa pagwawakas ng programa. Mga rekomendasyon ang mga ito, hindi mga repormang inanunsyo o nakabinbing pasyang may takdang panahon.
Tumaas ang mga rate, saka naghanap ang bangko ng ibang paraan upang suportahan ang rupiah
Katumbas ng isang porsiyentong punto ang pinagsamang 100 basis point na itinaas noong Mayo at Hunyo. Itinaas nito ang benchmark mula 4.75% na naitala noong pagpapanatili ng rate noong Enero tungo sa 5.75% na pinanatili sa pulong noong Setyembre. Ikatlong sunod na pulong na itong nanatili sa antas na iyon.
Ipinakita na ng pasya noong Enero na mas inuuna ng bangko ang katatagan ng salapi kaysa sa panibagong pagpapababa ng rate. Pagsapit ng Hunyo, umabot sa panibagong pinakamababang antas sa kasaysayan ang rupiah, kaya mas malaki ang naging pagtugon sa pamamagitan ng rate. Walang ibinigay na antas ng halaga ng palitan noong Hunyo rito, kaya hindi ito maihahambing nang eksakto sa 16,985 kada dolyar noong Enero.
Mula nang itaas ang mga rate, nag-alok ang Bank Indonesia ng mga instrumentong hedging sa dayuhang palitan na may diskuwento. Nagbibigay-daan ang hedging sa mga mamumuhunan na bawasan ang panganib na mabura ng pagbabago sa halaga ng salapi ang kita sa isang pamumuhunan. Ayon kay Damayanti, maaaring magdagdag ang diskuwento ng 40 basis point, o 0.4 na porsiyentong punto, sa kita ng mga dayuhang mamumuhunan mula sa mga asset na rupiah nang hindi na muling nagtataas ng rate.
Iba ang hakbang na ito sa pagtataas ng benchmark. Binabawasan nito ang gastos sa pamamahala ng panganib sa palitan para sa mga mamumuhunang gumagamit ng mga instrumento, sa halip na itaas ang gastos sa pangungutang sa buong ekonomiya.
Ayon kay Damayanti, ibabatay sa datos ng ekonomiya ang mga susunod na pasya sa rate at handa ang bangko na tumugon kung kinakailangan. Wala siyang inanunsyong panibagong pagtataas o pagbabawas. Nasa 1.5% hanggang 3.5% ang iniulat na target sa implasyon, habang sinabing layunin ng pasya noong Setyembre na suportahan ang katatagan ng rupiah, panatilihin sa loob ng target ang implasyon at itaguyod ang paglago ng ekonomiya.
Lalong pinahihirap ng presyong piskal ang pagpapanatili sa hangganan
Layunin ng pamahalaan na umabot sa 8% ang paglago ng ekonomiya pagsapit ng 2029. Inilalarawan sa pagsusuri ni Friawan ang limitadong puwang para pondohan ang layuning ito: nasa humigit-kumulang 40% ng gross domestic product ang utang ng publiko, papalapit na sa itinakdang kisame na 3% ng GDP ang depisit sa pananalapi, at nasa humigit-kumulang 10% ng GDP ang kita sa buwis.
Lumampas sa 45% ng kita ng pamahalaan noong 2025 ang gastos sa pagbabayad ng utang, ayon sa pagsusuring iyon. Magkaibang bagay ang utang kumpara sa laki ng ekonomiya at gastos sa pagbabayad ng utang kumpara sa kita. Maaaring katamtaman ang ratio ng utang ngunit mabigat pa rin ang pasanin nito sa badyet kapag mababa ang kita ng pamahalaan.
Tinutukoy nina Wijaksana at Wihardja ang isa pang ugnayan sa pagitan ng mga prayoridad sa pananalapi ng pamahalaan at ng sistemang pagbabangko. Ayon sa kanila, simula Setyembre 2025, inilipat ng Bank Indonesia sa mga komersiyal na bangko ng estado ang naipong sobrang pondo sa badyet ng pamahalaan, na umabot sa 300 trilyong rupiah o humigit-kumulang $17 bilyon, mula sa mga account sa sentral na bangko. Isinagawa ito alinsunod sa mga direktiba ng Finance Ministry.
Mas malaki ang halagang ito kaysa sa humigit-kumulang 200 trilyong rupiah na binanggit sa debate sa patakaran para sa paglago noong 2025. Pinagsama-samang kabuuan mula Setyembre ang ibinigay sa mas huling pagsusuri, samantalang ang paglalagay ng pondo sa yugtong iyon ang iniulat sa naunang coverage. Hindi dapat ipalagay na magkaparehong transaksiyon ang mga ito na magkaiba lamang ang pagsukat, hangga't walang mas detalyadong pagkakahati-hati ng mga bilang.
Ayon sa mga akademikong may-akda, mahigit doble ang bilis ng paglago ng pautang sa mga negosyong pag-aari ng estado kumpara sa pautang sa pribadong sektor. Ikinakatuwiran nilang maaaring suportahan ng ganitong pagdidirekta ng pautang, kasabay ng pagbili ng mga government bond na mas mahaba ang maturity, ang mga pampublikong programa habang pinahihina ang paghihiwalay ng patakarang pananalapi at pagpopondo ng pamahalaan.
Bahagyang nakasalalay ang panganib sa kung nababawi ng iba pang operasyong pananalapi ang dagdag na likididad. Tinatawag na sterilisation ang prosesong ito, kung saan inaalis ang pera sa ibang bahagi upang tumbasan ang pagpasok nito. Kung walang katumbas na hakbang, maaaring magpahirap sa pagkontrol sa implasyon ang dagdag na likididad kahit nananatiling mataas ang opisyal na interest rate.
Suporta ang mga reserba, ngunit may mga obligasyong dapat isaalang-alang
Nasa $146.3 bilyon ang reserbang dayuhang salapi ng Indonesia sa katapusan ng Setyembre. Ayon kay Damayanti, sapat ang halagang ito upang patatagin ang rupiah, kabilang ang mga reserbang inilagak ng mga komersiyal na bangko sa Bank Indonesia sa anyo ng dolyar ng US.
Nasa humigit-kumulang $30 bilyon ang mga pasaning forward, ayon sa ilang pagtatantiya ng merkado. Mga obligasyong kaugnay ng mga transaksiyong sa hinaharap pa isasagawa ang mga pasaning forward. Hindi katumbas ang mga ito ng agarang pagkuha ng pondo mula sa iniulat na kabuuang reserba, ngunit mahalaga ang mga ito sa pagtaya sa mga obligasyong dayuhang salapi sa hinaharap.
Katumbas ng humigit-kumulang 20.5% ng $146.3 bilyong reserba ang tinatayang $30 bilyon. Ipinakikita ng paghahambing na ito ang laki ng pagtataya, hindi ang beripikadong kalkulasyon ng mga reserbang malayang magagamit. Hindi matitiyak ang netong kakayahan ng bangko na makialam sa merkado sa simpleng pagbabawas lamang ng isang bilang mula sa isa pa.
Ayon kay Damayanti, karamihan sa mga bangko ay naglalagak ng pondo sa mga instrumentong may isang taong maturity at irorolyo ang mga ito. Ganito ang sinabi niya tungkol sa patuloy na pondong itinatabi ng mga bangko sa sentral na bangko:
Karaniwan silang may tinatawag na 'iron stock', isang posisyong garantisadong palaging mananatili rito,
Pagtatasa ng gobernador ang pahayag na iyon tungkol sa pagpapatuloy ng mga naturang deposito. Hindi ito inilathalang iskedyul ng maturity o detalyadong pagtutuos ng tinatayang mga pasaning forward. Sinabi rin niyang higit na susuporta sa mga reserba ang paglakas ng eksport.
Mabilis ang paglago ng mga transaksiyong gumagamit ng lokal na salapi
Sinisikap din ng Bank Indonesia na bawasan ang pag-asa sa dolyar ng US para sa pagbabayad sa kalakalan at pamumuhunan. Ayon kay Damayanti, umabot sa $49.42 bilyon ang mga transaksiyong gumamit ng lokal na salapi hanggang Agosto, kumpara sa $25.74 bilyon sa buong nakaraang taon.
Samakatuwid, lumampas nang $23.68 bilyon, o humigit-kumulang 92%, ang unang walong buwan sa kabuuan ng nakaraang buong taon. Magkaiba ang panahong saklaw, kaya hindi ito maihahambing sa kaparehong walong buwan noong nakaraang taon. Gayunman, ipinakikita nito na umabot na ang mga transaksiyon sa humigit-kumulang 1.92 ulit ng kabuuan ng nakaraang taon.
Humigit-kumulang tatlong-kapat ng kasalukuyang kabuuan ay nasa yuan ng China, ayon kay Damayanti. Kung ilalapat sa $49.42 bilyon ang tantiya sa bahaging ito, katumbas iyon ng humigit-kumulang $37.1 bilyong transaksiyong yuan. Dahil dito, higit na nakasentro sa iisang alternatibong salapi ang paglayo sa dolyar sa mga pagbabayad, sa halip na pantay na ipamahagi sa iba't ibang katuwang sa kalakalan.
Nakipagkasundo na ang bangko sa mga kaayusan para sa pagbabayad gamit ang lokal na salapi sa China, Japan, South Korea at Singapore. Isinasapinal pa ang isang kaayusan sa India, ngunit walang inihayag na petsa ng pagkumpleto. Maaaring mabawasan ng paggamit ng lokal na salapi ang pangangailangang kumuha ng dolyar para sa mga kwalipikadong transaksiyon; hindi nito inaalis ang pagkakalantad ng Indonesia sa pangungutang sa dolyar, pandaigdigang daloy ng kapital o presyon sa halaga ng palitan.
Ang agarang pagsubok kay Damayanti ay kung naaayon sa katiyakan niya ng awtonomiya ang mga hakbang ng bangko sa mga rate, likididad at operasyon sa bond. Walang itinakdang petsa ng susunod na pulong sa patakaran, bagong pasya sa rate, iskedyul ng repormang legal o detalyadong talaan ng mga pasaning reserba. Ang mga tiyak na pangyayari ay ang pagpapanatili sa rate noong Setyembre, ang katiyakan ng gobernador noong Oktubre at ang patuloy na paggamit ng mga instrumentong hindi interest rate upang suportahan ang rupiah.
Mahahalagang Punto
- Ayon kay Destry Damayanti, nananatili sa Bank Indonesia ang buong kapangyarihang magpasya sa mga rate sa kabila ng mas malapit na koordinasyon sa pamahalaan.
- Nasa 5.75% ang benchmark noong Setyembre matapos ang pinagsamang pagtaas na isang porsiyentong punto noong Mayo at Hunyo.
- Kuwestiyon ng mga akademikong pagsusuri ang epekto sa kasarinlan ng pinalawak na mandato, pampulitikang pangangasiwa at mga operasyong nagpopondo sa pamahalaan.
- Nasa $146.3 bilyon ang mga reserba noong Setyembre; tinataya naman ng ilang nasa merkado na halos $30 bilyon ang mga pasaning forward.
- Umabot sa $49.42 bilyon ang mga transaksiyong gumamit ng lokal na salapi hanggang Agosto, humigit-kumulang 92% na mas mataas kaysa sa kabuuan ng nakaraang buong taon.
- Ibabatay sa datos ang mga susunod na pasya sa rate. Walang inihayag na bagong pagbabago sa rate o petsa para sa planong kaayusan sa pagbabayad gamit ang lokal na salapi sa India.