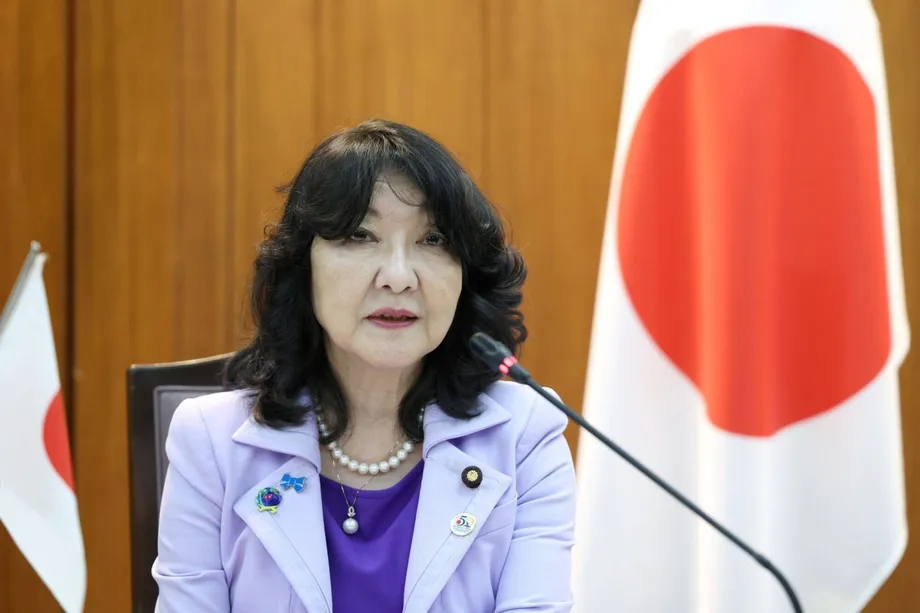
Isang Taon sa Puwesto, Hinaharap ng 40 Trilyong Yen na Target sa Pangungutang ang Pagsubok
Sinisikap ng pamahalaan ng Japan na panatilihin sa halos 40 trilyong yen ang bagong paglalabas ng bond sa susunod nitong taunang badyet habang naghahanap ng pondo para sa iminungkahing bawas sa buwis sa pagkain, pamumuhunan sa mga estratehikong industriya at mas malaking badyet sa depensa. Dumarating ang hamon habang papalapit sa unang anibersaryo ni Punong Ministro Sanae Takaichi sa puwesto sa Oktubre 21, 2026, matapos ang isang taong matitinding paggalaw sa halaga ng salapi at merkado ng bond.
Mga Nilalaman
- Isang Taon sa Puwesto, Hinaharap ng 40 Trilyong Yen na Target sa Pangungutang ang Pagsubok
- Ano ang Nagbago sa Pagitan ng Hulyo at Oktubre?
- Bakit Magkaugnay ang Yen at mga Kita sa Bond
- Tinanggihan ni Takaichi ang Tatak na Reflationist
- Lalong Nagmamadali Dahil sa Presyon ng U.S.
- Kailangan ng Pangmatagalang Pinagmumulan ng Pondo para sa Pagpapalawak ng Depensa
- Nag-aagawan sa Pondo ang Tulong sa Buwis sa Pagkain at Pamumuhunan
- May Sariling Pagsubok sa Implasyon ang Bank of Japan
- Nagbigay ng Kaunting Palugit ang Rekord na Demand sa Bond
- Mahahalagang Punto
Bumaba ang halaga ng yen mula sa humigit-kumulang 151 kada dolyar nang magsimula ang kanyang administrasyon hanggang halos 164 noong huling bahagi ng Hulyo, ang pinakamahina nitong antas sa humigit-kumulang apat na dekada. Tumaas naman mula sa halos 1.6% hanggang 3.115% noong huling bahagi ng Setyembre ang benchmark yield ng government bond ng Japan, na sumusukat sa balik na hinihingi ng mga mamumuhunan kapalit ng pagpapautang sa estado sa loob ng 10 taon. Ito ang pinakamataas na antas nito sa humigit-kumulang 30 taon.
Itinatanggi ni Takaichi ang mga paratang na mga patakaran niya ang sanhi ng mga paggalaw na ito. Lalong nangangako ang kanyang mga ministro na pananatilihin ang pagpapanatili ng pananalapi, na nangangahulugang dapat manatiling kayang pamahalaan ang paggasta, kita at pangungutang sa paglipas ng panahon. Naghihintay ngayon ang mga mamumuhunan sa mga pasya sa badyet na magpapakita kung paano maiaangkop ang mga pangakong ito sa pangunahing patakaran niya na responsable at aktibong paggasta ng pamahalaan.
May mga palatandaan ng pagbabalik ng kumpiyansa. Nakahikayat ng rekord na demand ang subasta noong Oktubre 20 para sa mga government bond na nagma-mature sa loob ng 20 taon. Gayunman, hindi pa napagkakasunduan ang pagpopondo sa ilang malalaking inisyatiba, at magsisilbi ring pagsubok sa ugnayan ng paggasta ng pamahalaan, implasyon at mga interest rate ang pasya sa patakaran ng Bank of Japan sa Oktubre 30.
Ano ang Nagbago sa Pagitan ng Hulyo at Oktubre?
Nakatala sa Cabinet Office na pinagtibay ng pamahalaan ang mga patnubay sa patakarang pang-ekonomiya para sa 2026 noong Hulyo 21, kasunod ng mga rekomendasyon ng Council on Economic and Fiscal Policy. Inilalarawan ng subtitle ng dokumento ang 2026 bilang unang taon ng responsable at aktibong patakaran sa pananalapi, kalakip ang panawagang simulan nang isakatuparan ang mga ambisyon ng Japan.
Habang binubuo ang plano, nagbenta ang mga mamumuhunan ng Japanese government bond matapos bigyang-kahulugan ang ilang pananalita sa burador bilang pagpigil sa pagtataas ng interest rate ng Bank of Japan. Nag-alala ang mga mamumuhunan na nais ng pamahalaan ng dagdag na paggasta at pagpapatuloy ng maluwag na patakaran sa pananalapi, sa panahong mabigat na sa mga sambahayan ang implasyon.
Sa loob ng ilang buwan, sunod-sunod na naganap ang mahahalagang pangyayari:
- Hulyo 21: Inaprubahan ng gabinete ang taunang mga patnubay sa patakarang pang-ekonomiya at pananalapi.
- Huling bahagi ng Hulyo: Umabot sa halos 164 kada dolyar ang yen, at nagsagawa ang Japan at Estados Unidos ng magkakaugnay na pagbili ng yen.
- Setyembre 1: Sinabi ni Kalihim ng Treasury ng U.S. na si Scott Bessent na hinimok niya ang Japan na wakasan ang patakarang reflationary.
- Huling bahagi ng Setyembre: Umabot sa 3.115% ang benchmark yield ng government bond ng Japan.
- Oktubre 19: Tinanggihan ni Takaichi sa Parlamento ang mga batikos sa kanyang pamamahala sa ekonomiya at nangakong kokontrolin ang paglalabas ng bond.
- Oktubre 20: Nakahikayat ng rekord na demand ang subasta para sa mga government bond na nagma-mature sa loob ng 20 taon.
- Oktubre 30: Nakatakdang ilabas ng Bank of Japan ang susunod nitong pasya sa patakaran at mga bagong pagtataya sa ekonomiya.
Darating sa huling bahagi ng 2026 ang susunod na malalaking pasya sa pananalapi, habang inihahanda ng pamahalaan ang badyet para sa taong pananalaping magsisimula sa Abril 2027 at ang bagong limang-taong plano sa paggasta sa depensa.
Bakit Magkaugnay ang Yen at mga Kita sa Bond
Mas nagpapamahal sa lokal na salapi ng Japan ang mahinang yen sa inaangkat na gasolina, pagkain at hilaw na materyales. Maaaring makita sa mga bayarin ng sambahayan at gastusin ng negosyo ang mas mataas na halaga ng mga inaangkat na produkto, kaya nababawasan ang kakayahang bumili na dulot ng pagtaas ng sahod. Nagdudulot naman ng ibang uri ng presyon ang tumataas na yield ng bond: pinagmamahal nito ang bagong pangungutang ng pamahalaan at naaapektuhan ang gastusin sa pagpopondo sa iba pang bahagi ng ekonomiya.
Magkasalungat ang galaw ng presyo at yield ng bond. Kapag nagbenta ang mga mamumuhunan ng mga umiiral nang bond, bumababa ang presyo ng mga ito at tumataas ang balik na makukuha ng bagong mamimili. Maaaring hingin ng mga mamumuhunan ang mas mataas na balik na iyon dahil inaasahan nila ang mas mataas na implasyon, mas maraming ilalabas na bond o mas mataas na interest rate mula sa sentral na bangko.
Hinaharap ng Japan ang lahat ng tatlong alalahaning ito. Sinusuri ang mga plano ni Takaichi sa paggasta at buwis, habang nagtutulak din pataas sa mga yield ang mas matitinding pandaigdigang presyon ng implasyon at mga inaasahang karagdagang pagtataas ng interest rate ng Bank of Japan.
Ayon kay Toru Suehiro, punong ekonomista sa Daiwa Securities, nakatutulong ang pandaigdigang kalagayan na ipaliwanag ang mga gastos sa pangungutang ng Japan. Gamit ang ugnayan ng mga yield ng Japan at U.S. mula simula ng 2026 hanggang Agosto, tinaya niya na nasa humigit-kumulang 3.36% ang benchmark yield ng Japan kapag 5.07% ang katumbas na yield ng U.S. Sa pagsusuri niya, 2.93% ang aktuwal na yield ng Japan, o mas mababa nang 0.43 percentage point. Sa pagtataya niya, humupa na ang labis na pangamba sa pananalapi, bagaman may kaakibat pa ring panganib ang mga nalalapit na pasya sa badyet.
Tinanggihan ni Takaichi ang Tatak na Reflationist
Direktang tinugunan ni Takaichi ang mga batikos sa Parlamento noong Oktubre 19. Tinukoy ng punong ministro ang mga paratang na iniuugnay sa pangalan niya ang mahinang salapi at mas mataas na interest rate:
Hanggang ngayon, marami na akong natanggap na batikos, gaya ng 'mahinang yen ni Takaichi' at 'mataas na interest rate ni Takaichi'.
Pagkatapos, tinanggihan niya ang paglalarawang iyon sa kanyang pamumuno:
Mariin kong itinatanggi ang mga paratang na iyan.
Ayon sa kanyang pamahalaan, makatutulong ang mas matatag na ekonomiya at napapanatiling pananalapi ng publiko na maibalik ang kumpiyansa sa yen. Sinabi ni Kalihim sa Pananalapi Satsuki Katayama na hindi reflationist si Takaichi, habang sinabi naman ni ministro ng patakarang pang-ekonomiya Minoru Kiuchi noong Setyembre na hindi na kailangan ng Japan ang patakarang reflationary.
Ang reflation ay paggamit ng paggasta ng pamahalaan at maluwag na patakaran sa pananalapi upang pasiglahin ang demand at hikayatin ang pagtaas ng mga presyo. Mas binibigyang-diin sa kamakailang pananalita ng pamahalaan ang pamumuhunang nagpapalawak sa kayang likhain ng Japan, sa halip na basta hikayatin ang mga tao at kumpanya na gumastos nang mas malaki.
Ayon kay Toshihiro Nagahama, punong ekonomista sa Dai-ichi Life Asset Management Economic Research Institute at kinatawan ng pribadong sektor sa konseho sa patakarang pang-ekonomiya, nagkamali ng pagkaunawa ang mga mamumuhunan sa layuning ito. Sinabi niyang hindi pinag-uusapan ng konseho ang patakaran sa pananalapi at inatasan ni Takaichi ang mga opisyal na masusing suriin ang mga kahilingan sa badyet.
Iba naman ang pagtataya ni Takahide Kiuchi, executive economist sa Nomura Research Institute at dating miyembro ng lupon sa patakaran ng Bank of Japan. Para sa kanya, natural na tugon ng merkado ang nakitang mga panganib sa pananalapi. Nakikita niya ang higit na paggalang sa malayang pagpapasya ng sentral na bangko at hangaring pigilan ang paglalabas ng bond, ngunit sinabi niyang ipapakita ng resulta ng badyet kung nagbago nga ba ang patakaran sa pananalapi.
Lalong Nagmamadali Dahil sa Presyon ng U.S.
Dahil sa pakikialam ng Washington, naging pandaigdigang usapin ang debate sa patakaran ng Japan. Nag-alala si Bessent na maaaring lumawak sa mga government bond ng U.S. ang pagbebenta ng mga ari-arian ng Japan, lalo na kung ibebenta ng mga institusyon o awtoridad ng Japan ang kanilang mga hawak sa ibang bansa habang humihina ang yen.
Tumugon ang dalawang pamahalaan sa pamamagitan ng una nilang magkasamang operasyong pagbili ng yen mula noong 1998. Umangat ang salapi sa humigit-kumulang 155.23 kada dolyar pagsapit ng Lunes matapos ang interbensiyon, kumpara sa halos 164 noong Hulyo. Nagbigay ang operasyon sa mga mamumuhunan ng dahilan para isaalang-alang ang posibilidad ng higit pang magkakaugnay na pagkilos.
Kasunod nito, iginiit ni Bessent na dapat mas maagang magtaas ng interest rate ang Bank of Japan at sinabi niya noong Setyembre 1 na hinimok niya ang Japan na wakasan ang patakarang reflationary. Nagpahayag din ng pagkabahala si Pangulong Donald Trump sa paghina ng yen sa pulong nila ni Takaichi noong Setyembre 22.
Mabilis na mapalalakas ng pagbili ng salapi ang yen sa pamamagitan ng paglikha ng demand para rito. Nakadepende rin sa mga interest rate, implasyon at kumpiyansa sa pananalapi ng pamahalaan ang mga insentibong mas pangmatagalan para sa mga mamumuhunan. Kaya sinisikap ng administrasyon ng Japan na tugunan kapwa ang mga patakaran nito at ang pagkaunawa ng mga mamumuhunan sa mga ito, kabilang ang pagbibigay ng mas maraming impormasyon sa Ingles.
Kailangan ng Pangmatagalang Pinagmumulan ng Pondo para sa Pagpapalawak ng Depensa
Sinabi ni Katayama na wala pang napagpapasyahan tungkol sa pagpopondo sa inaasahang dagdag-gastos sa depensa. Noong Martes, inilarawan ng kalihim sa pananalapi ang mga prinsipyong gagabay sa gawaing ito:
Tungkol sa kung paano ito popondohan, isasaalang-alang namin ang mga kinakailangang hakbang, habang binibigyang-pansin ang pagpapanatili ng pananalapi at tinitiyak ang matatag na mga mapagkukunan ng pondo.
Maaaring umabot sa 70 trilyon hanggang 80 trilyong yen sa loob ng limang taon ang bagong plano sa depensa na inaasahang ilalabas sa huling bahagi ng 2026, ayon sa mga pagtatayang iniuugnay sa mga opisyal ng administrasyon. Katumbas iyon ng taunang average na 14 trilyon hanggang 16 trilyong yen, bagaman hindi pa napagpapasyahan ang aktuwal na alokasyon sa bawat taon at kung ano ang sasaklawin nito.
Gumastos ang Japan ng humigit-kumulang 11 trilyong yen, o 1.9% ng gross domestic product, sa depensa at mas malawak na mga gawaing panseguridad noong nakaraang taon ng pananalapi. Kabilang sa halagang iyon ang mga gastusin gaya ng operasyon ng coast guard. Isinasaalang-alang din ng pamahalaan ang kalaunang pagtataas sa paggasta sa depensa upang umabot sa 3.5% ng GDP, ngunit hindi pa nito pinagtitibay ang antas na iyon bilang pinal na pasya sa paggasta.
Kabilang sa mga pinag-uusapang opsiyon sa pagpopondo ang karagdagang pagtataas ng buwis sa mga korporasyon. Makapagbibigay ng regular na kita ang pagtataas ng buwis upang pondohan ang regular na paggasta, ngunit may kaakibat itong gastos sa politika. Paulit-ulit na ipinagpaliban ang pagtataas ng buwis sa kita na kasama sa pakete ni dating Punong Ministro Fumio Kishida para pondohan ang depensa, at nakatakda itong magsimula sa 2027.
Kasabay ng debate sa pananalapi ang mas malawak na pagtatalo tungkol sa papel ng Japan sa militar. Naging dahilan ang pasya ng pamahalaan noong Abril na luwagan ang mga paghihigpit sa pagluluwas ng mga nakamamatay na armas upang magkaroon ng mga demonstrasyong kontra-digmaan noong Mayo, kabilang ang pagtitipon sa Tokyo na tinatayang dinaluhan ng 50,000 katao. Sinabi ni Katayama na ibabatay sa sariling malayang pagpapasya ng Japan ang mga pasya sa paggasta sa depensa.
Nag-aagawan sa Pondo ang Tulong sa Buwis sa Pagkain at Pamumuhunan
Kasama rin sa iminungkahing badyet ang dalawang taong bawas sa buwis sa konsumo sa pagkain at isang 14 na taong programa sa pamumuhunan para sa mga estratehikong industriya. Nangangailangan ng pondo ang dalawa, bukod pa sa mga obligasyon sa depensa, kaya mahirap makamit ang target na panatilihin sa halos 40 trilyong yen ang bagong paglalabas ng bond.
Tinutukoy ni Suehiro ang apat na pasyang babantayan ng mga mamumuhunan: kung paano popondohan ang bawas sa buwis sa pagkain, ang laki ng ikalawang pandagdag na badyet para sa kasalukuyang taon ng pananalapi, ang paunang badyet para sa 2027 at ang direksiyon ng pananalapi ng pamahalaan sa loob ng ilang taon.
Maaari ring magdagdag ng pangangailangan sa paggasta ang mga subsidiya sa enerhiya. Noong Oktubre 18, nanawagan si Koichi Hagiuda, pangalawang kalihim pangkalahatan ng Liberal Democratic Party, na isaalang-alang ang tulong sa mga bayarin sa kuryente at gas sa bandang katapusan ng taon. Natapos noong Oktubre ang mga subsidiya para sa tag-init. Maaaring gamitin ang mga pondong reserba upang magbigay muli ng tulong, samantalang maaaring mangailangan ng pandagdag na badyet ang mas malaking pakete.
Para kay Suehiro, maaaring katanggap-tanggap sa mga merkado ang pamumuhunang nagtataguyod ng paglago na humigit-kumulang 10 trilyon hanggang 15 trilyong yen kung ililipat nito sa paunang taunang badyet ang paggastang dating inilalagay sa mga pandagdag na badyet. Pagtataya niya ang saklaw na ito, hindi pa inihahayag na alokasyon ng pamahalaan.
Ayon kay Akio Makabe, visiting professor sa Tama University, kailangang umayon ang mga pasya sa patakaran sa mga pangako ng pamahalaan upang maibalik ang kumpiyansa. Itinuro niya ang patuloy na paghina ng yen at pagtaas ng mga yield matapos ang talumpati ni Takaichi tungkol sa patakaran noong Oktubre 5. Babala niya, maaaring maramdaman ng mga sambahayan ang mga gastos sa pamamagitan ng presyo ng mga inaangkat na produkto, interes sa mortgage at pagbabago sa kita mula sa pamumuhunan sa pensiyon at seguro.
May Sariling Pagsubok sa Implasyon ang Bank of Japan
Sinabi ni Gobernador Kazuo Ueda ng Bank of Japan sa Parlamento na malapit na sa 2% target ng bangko ang pinagbabatayang implasyon. Tumutukoy ang pinagbabatayang implasyon sa mas tuluy-tuloy na takbo ng mga presyo na sinisikap matukoy ng mga gumagawa ng patakaran sa likod ng pansamantalang pagbabago sa presyo ng ilang produkto.
Binanggit ni Ueda ang pagtaas ng halaga ng mga hilaw na materyales dahil sa sigalot sa Gitnang Silangan, masikip na merkado ng paggawa at katamtamang pagbangon ng ekonomiya. Nagpapalakas din ng pamumuhunan at pagluluwas ng Japan ang matatag na pandaigdigang demand para sa artificial intelligence, habang nakadaragdag ito sa presyon sa mga presyo.
Babala ng gobernador, maaaring tumaas ang pangmatagalang gastos sa pangungutang kung ipagpapaliban ang pagsasaayos ng interest rate dahil maaari nitong palakasin ang mga inaasahan ng labis na implasyon:
Habang papalapit sa 2% ang pinagbabatayang implasyon at nananatiling maluwag ang mga kondisyong pinansiyal, maaaring tumaas ang pangmatagalang interest rate kung hindi natin iaangkop nang wasto ang ating rate sa patakaran, dahil palalakasin nito ang pangamba ng merkado na lalampas sa inaasahan ang implasyon.
Sinabi rin ni Ueda na maaaring makatulong sa pagbagal ng implasyon sa paglipas ng panahon ang pamumuhunang nagpapataas sa kapasidad ng produksyon. Dahil dito, mahalaga sa praktika ang pahayag ng pamahalaan na palalawakin ng paggasta nito ang suplay: nangangailangan ng panahon bago mabuo ang bagong kapasidad sa produksyon, samantalang mas maagang nakapagpapasigla ng demand ang paggasta.
Inaasahan ng mga merkado na pananatilihin ng bangko sa 1.25% ang rate nito sa patakaran sa Oktubre 30, kasunod ng pagtataas noong Setyembre, at posibleng itaas ito sa 1.5% sa Disyembre. Ipinahiwatig ng presyuhan sa paligid ng subasta ng bond noong Oktubre 20 na nasa 6.2% lamang ang posibilidad ng pagtataas sa pulong sa Oktubre.
Nanawagan ang International Monetary Fund na ipagpatuloy ang paghihigpit sa patakaran sa pananalapi at magtakda ng balangkas sa pananalapi na sasaklaw sa ilang taon. Tinukoy ni Krishna Srinivasan, direktor ng Asia and Pacific Department nito, ang kawalang-katiyakan tungkol sa pagpopondo sa dagdag na paggasta at mga bawas sa buwis bilang pinagmumulan ng pangamba sa pananalapi.
Nagbigay ng Kaunting Palugit ang Rekord na Demand sa Bond
Umabot sa 5.84 na beses ng halagang inialok ang mga bid sa subasta noong Oktubre 20, kumpara sa 4.01 sa nakaraang bentahan at 3.73 na average sa naunang 12 buwan. Bumaba nang hanggang 0.06 percentage point ang yield ng mga government bond na nagma-mature sa loob ng 20 taon, sa 3.710%, matapos ilabas ang resulta.
Iniugnay ni Ryutaro Kimura, senior bond strategist sa BNP Paribas Asset Management, ang pagbabalik ng demand mula sa mga lokal na mamumuhunan sa mataas na yield at paghupa ng pangamba sa pananalapi. Sinabi naman ng Fukoku Mutual Life Insurance na may puwang itong bahagyang ilipat ang pamumuhunan mula sa mga dayuhang bond tungo sa mga bond na denominado sa yen.
Namamahala ang mga kompanya ng seguro sa buhay sa Japan ng humigit-kumulang $2.5 trilyon, at halos sangkapat nito ay ipinuhunan sa ibang bansa. Mahalaga ang kanilang mga pasya sa pamumuhunan kapwa sa gastos ng pangungutang ng Japan at sa mga dayuhang merkado. Ipinakita ng mga bilang ng Ministry of Finance na binanggit noong Oktubre na mahigit 5 trilyong yen na neto ng mga dayuhang bond ang naibenta ng mga mamumuhunang Hapones noong 2026, kung saan humigit-kumulang 289 bilyong yen, o wala pang 6% ng kabuuan, ang mula sa mga kompanya ng seguro sa buhay.
Inilarawan ni Keita Matsumoto, pinuno ng mga pamilihang pinansiyal sa SMBC Nikko Securities, ang mga kompanya ng seguro bilang maingat na bumibili ng mga Japanese bond habang tumataas ang mga yield. Gayundin, inaasahan ni Shoki Omori, strategist sa Deutsche Bank, ang maingat na pagbili sa halip na malawakang pagbebenta ng mga dayuhang hawak. Nagbigay ng kaunting palugit sa pamahalaan ang matatag na resulta ng subasta, habang tutulong naman ang pasya ng sentral na bangko sa Oktubre 30 at mga pasya sa badyet sa Disyembre na matukoy ang mga kundisyong patuloy na magpapautang dito ang mga mamumuhunan.
Mahahalagang Punto
- Layunin ng pamahalaan ni Takaichi na panatilihin sa halos 40 trilyong yen ang bagong paglalabas ng bond habang pinopondohan ang tulong sa buwis, pamumuhunan sa industriya at pagpapalawak ng depensa.
- Umabot sa halos 164 kada dolyar ang yen noong Hulyo, habang pumalo naman sa 3.115% noong Setyembre ang benchmark yield ng government bond.
- Hindi pa napagpapasyahan ang pagpopondo sa depensa, at pinag-uusapan ang posibleng pagtataas ng buwis sa mga korporasyon.
- Nakahikayat ng rekord na demand ang subasta noong Oktubre 20 para sa mga bond na nagma-mature sa loob ng 20 taon, tanda ng pagbabalik ng gana ng mga mamumuhunan.
- Nakatakda sa Oktubre 30 ang susunod na pasya sa patakaran ng Bank of Japan. Inaasahang ilalabas sa huling bahagi ng 2026 ang taunang badyet at bagong plano sa depensa.