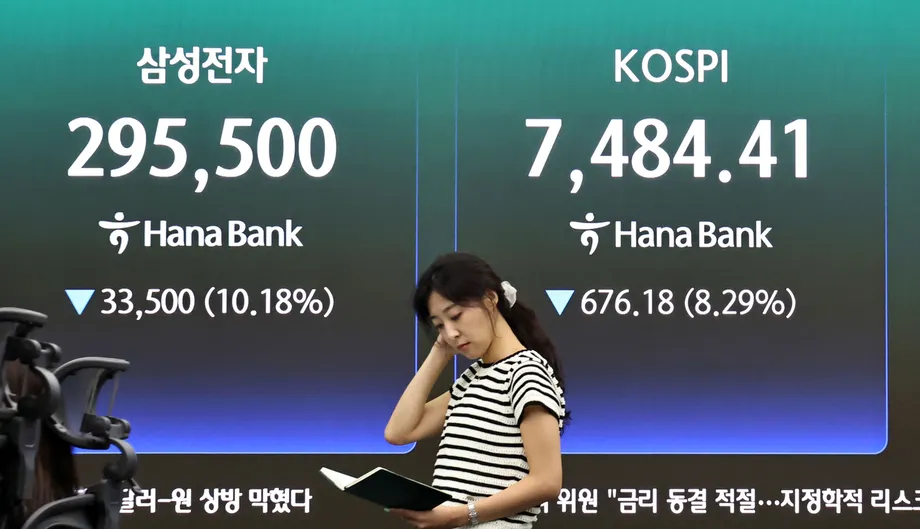
Sinusubok ng mas matinding pagbaba ang mga pagtataya sa pagbangon
Bumagsak ang KOSPI ng South Korea sa 5,626.02 pagsapit ng 11:20 a.m. noong October 30, 2026, na may 5.25% na ibinaba sa maghapon at humigit-kumulang 38% na mas mababa kaysa sa pinakamataas nitong 9,114.55 noong June 22. Lalong pinatingkad ng pinakahuling pagkalugi ang pagkakaiba ng bumabagsak na presyo ng mga share at mga pagtataya ng brokerage na nagsasabing may puwang pa para sa malaking pagbangon sa 2027.
Mga Nilalaman
- Sinusubok ng mas matinding pagbaba ang mga pagtataya sa pagbangon
- Naputol ang pagbangon noong October at muling bumagsak ang merkado
- Ano ang ibig sabihin ng paghihigpit sa pangangalakal
- Gaano kalaki ang inaasahang pagbangon ng index ayon sa mga brokerage
- Ang palaisipan sa kita ng mga kumpanya ng semiconductor
- Bakit hindi nagtutugma ang mga pagtataya sa tiyempo
- Nakikipagsabayan sa mas manipis na merkado ang pagbebenta ng mga dayuhang mamumuhunan
- Makakatulong ang balik sa mga shareholder, pero nangingibabaw ang mga chip
- Magkakaiba ang panganib na isinasaalang-alang sa pagpili ng sektor
- Mahahalagang Punto
Nagpatupad ang Korea Exchange ng limang minutong paghihigpit sa program selling pagsapit ng 10:04 a.m., habang bumibilis ang pagkalugi sa mga share ng semiconductor. Bumagsak nang 6.03% ang Samsung Electronics at 8.65% ang SK Hynix, kaya nasa sentro ng pinakahuling paghina ang mga kumpanyang mahalaga sa argumento para sa pagbangon.
Mula 5,000 hanggang 10,000 ang saklaw ng mga pagtataya ng brokerage para sa susunod na taon, at naglatag naman ang Yuanta Securities ng optimistikong senaryong aabot sa 12,000. Malaki ang nakasalalay sa mga pagtatayang ito kung mapananatili ng mga kumpanya ng semiconductor ang pambihirang laki ng kanilang kita at kung babalik ang mga dayuhang mamumuhunan matapos ang matagal na pagbebenta.
Presyo ang pang-akit. Ayon sa Hanwha Investment & Securities, nasa bandang 4 na beses ang forward price-to-earnings ratio ng KOSPI, pinakamababa mula noong 2010. Ibig sabihin, humigit-kumulang apat na won ang ibinabayad ng mga mamumuhunan para sa bawat won na inaasahang kikitain ng mga kumpanya sa susunod na taon.
Ang tanong ay kung gaano katagal magtatagal ang kita. Mukhang mura ang mga share kapag nananatili ang mga pagtataya sa tubo sa mataas na antas. Pero kung bababa ang kita kalaunan, mas magiging mahal ang parehong presyo ng share kung ihahambing sa kinikita ng mga kumpanya. Dito nakasalalay ang malaking bahagi ng hindi pagkakasundo ng mga brokerage.
Naputol ang pagbangon noong October at muling bumagsak ang merkado
Kasunod ng pagkalugi sa Wall Street ang pagbaba noong October 30, matapos mabigo ang quarterly results ng Alphabet, ang parent company ng Google, na umabot sa inaasahan. Muling nagdulot ng pag-aalinlangan sa pinansiyal na balik ng pamumuhunan sa artificial intelligence ang mga pangamba sa free cash flow nito, o perang natitira matapos ibawas ang mga gastusin sa pagpapatakbo at pamumuhunan.
Nagkaroon na ng matitinding pag-uga ang merkado ng South Korea noong linggong iyon. Kabilang sa mahahalagang pangyayari ang:
- June 22: Umabot ang KOSPI sa 9,114.55, ang pinakamataas nitong antas bago nagsimula ang matagal na pagbaba.
- October 26: Nagsara ang index sa 5,469.47, bumaba nang 1.46%, habang bumagsak sa pinakamababa sa taon ang arawang aktibidad sa pangangalakal.
- October 28: Dahil sa pagtaas na mahigit 6%, na sinuportahan ng 100 trilyong won na programa ng SK Hynix para sa shareholder returns, nakabalik ang index sa lampas 6,000.
- October 29: Nagsara ang KOSPI sa 5,937.66, bumaba nang 1.24%, matapos mabigo sa inaasahan ng mga mamumuhunan ang mga hakbang ng Samsung Electronics para sa shareholder returns.
- October 30: Nagbukas ang index nang 2.99% na mas mababa sa 5,760.53 at patuloy pang bumaba sa 5,626.02 pagsapit ng 11:20 a.m.
Halos 35% na mas mababa ang pagsasara noong October 29 kaysa sa pinakamataas na antas noong June. Umabot sa humigit-kumulang 38% ang ibinaba pagsapit ng sumunod na umaga, na nagpapakitang mabilis magbago ang panimulang antas para sa anumang pagtataya sa pagbangon. Hindi pa available ang closing figure noong October 30.
Naranasan na ng South Korea ang matinding pagbaligtad ng direksiyon ng merkado noong unang bahagi ng taon. Noong pagbagsak ng merkado noong March, bumagsak nang 12.06% ang KOSPI sa iisang sesyon habang itinaboy ng digmaang kinasasangkutan ng United States, Israel at Iran ang mga mamumuhunan palayo sa mga equity sa Asia. Nakatuon naman ang agarang presyur noong October sa kita ng mga kumpanya ng teknolohiya at sa tibay ng pamumuhunan sa AI.
Ano ang ibig sabihin ng paghihigpit sa pangangalakal
Kasunod ang interbensiyon ng Korea Exchange noong October 30 matapos bumagsak nang 5.12% ang KOSPI 200 Futures Index sa 887.92. Naa-activate ang sell-side sidecar mechanism kapag bumaba nang hindi bababa sa 5% ang futures index sa loob ng isang minuto o higit pa.
Pinahihintulutan ng futures contract ang mga mamumuhunan na makipagkalakalan batay sa galaw ng isang index sa napagkasunduang presyo para sa susunod na petsa. Maaaring humantong sa mga awtomatikong order para sa mga share ang malalaking paggalaw sa futures. Pansamantalang nililimitahan ng sidecar ang program selling upang pabagalin ang pagkalat ng epekto nito, habang nagpapatuloy ang karaniwang pangangalakal ng mga share.
Huling naipatupad ang hakbang noong October 15, 11 sesyon ng pangangalakal bago nito. Nahirapan din ang KOSDAQ, na may malaking konsentrasyon ng mga kumpanya ng teknolohiya; bumaba ito nang 3.32% sa 728.25 pagsapit ng 10:08 a.m.
Hindi lang mga chip ang nalugi. Bumagsak nang 3.76% ang Hyundai Motor matapos ibaba ang taunang target nito sa benta at mga plano sa pamumuhunan. Bumaba naman nang 12.24% ang Hanwha Aerospace matapos lumabas ang mas mahina kaysa inaasahang kita sa ikatlong quarter, kaugnay ng pagkaantala sa paghahatid ng mga self-propelled howitzer na K9 sa Poland. Tumutugon ang mga mamumuhunan kapwa sa mga problema sa kita ng mga kumpanya at sa mas malawak na pag-atras ng mga mamumuhunan sa AI.
Gaano kalaki ang inaasahang pagbangon ng index ayon sa mga brokerage
Pinakamalawak ang optimistikong saklaw ng Yuanta Securities sa mga pagtataya ng mga lokal na brokerage: 6,000 hanggang 10,000 para sa 2027, na may pinakamagandang senaryong aabot sa 12,000. Nagtataya ang Hanwha Investment & Securities ng 6,000 hanggang 9,300, na may target na 8,500.
Mas maingat ang ibang kumpanya. Inaasahan ng Daishin Securities na aabot sa 8,200 ang pinakamataas na antas, habang nagtataya ang Kiwoom Securities ng 5,100 hanggang 8,100. Nagtataya ang Shinhan Securities ng 5,000 hanggang 8,000 at inilalagay ang patas na halaga malapit sa 7,000. Itinatakda naman ng iM Securities sa 7,500 ang pinakamataas na antas sa pangunahing senaryo nito.
Kung ihahambing sa pagsasara noong October 29 na 5,937.66, mangangahulugan ng humigit-kumulang 18% na pagtaas ang tinatayang patas na halaga ng Shinhan na 7,000, samantalang mga 43% naman ang katumbas ng target ng Hanwha na 8,500. Sa kabilang banda, mangangahulugan ng karagdagang pagbaba na humigit-kumulang 16% ang pagbulusok sa 5,000. Malaki pa rin ang puwang para sa pagkalugi kahit sa mga pagtatayang nakabatay sa pagbangon.
Mahalaga rin ang saklaw ng panahon ng mga pagtataya. Ibinaba ng Goldman Sachs nang 25% ang target nito para sa susunod na 12 buwan, mula 12,000 tungong 9,000. Para sa huling quarter ng 2026, nagtataya ang DB Securities ng 5,000 hanggang 7,300 at ang Yuanta naman ng 6,000 hanggang 7,500. Tumutukoy ang mas maiikling saklaw na ito sa agarang pag-aayos ng merkado, hindi sa buong takbo ng 2027.
Ang palaisipan sa kita ng mga kumpanya ng semiconductor
Inilalarawan ng pananaw ni Noh Dong-gil, analyst ng Shinhan Securities, para sa 2027 ang hindi pagkakasundo sa pagitan ng kita at valuation sa kongkretong paraan. Mula nang maabot ng mga presyo ng share ang pinakamataas na antas noong June, tumaas nang humigit-kumulang 26% ang pinagsamang tinatayang operating profit ng Samsung Electronics at SK Hynix para sa 2028, mula 837 trilyong won tungong 1,058 trilyong won.
Sa parehong panahon, bumaba nang humigit-kumulang 47% ang pinagsamang valuation figure ng Shinhan para sa dalawang kumpanya, mula 4,194 trilyong won tungong 2,222 trilyong won. Mas mababa ang halagang itinatakda ng mga mamumuhunan sa mga negosyo kahit tumaas ang mga pagtataya sa kita sa hinaharap.
Ipinahihiwatig ng kalkulasyon ni Noh, na gumagamit ng karaniwang mga pagtataya sa kita at 10% na cost of capital, na kinikilala ng kasalukuyang mga presyo ang humigit-kumulang 1.9 taon ng labis na kita. Ang cost of capital ay ang balik na hinihingi ng mga mamumuhunan kapalit ng paglalaan ng puhunan sa isang negosyo. Ang labis na kita ay halagang kinikita ng kumpanya na lampas sa hinihinging balik na iyon.
Ang pangunahing tanong ay kung magpapatuloy ang malakas na kita hanggang 2028 at sa mga susunod pang taon. Maaaring magpataas ng suplay at magpabago sa presyo ng memory ang bagong kapasidad sa produksyon ng semiconductor sa 2028. Kung mapatunayang magtatagal pa nang mas matagal ang mataas na kita, magkakaroon ang mga mamumuhunan ng dahilan para magtakda ng halaga batay sa mas maraming taon ng kita.
Tinataya ng KB Securities na magiging 3.3 beses ang forward price-to-earnings ratio ng Samsung Electronics para sa 2027 at 2.7 beses naman sa SK Hynix, kumpara sa 7 hanggang 8 beses para sa Micron at SanDisk. Samakatuwid, wala pang kalahati ng mga multiple na iyon ang itinatakda sa mga kumpanyang Koreano. Nakadepende ang pagliit ng agwat na iyon sa tiwala sa kita sa hinaharap, gayundin sa kasalukuyang laki nito.
Bakit hindi nagtutugma ang mga pagtataya sa tiyempo
Inaasahan ng Yuanta na hihina muna ang merkado at lalakas sa bandang huli, na susuportahan ng karagdagang paglago ng kita ng mga nangungunang kumpanya sa AI at semiconductor, pagbangon ng valuation at pagbuti ng daloy ng puhunan ng mga mamumuhunan. Inaasahan din ng Hanwha na magiging medyo malakas ang merkado, pangungunahan ng mga chip sa unang kalahati at kakalat ang mga pagtaas sa ibang industriya sa ikalawa.
Inaasahan ng Hanwha na sa huling quarter ng 2026 at unang quarter ng 2027 magaganap ang malaking bahagi ng inaasahang pag-angat. Itinuturo nito ang mga negosasyon sa pangmatagalang kasunduan sa suplay ng memory at ang mga presyo sa susunod na taon ng high-bandwidth memory, isang espesyalisadong memory na ginagamit kasabay ng makapangyarihang mga processor para sa AI.
Kabaligtaran ang inaasahan ng Daishin: maagang pagbangon habang umaakit ng mamimili ang mababang valuation, na susundan ng paghina sa ikalawang kalahati habang bumabagal ang paglago ng export at kita at tumitindi ang presyur ng implasyon. Inirerekomenda nitong bawasan ang exposure sa equity simula sa ikatlong quarter ng 2027.
Inaasahan ng Shinhan na mananatiling halos hindi nagbabago ang kalakalan at posibleng masubok muli ang mga dating pinakamababang antas hanggang matapos ang 2026, na susundan ng unti-unting pagbili sa unang quarter at pagbangon ng direksiyon ng merkado sa ikalawa. Sa pagsusuri nito sa 24 na dating pagkakataong bumaba ang KOSPI sa ilalim ng 200-day moving average nito, nalaman ng Shinhan na 15 dito ang nagtala ng mas mababang pinakamababang antas sa pagitan ng ika-21 at ika-60 araw ng pangangalakal. Nakakatulong ang kasaysayang iyon na ipaliwanag kung bakit maingat ito sa pagsabay agad sa unang pagbangon.
Inaasahan ng Kiwoom na luluwag ang mga diskuwento sa valuation pagkatapos ng ikalawang quarter ng 2027 kung hihina ang mga pangamba sa interest rate at presyo ng langis at magiging mas malinaw ang tibay ng kita. Mas nagkakasundo ang mga kumpanya sa posibilidad ng pagbangon kaysa sa kung kailan makikinabang dito ang mga mamumuhunan.
Nakikipagsabayan sa mas manipis na merkado ang pagbebenta ng mga dayuhang mamumuhunan
Umabot sa humigit-kumulang 4% ng karaniwang taunang market capitalization ng KOSPI ang net selling ng mga dayuhang mamumuhunan pagsapit ng kalagitnaan ng buwan, papalapit sa 4.56% na naitala noong krisis pinansiyal ng 2008. Sa hiwalay na panukat ng Shinhan, na sumasaklaw sa pinakahuling 12 buwan, lumampas din sa 4% ng market capitalization ang net selling.
Kumonti rin ang aktibidad sa pangangalakal kasabay ng pagbaba. Mula 50.3471 trilyong won noong June, bumaba ang karaniwang arawang halaga ng pangangalakal sa 21.3604 trilyong won noong September at 19.021 trilyong won noong October hanggang October 26. Humigit-kumulang 62% na mas mababa ang bilang noong October kaysa noong June.
Noong October 26 lamang, umabot sa 12.9911 trilyong won ang halaga ng pangangalakal at 202.29 milyon ang dami ng mga share, kapwa pinakamababa sa taon. Mas kaunti ang katapat na mamimili o nagbebenta para sa malalaking order sa mas manipis na merkado, kaya lalong mahalaga sa pagbangon ang pagbabalik ng tuluy-tuloy na pagbili.
Inaasahan ng Hyundai Motor Securities na bubuti ang daloy ng puhunan ng mga dayuhang mamumuhunan sa kalagitnaan hanggang huling bahagi ng November, matapos ang midterm elections sa US at ang inaasahang initial public offering ng Anthropic. Nakikita nito ang puwang para sa pag-angat patungo sa katapusan ng 2026 at pagbangon sa unang bahagi ng 2027.
Tinutukoy ng Shinhan ang isa pang posibleng sagabal sa bandang 6,600 hanggang 7,000: maaaring magbenta ang mga indibidwal na mamumuhunang bumili sa saklaw na iyon habang lumalapit ang mga presyo sa kanilang pinagbilhan. Maaaring masipsip ng gayong pagbebenta ang ilan sa demand na magtutulak sa pagbangon.
Makakatulong ang balik sa mga shareholder, pero nangingibabaw ang mga chip
Nagtataya ang Shinhan na aabot sa 4.1% ang shareholder return yield ng KOSPI sa 2027, kumpara sa kamakailang mga bilang na 3.2% para sa Japan at 2.4% para sa United States. Iniuugnay ng panukat na ito sa market value ang perang ibinabalik sa mga shareholder sa pamamagitan ng dibidendo at muling pagbili ng mga share.
Kapag hindi isinama ang Samsung Electronics at SK Hynix, bumababa sa 2.1% ang inaasahang bilang para sa Korea. Ipinakikita ng pagkakaiba kung gaano kalaki ang pag-asa ng inaasahang cash returns ng merkado sa dalawang pangunahing kumpanya nito sa semiconductor.
Nagtataya rin ang Shinhan ng pagkansela ng 97 trilyong won halaga ng mga share sa 2027, kumpara sa 94 trilyong won sa 2026. Kapag kinansela ang mga share na muling binili, kumakaunti ang bilang ng mga share na umiikot at tumataas ang proporsiyonal na pagmamay-ari ng mga natitirang mamumuhunan. Inaasahan ng kumpanya na mas maraming aktibidad ang may kinalaman sa mga bagong biniling share sa halip na pagkansela ng mga share na hawak na ng mga kumpanya.
Ayon sa iM Securities, maaaring hindi katumbas ng pagtaas ng presyo ng share ang paglago lamang ng kita. Binabanggit nito ang mga nakaraang siklo ng pag-angat kung kailan tumaas nang labing-apat na beses ang kita kada share ng Samsung Electronics ngunit apat na beses lamang tumaas ang presyo ng share nito. Kailangan din sa senaryo nito ng pagbangon ang mas mataas na balik sa mga shareholder at mas malaking presensiya ng mga kumpanyang matagumpay na gumagamit ng AI.
Magkakaiba ang panganib na isinasaalang-alang sa pagpili ng sektor
Inirerekomenda ng Kiwoom ang mga semiconductor, IT hardware, makinarya, bangko at holding company, at itinuturing na alternatibo ang konstruksyon, paggawa ng barko, biotechnology at mga sasakyan. Ipinamamahagi ng pamamaraang ito ang exposure sa labas ng mga kumpanya ng chip na nangingibabaw sa mga pananaw tungkol sa kita ng index.
Pabor ang Shinhan sa mga semiconductor sa unang kalahati, na susundan ng piling paglipat sa ibang industriya habang bumubuti ang mga pagtataya sa kita. Tinutukoy nito ang mga bangko para sa dibidendo at pagkansela ng share, mga kumpanya sa pamamahagi ng kuryente at kable na may kaugnayan sa imprastraktura ng kuryente para sa AI, at piling negosyo sa beauty, biotechnology at energy storage.
Makikita sa pagpili ng Daishin sa insurance, mga share na nagbibigay ng dibidendo at mga pangunahing bilihin ng mamimili ang inaasahan nitong pagbagal ng paglago ng kita at pagtaas ng mga gastusin sa ikalawang kalahati. Maaaring umakit ang mga negosyong ito sa mga mamumuhunang naghahanap ng mas matatag na kita o demand kapag hindi na gaanong maaasahan ang paglago.
Kongkreto ang mga susunod na dapat bantayan: ang mga negosasyon sa kontrata ng memory sa bandang katapusan ng 2026, ang daloy ng mga dayuhang mamumuhunan sa November, at kumpirmasyon sa kita at balik sa mga shareholder sa pagsisimula ng 2027. Sa huli, nakasalalay ang mga pagtataya sa pagbangon kung magiging pangmatagalang kita at perang naipamamahagi sa mga shareholder ang inaasahang tubo ng mga kumpanya.
Mahahalagang Punto
- Bumaba nang 5.25% ang KOSPI sa 5,626.02 pagsapit ng huling bahagi ng umaga noong October 30, humigit-kumulang 38% na mas mababa kaysa sa pinakamataas nitong antas noong June.
- Pansamantalang nilimitahan ng Korea Exchange ang program selling matapos ang matinding pagbaba ng KOSPI 200 futures.
- Mula 5,000 hanggang 10,000 ang mga saklaw ng pagtataya ng mga lokal na brokerage para sa 2027, at naglatag ang Yuanta ng optimistikong senaryong aabot sa 12,000.
- Sumusuporta sa argumento para sa pagbangon ang mababang forward earnings multiples, ngunit nananatiling mahalaga sa valuation ang tibay ng kita ng mga kumpanya ng semiconductor.
- Humigit-kumulang 62% na mas mababa kaysa noong June ang karaniwang arawang halaga ng pangangalakal noong October hanggang October 26.
- Hindi nagkakasundo ang mga brokerage sa tiyempo: may ilang umaasang mas lalakas ang mga pagtaas sa bandang huli ng 2027, habang inaasahan naman ng iba ang paghina sa ikalawang kalahati.