Papalapit ang Japan sa Mahalagang Pagbabago Matapos ang Halos 14 na Taon
Inaasahang pananatilihin ng Bank of Japan ang policy interest rate nito sa humigit-kumulang 1.25% sa pulong nito sa Oktubre 29–30, 2026, habang gagawa ng pasyang may mas pangmatagalang epekto: na malawakang naabot na ng pinagbabatayang implasyon ang target na 2% na pinagtibay noong Enero 2013.
Mga Nilalaman
- Papalapit ang Japan sa Mahalagang Pagbabago Matapos ang Halos 14 na Taon
- Bakit Pananatilihin ang mga Rate Kung Naabot na ang Target sa Implasyon?
- Tatlong Panukat ng Presyo, Iba't Ibang Bahagi ng Kuwento ang Ipinakikita
- Mula sa Pangako noong 2013 Hanggang sa Pagsusuri sa Oktubre
- Kung Bakit Kasinghalaga ng mga Presyo ang Sahod
- Gaano Pa Kataas ang Maaaring Itaas ng mga Interest Rate?
- Mas Mataas na Bayarin at Gastos sa Pangungutang ang Hinaharap ng mga Sambahayan
- Mas Maingat ang Pamahalaan sa Pagtatapos ng Deflation
- Ano ang Susubaybayan ng mga Mamumuhunan sa Oktubre 30
- Mahahalagang Punto
Ililipat ng inaasahang pagtatasa ang pangunahing tungkulin ng sentral na bangko mula sa paglikha ng tuluy-tuloy na pagtaas ng presyo tungo sa pagpapanatili ng implasyon malapit sa 2%. Umabot sa 2.1% ang implasyon ng mga bilihin para sa mga mamimili noong Setyembre, habang 2.4% naman ang isa pang panukat na hindi kasama ang sariwang pagkain at enerhiya. Sinusuri ng mga gumagawa ng patakaran kung kayang panatilihin ng paglago ng sahod at mga pasya ng negosyo sa pagtatakda ng presyo ang implasyon kapag humupa na ang mga pansamantalang salik.
Inaasahan ng lahat ng ekonomista sa isang kamakailang sarbey na hindi gagalawin ng BOJ ang mga interest rate sa Oktubre kasunod ng pagtaas noong Setyembre. Humigit-kumulang 83% ang umaasa ng panibagong pagtaas sa Disyembre. Sa hiwalay na sarbey, tinukoy ang 1.5% na rate sa Disyembre, na susundan ng mga pagtaas nang halos kada quarter.
Nakabinbin pa ang pasya at pagtatasa sa implasyon nang magsimula ang pulong noong Oktubre. Inaasahang ipaliliwanag ng bangko ang pasya nito sa quarterly Outlook for Economic Activity and Prices, na posibleng maging pangwakas na yugto ng kampanyang orihinal na nilayong tumagal nang humigit-kumulang dalawang taon.
Bakit Pananatilihin ang mga Rate Kung Naabot na ang Target sa Implasyon?
Dinala ng pagtaas noong Setyembre ang policy rate sa 1.25%, kasunod ng isa pang pagtaas noong Hunyo. Ang pagitan na tatlong buwan ang pinakamabilis na sunod-sunod na pagtataas ng rate ng BOJ sa loob ng 36 na taon, kumpara sa humigit-kumulang dalawang pagtaas kada taon noong 2024 at 2025.
Kung hindi gagalaw ang rate sa Oktubre, magkakaroon ng mas maraming panahon ang bangko para suriin ang epekto ng mga pagbabagong iyon sa pagpapautang, paggasta at aktibidad ng negosyo. Maraming opisyal ang umano'y naniniwalang malawakang naaayon ang mga presyo sa kanilang pananaw, kaya maaari silang maghintay sa halip na magtaas ng rate sa magkasunod na mga pulong.
Inilarawan ni Ryutaro Kono, punong ekonomista sa Japan ng BNP Paribas, ang balanse sa pagitan ng paglipat tungo sa hindi gaanong nakapagpapasiglang interest rate at pag-iwas sa di-kinakailangang pagmamadali:
Malamang na nakikita ng BOJ na kailangang itaas ang rate patungo sa neutral na antas sa lalong madaling panahon kung makatuwiran ito, pero hindi sapat na kagyat ang mga panganib ng mas mataas na implasyon para mangailangan ng magkasunod na pagtaas.
Sinabi rin ni Tsuyoshi Ueno, executive research fellow sa NLI Research Institute, na hindi nangangailangan ang kasalukuyang mga kondisyon ng magkasunod o malaking pagtaas. Nagbabala si Gobernador Kazuo Ueda matapos ang pulong noong Setyembre tungkol sa panganib na lumampas nang malaki sa target ang implasyon, pero magbibigay-daan ang inaasahang paghinto sa Oktubre para masuri ang pinakahuling pagtaas bago gumawa ng panibagong hakbang.
Tatlong Panukat ng Presyo, Iba't Ibang Bahagi ng Kuwento ang Ipinakikita
Inilabas ng Ministry of Internal Affairs and Communications ang mga datos sa presyo ng mga bilihin para sa mga mamimili noong Setyembre, noong Oktubre 23. Tumaas nang 2.1% mula sa nakaraang taon ang mga presyo sa kabuuang basket ng mga bilihin para sa mamimili. Tumaas din nang 2.1% ang pangunahing panukat ng Japan, na hindi kasama ang sariwang pagkain pero kasama ang enerhiya. Ito ang pinakamataas na antas mula Disyembre 2025 at tumugma sa mga pagtataya.
Tumaas nang 2.4% ang indeks na hindi kasama ang sariwang pagkain at enerhiya. Nakakatulong ang pag-aalis sa mga kategoryang ito na makita ang galaw ng presyo sa iba pang bahagi ng ekonomiya, dahil maaaring magdulot ng malalaking pagbabago sa mga bayarin ng sambahayan ang kondisyon ng ani, mga pamilihan ng gasolina at mga subsidiya sa enerhiya.
Sinusuri rin ng BOJ ang mga panukat na idinisenyo para makuha ang mas tuluy-tuloy na galaw ng presyo. Umabot sa 3.2% noong Setyembre ang isa sa mga panukat nito sa pinagbabatayang implasyon, ang pinakamataas sa loob ng tatlong taon. Mas mataas ito nang 1.1 percentage point kaysa sa 2.1% na pangunahing implasyon ng presyo ng mga bilihin para sa mamimili, na nagpapakita kung paanong maaaring magbigay ng magkakaibang senyales sa mga gumagawa ng patakaran ang iba't ibang panukat.
Ang pinagbabatayang implasyon ang pangmatagalang direksiyon ng mga presyo na sinusubukang tukuyin ng bangko gamit ang ilang panukat. Maaaring pansamantalang maapektuhan ng lagay ng panahon at suporta ng pamahalaan ang inilalathalang mga bilang ng implasyon, samantalang nakakatulong ang sahod at mga gastos ng negosyo na matukoy kung ano ang mangyayari kapag humupa na ang mga epektong iyon.
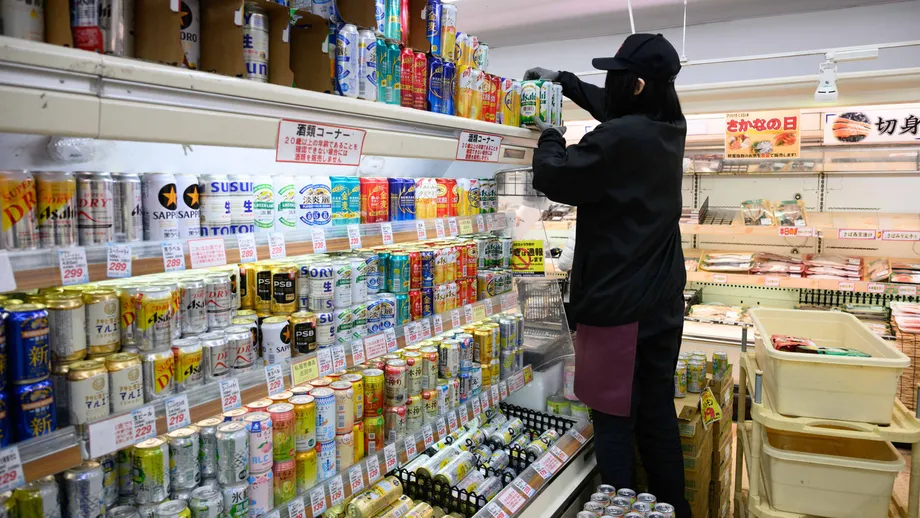
Ipinakita rin ng pagtaas ng pangunahing implasyon noong Setyembre kung gaano hindi pantay ang mga pagbabago sa presyo. Tumaas nang 2.9% ang mga presyo ng pagkain maliban sa sariwang pagkain, at nagkaroon ng pagtaas sa 150 sa 181 kategorya, kahit bumaba nang 20.6% ang presyo ng bigas. Kaya maaaring mas mataas pa rin ang singil sa pamimili ng pagkain ng mga pamilya kahit malaki ang ibinagsak ng presyo ng isang pangunahing bilihin.
Mula sa Pangako noong 2013 Hanggang sa Pagsusuri sa Oktubre
Pinagtibay ng pamahalaan at BOJ ang 2% na target para sa katatagan ng presyo sa magkasanib na pahayag noong Enero 2013 sa ilalim ni Punong Ministro Shinzo Abe. Naglunsad noon si Gobernador Haruhiko Kuroda ng agresibong programa ng pagpapaluwag ng pananalapi na nilayong maabot ang target sa loob ng humigit-kumulang dalawang taon.
Ilang ulit na pinalawig ang takdang panahon. Kalaunan ay nakaranas ang Japan ng tuluy-tuloy na pagtaas ng presyo matapos ang pandaigdigang pagkabigla sa implasyon kasunod ng pagsalakay ng Russia sa Ukraine, na nagpaakyat sa mga gastos dahil sa enerhiya at mga inangkat na produkto.
Ang mahahalagang hakbang na humantong sa kasalukuyang pasya ay:
- Enero 2013: Itinakda ng pamahalaan at BOJ ang 2% na target sa implasyon.
- Marso 2024: Tinapos ng BOJ ang mga negatibong interest rate at programa nito para kontrolin ang mga yield ng government bond.
- Hunyo 2026: Itinaas ng bangko ang mga rate, na nagsimula sa mas maikling pagitan ng mga pagtaas.
- Setyembre 2026: Dinala ng panibagong pagtaas ang policy rate sa 1.25% sa botong pito laban sa dalawa.
- Oktubre 23, 2026: Ipinakita ng datos sa presyo ng mga bilihin para sa mga mamimili noong Setyembre na 2.1% ang headline at pangunahing implasyon.
- Oktubre 29–30, 2026: Nagpupulong ang BOJ para suriin ang patakaran at ilathala ang mga na-update na pagtataya sa ekonomiya at presyo.
- Disyembre 17–18, 2026: Magbibigay ang susunod na nakatakdang pulong sa patakaran ng panibagong pagkakataon para magtaas ng mga rate.
Anim na beses nang nagtaas ng mga rate si Ueda mula nang maging gobernador. Muling pinagtibay ng senyas niya tungkol sa mga rate noong Oktubre, na ipinarating ni Deputy Governor Shinichi Uchida noong Oktubre 16, na ibabatay ang mga susunod na pagtaas sa kalagayan ng ekonomiya, mga presyo, galaw ng pananalapi at mga panganib sa mga pagtataya ng bangko.
Kung Bakit Kasinghalaga ng mga Presyo ang Sahod
Nagtala ang pangunahing presyo ng mga bilihin para sa mga mamimili sa Japan ng taunang pagtaas na lampas 2% sa loob ng apat na magkakasunod na taon hanggang Marso 2026. Saklaw ng mga taunang resultang iyon ang buong mga fiscal year, samantalang sinusukat ng 2.1% na bilang noong Setyembre ang pagbabago kumpara sa kaparehong buwan noong nakaraang taon.
Patuloy na naghahanap ang BOJ ng ebidensiyang kayang suportahan ng pagtaas ng sahod ang pangmatagalang implasyon. Makakatulong ang mas mataas na sahod para patuloy na makagasta ang mga sambahayan habang tumataas ang presyo. Maaari ring baguhin ng mga negosyong nahaharap sa mas mataas na gastos sa paggawa ang kanilang mga presyo, na lumilikha ng paulit-ulit na ugnayan sa pagitan ng sahod, demand at presyo.
Nakatulong sa pagtatasa ang tatlong taon ng paglago ng sahod na pinakamalakas sa kasaysayan. Nakatakdang humiling ng mas malalaking pagtaas ang pinakamalaking payong organisasyon ng mga manggagawa sa Japan sa taunang negosasyon sa sahod para sa 2027, na inaasahang magtatapos sa Marso.
Giit ng ilang ekonomista, mabagal na kinilala ng bangko kung gaano na katatag ang pagkakaugat ng implasyon. Gumamit si Seisaku Kameda, dating ekonomista ng BOJ at executive economist sa Sompo Institute Plus, ng paghahambing sa paaralan para ipaliwanag ang kanyang pangamba:
Sa loob ng lima o anim na taon, karaniwang pumapasok na sa junior high school ang isang batang nasa unang baitang. Kung may magsasabing hindi kalakaran ang implasyong tumagal sa buong panahong iyon, mahirap isipin na tatanggapin iyon ng mga tao.
Mahalaga ang susunod na negosasyon sa sahod dahil makakatulong sa konsumo ang sahod na nakasasabay sa mga gastusin ng sambahayan. Maaari ring magdagdag sa gastos ng negosyo ang mas mabilis na paglago ng sahod, na magbibigay sa BOJ ng isa pang dahilan para itaas ang gastos sa pangungutang kung bibilis ang pagtaas ng presyo.
Gaano Pa Kataas ang Maaaring Itaas ng mga Interest Rate?
Tinataya ng mga kawani ng BOJ na nasa pagitan ng 1.1% at 2.5% ang neutral na interest rate ng Japan. Hindi nagpapasigla ng dagdag na aktibidad pang-ekonomiya ni pumipigil dito ang neutral na rate. Pagtataya ito at hindi direktang nakikitang bilang, kaya malaki ang puwang para sa paghuhusga dahil sa malawak na saklaw nito.
Nasa loob ng saklaw na iyon ang kasalukuyang policy rate na 1.25%, malapit sa ibabang dulo. Tinataya ng JPMorgan Securities at BNP Paribas na aabot kalaunan sa 2.5% ang rate sa siklong ito. Doblé iyon ng kasalukuyang antas at mas mataas nang 1.25 percentage point.
Mas mababa naman ang inaasahan ng iba. Itinuro ng pagpepresyo sa pamilihan bago ang pulong sa Oktubre ang posibleng huling rate na humigit-kumulang 2%. Mahalaga ang pagkakaiba para sa mga sambahayan at kumpanyang nagpaplano ng pangungutang, dahil nakaaapekto ang huling antas sa mga gastos sa pagpopondo lampas sa susunod na pulong.
Sumusuporta sa pananaw na nananatiling nakapagpapasigla ang mga kondisyon sa pananalapi ang malakas na pagpapautang ng mga bangko at ang umano'y limitadong epekto sa ekonomiya ng mga naunang pagtaas. Sinabi ni Naomi Muguruma, punong strategist sa bond ng Mitsubishi UFJ Morgan Stanley Securities, na susuriin ng BOJ ang datos pang-ekonomiya at galaw ng pamilihan bago magpasya kung magtataas muli sa Disyembre o maghihintay hanggang Enero.
Maaari ring maglaman ang pananaw sa Oktubre ng bahagyang pagtaas sa pagtataya sa implasyon para sa susunod na fiscal year. Inaasahang pananatilihin ng mga gumagawa ng patakaran ang kakayahang umangkop sa halip na mangako sa nakatakdang iskedyul ng mga susunod na pagbabago sa rate.
Mas Mataas na Bayarin at Gastos sa Pangungutang ang Hinaharap ng mga Sambahayan
Nararanasan ng mga sambahayan sa Japan ang pagbabagong ito sa patakaran sa pamamagitan ng mga bayarin sa pamimili ng pagkain, singil sa kuryente at iba pang serbisyo, sahod at bayad sa pautang. Kahit mangahulugan ng tuluy-tuloy na pagtaas ng presyo taon-taon ang matatag na implasyong malapit sa 2%, sentro sa antas ng pamumuhay ang paglago ng kita.
Halos 30% ng populasyon ng Japan ay edad 65 pataas, at mga 40% ng mga sambahayang may matatanda ang umaasa lamang sa pensiyon. Mas limitado ang direktang pakinabang ng mga sambahayang ito sa mas malalaking pagtaas ng sahod sa mga negosasyon, habang maaaring sumikip ang kanilang badyet dahil sa pagmahal ng pang-araw-araw na gastusin.
Naging maingat din ang mga sambahayang may nagtatrabaho. Bumaba nang 1.8% ang paggasta noong Pebrero kumpara sa nakaraang taon matapos isaalang-alang ang implasyon, kahit bumalik sa paglago ang tunay na sahod noong Enero. Ipinakita ng pagbaba ng paggasta ng sambahayan kung paanong maaaring matagalan bago humantong sa mas malakas na konsumo ang pagbuti ng kapangyarihang bumili.
Nagdudulot ng dagdag na pasanin ang mas mataas na interest rate dahil itinataas nito ang ilang gastos sa pangungutang. Kailangang timbangin ng mga negosyong nagpapasya kung mamumuhunan ang gastos sa pagpopondo laban sa mga inaasahang benta, sahod at gastos sa materyales. Sinisikap ng BOJ na pabagalin ang labis na pagtaas ng presyo nang hindi pinahihina ang demand hanggang sa mapinsala ang pagbangon ng ekonomiya.
Kasabay ng rekord na kita ng mga korporasyon, nominal na output ng ekonomiya at kita sa buwis ang pagtaas ng presyo. Hindi pantay ang pakinabang na natatanggap ng mga tao, gayunman, kaya mas kapaki-pakinabang sa mga pamilya ang ugnayan ng sahod at gastusin ng sambahayan kaysa ang milestone sa implasyon lamang.
Mas Maingat ang Pamahalaan sa Pagtatapos ng Deflation
Nagpayo ng pag-iingat si Minoru Kiuchi, ministro ng Economic and Fiscal Policy, sa pormal na pagdedeklarang tapos na ang deflation, ang tuluy-tuloy na pagbaba ng presyo na ilang taon ding naging problema ng Japan. Sinabi niyang kailangang maingat na magpasya ang pamahalaan at makatiyak na hindi muling babagsak ang ekonomiya.
Tungkol ang agarang pasya ng BOJ sa kung naabot na ng pinagbabatayang implasyon ang target nito at kung paano dapat tumugon ang patakaran sa pananalapi. Tinutugunan naman ng panukalang deklarasyon ng pamahalaan ang katatagan ng mas malawak na paglayo ng Japan sa bumababang presyo. Magkaugnay ang mga pasya ng dalawang institusyon, pero magkaiba ang layunin ng mga ito.
Tumanggi si Kiuchi na sabihin kung babaguhin ang magkasanib na pahayag noong Enero 2013 matapos magdeklara ang pamahalaan, at tinawag niyang hipotetikal ang tanong. Walang ibinigay na iskedyul para sa posibleng pagbabago.
Inilarawan ni Hiroshi Nakaso, dating deputy governor ng BOJ, ang pagbabago sa ekonomiya ng Japan sa isang kamakailang podcast:
Sa wakas ay nalagpasan na natin ang deflation at lumilipat na ang ekonomiya sa isang rehimeng may implasyon.
Nanawagan din si Nakaso ng matibay na estratehiya ng pamahalaan para sa paglago kapag naabot na ang target. Higit pa sa sentral na bangko ang itinuturong pananagutan ng kanyang argumento: kailangan ng paglago ng ekonomiya kasabay ng mas matatag na mga presyo para sa pangmatagalang pagbuti ng antas ng pamumuhay.
Ano ang Susubaybayan ng mga Mamumuhunan sa Oktubre 30
Batay sa mga pahayag gayundin sa interest rate huhusgahan ang pasya sa Oktubre. Hahanapin ng mga mamumuhunan ang matibay na pagtatasa na malawakang umabot na sa 2% ang pinagbabatayang implasyon, mas mariing babala tungkol sa labis na pagtaas ng presyo, at mga pagbabago sa mga pagtataya ng bangko.
Pagtutuunan din ng pansin ang botohan matapos ang hatian noong Setyembre na pito laban sa dalawa. Maaaring makaapekto sa mga inaasahan kung gaano kabilis susunod ang iba pang pagtaas ang mga pagkakaiba ng pananaw ng siyam na miyembro ng lupon tungkol sa implasyon at bilis ng paghihigpit sa patakaran.
Nagpalitan ang yen sa humigit-kumulang 157.84 kada dolyar noong umaga ng Oktubre 29 matapos panatilihing hindi nagbabago ng US Federal Reserve ang patakaran nito. Itinataas ng mahinang yen ang halaga sa yen ng mga inaangkat na produkto at gasolina, na nagdaragdag ng panibagong presyon sa mga negosyo at mamimili sa Japan.
Darating ang pagtatasa ng BOJ sa gitna ng mas malawak na pangamba sa gastos sa enerhiya at pandaigdigang demand, kabilang ang pamumuhunang kaugnay ng artificial intelligence. Mas tiyak ang agarang pagsubok para sa Japan: kung susuportahan ng sahod, paggasta at mga presyo ng negosyo ang implasyong malapit sa 2% habang unti-unting inaalis ng bangko ang suporta nito sa pananalapi.
Ang pulong sa Disyembre 17–18 ang susunod na nakatakdang pagdedesisyon. Bago iyon, makakatulong ang mga ilalabas na datos pang-ekonomiya at kondisyon ng pamilihan sa pagtukoy kung hahantong ang inaasahang paghinto sa Oktubre sa rate na 1.5% sa Disyembre o sa mas matagal na paghihintay.
Mahahalagang Punto
- Inaasahang pananatilihin ng BOJ ang policy rate nito sa humigit-kumulang 1.25% sa pulong sa Oktubre 29–30.
- Maaaring hatulan ng bangko na malawakang naabot na ng pinagbabatayang implasyon ang 2% na target na itinakda noong Enero 2013.
- Kapwa 2.1% ang headline at pangunahing implasyon ng mga bilihin para sa mamimili noong Setyembre; 2.4% naman ang implasyong hindi kasama ang sariwang pagkain at enerhiya.
- Humigit-kumulang 83% ng mga ekonomista sa isang sarbey ang umaasa ng pagtaas ng rate sa Disyembre.
- Makaaapekto sa mga susunod na pasya ang paglago ng sahod, paggasta ng sambahayan at epekto ng mga naunang pagtaas.
- Nais ng pamahalaan na matiyak na hindi babalik ang Japan sa deflation bago gumawa ng pormal na deklarasyon.
- Disyembre 17–18 ang susunod na nakatakdang pulong sa patakaran ng BOJ.