Nagtakda ang Hong Kong ng mas huling target para mapabilis ang settlement
Plano ng Hong Kong Exchanges and Clearing Limited na paikliin sa isang araw ng negosyo ang settlement cycle ng cash market nito sa ikalawang kalahati ng 2028. Ipinagpaliban ito mula sa naunang panukalang ikaapat na quarter ng 2027 upang mabigyan ng mas maraming panahon sa paghahanda ang mga kalahok sa merkado.
Mga Nilalaman
- Nagtakda ang Hong Kong ng mas huling target para mapabilis ang settlement
- Ano ang nagbabago kapag mas maagang na-settle ang isang transaksyon?
- Pagkakabuo ng iskedyul
- Mas mahabang oras ng pagproseso at mga bagong kasangkapan sa settlement
- Bakit mas maigsi ang palugit para sa mga mamumuhunan sa ibang bansa
- Mga pangangailangan ng maliliit na mamumuhunan at broker
- Tinutukoy ng mga bangko at grupo ng industriya ang mga praktikal na hamon
- Nangangailangan ng koordinadong pagbabago ang Stock Connect at mga ETF
- Nagdudulot ng mga benepisyo at dagdag na gawain ang pandaigdigang pag-aayon
- Mahahalagang Punto
Ang mga konklusyon ng konsultasyon ng HKEX, na inanunsyo noong Oktubre 16, 2026, ay ibinatay sa 109 natatanging tugon mula sa mga broker, custodian, investment manager, asosasyon ng industriya, tagapagbigay ng teknolohiya, mamumuhunan at iba pang stakeholder. Malawak ang suporta ng mga tumugon sa paglipat mula sa kasalukuyang T+2 cycle tungo sa T+1, bagaman tinukoy nila ang mga praktikal na pangangailangan sa pagpopondo, pagkakaroon ng mga securities, automation at koordinasyon.
Hindi pa itinatakda ang eksaktong petsa ng paglulunsad. Nakadepende ang pagpapatupad sa pag-apruba ng mga regulator at kahandaan ng merkado; isasagawa muna ang mga pagsusuri at pagtatasa ng kahandaan ng industriya bago ang paglipat.
Para sa mga mamumuhunan, simple ang pangunahing pagbabago: matatanggap nila nang mas maaga nang isang araw ng negosyo ang pera mula sa pagbebenta ng share, at kailangan din nilang magbayad nang mas maaga nang isang araw ng negosyo para sa binili nila. Sa likod ng pagbabagong ito ay ang malawakang pagsasaayos ng mga prosesong nag-uugnay sa mga mamumuhunan, broker, bangko, custodian at clearing house.
Inilarawan ni Bonnie Y Chan, Chief Executive Officer ng HKEX, ang inaasahang mga benepisyo nang ipahayag ang roadmap:
Sa pagbabawas ng panganib sa settlement, pagpapahusay ng episyensiya ng kapital at pagpapalakas ng katatagan ng merkado, higit na magiging kaakit-akit at magkakaugnay ang mga merkado ng Hong Kong sa ilalim ng T+1, habang patuloy na umaayon ang aming imprastraktura sa pagbabago ng mga pangunahing pandaigdigang merkado.
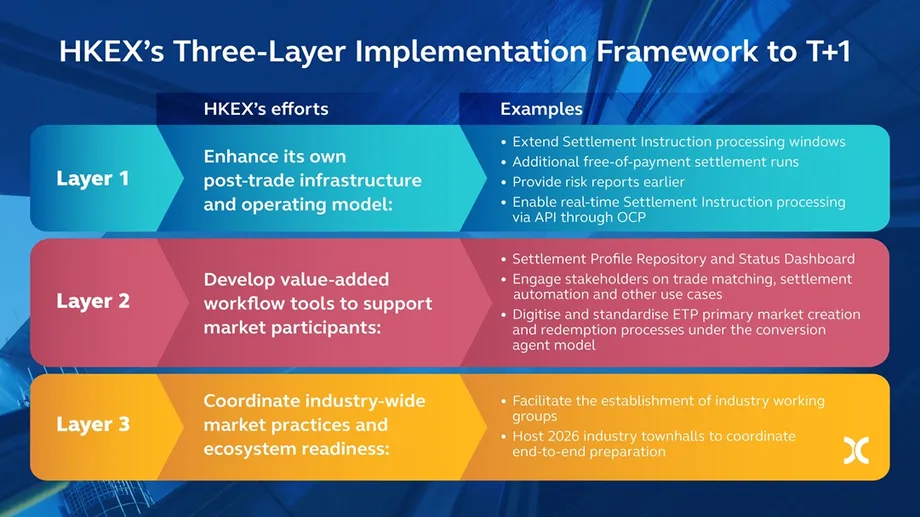
Tutuon ang HKEX sa tatlong magkakaugnay na larangan: pag-upgrade ng sarili nitong imprastraktura, pagbuo ng mga kasangkapan para mapahusay ang mga daloy ng trabaho sa settlement, at pag-uugnay ng mga kaayusan sa buong industriya. Lilipat din sa T+1 kasabay ng lokal na merkado ang mga transaksyon ng Southbound Stock Connect, na nagbibigay-daan sa mga mamumuhunan mula sa Mainland na bumili ng mga kwalipikadong Hong Kong securities.
Ano ang nagbabago kapag mas maagang na-settle ang isang transaksyon?
Nagaganap ang isang transaksyon kapag nagkasundo ang mamimili at nagbebenta na magpalitan ng securities sa isang presyo. Kinukumpleto ng settlement ang transaksyon sa pamamagitan ng paglilipat ng securities at pera. Ang letrang T ay tumutukoy sa araw ng kalakalan; ipinapakita naman ng numero kung ilang araw ng negosyo pagkaraan nito magaganap ang settlement.
Sa kasalukuyan, ang biling ginawa sa Lunes ay ise-settle sa Miyerkules, kung walang kasamang holiday. Sa ilalim ng T+1, ise-settle ito sa Martes. T+2 ang sinusunod sa Hong Kong mula pa noong 1992, ayon sa papeles para sa talakayan noong Hulyo 2025 ng HKEX.
Ayon sa HKEX, nababawasan ng mas maagang pagkumpleto ng mga transaksyon ang halaga ng mga transaksyong naghihintay ma-settle at umiiksi ang panahong maaaring lumitaw ang problema sa pagbabayad o paghahatid. Mas maaga ring maibabalik sa mga mamumuhunan ang kanilang pera, at maaaring mas kaunting kolateral ang kailangang ilaan ng mga tagapamagitan bilang proteksiyong pinansyal laban sa mga natitirang panganib.
Binanggit sa papeles para sa talakayan ang iniulat na 23% na pagbaba sa mga margin ng clearing house sa US matapos lumipat sa T+1 ang bansa. Nakadepende sa lokal na mga padron ng kalakalan at kaayusan sa pamamahala ng panganib ang anumang matitipid sa Hong Kong. Mataas na ang episyensiya ng settlement sa Hong Kong: ayon sa papeles, umabot sa 99.88% hanggang 99.95% ang pang-araw-araw na average na episyensiya ng Continuous Net Settlement stock positions noong 2024.
Pagkakabuo ng iskedyul
Pormal na sinimulan ng HKEX ang mga talakayan noong Hulyo 2025 at inilathala ang detalyadong konsultasyon noong Abril 2026. Iminungkahi sa papeles para sa konsultasyon noong Abril 2026 ang pagpapatupad sa ikaapat na quarter ng 2027, na magbibigay ng humigit-kumulang 15 buwan mula sa paglalathala ng mga detalyadong espesipikasyon.
Itinakda ang mas huling target bilang tugon sa mga kahilingang magkaroon ng mas mahabang panahon sa paghahanda. Pinagsasama na ngayon ng iskedyul ang paghahatid ng imprastraktura, pagpapaunlad ng mga kalahok at pagsusuri:
- Hulyo 16, 2025: Inilathala ng HKEX ang papeles para sa talakayan; nagtapos ang pagsusumite ng mga tugon noong Setyembre 1.
- Abril 2026: Kumonsulta ang HKEX tungkol sa modelo ng operasyon at iskedyul; itinakda ang Mayo 18 bilang huling araw ng pagsusumite ng mga tugon.
- Oktubre 16, 2026: Inanunsyo ng HKEX ang mga konklusyon ng konsultasyon at target na ikalawang kalahati ng 2028.
- Sa 2026: Nakaplano ang mga pagtitipon ng industriya at aktibidad ng mga working group upang ipaliwanag ang mga kaayusan at iugnay ang paghahanda.
- Unang kalahati ng 2027: Nakatakda sa roadmap ang mga interface at functionality ng Orion Cash Platform para sa mga real-time na instruksiyon sa settlement.
- Ikalawang kalahati ng 2027: Nakatakdang buuin at ihanda ng mga kalahok ang kanilang mga sistema.
- Unang kalahati ng 2028: Nakatakdang magsagawa ang mga kalahok ng sarili nilang mga pagsusuri.
- Ikalawang kalahati ng 2028: Target ng HKEX ang paglipat, alinsunod sa kahandaan at pag-apruba.
Mahigit 60 pormal na tugon ang natanggap sa naunang proseso ng talakayan. Ang 109 natatanging tugon ay mula sa sumunod na konsultasyon, na humingi ng mga pananaw sa mas detalyadong panukala.
Mas mahabang oras ng pagproseso at mga bagong kasangkapan sa settlement
Binabago ng unang bahagi ng pagpapatupad ng HKEX ang imprastrakturang ginagamit pagkatapos ng kalakalan. Kabilang sa mga planong hakbang ang pagpapahaba ng oras para sa pagproseso ng mga instruksiyon sa settlement, pagdaragdag ng mga paglilipat ng securities nang walang kasabay na pagbabayad, at mas maagang mga ulat sa panganib at update sa pamamagitan ng mga application programming interface o API. Nagbibigay-daan ang mga API sa mga computer system na awtomatikong magpalitan ng impormasyon.
Suportado ng Orion Cash Platform ang paglalagay ng instruksiyon, mga update sa status at pagtutugma nang real time. Tinitiyak ng pagtutugma na nagkakasundo ang mga panig sa mga detalyeng kailangan para makumpleto ang paglilipat. Kapag mas maagang natukoy ang hindi pagtutugma, mas may panahon ang mga kumpanya para itama ito bago ang settlement.
Magbibigay-daan ang mga karagdagang settlement run na walang bayad para sa paghahanda sa ganap na 8pm at 10pm sa araw ng kalakalan, at 8am sa susunod na araw ng negosyo, oras sa Hong Kong. Pinapahintulutan ng mga run na ito ang paglilipat ng securities sa labas ng regular na oras ng pagbabayad ng pera, bago ang karaniwang mga batch ng settlement.
Pinanatili sa panukala noong Abril ang apat na regular na batch ng settlement sa 10:30am, tanghali, 2pm at 3:45pm. Iminungkahi rin nitong buuin ang Final Clearing Statement sa ganap na 8pm sa araw ng kalakalan sa halip na 2pm sa susunod na araw ng negosyo, upang mas maagang makumpirma ng mga kalahok sa clearing ang kanilang mga posisyon.
Iminungkahi rin ng panukala na pahabain ang oras ng pagpasok ng mga instruksiyon hanggang 10pm at ang pagtutugma hanggang 9:30pm sa araw ng kalakalan, kumpara sa kasalukuyang mga deadline na 7pm at 6pm. Tumutukoy ang mga detalyadong oras na ito sa panukala noong Abril; nakatuon naman ang roadmap noong Oktubre sa pagpino ng modelo ng operasyon at paglalabas ng mga karagdagang teknikal na espesipikasyon.
Kabilang sa ikalawang bahagi ng pagpapatupad ng HKEX ang Settlement Profile Repository at Status Dashboard. Naglalaman ang Standing Settlement Instructions, na karaniwang pinaikli bilang SSIs, ng paulit-ulit na mga detalye kung saan dapat ihatid ang securities o pera. Makakatulong sa mga kumpanya ang mas maayos na pagpapanatili ng mga instruksiyon at iisang tanaw sa progreso para mas maagang matukoy ang mga error at hindi pa tapos na paglilipat.
Bakit mas maigsi ang palugit para sa mga mamumuhunan sa ibang bansa
Mahigit 60% ng turnover ng cash market sa Hong Kong ay mula sa mga pandaigdigang institusyonal na mamumuhunan, ayon sa papeles para sa konsultasyon noong Abril. Dahil sa malaking papel nila, sentrong usapin sa disenyo ang mga time zone, hindi lamang problemang nakaaapekto sa maliit na grupo ng mga kostumer sa ibang bansa.
Nauuna ang Hong Kong nang 13 oras sa East Coast ng US at 16 oras sa West Coast kapag walang daylight saving time, ayon sa papeles noong Hulyo 2025. Kaya maaaring kailanganin ang atensiyon sa mga gawaing nakumpleto pagkatapos ng sesyon ng kalakalan sa Hong Kong bago magsimula ang karaniwang araw ng trabaho sa Amerika.
Inilalarawan ng HKEX bilang T+0 timeline para sa pagpopondo, alokasyon at kumpirmasyon ang praktikal na pangangailangan ng ilang pandaigdigang kumpanya. Ang alokasyon ay paghahati ng malaking transaksyon sa mga investment fund o account na kinabibilangan nito. Tinitiyak naman ng kumpirmasyon ang mga napagkasunduang detalye. Kailangang matapos ang dalawang hakbang nang sapat ang aga upang makarating sa settlement ang tamang securities at pera.
Maaaring kailanganin ng ilang kumpanya sa West Coast ng North America na may mga kawani sa trabaho tuwing Linggo ng hapon upang lutasin ang mga eksepsiyon bago ang mga settlement sa Hong Kong sa Lunes. Mapapanatili ng awtomatikong komunikasyon ang karaniwang pagproseso kahit wala sa oras ng opisina, habang aaksyunan ng mga tao ang mga problemang nangangailangan ng pagpapasya.
Nagdudulot din ng dagdag na deadline ang pagpapalit ng currency. Ayon sa papeles para sa talakayan ng HKEX, karaniwang nagse-settle pagkalipas ng dalawang araw ng negosyo ang maraming transaksyon sa foreign exchange na may kinalaman sa dolyar ng Hong Kong at offshore renminbi. Kailangang isaayos ng mamumuhunang bumibili ng securities na ise-settle sa loob ng isang araw ng negosyo ang pagpopondo sa currency upang dumating ito sa tamang oras.
Maaari ring magkaroon ng hindi pagtutugma sa pagitan ng mga merkado. Kung nagbebenta ang isang mamumuhunan ng securities sa isang T+2 market at bumibili naman sa T+1 market, kakailanganin niyang bayaran ang binili isang araw ng negosyo bago matanggap ang nalikom sa benta. Lumilikha ito ng kakulangan sa pondo sa magdamag, kaya kailangan ng magagamit na cash o pansamantalang financing.
Mga pangangailangan ng maliliit na mamumuhunan at broker
Kaunti lamang ang magiging pagbabago sa pagpopondo ng mga binili para sa maliliit na mamumuhunang may sapat na pera sa kanilang mga account bago makipagkalakalan, ayon sa HKEX. Mas kaunti na ang panahon ng mga kostumer na nagbabayad pagkatapos maglagay ng order para maglipat ng pera. Isang araw ng negosyo namang mas maaga matatanggap ng mga nagbebenta ang kanilang nalikom.
Nangangailangan ng partikular na atensiyon ang mga tsekeng papel. Ayon sa papeles noong Abril, kailangang ideposito ang mga tseke sa araw ng kalakalan bago ang mga kaugnay na deadline ng bangko dahil ise-settle ang mga idinepositong tseke sa susunod na araw ng trabaho. Kaya magiging mahalaga sa mga kostumer na umaasa rito ang mga deadline ng pagpopondo ng broker at oras ng pagproseso ng bangko.
Tinalakay ni Joseph Chan, Acting Secretary for Financial Services and the Treasury ng Hong Kong, ang paghahanda sa isang tugon sa Legislative Council noong Oktubre 7. Sinabi niyang isasaalang-alang ng HKEX ang mga praktikal na pangangailangan ng mas maliliit at katamtamang laki ng broker sa pagtatakda ng iskedyul ng pagpapatupad, at magbibigay ito ng sapat na panahon para sa paghahanda at pagsusuri.
Inilarawan sa tugon ng pamahalaan ang mga teknikal na espesipikasyon, gabay sa operasyon, briefing, standardisasyon at suporta sa pagsusuri. Sinabi rin nitong hihikayatin ang HKEX at Investor and Financial Education Council na palakasin ang pampublikong edukasyon tungkol sa pagpopondo at iba pang pagbabago sa kalakalan at settlement.
Hindi lamang software ang kailangang suriin ng mas maliliit na broker. Kailangan nila ng mga kawani na makalulutas sa mga nahuling instruksiyon, mga pamamaraang tutukoy sa kakulangan sa pondo ng kliyente, at maaasahang ugnayan sa mga bangko at custodian. Mas kaunti na ang panahon para itama ang mga pagkakamaling hinaharap nila ngayon sa mas maikling cycle.
Tinutukoy ng mga bangko at grupo ng industriya ang mga praktikal na hamon
Sinimulan ng Hong Kong Monetary Authority noong Agosto 2025 ang paghikayat sa mga bangko na maghanda. Sinabi sa liham nito para sa paghahanda ng mga bangko, na nilagdaan ni Carmen Chu, Executive Director of Banking Supervision, na marami sa mga awtorisadong institusyon ang nagtuturing na handa na sila dahil sa karanasan sa mga T+1 o T+0 market sa ibang bansa.
Gayunman, hiniling ng HKMA sa mga bangko na suriin ang kanilang operasyon, liquidity, pagpopondo at serbisyo sa kostumer, lalo na para sa mga pandaigdigang mamumuhunan. Inaasahang maglalaan ng mga mapagkukunan ang mga bangko kung kinakailangan, makikipagtulungan sa mga service provider at vendor ng sistema, at lalahok sa pagsusuri ng industriya.
Sinuportahan ng Hong Kong Securities & Futures Professionals Association sa pormal nitong tugon sa konsultasyon noong Mayo 18, 2026 ang naunang target na ikaapat na quarter ng 2027. Inirekomenda sa tugon, na nilagdaan ni Chairman Mofiz Chan, na magsagawa ng hindi bababa sa dalawang simulation test ng merkado sa unang bahagi ng 2027 para sa normal na operasyon at mga kondisyong matindi ang stress.
Nagbabala rin ang asosasyon na mananatili ang mga pagkaantala kung patuloy na manu-manong dadaan sa ilang antas ng custody ang mga instruksiyon, kahit pahabain pa ang oras ng operasyon ng mga sistema. Maaaring kabilang sa mga pandaigdigang pamumuhunan ang fund manager, global custodian, lokal na custodian at broker, na bawat isa ay nagsusuri at nagpapasa ng impormasyon.
Kabilang sa mga rekomendasyon nito ang mas maagang mga teknikal na pamantayan, regular na pagsusuri ng kahandaan, pagsasanay at mas mahigpit na kontrol sa datos ng settlement. Tinutugunan ng ikatlong bahagi ng roadmap noong Oktubre ang koordinasyon ng industriya sa pamamagitan ng mga working group na magsusuri sa pagpapahiram ng securities, pagpopondo, liquidity, foreign exchange at mga holiday kaugnay ng currency. Mga dependency ang mga ito na hindi malulutas ng pag-upgrade lamang ng sistema ng palitan.
Nangangailangan ng koordinadong pagbabago ang Stock Connect at mga ETF
Lilipat sa T+1 kasabay ng Hong Kong ang Southbound Stock Connect. Makikipagtulungan ang HKEX sa China Securities Depository and Clearing Corporation at iba pang stakeholder sa paglipat. Umabot sa 23% ng turnover sa Hong Kong ang southbound trading noong unang kalahati ng 2025, ayon sa papeles para sa talakayan.
Nananatili sa mga kaayusan ng settlement sa Mainland ang Northbound Stock Connect, na nagbibigay-daan sa mga mamumuhunan na makipagkalakalan ng mga Mainland securities sa pamamagitan ng Hong Kong. Hindi rin saklaw ng pangkalahatang pagbabago sa T+1 sa panukala noong Abril ang mga initial public offering at ang paglalabas at pinal na settlement ng mga structured product.
Nangangailangan ng dagdag na koordinasyon ang mga exchange traded fund dahil nakaugnay ang kalakalan ng kanilang mga unit sa paglikha at pagtubos sa mga ito. Dinadagdagan ng paglikha ang mga unit ng ETF, samantalang inaalis naman ng pagtubos ang mga ito, sa pamamagitan ng mga kaayusang kinasasangkutan ng mga participating dealer at ng mga asset o cash ng pondo.
Umabot sa 16% ng turnover ng cash market sa Hong Kong ang mga exchange traded product noong unang kalahati ng 2025. Plano ng HKEX na magtayo ng platform para sa ETP upang gawing digital at istandardisado ang paglikha at pagtubos sa ETF sa ilalim ng modelo ng conversion agent, at tulungan ang merkadong ito na umangkop kasabay ng karaniwang kalakalan sa palitan.
Ayon sa konsultasyon noong Abril, dapat iayon sa T+1 ang settlement sa pangunahing merkado ng ETF kung magagawa, o ilapit ito hangga't maaari. Hindi saklaw ng pangkalahatang modelo sa papeles para sa talakayan noong Hulyo 2025 ang pangunahing paglikha at pagtubos; nagtakda naman ang sumunod na panukala ng partikular na layuning iayon ang aktibidad na ito.
Maaaring magkaiba ang oras ng settlement ng mga unit ng ETF at ng mga pinagbabatayang pamumuhunan nito sa ibang bansa. Maaaring maantala ang paglikha kapag nahuli ang paghahatid ng bahagi ng basket ng mga asset, kaya maaaring kapusin ang market maker sa mga unit na kailangan upang makumpleto ang isang benta. Nahaharap din sa katulad na hamon ang pagpapahiram ng securities dahil kailangang maibalik sa mas maikling palugit ang mga hiniling na iuwi na share.
Nagdudulot ng mga benepisyo at dagdag na gawain ang pandaigdigang pag-aayon
Ganap na lumipat sa T+1 ang India noong Enero 27, 2023, matapos ang unti-unting pagpapatupad. Sumunod ang Estados Unidos at iba’t ibang merkado sa Amerika noong Mayo 28, 2024. Itinatakda sa konsultasyon ng HKEX noong Abril ang Oktubre 11, 2027 bilang nakaplanong petsa ng paglipat ng European Union at European Economic Area, United Kingdom at Switzerland.
Itinutulak ng binagong target ng Hong Kong ang paglipat nito lampas sa mga planong ito sa Europa. Kailangang bigyan ng dagdag na panahon sa paghahanda ang mga pandaigdigang kumpanyang sabay-sabay na humaharap sa mga pagbabago sa ilang merkado, gayundin ang mga lokal na broker, bangko at tagapagbigay ng teknolohiya na umaangkop sa sarili nilang mga sistema.
Nanawagan din si Julia Leung, Chief Executive Officer ng Securities and Futures Commission, para sa higit na automation at mas matibay na proseso ng operasyon habang isinusulong ng Hong Kong ang T+1. Hiwalay dito, pinag-aaralan ng Hong Kong ang mas mahabang oras ng kalakalan, simula sa mga derivative. Hindi binabago ng panukala sa T+1 noong Abril ang paglalagay ng order, oras ng kalakalan at pagsasagawa ng transaksyon.
Umaabot din sa mga corporate event at administrasyon ang iba pang iminungkahing pagbabago. Ililipat ng panukala sa papeles noong Abril sa huling petsa ng rehistrasyon o naaangkop na petsa ng pagtatala ang araw kung kailan magsisimulang ikalakal ang mga share nang wala na ang karapatan sa isang benepisyo, gaya ng dibidendo. Iminumungkahi rin nitong isulong nang isang araw ng negosyo ang pagsusumite ng form SD-1 at pagbabayad ng stamp duty.
Kaya pinagsasama ng roadmap ng HKEX ang dalawang layunin: paikliin ang panahong hindi pa tapos ang mga transaksyon at tiyaking makukumpleto ng bawat kalahok ang kinakailangang gawain sa mas maikling panahong iyon. Ikalawang kalahati ng 2028 ang target; kahandaan ang tutukuyin ng mga sistema, kaayusan sa pagpopondo, wastong mga instruksiyon at koordinadong pagsusuri.
Mahahalagang Punto
- Target ng HKEX na ipatupad ang T+1 settlement sa cash market sa ikalawang kalahati ng 2028, mas huli kaysa sa naunang panukalang ikaapat na quarter ng 2027.
- Nakatanggap ang konsultasyon ng 109 natatanging tugon at nakita rito ang malawak na suporta sa mas mabilis na settlement.
- Kailangang magbayad nang mas maaga nang isang araw ng negosyo ang mga mamimili, habang isang araw ng negosyo ring mas maaga matatanggap ng mga nagbebenta ang kanilang nalikom.
- Saklaw ng mga planong pagbabago ang imprastraktura, mga kasangkapan sa datos ng settlement, daloy ng trabaho ng ETF at koordinasyon ng industriya.
- Lilipat kasabay ng Hong Kong ang Southbound Stock Connect; mananatili naman sa mga kaayusan ng Mainland ang Northbound trading.
- Nakadepende ang eksaktong petsa ng paglulunsad sa pag-apruba ng mga regulator at kahandaan ng merkado; mauuna ang pagsusuri at pagtatasa ng kahandaan bago ang pagpapatupad.