Mabilis na paggamit kasabay ng pagdami ng nalulugi sa mga scam
Nila-lock ng mga kustomer ng bangko sa Singapore ang mahigit S$30 bilyon para hindi mapasakamay ng mga scammer ang kanilang ipon. Mahigit 370,000 katao na ang gumamit ng mga money lock tool pagsapit ng Hunyo 30. Ipinapakita ng mga bilang ang mabilis na paglaganap ng serbisyong ito sa bansa mula nang ilunsad ito noong huling bahagi ng 2023. Ipinahihiwatig din ng mga ito kung gaano kaseryoso ang pagtingin ng mga bangko at kustomer sa pagdami ng mga scam gamit ang phishing, malware at social engineering. Simple ang pangunahing konsepto: maaaring ihiwalay ng mga tao ang bahagi ng kanilang deposito sa loob ng bank account, at hindi maililipat sa digital na paraan ang naka-lock na pondo kahit mapasakamay ng kriminal ang telepono o mga kredensyal sa online banking ng may-ari.
Mga Nilalaman
- Mabilis na paggamit kasabay ng pagdami ng nalulugi sa mga scam
- Kung paano gumagana ang money lock
- Mga bangkong nag-aalok nito at pagkakaiba ng kanilang mga sistema
- Mga lokal na bangkong DBS, OCBC at UOB
- Mga dayuhang bangko at iba pang retail provider
- Mga digital bank at bagong teknolohiya
- Sino ang gumagamit ng money lock at gaano kalaki ang kanilang sine-secure
- Mga patunay na napipigilan ng feature ang pagkalugi
- Hindi napipigilan ng money lock ang lahat, at iba pang hakbang laban sa scam
- Mga praktikal na hakbang para magamit nang wasto ang money lock
- Mga susunod na hakbang para sa mga bangko at kustomer
- Sa kabuuan
Inilunsad ang mga unang bersyon noong Nobyembre 2023 sa DBS, OCBC at UOB. Pagsapit ng kalagitnaan ng 2024, lumaganap na ang feature sa iba pang malalaking bangkong pang-retail, kabilang ang Citibank, CIMB Singapore, Bank of China Singapore, Standard Chartered, Maybank at HSBC. Noong 2025, sinimulan na rin ng mga digital bank na nagseserbisyo sa mga retail customer, gaya ng GXS Bank, MariBank at Trust Bank, ang paglulunsad ng sarili nilang mga bersyon. Nakipag-ugnayan ang Monetary Authority of Singapore (MAS) sa mga bangko upang palawakin sa buong industriya ang mga opsiyon sa money lock at pagbutihin ang proseso ng pagse-set up at pag-unlock ng pondo.
Bumilis ang paggamit nito habang dumarami ang nalulugi sa mga scam. Iniulat ng Singapore Police Force na umabot sa humigit-kumulang S$1.1 bilyon ang mga nalugi sa scam noong 2024, at ipinakita ng opisyal na datos na hindi bababa sa S$385.6 milyon ang nawala sa unang kalahati pa lamang ng 2024. Dahil dito, mas pinaigting ng MAS at sektor ng pagbabangko ang paggamit ng mga tool na nagpapahirap sa mga mapanganib na transaksiyon, lalo na yaong sinisimulan gamit ang mga nakompromisong device. Nasa sentro ng hakbang na ito ang money lock, kasabay ng mas matibay na authentication, mga alerto sa transaksiyon at kill switch na nagyeyelo sa lahat ng digital banking hanggang mabawi ng kustomer ang kontrol sa account.
Kung paano gumagana ang money lock
Pinahihintulutan ng money lock ang mga kustomer na pumili ng halagang hindi maililipat mula sa kasalukuyan o naka-link nilang account sa pamamagitan ng online o mobile banking. Hinaharang ang mga transfer, bayad at digital withdrawal mula sa naka-lock na bahagi. Para ma-access ang perang ito, kailangang i-unlock ito sa mas ligtas na paraan, na karaniwang nangangailangan ng pisikal na hakbang na hindi kayang gawin ng mga kriminal nang malayuan. Dinisenyo ng mga bangko ang proseso upang pabagalin ang mga mapanganib na transaksiyon at matiyak na mabibigo ang tangkang pagnanakaw kung walang personal na beripikasyon. Patuloy na kumikita ng umiiral na interes sa kaukulang account ang naka-lock na pondo. Sa ilang kaso, gaya ng ilang bonus interest account o time deposit, nananatili rin ang mga tuntunin sa bonus interest ng naka-lock na pondo.
Nagkakaiba-iba ang proseso ng pag-unlock sa bawat bangko. May ilang nangangailangan ng pagpunta sa sangay ng bangko dala ang mga dokumento ng pagkakakilanlan. Pinahihintulutan naman ng iba ang pag-unlock sa ATM gamit ang pisikal na card at PIN. Nagpapatupad ang ilang institusyon ng palugit bago ma-withdraw ang pondo matapos itong i-unlock. Nagdagdag ang mga digital bank ng sarili nilang pananggalang, gaya ng pag-tap ng card sa teleponong may near field communication at paglalagay ng karagdagang passcode, na sinusundan ng sapilitang paghihintay bago makapag-withdraw. Iisa ang layunin ng buong industriya: hindi ma-access ng magnanakaw na nakumbinsi ang biktima na mag-install ng malware o magbigay ng one-time code ang naka-lock na pondo, dahil kailangan sa huling hakbang ang pisikal na presensiya ng may-ari ng account o isang kontrol na hindi kayang isagawa ng umaatake nang malayuan.
Sa unang yugto ng paglulunsad, sinabi ng MAS na pinagbubuti ng mga bangko ang karanasan ng gumagamit. Halimbawa, pinahihintulutan na ang mga kustomer na mag-lock ng pera sa mismong account sa halip na mangailangan ng hiwalay na account. Sinabi ng regulator sa Parliament na ligtas ang mga naka-lock na balanse laban sa mga phishing at malware scheme na nagdulot ng problema sa mga gumagamit. Gaya ng sinabi ng sentral na bangko sa isang opisyal na tugon, wala pang kasong may pondong nasa ilalim ng money lock na nanakaw sa pamamagitan ng mga paraang ito.
Sa ngayon, wala pang naiulat na phishing o malware scam na kinasangkutan ng pondong nasa ilalim ng Money Lock.
Nakatulong ang kombinasyon ng dagdag na hadlang at mga nakapagpapalakas-loob na resulta upang palawakin ang paggamit nito noong 2024 hanggang 2025.
Mga bangkong nag-aalok nito at pagkakaiba ng kanilang mga sistema
Available na ngayon ang money lock sa malalaking retail institution sa Singapore. Naunang naglunsad nito ang tatlong lokal na bangko na DBS, OCBC at UOB. Pagsapit ng huling bahagi ng 2024, sumali ang Citibank, HSBC, Maybank at Standard Chartered, at inilunsad din ng Bank of China Singapore at CIMB Singapore ang kani-kanilang bersyon. Noong 2025, nag-alok na rin ng mga tool ang mga digital bank na GXS Bank, MariBank at Trust Bank, gamit ang sarili nilang mga app at paraan ng authentication. Dahil dito, malawak na ang abot nito sa mga retail customer, at nagkakaiba ang mga opsiyon ayon sa disenyo ng produkto at mga kontrol sa panganib ng bawat bangko.
Mga lokal na bangkong DBS, OCBC at UOB
DBS ang tawag sa bersyon nito ay digiVault. Matapos ang mga unang pagsubok na nangangailangan ng hiwalay na vault account, pinalawak ng DBS ang tool upang makapag-lock ng pondo ang mga kustomer sa kasalukuyan nilang account habang patuloy na kumikita ng umiiral na interes. Iniulat ng bangko na malakas ang paggamit nito sa iba’t ibang demograpikong grupo, at patuloy nitong pinalalawak ang mga panseguridad na kontrol na pinamamahalaan ng kustomer, kasabay ng money lock. Karaniwang nangangailangan ang pag-unlock ng personal na pagpunta sa sangay ng bangko, na nagbibigay ng sinadyang paghinto bago ma-withdraw ang pondo.
Isinama ng OCBC ang money lock sa mga kasalukuyang account, savings account at time deposit. Sa unang dalawang buwan matapos itong ilunsad, mahigit 30,000 kustomer ang gumamit ng feature para mag-lock ng mahigit S$3.3 bilyon. Nang maglaon, pinalawak ng OCBC ang feature sa mga time deposit upang maharang ang digital access sa mga fixed deposit at ma-unlock ang mga ito sa ATM gamit ang card at PIN o sa sangay ng bangko. Patuloy na tumaas ang paggamit nito hanggang 2025. Iniulat ng OCBC na pagsapit ng huling bahagi ng Agosto, halos S$13 bilyon na ang naka-lock sa mahigit 108,000 account. Ayon sa bangko, karamihan sa mga tao ay nagla-lock ng sobrang pondo habang nag-iiwan ng halagang hindi naka-lock para sa mga bayarin at emerhensiya.
Noong una, hinihingi ng UOB sa mga kustomer na magbukas ng hiwalay na money lock account, at sinabi nitong pinag-aaralan ang pagdaragdag ng feature sa mga kasalukuyang account. Maaaring mag-unlock sa mga ATM. Sinabi ng bangko na mayroon na itong mahigit 160,000 gumagamit pagsapit ng katapusan ng Hulyo. Ipinakikita nito ang matinding interes mula sa mga kustomer na gustong paghiwalayin ang pang-araw-araw na gastusin at pangmatagalang ipon. Nagbahagi rin ang UOB ng mga kasong nakatulong ang money lock na limitahan ang pagkalugi nang magsimulang maglipat ng pera ang biktima dahil sa pang-uudyok ng scammer.
Mga dayuhang bangko at iba pang retail provider
Inilunsad ng Standard Chartered, Maybank at HSBC ang money lock online pagsapit ng huling bahagi ng 2024, alinsunod sa mga gabay ng industriya. Iniulat ng Citibank na mahigit 500 gumagamit ang nagkaroon nito sa unang kalahati ng 2025 habang unti-unti nitong inilulunsad ang feature sa Singapore. Sinabi ng CIMB Singapore na mahigit 6,400 kustomer ang nakapag-secure ng mahigit S$310 milyon gamit ang bersyon nito. Iniulat naman ng Bank of China Singapore na mahigit 5,000 account na ang gumagamit ng tool. Bagaman magkakaiba ang eksaktong hakbang sa pag-unlock, lahat ay nangangailangan ng mas mahihigpit na kontrol kaysa sa mga digital na prosesong sinusubukang samantalahin ng mga kriminal.
Mga digital bank at bagong teknolohiya
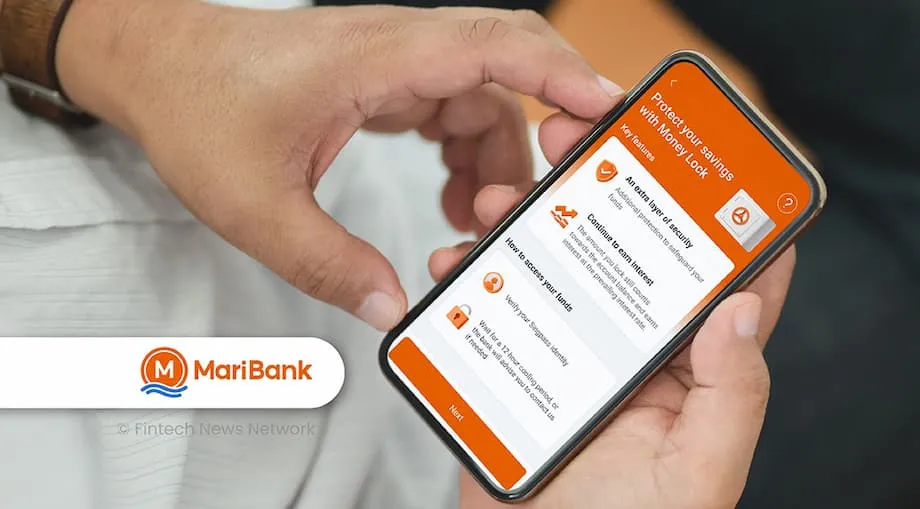
Nagdaragdag ang Trust Lock ng Trust Bank ng mga pagsusuri sa device at card. Maaaring mag-lock ang mga kustomer ng magkakahiwalay na lalagyan ng ipon, at kailangan para makapag-withdraw na i-tap ang pisikal na Trust card sa teleponong may NFC at ilagay ang anim na digit na Trust Key. Pagkatapos nito, kailangan pang maghintay nang 12 oras bago mailipat ang pera. Para sa mga walang NFC phone, nangangailangan ang Trust ng beripikasyon ng pagkakakilanlan sa experience center nito. Nagpakilala rin ang GXS Bank at MariBank ng money lock noong 2025 upang mabigyan ang kanilang mga kustomer ng katulad na proteksiyon. Iisa ang layunin ng mga paraang ito: pigilan ang mga umaatakeng malayuan na kontrolado ang telepono na maglipat palabas ng malaking halaga mula sa naka-lock na bahagi.
Sino ang gumagamit ng money lock at gaano kalaki ang kanilang sine-secure
Gumagamit ng money lock ang iba’t ibang pangkat ng edad, bagaman bahagyang mas marami ang nasa katamtaman at mas matandang edad. Ipinakita ng maagang datos na iniharap sa Parliament noong 2024 na humigit-kumulang 44 porsiyento ng mga gumagamit ay edad 50 pataas, mga 41 porsiyento naman ang nasa edad 30 hanggang 50, at humigit-kumulang 15 porsiyento ang wala pang 30. Pagsapit ng Oktubre 2024, sinabi ng MAS na pinakamalaki ang pangkat ng mga kustomer na edad 30 hanggang 49, na bumubuo sa 43 porsiyento. Nasa 42 porsiyento naman ang mga edad lampas 50, habang nanatili sa 15 porsiyento ang mas batang mga gumagamit. Mas malalaking halaga ang karaniwang nila-lock ng mga edad 50 pataas, na nagpapahiwatig na ginagamit ng mga retirado at malapit nang magretiro ang money lock para protektahan ang kanilang ipong natanggap nang minsanan.
Mabilis ang paglago nito. Noong Pebrero 2024, ilang sandali matapos itong ilunsad, mahigit 61,000 money lock account na ang may mahigit S$5.4 bilyong protektadong pondo. Pagsapit ng Marso 2024, umabot sa S$6.6 bilyon ang kabuuang naka-lock na pondo sa mahigit 78,000 account. Sa katapusan ng Oktubre 2024, sinabi ng MAS na mahigit 181,000 kustomer ang nag-lock ng humigit-kumulang S$15.8 bilyon. Pagsapit ng Mayo 31, 2025, mahigit 350,000 kustomer na ang nag-lock ng halos S$28 bilyon. Ipinakikita ng pinakahuling bilang na mahigit 370,000 ang gumagamit nito at lampas S$30 bilyon ang naka-lock pagsapit ng katapusan ng Hunyo.
Mahalaga rin kung paano ginagamit ng mga tao ang feature. Ayon sa OCBC, mahigit 70 porsiyento ng mga gumagamit ng money lock nito ang nag-secure ng mahigit S$10,000, ngunit mahigit kalahati pa rin ang may hindi bababa sa S$10,000 na hindi naka-lock para sa pang-araw-araw na pangangailangan. Wala pang 1 porsiyento ang nagla-lock ng lahat ng kanilang pondo. Ipinakikita ng ganitong paggamit ang layunin ng feature: inilalagay ng mga tao sa likod ng mas matibay na proteksiyon ang pangmatagalang ipon habang nag-iiwan ng sapat na halagang magagamit para sa mga bayarin at emerhensiya. Dahil patuloy na kumikita ng interes ang naka-lock na balanse, hindi isinusuko ng mga kustomer ang kita kapalit ng seguridad.
Mga patunay na napipigilan ng feature ang pagkalugi
Sa ulat nito noong Oktubre 2024, binigyang-diin ng MAS na napigilan na ng money lock ang mas malaking pagkalugi sa mga kasong nagsimulang maglipat ng pera ang biktima dahil sa pamimilit ng scammer. Naglahad ang UOB ng kaso ng isang kustomer na nagpadala ng S$700 sa kahina-hinalang account at nagtangkang magpadala pa ng dagdag. Dahil protektado ng money lock ang S$50,000, hindi natuloy ang mas malaking transfer. Nabigyan din ng pagkakataon ang kustomer na huminto at pag-isipan muli ang nangyayari.
Inilahad sa isang ulat ng Straits Times ang kaso ng isang retiradong babae na nasa kalagitnaan ng edad 60, na tinawag na Kelly, na nawalan ng humigit-kumulang S$33,000 matapos mag-click sa pekeng ad sa social media. Dinala siya nito sa isang app na kinailangang i-download sa labas ng opisyal na app store at may dalang malware. Nakontrol ng mga scammer ang kaniyang telepono at inilipat ang pera mula sa mga account na hindi naka-lock. Hindi nila nagalaw ang mahigit S$110,000 na sinigurado niya sa money lock ng OCBC, na kailangang i-unlock sa sangay o ATM. Ipinakita ng kasong ito, isa sa mga unang nakumpirma, kung paano napipigilan ng money lock ang tuluyang pagkawala ng pera kahit may ganap na access ang mga umaatake sa device ng biktima.
Sinabi ng MAS sa tugon nito sa Parliament noong Pebrero 2024 na wala pang naiulat na kasong nakakuha ng pera mula sa mga naka-lock na balanse sa pamamagitan ng phishing o malware scam. Nagagawa pa rin ng mga scammer na manipulahin ang mga biktima upang magpadala ng awtorisadong transfer mula sa pondong hindi naka-lock. Gayunman, binabawasan ng money lock ang halagang nanganganib sa anumang sandali at pinapataas ang pagkakataong makialam ang biktima o kawani ng bangko bago mailipat ang mas malaking halaga.
Hindi napipigilan ng money lock ang lahat, at iba pang hakbang laban sa scam
Karamihan sa mga nalulugi sa scam sa Singapore ay bunga ng mga awtorisadong transfer. Iniisip ng biktima na nagbabayad siya sa nagbebenta, kasintahan, tagapangalap ng empleyado o opisyal. Kusang-loob silang nagpapadala ng pera kahit pinapayuhan na sila ng kawani ng bangko na huminto. Hindi mapipigilan ng money lock ang transfer na kinukumpirma ng lehitimong may-ari ng account mula sa bahaging hindi naka-lock. Kaya nagdagdag ang MAS at mga bangko ng iba pang hakbang upang pabagalin ang mga mapanganib na transaksiyon at balaan ang mga tao kapag may kahina-hinalang nangyayari. Nitong nakaraang taon, inalis na ng mga bangko ang paggamit ng SMS one-time password sa digital login para sa mga kustomer na gumagamit ng digital token, kaya naputol ang karaniwang paraang ginagamit sa phishing. Nagpatupad ang ilang bangko ng mga babala para sa malalaking transfer upang mapag-isipan muna ng mga kustomer bago magpatuloy. Hinikayat ng MAS ang mga institusyon na magpatupad ng palugit para sa mga pagbabagong may mataas na panganib, gaya ng pagtataas ng limitasyon sa transfer o pagpapalit ng contact details.
Noong Hunyo 2025, sinimulan ng mga bangko ang mas pinalawak na pagsubaybay sa pandaraya sa ilalim ng Shared Responsibility Framework. Binabantayan nito ang mabilis na paglilipat palabas ng pondo at iba pang gawi na maaaring magpahiwatig ng scam. Nakikipagtulungan din ang sentral na bangko sa mga institusyon upang patibayin ang authentication ng gumagamit sa mga online na aksiyong may mataas na panganib, kabilang ang hardware security token para sa ilang bayad na kailangang pisikal na ikonekta sa device. Pinalakas din ng Singapore ang kapangyarihan sa pagpapatupad ng batas. Maaari nang i-freeze ng pulisya nang walang pahintulot ang mga account ng mga pinaghihinalaang biktima ng scam upang pigilan ang dagdag na pagkalugi habang kinokontak ng mga imbestigador at bangko ang tao at bineberipika ang nangyari.
Pinalakas din ng mga bangko ang proteksiyon ng kanilang mga app. Kapag may natukoy na kahina-hinalang app sa Android device, nililimitahan na ngayon ng ilang banking app ang access. Nagdagdag ang DBS noong 2025 ng kontrol na nangangailangan sa mga kustomer na i-on ang pahintulot bago magdagdag ng card sa mobile wallet. Nagbibigay ito ng dagdag na paghinto at nakatulong na sa pagbawas ng pandaraya sa mga card na naka-save sa file. Sumasalamin ang mga hakbang na ito sa mas malawak na paninindigan sa polisiya. Sinabi ng mga pinuno ng MAS na kailangang unahin ng Singapore ang seguridad kaysa kaginhawahan kung kinakailangan, dahil mabilis samantalahin ng mga kriminal ang anumang kahinaan. Layunin ng mga hakbang na magdagdag ng mga hadlang sa mga mapanganib na transaksiyon habang nananatiling simple ang pang-araw-araw na pagbabangko.
Mga praktikal na hakbang para magamit nang wasto ang money lock
Pinakamabisa ang money lock kapag sinabayan ng ilang simpleng gawi. Maaaring bawasan ng mga kustomer ang panganib habang nag-iiwan pa rin ng sapat na pondong magagamit para sa pang-araw-araw na pangangailangan.
- Pagpasiyahan kung magkano ang ilalagay sa money lock batay sa buwanang gastusin at pondong nakalaan para sa emerhensiya. Maraming kustomer ang nagla-lock lamang ng sobrang ipon.
- Gumamit ng magkakahiwalay na lagayan para sa iba’t ibang layunin. Ilagay sa isang account ang pang-araw-araw na gastusin at ilagay sa money lock ang pangmatagalang ipon.
- Isulat ang mga hakbang sa pag-unlock ng inyong bangko. Kung kailangang pumunta sa sangay o ATM, paghandaan ang oras at mga dokumentong kakailanganin.
- Iwasang mag-install ng mga app mula sa labas ng mga opisyal na app store. Kung hinihiling ng telepono na i-disable ang mga setting ng seguridad, huminto at humingi ng tulong.
- I-on ang mga alerto sa transaksiyon at magtakda ng mas mababang limitasyon sa transfer para sa pang-araw-araw na paggamit. Itaas lamang ang limitasyon kung kinakailangan at ibaba itong muli pagkatapos.
- Gamitin ang kill switch ng bangko kung naghihinala kayong nakompromiso ang inyong account. Pinipigil nito ang digital access habang sinisiguro ninyo ang device at account.
- Mag-ingat sa sinumang nagpipilit sa inyong maglipat agad ng pera. Hindi kayo pipilitin ng mga bangko at ahensiya ng pamahalaan na magpadala ng pondo sa mga account na umano’y “ligtas.”
Mga susunod na hakbang para sa mga bangko at kustomer
Inaasahan ng industriya na patuloy na tataas ang paggamit nito sa mga susunod na buwan. Habang pinagbubuti ng mas maraming bangko ang proseso ng pag-unlock at dinaragdagan ang mga uri ng account na sinusuportahan, mas marami nang paraan ang mga kustomer para protektahan ang malalaking balanse nang hindi isinusuko ang kinikita nilang interes. Sinusubukan ng mga digital bank ang mga pagsusuri sa device at card, at nagdaragdag sila ng takdang paghihintay upang pahirapan ang pagnanakaw nang malayuan. Kasabay nito, sinabi ng MAS na wala itong planong gawing sapilitan ang money lock sa lahat ng institusyon. Sa halip, hinihikayat nito ang paggamit at sinusubaybayan ang mga resulta. Sinusubukan din ng regulator ang mas matibay na authentication para sa mga transaksiyong may mataas na panganib at hinihiling sa mga bangko na magdagdag ng mga hadlang sa mga aktibidad na karaniwang pinupuntirya ng mga scammer.
Ipinakikita ng paggamit ng Trust Bank ng NFC tap, passcode at 12 oras na paghihintay kung paano makapagdagdag ng mga bagong kontrol nang hindi ginagawang imposible ang karaniwang pagbabangko. Pinalawak ng DBS ang mga panseguridad na tool na pinamamahalaan ng kustomer, kabilang ang mga pagsusuri sa pahintulot sa loob ng app na nagbibigay ng sinadyang paghinto kapag sinusubukan ng mga kriminal na magdagdag ng card sa mobile wallet. Mas marami na ring bangko ang naglalagay ng mga babala bago ang hindi pangkaraniwan o malalaking transfer. Sa buong sistema, prayoridad ang pagdaragdag ng mga pagsusuri sa pagitan ng nakompromisong device at malakihang transfer, habang binibigyan ang mga kustomer ng malinaw na impormasyon kung paano makikilala ang mga scam at saan agad makahihingi ng tulong.
Hindi panlunas sa lahat ang money lock. Isa lamang ito sa mga patong-patong na pananggalang na kinabibilangan na rin ng pagsusuri sa device, mga alerto, palugit at mas malawak na kapangyarihan ng pulisya at mga bangko na makialam kapag may nagaganap na scam. Habang lumalawak ang paggamit nito, maaaring pinakamahalaga ang kakayahan ng feature na limitahan ang pagkalugi kapag pumalya na ang lahat ng iba pang pananggalang, at bigyan ang mga tao ng mahalagang sandali upang mag-isip bago lumabas sa account ang malaking halaga.
Sa kabuuan
- Mahigit 370,000 katao sa Singapore na ang gumamit ng mga money lock tool at nakapag-secure ng mahigit S$30 bilyon pagsapit ng Hunyo 30.
- Inilunsad ng mga lokal na bangko ang feature noong Nobyembre 2023, at iniaalok na ito ngayon ng karamihan sa malalaking retail bank at mga digital bank.
- Hindi maililipat sa digital na paraan ang mga naka-lock na balanse. Karaniwang kailangang magpunta sa ATM o sangay upang i-unlock ang mga ito, at madalas ay may palugit bago makapag-withdraw.
- Iniulat ng MAS noong unang bahagi ng 2024 na wala pang kasong nakakuha ng pera mula sa mga naka-lock na pondo sa pamamagitan ng phishing o malware.
- Karamihan sa mga gumagamit ay nagla-lock ng sobrang ipon at nag-iiwan ng pondong hindi naka-lock para sa mga bayarin at emerhensiya.
- Nakatulong na ang feature na limitahan ang pagkalugi sa mga aktuwal na kaso sa pamamagitan ng pagharang sa malalaking transfer matapos ang unang maliit na bayad.
- Hindi napipigilan ng money lock ang mga awtorisadong transfer mula sa pondong hindi naka-lock, kaya nagdagdag ang mga bangko at MAS ng mga babala, palugit at mas matibay na authentication.
- Maaaring i-freeze ng pulisya ang mga account ng pinaghihinalaang biktima upang pigilan ang nagpapatuloy na scam habang bineberipika ang mga kaso.
- Tumataas ang paggamit nito habang pinagbubuti ng mga bangko ang feature at pinalalawak ito sa mas maraming uri ng account. Hinihikayat ng MAS ang paggamit nito ngunit hindi ito ginagawang sapilitan.