Isang Lumalawak na Hati sa Landscape ng Pagpapautang sa Thailand
Ang mga maliliit na negosyo sa Thailand ay binubuo ng higit sa 3.2 milyong operador, na kumakatawan sa 99.5 porsiyento ng lahat ng mga rehistradong negosyo at sumusuporta sa halos 70 porsiyento ng pambansang empleyo. Sa kabila ng mabigat na ekonomikong bakas na ito, nahihirapan ang mga mas maliliit na negosyo laban sa matagal na pag-ipit sa kredito na tumagal nang higit sa apat na taon. Habang ang mga malalaking korporasyon ay nakakatiyak ng sapat na pondo para mamuhunan sa mga advanced na teknolohiya, ang mga maliit at katamtamang laki ng mga negosyo ay nahaharap sa mga mahigpit na pamantayan sa pagpapautang na naglilimita sa kanilang paglago sa operasyon at kaligtasan. Ang hindi pantay na akses na pinansyal na ito ay nagpapakita ng lumalawak na pagkakahati sa pambansang ekonomiya, kung saan ang mga malalaking kumpanya ay sumusulong habang ang mga mas maliliit na lokal na mangangalakal at tagapagbigay ng serbisyo ay lalong napag-iwanan.
Mga Nilalaman
- Isang Lumalawak na Hati sa Landscape ng Pagpapautang sa Thailand
- Pag-unawa sa K-Shaped na Pagbangon ng Ekonomiya
- Ang Tumataas na Pasanin ng mga Non-Performing Loans
- Katatagan ng Mas Malawak na Sektor ng Pagbabangko sa Gitna ng mga Pagbabago sa Kita
- Mga Bagong Estratehiya ng Bangko Sentral at Naka-target na Pagpapautang
- Pagpapalawak ng mga Garantiya sa Kredito at Alternatibong Data
- Digital na Pakikipagtulungan at Pag-iwas sa Pandaraya
- Sa Isang Sulyap
Ang mga opisyal na pigura na inilabas noong Nobyembre 17, 2026, ng Bank of Thailand ay nagdetalye sa matinding kaibahan sa komersyal na pagpapautang noong ikatlong quarter. Ang kabuuang pautang ng komersyal na pagbabangko ay lumawak ng 4 na porsiyento kumpara sa parehong panahon ng nakaraang taon, na bumuti mula sa 2 porsiyentong antas ng paglago sa naunang quarter. Gayunpaman, ang pangkalahatang pagpapalawak na iyon ay nagkukubli sa isang malubhang pagkakaiba sa pagitan ng mga korporasyong nanghihiram at mga mas maliliit na negosyante. Ang mga pautang sa malalaking negosyo ay tumalon ng 10.4 porsiyento, na hinimok ng mga pamumuhunan ng korporasyon at mabigat na paggasta sa bagong teknolohiya. Sa kabilang banda, ang pagpapautang sa mas maliliit na komersyal na negosyo ay bumaba ng 4.2 porsiyento, na nagmarka sa ikalabing pitong sunod-sunod na quarter ng pag-urong mula noong ikatlong quarter ng 2022.
Pag-unawa sa K-Shaped na Pagbangon ng Ekonomiya
Ginagamit ng mga ekonomista ang terminong K-shaped recovery upang ilarawan ang sitwasyon kung saan ang iba't ibang bahagi ng ekonomiya ay gumagalaw sa magkasalungat na direksyon pagkatapos ng isang pagbagsak. Sa modernong Thailand, ang mga korporasyong may sapat na kapital ay sumasakay sa pataas na direksyon na pinapagana ng mga digital na pamumuhunan at mga proyektong pang-imprastruktura na sinusuportahan ng pamahalaan, habang ang mga mas maliliit na negosyo ay dumadausdos pababa sa ilalim ng bigat ng mataas na utang at mahinang kapangyarihan sa pagbili ng mamimili. Ang pagkakaibang ito ay malinaw na lumilitaw sa data ng pagpapautang ayon sa sektor, kung saan ang mga high-tech na industriya ay umuunlad habang ang mga tradisyonal na nagtitingi at mga operador ng turismo ay nagpupumilit na lumutang.
Ang mga malalaking korporasyong nanghihiram ay nakakuha ng malawak na pagpopondo noong ikatlong quarter, lalo na sa mga umuusbong na larangan tulad ng artificial intelligence at advanced na digital na imprastruktura. Ang pagpapautang sa mga kumpanyang nakikibahagi sa artificial intelligence at smart technology ay tumaas ng 78 porsiyento kumpara sa nakaraang taon, bagaman mula sa isang katamtamang simulaing base. Ang pagmamanupaktura, konstruksyon, at mga malalaking negosyo na may kaugnayan sa turismo ay nagdagdag din ng kanilang panghihiram upang saklawin ang tumataas na mga gastusin sa operasyon at mga gastos sa hilaw na materyales. Samantala, ang mga mas maliliit na operador sa retail trade at mga sektor ng hospitality ay natagpuan ang kanilang sarili na hindi makakuha ng working capital, na nag-aalis sa kanila sa mas malawak na pag-angat ng ekonomiya.
Ang Tumataas na Pasanin ng mga Non-Performing Loans
Kapag ang mga nanghihiram ay nabigong magbayad ng mga nakatakdang utang nang higit sa 90 araw, inuuri ng mga bangko ang mga utang na iyon bilang non-performing loans, na karaniwang tinatawag na mga masasamang utang. Ang kalidad ng kredito sa buong sektor ng pagbabangko ay sumasalamin sa mas malawak na dibisyon ng ekonomiya, na ang mga masasamang utang ng malalaking korporasyon ay nananatiling mababa habang ang mga default ng mas maliliit na negosyo ay lumilitaw na artipisyal na pinalaki dahil sa pag-urong ng mga portfolio ng pautang. Ang kabuuang masasamang utang sa lahat ng portfolio ng komersyal na bangko ay nasa 535.2 bilyong baht, na kumakatawan sa 2.82 porsiyento ng kabuuang kredito, habang ang ratio ng mga espesyal na banggit na pautang na ikinategorya bilang stage two ay bumaba sa 6.68 porsiyento.
Ang mga masasamang utang ng malalaking korporasyon ay nanatiling mahigpit na kinokontrol sa 1.3 porsiyento lamang ng kabuuang pagpapautang sa kategoryang iyon. Ang mga masasamang utang ng maliit na negosyo ay umakyat sa 9.1 porsiyento, mula sa 8.91 porsiyento noong nakaraang quarter. Ipinaliwanag ng mga opisyal ng Bank of Thailand na ang mataas na porsyentong ito ay nagmumula pangunahin sa pag-urong ng kabuuang dami ng kredito sa maliit na negosyo kaysa sa biglang alon ng mga sariwang default. Dahil ang pangkalahatang pool ng mga pautang sa maliit na negosyo ay patuloy na lumiliit, ang statistical na proporsyon ng mga masasamang utang ay tumataas kahit na ang aktwal na monetaryong halaga ng default na utang ay nananatiling matatag.
Katatagan ng Mas Malawak na Sektor ng Pagbabangko sa Gitna ng mga Pagbabago sa Kita
Ang mga komersyal na bangko ay nagpapanatili ng matatag na mga buffer sa pananalapi sa kabila ng hindi pantay na kapaligiran sa pagpapautang, na sinusuportahan ng mahigpit na mga kinakailangan sa regulatory capital at malaking reserba sa pananalapi. Ang capital adequacy ratio, na kilala bilang BIS ratio, ay nasa malakas na 20.1 porsiyento ng mga risk-weighted assets sa pagtatapos ng ikatlong quarter. Pinanatili rin ng mga bangko ang bad loan coverage ratio na 191.9 porsiyento, na nangangahulugang nagtataglay sila ng halos dalawang baht sa mga reserba para sa bawat baht ng masasamang utang sa kanilang mga aklat. Ang mga liquidity coverage ratio ay nanatiling mas mataas kaysa sa mga minimum ng regulasyon, na tinitiyak na ang mga institusyong pinansyal ay nagtataglay ng sapat na kapasidad na sumipsip ng mga pagkabigla sa ekonomiya.
Ang netong kita sa buong sistema ng komersyal na pagbabangko ay bumaba ng 16.9 porsiyento kumpara sa nakaraang quarter. Ang pag-urong na ito ng kita ay pangunahing nagresulta mula sa pana-panahong kita sa dibidendo na nakolekta noong ikalawang quarter at mga pagbabago sa mga pagpapahalaga ng bono na hinimok ng nagbabagong ani sa merkado. Ang netong kita sa interes ay bumaba rin nang 6.6 porsiyento mula sa nakaraang taon habang bumababa ang mga rate ng interes ng patakaran, na nagpapaliit sa netong margin ng interes mula sa humigit-kumulang 3 porsiyento sa mga nakaraang taon pababa sa saklaw na 2.38 hanggang 2.4 porsiyento sa unang siyam na buwan ng taon.
Mga Bagong Estratehiya ng Bangko Sentral at Naka-target na Pagpapautang
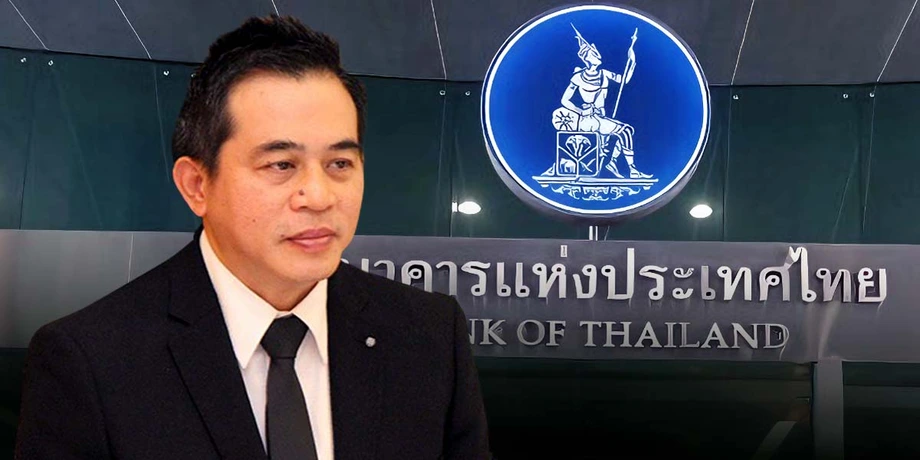
Ang pagtugon sa labing-pitong quarter na pagbagsak ng kredito ay nangangailangan ng higit sa karaniwang mga pagsasaayos ng patakaran sa pananalapi, na nag-udyok sa bangko sentral na direktang mamagitan sa mga istruktural na mekanismo ng pagpapautang. Si Vitai Ratanakorn, Gobernador ng Bank of Thailand, ay nagbalangkas ng isang komprehensibong estratehiya upang hubugin muli ang ekosistema ng pananalapi sa pamamagitan ng mga koordinadong interbensyon. Sa pagsasalita tungkol sa mga repormang istruktural, binigyang-diin ng gobernador ng bangko sentral na ang mga tradisyonal na pag-iniksyon ng pagpapautang ng bangko lamang ay hindi makakalutas sa malalim na mga hamon sa operasyon na kinakaharap ng mga maliliit na mangangalakal at mga malayang operador.
Ang mga problemang kinakaharap ng mga maliliit na negosyo ay konektado sa tunay na ekonomiya, na umaapekto sa mga kakayahan sa negosyo, kahusayan, at produktibidad sa halip na simpleng kakulangan lamang ng likvididad o pondo.
Upang tulay ang agwat sa pagitan ng mga nagpapautang at nanghihiram, naghanda ang bangko sentral ng tatlong pangunahing iniyatibo upang baguhin ang akses sa kredito para sa mas maliliit na negosyo. Ang unang mekanismo ay kinasasangkutan ng paglulunsad ng isang sentralisadong digital platform na nakatakda para sa Disyembre 2026, na idinisenyo upang ikonekta ang mga kahilingan sa panghihiram nang direkta sa mga interesadong institusyong pinansyal. Ang digital marketplace na ito ay naglalayong alisin ang mga kawalan ng timbang sa impormasyon na pumipigil sa mga komersyal na nagpapautang na mahanap ang mga mabubuhay na maliit na negosyo sa labas ng mga pangunahing urban center. Ang mga naunang repormang institusyonal, tulad ng mga detalyado sa mas malawak na roadmap ng bangko sentral, ay nagpakilala rin ng mas mahigpit na pagsusuri para sa malalaking paggalaw ng cash at mga bagong balangkas ng pagsubaybay para sa mga produkto ng hulugan sa tingi.
Pagpapalawak ng mga Garantiya sa Kredito at Alternatibong Data
Ang ikalawang haligi ng estratehiya ng bangko sentral ay nakatuon sa mga mekanismo ng pagbabahagi ng panganib upang hikayatin ang mga komersyal na nagpapautang na magpalawak ng kredito sa mga may kakayahang maliliit na operador. Pakikipagtulungan sa Thai Credit Guarantee Corporation, ang bangko sentral ay naglalayong lumikha ng hanggang 200,000 milyong baht sa bagong kredito taun-taon sa pamamagitan ng pagbabawas ng mga kontribusyon ng institusyong pinansyal sa Financial Institutions Development Fund. Ang pagbabawas na ito ay nagpapalaya ng kapital upang maunawaan ang mga potensyal na pagkalugi sa kredito, na nagbibigay sa mga nagpapautang ng higit na kumpiyansa na aprubahan ang mga pautang para sa mga aplikante na kulang sa tradisyonal na kolateral na real estate.
Ang ikatlong haligi ay nagpapakilala sa mga alternatibong bureau ng data na nagsasama ng mga hindi tradisyonal na rekord sa pananalapi sa mga pagtatasa ng kredito. Ang mga maliliit na mangangalakal at mga malayang tagapagbigay ng serbisyo ay madalas na kulang sa mga pormal na kasaysayan sa pananalapi, na nagpapatigas para sa mga tradisyonal na opisyal ng bangko na suriin ang kanilang kapasidad sa pagbabayad. Ang bagong sistema ay nagsasama ng mga paulit-ulit na pagbabayad sa utility, mga rekord ng elektronikong komersyo, at mga pag-file ng buwis upang magtatag ng mas malinaw na larawan ng daloy ng cash ng negosyo. Ang pagsasamang ito ng data ay nagbibigay-daan sa mga nagtitinda ng pagkain, mga nagtitinda sa kalye, at maliliit na may-ari ng tindahan na ipakita ang kanilang pagiging maaasahan sa pananalapi sa pamamagitan ng araw-araw na mga pattern ng transaksyon.
Digital na Pakikipagtulungan at Pag-iwas sa Pandaraya
Pinaigting din ng mga awtoridad sa pananalapi ang mga pagsusumikap na protektahan ang mga mamimili mula sa digital fraud at mga hindi lisensyadong operasyon sa pagpapautang habang pinalalawak ang mga lehitimong channel ng kredito. Ang mga ahensya ng regulasyon ay nakipagtulungan sa mga pangunahing mobile application store at mga awtoridad sa pagsisiyasat upang harangan ang mga mapanlinlang na aplikasyon sa pautang bago pa manabot sa mga mamimili. Ang mga hakbang na ito sa proteksyon ay bumubuo sa mga naunang pagbabago sa istruktura na nagmonitored sa malalaking deposito ng cash at nag-regulate ng mga digital payment token. Kapag ang mga iligal na account ay nakilala na konektado sa mga iligal na iskema sa pananalapi, agad na pini-freeze ng mga bangko ang mga account at itinatala ang mga detalye sa isang sentralisadong rehistro ng pandaraya.
Ang mabilis na pagpapalawak ng teknolohiya sa pananalapi ay nangangailangan ng patuloy na pagbabantay mula sa parehong mga regulator at mga komersyal na institusyon upang mapangalagaan ang mga account ng customer laban sa mga awtomatikong banta. Ang mga advanced na protocol ng seguridad na naka-deploy sa buong mga network ng pagbabangko ay matagumpay na nabawasan ang mga pagtatangka ng hindi awtorisadong pagpasok sa mga nakaraang quarter. Patuloy na pinapayuhan ng mga awtoridad ang publiko na i-verify ang mga tagapagbigay ng serbisyong pampinansyal sa pamamagitan ng mga opisyal na tool sa pag-verify bago mag-download ng mga aplikasyon o maglipat ng mga pondo.
Sa Isang Sulyap
- Ang mga pautang sa komersyal na pagbabangko ay lumawak ng 4 na porsiyento sa ikatlong quarter ng 2026, na hinimok ng 10.4 porsiyentong pagtaas sa pagpapautang sa malaking korporasyon.
- Ang mga pautang sa maliit na negosyo ay umurong ng 4.2 porsiyento, na nagmarka sa ikalabing pitong sunod-sunod na quarter ng pagbaba simula noong ikatlong quarter ng 2022.
- Ang mga masasamang utang para sa mga maliliit na negosyo ay umabot sa 9.1 porsiyento, na higit na naiimpluwensyahan ng lumiliit na base ng kabuuang natitirang kredito kaysa sa pag-usbong ng mga bagong default.
- Ang bangko sentral ay nagpapanatili ng matatag na capital adequacy ratio na 20.1 porsiyento at bad loan coverage ratio na 191.9 porsiyento.
- Ang mga bagong hakbang sa patakaran ay kinabibilangan ng isang sentralisadong credit portal, pinalawak na mga garantiya sa kredito, at alternatibong pag-iskor ng data para sa mga negosyong kulang sa tradisyonal na kolateral.