Mas mahigpit na susuriin ang malalaking transaksiyon sa cash habang hinuhubog ang mga reporma sa kredito
Plano ng Thailand na magpatupad ng mas mahigpit na pagsusuri sa malalaking transaksiyon sa cash, bagong lisensiya para sa mga serbisyong buy now, pay later at mga tuntunin para sa mga digital token na nakatali sa baht, habang pinalalawak ng Bangko Sentral ng Thailand ang mga pagsisikap nitong suportahan ang mga nanghihiram at palakasin ang pangangasiwa sa pananalapi.
Mga Nilalaman
- Mas mahigpit na susuriin ang malalaking transaksiyon sa cash habang hinuhubog ang mga reporma sa kredito
- Ano ang magbabago sa mga sangay ng bangko sa Nobyembre 1?
- Haharap sa mas mahigpit na pangangasiwa ang mga bayad sa ginto at mga palitan ng salapi
- Magiging negosyong pautang na may lisensiya ang buy now, pay later
- Pagsasamahin sa iisang pamamahala ang pangangasiwa sa mga nonbank
- Umaabot na sa daan-daang libong account ang mga hakbang sa utang ng sambahayan
- Magkakaroon ng panukalang daanan sa kredito ang maliliit na negosyo
- Nakaplanong ipatupad sa Marso ang mga tuntunin para sa stablecoin na baht
- Bakit sinusuportahan ng gobernador ang pagpapanatili ng interes sa 1%
- Sasaklawin ng pagpapatupad ang limang buwan
- Mahahalagang Punto
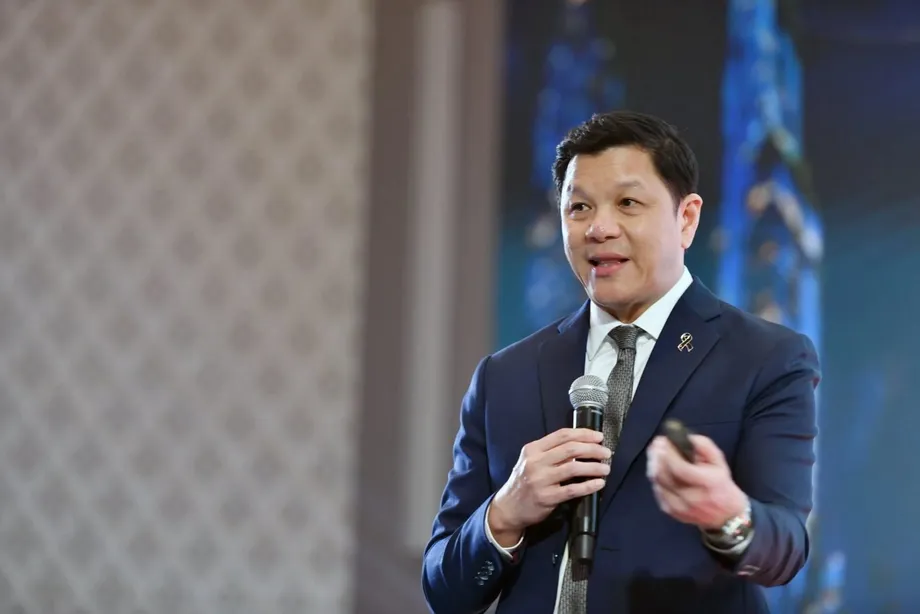
Inilahad ni Gobernador Vitai Ratanakorn ang programa noong Oktubre 29, 2026, sa kaganapang Governor Connect. Kabilang sa mga hakbang na nakatakdang ipatupad mula Nobyembre 2026 hanggang Marso 2027 ang pangangasiwa sa mga pagbili at bentahan ng ginto gamit ang cash na lampas 10 milyong baht, panukalang limitasyon na 20,000 baht sa pautang na hulugan, at isang sentral na platapormang mag-uugnay sa maliliit na negosyo at mga nagpapautang.
Pinagsasama ng mas malawak na roadmap ng bangko sentral ang siyam na hakbang at larangan ng trabaho. Kabilang sa mga prayoridad nito para sa 2027 ang utang ng mga sambahayan, pagkuha ng pautang ng maliliit at katamtamang laki ng mga negosyo, o SMEs, at mas mahigpit na pangangasiwa sa mga negosyong pinansiyal na nasa labas ng sektor ng pagbabangko.
Magsisimula ang mas agarang pagbabago sa Nobyembre 1, 2026. Ipinapasok ng Abiso Blg. 57/2569 ng Bangko Sentral ng Thailand ang mas mahigpit na pagsusuri sa mga deposito ng cash na umaabot sa kabuuang hindi bababa sa 5 milyong baht sa loob ng isang araw sa mga sangay ng bangko, kasama ang iba pang saklaw na transaksiyon. Magtatanong ang mga bangko tungkol sa pinagmulan at layunin ng pera, at mangangailangan ng mga sumusuportang dokumento batay sa panganib na dulot ng kostumer.
Pinagsasama ng programa ang dalawang gawaing maaaring magtulakan sa magkaibang direksiyon: gawing mas madali ang pagkuha ng lehitimong serbisyong pinansiyal habang pinahihirap na itago ang mga kahina-hinalang galaw ng pera. Para sa mga sambahayan, tuwirang maaapektuhan ang pagbabayad ng utang, pagbili nang hulugan at impormasyon sa kredito. Para sa mga negosyo, kabilang dito ang mga aplikasyon sa pautang, bayarin sa serbisyong pinansiyal at mga dokumentong kailangan sa paghawak ng malalaking halaga ng cash.
Ano ang magbabago sa mga sangay ng bangko sa Nobyembre 1?
Inaatasan ng Abiso Blg. 57/2569 ang mga institusyong pinansiyal na magsagawa ng mas pinaigting na pagsusuri sa nararapat na pagsisikap, na karaniwang tinatawag na EDD. Sa madaling salita, nangangahulugan ito ng mas masusing pagtingin sa pagkakakilanlan ng kostumer, pinagmulan ng pera at dahilan ng paglilipat nito.
Para sa limitasyong 5 milyong baht, pinagsasama-sama ang mga deposito ng cash na ginawa sa loob ng iisang araw. Saklaw ng mga tuntunin ang mga transaksiyong isinasagawa sa mga sangay, samantalang hindi kabilang sa partikular na balangkas na ito para sa mga transaksiyon sa sangay ang mga elektronikong channel ng pagbabangko.
Saklaw din ng pinalawak na mga tuntunin ang mga deposito ng tseke o draft, pagpapalit ng mga perang papel na baht, pagtanggap ng cash para mag-isyu ng mga tseke o draft, mga transaksiyon sa dayuhang salapi, at mga bayad sa premium ng seguro, produktong pamumuhunan at derivative sa pananalapi. Ang derivative ay kontratang nakabatay ang halaga sa isa pang asset, presyo o panukat sa pananalapi.
Dapat iakma ng mga bangko ang kanilang pagsusuri sa panganib ng bawat kostumer. Kaya maaaring kailanganing ipaliwanag ng kostumer na nagsasagawa ng malaking lehitimong bayad ang layunin nito o magbigay ng mga rekord na susuporta sa transaksiyon. Sinabi ni Vitai na dapat iulat ng mga institusyon sa bangko sentral ang mga di-pangkaraniwang aktibidad at magbigay agad ng patas na tulong sa mga kostumer na maaapektuhan ng pagsusuri.
Bahagi ang mga tuntunin ng pagsisikap ng Thailand na pigilan ang paggamit sa mga institusyong pinansiyal bilang daluyan ng ilegal na pondo. Iniuugnay ng bangko sentral ang gawaing ito sa Bangkok Blueprint for Fraud-Resilient Financial Services, na itinataguyod nito kasama ng International Monetary Fund at World Bank Group.
Haharap sa mas mahigpit na pangangasiwa ang mga bayad sa ginto at mga palitan ng salapi
Inaasahan ng Bangko Sentral ng Thailand na mag-anunsiyo sa Nobyembre 2026 ng hakbang na sasaklaw sa malalaking pagbili at bentahan ng ginto gamit ang cash. Iminumungkahi nitong obligahin ang paggamit ng transfer o tseke para sa mga transaksiyong lampas 10 milyong baht, upang magkaroon ng rekord ng bayad na mas madaling suriin kaysa sa simpleng pagpapalitan ng mga perang papel.
Kaugnay ng panukala sa ginto ang mga planong magtaas ng pamantayan para sa mga negosyong nagpapalit ng salapi. Haharapin ng mga negosyong ito ang mas mahihigpit na rekisito sa pagsusuri sa kostumer, pag-uulat ng impormasyon at mga kontrol laban sa money laundering, ang proseso ng pagpapalabas na lehitimo ang pondong ilegal na nakuha.
Ayon sa bangko sentral, kasunod ng mga naunang kontrol sa mga transaksiyong cash na hindi bababa sa 5 milyong baht, bumaba nang mahigit 57% ang halaga ng mga pagwi-withdraw ng cash kumpara noong Enero 2026. Bumaba naman nang mahigit 85% ang mga transaksiyong may kinalaman sa pagwi-withdraw ng hindi bababa sa dalawang kilo ng ginto kada araw, kumpara sa antas ng paghahambing sa kaparehong buwan.
Tumutukoy ang mga bilang na iyon sa aktibidad ng pagwi-withdraw, samantalang nagtatakda ang tuntuning magkakabisa sa Nobyembre 1 ng mga rekisito para sa mga deposito at mas malawak na hanay ng mga transaksiyon sa sangay. Sama-samang pinalalawak ng mga hakbang ang pagsusuri sa iba't ibang paraan ng paggalaw ng malalaking halaga ng pera o ginto sa sistemang pinansiyal.
Magiging negosyong pautang na may lisensiya ang buy now, pay later
Pinahihintulutan ng buy now, pay later, na karaniwang pinaikli bilang BNPL, ang kostumer na agad tumanggap ng mga produkto o serbisyo at bayaran ang halaga nito nang hulugan. Ilalagay ng panukalang balangkas ng Thailand ang ganitong uri ng pangungutang sa ilalim ng bagong lisensiya para sa kreditong ginagamit sa pagbili ng mga produkto at serbisyo sa pamamagitan ng mga digital platform.
Nagtatakda ang panukala ng limitasyon sa kredito na 20,000 baht, pinakamahabang panahon ng pagbabayad na anim na buwan at pinakamataas na interes na 15%. Inaasahan ng bangko sentral na mag-aaplay ng lisensiya ang humigit-kumulang pitong negosyo.
Sumasailalim pa sa pampublikong konsultasyon ang balangkas nang ilahad ni Vitai ang mga plano, at inaasahang iaanunsiyo ito sa Disyembre 2026. Nagbibigay ang konsultasyon ng pagkakataon sa mga negosyo at iba pang interesadong panig na magbigay ng komento bago tapusin ng tagapangasiwa ang mga tuntunin.
Para sa mga mamimili, ang praktikal na dapat tandaan ay utang pa rin ang pagbili kahit hinahati ang bayad sa ilang hulog. Magtatakda ang mga iminungkahing limitasyon ng hangganan sa halagang uutangin, panahon ng pagbabayad at interes na sisingilin. Para naman sa mga tagapagbigay ng serbisyo, isasailalim ng nakalaang lisensiya ang aktibidad sa mas malinaw na balangkas ng pangangasiwa.
Pagsasamahin sa iisang pamamahala ang pangangasiwa sa mga nonbank
Plano ng bangko sentral na pagsamahin sa iisang estruktura ng pamamahala ang pangangasiwa sa mga negosyong pinansiyal na nonbank. Dati, nakakalat sa ilang yunit ang pangangasiwa at limitado ang saklaw ng mga inspeksiyon.
Kabilang sa mga negosyong saklaw ang mga tagapagbigay ng personal na pautang at credit card, nagpapautang ng nanofinance, mga serbisyong tumatanggap ng bayad, electronic wallet, mga negosyo sa palitan ng salapi at paglilipat ng pera sa ibang bansa, at mga kompanya ng asset management. Kabilang sa nanofinance ang maliliit na pautang, samantalang humahawak ang mga kompanya ng asset management ng mga asset gaya ng mga problemadong utang na binili mula sa mga nagpapautang.
Unang bibigyang-pansin ang mga negosyo sa kredito at pagbabayad. Sinabi ni Vitai na lumaki ang sektor sa laki, dami ng ipinapautang at pagiging masalimuot ng negosyo, kaya higit na kailangan ang mas mahigpit na pangangasiwa.
Balak ng Bangko Sentral ng Thailand na gumamit ng datos at artificial intelligence upang matukoy kung aling libo-libong operator ang dapat unahing inspeksiyunin, batay sa laki ng mga ito at posibleng epekto. Kabilang sa mga prayoridad nito sa proteksiyon ng mamimili ang interes o bayaring lumalampas sa legal na limitasyon at paniningil ng interes sa hindi nabayarang interes.
Para sa nanghihiram, maaaring mas mabilis lumaki ang natitirang balanse dahil kinakalkula ang mga bagong singil sa naunang hindi nabayarang interes pati na sa orihinal na pautang. Layunin ng planong paraan ng pangangasiwa na matukoy ang mga di-patas na paniningil sa mas malawak na pangkat ng mga tagapagbigay ng serbisyo.
Umaabot na sa daan-daang libong account ang mga hakbang sa utang ng sambahayan
Ayon sa Bangko Sentral ng Thailand, nakatulong na ang programa nito sa paglutas ng utang, na ang pangalang Thai ay nangangahulugang “Mabilisang Lutasin ang Utang, Sumulong,” sa mahigit 182,000 retail account na may masamang utang, laban sa target na 200,000 account. Karaniwang tumutukoy ang masamang utang sa pangungutang na lubhang nahuli na ang pagbabayad.
Mahigit 91% ng target ang naiulat na kabuuan, kaya wala pang 18,000 account ang kailangan upang maabot ito. Binibilang ng datos ang mga account, kaya inilalarawan ng abot ng programa ang bilang ng mga utang na napangasiwaan, hindi ang tiyak na bilang ng mga indibiduwal na nanghihiram.
Pinanatili rin ng bangko sentral sa 8% ang minimum na bayad sa credit card, at sinabing napapanatili nito ang likididad para sa humigit-kumulang 2 milyong account. Dito, ang likididad ay tumutukoy sa perang magagamit ng mga nanghihiram para tugunan ang agarang gastusin.
Makapagpapagaan sa badyet ng sambahayan sa kasalukuyang buwan ang mas mababang kailangang bayaran, ngunit kailangan pa ring bayaran ang natitirang balanse ayon sa umiiral na mga tuntunin. Magkaibang problema ang tinutugunan ng paglutas sa utang at pagluwag sa minimum na bayad: nakatutulong ang una sa pagharap sa pangungutang na lubha nang lumala, samantalang binabawasan ng ikalawa ang agarang bigat ng pagbabayad.
Iniugnay ni Vitai ang mas malawak na papel ng bangko sentral sa ekonomiya sa ugnayan ng mahinang kita ng sambahayan, hindi nabayarang hulog at pagbawas sa paggasta. Kapag kumakaunti ang perang hawak ng mga pamilya, maaaring mahirapan silang magbayad ng utang at bumili ng mga produkto, na nagdaragdag ng pressure sa mga negosyo at trabaho.
Magkakaroon ng panukalang daanan sa kredito ang maliliit na negosyo
Magbibigay ang planong SMEs Credit Portal ng sentral na platapormang mag-uugnay sa mga may-ari ng negosyo at nagpapautang. Inaasahan ng bangko sentral na ilunsad ito bandang Disyembre 2026 hanggang Enero 2027, at tinukoy ang Enero bilang inaasahang buwan ng anunsiyo sa mas malawak na roadmap.
Tinutugunan ng portal ang proseso ng pag-uugnay sa mga aplikante at nagpapautang. Nakatuon naman ang ibang programa sa kakayahang magpautang at sa paraan ng pagsusuri sa pananalapi ng isang negosyo.
Ayon sa Bangko Sentral ng Thailand, nakalikha na ang SMEs Credit Boost ng mahigit 80 bilyong baht na pagpapautang. Sinusuportahan ng SMEs Secure Plus ang likididad sa pamamagitan ng pagpapahintulot na isaalang-alang ng mga nagpapautang ang iba pang kolateral kasama ng cash flow sa pagsusuri sa negosyo.
Ang cash flow ay perang pumapasok at lumalabas sa negosyo. Kapag isinasaalang-alang ito kasama ng kolateral, nasusuri ng nagpapautang kung paano kumikita at tumutugon sa gastusin ang negosyo, gayundin kung anong mga asset ang maaari nitong ialok bilang suporta sa pautang.
Ayon din sa bangko sentral, dahil sa pagbawas sa 19 na bayarin sa serbisyong pinansiyal, nakatitipid taun-taon ng humigit-kumulang 8 bilyong baht ang mga retail customer at SME. Para sa mga kumpanyang kapos ang tubo, pinagsasama ng programa ang mga pagsisikap na makakuha ng pondo at pagpapababa sa gastos sa paggamit ng mga serbisyong pinansiyal.
Nakaplanong ipatupad sa Marso ang mga tuntunin para sa stablecoin na baht
Inaasahan ng Bangko Sentral ng Thailand na magpakilala ng balangkas para sa mga stablecoin na baht sa Marso 2027. Ang stablecoin ay digital token na idinisenyo upang mapanatili ang halagang nakatali sa isang batayang asset, na sa kasong ito ay ang salapi ng Thailand.
Ang iminungkahing palitan ay isang token sa bawat isang baht. Ipagkakahiwalay ng balangkas ang mga negosyong nag-iisyu ng mga token at ang mga negosyong nagbibigay ng digital wallet na ginagamit sa paghawak o paglilipat ng mga ito.
Maaaring limitahan muna ng bangko sentral sa dalawa ang bilang ng mga issuer. Sa magkakahiwalay na kategorya para sa mga issuer at tagapagbigay ng wallet, itatalaga ang pangangasiwa ayon sa papel ng bawat negosyo: paglikha ng mga token o pagbibigay ng serbisyong ginagamit ng mga kostumer para sa mga ito.
Hindi pa tinutukoy ang pinal na mga kondisyon sa paglilisensiya at detalye ng pagpapatupad. Marso 2027 ang itinakdang target para sa balangkas, samantalang pinag-aaralan pa ang posibilidad na limitahan sa dalawa ang mga issuer sa simula.
Bakit sinusuportahan ng gobernador ang pagpapanatili ng interes sa 1%
Sinabi ni Vitai na nananatiling angkop para sa mabagal na pagbangon ng Thailand at medyo mababang implasyon ang pagpapanatili sa 1% ng interest rate na itinakda ng patakaran. Ayon sa Bangko Sentral ng Thailand, dalawang beses nitong ibinaba ang rate noong nakaraang taon, mula 1.50% tungo sa 1.00%, o kabuuang bawas na 0.50 percentage point.
Nakatutulong ang policy rate na impluwensiyahan ang mga rate ng pangungutang at pag-iimpok sa buong ekonomiya. Maaaring magpababa ng gastos sa pagpopondo ang mas mababang rate, ngunit bahagyang nakasalalay ang epekto nito kung handang magpautang ang mga nagpapautang at kung kaya ng mga sambahayan at negosyo ang dagdag na utang.
Kinilala ng gobernador ang mga kapalit ng pagpapanatiling mababa sa interes sa mahabang panahon. Tinukoy niya ang pagdami ng mga estruktural na panganib sa pananalapi, paghina ng balik sa mga nag-iimpok at hindi pantay na pagkuha ng kredito.
Sinabi rin ni Vitai na isa lamang sa mga isinasaalang-alang sa mga desisyon sa patakaran ang agwat ng interest rate ng Thailand at ng ibang bansa. Gumagamit ang Thailand ng flexible na palitan ng salapi, kaya nakaaangkop ang baht sa pagbabago ng kalagayang pang-ekonomiya, habang sinisikap ng bangko sentral na bawasan ang labis na pabagu-bago ng halaga nito.
Maaaring isaalang-alang muli ang patakaran kung sapat ang lakas ng pagbangon ng ekonomiya upang magdulot ng pressure sa implasyon, o kung hindi bumaba gaya ng inaasahan ang implasyon bandang kalagitnaan ng 2027. Tinukoy ng gobernador ang pagtaas ng pandaigdigang presyo ng langis at pagbawas ng subsidiya ng gobyerno sa gasolina bilang mga posibleng dahilan kung bakit maaaring magtagal ang pagtaas ng presyo nang higit sa inaasahan.
Sasaklawin ng pagpapatupad ang limang buwan
May ilang yugto ang programa, at hinihintay pa ang mga anunsiyo o resulta ng konsultasyon para sa ilang hakbang. Ayon sa mga petsang inilatag ng bangko sentral, unang ipatutupad ang pagsusuri sa cash sa mga sangay, at malapit sa dulo ng planong pagpapatupad ang pangangasiwa sa mga stablecoin.
- Oktubre 29, 2026: Inilahad ni Vitai ang programa sa reporma sa pananalapi at mga prayoridad ng bangko sentral para sa 2027.
- Nobyembre 1, 2026: Magkakabisa ang Abiso Blg. 57/2569 para sa mga saklaw na transaksiyon sa mga sangay.
- Nobyembre 2026: Inaasahan ang anunsiyo tungkol sa malalaking pagbili at bentahan ng ginto gamit ang cash.
- Disyembre 2026: Inaasahan ang mga anunsiyo tungkol sa pangangasiwa sa BNPL at pagpapababa sa gastos sa pagsusuri sa credit bureau.
- Disyembre 2026 hanggang Enero 2027: Inaasahang ilulunsad ang SMEs Credit Portal.
- Marso 2027: Inaasahan ang balangkas para sa mga stablecoin na baht.
Magbibigay-daan ang hakbang sa impormasyon sa kredito para makapagpasuri ang mga tao ng sarili nilang rekord sa kredito nang libre nang dalawang beses. Ipinakikita ng rekord sa kredito ang kasaysayan ng pangungutang at pagbabayad ng isang tao, kaya natataya ng mga nagpapautang ang mga aplikasyon at nasusuri naman ng mga nanghihiram ang impormasyong ginagamit sa mga pasiya sa pagpapautang.
Hindi lamang pagbabago sa policy interest rate ang saklaw ng pinagsamang programa. Nakatuon ito sa praktikal na paraan ng pamamahala sa utang, paghahanap ng pondo ng maliliit na negosyo, pakikitungo ng mga kompanyang pinansiyal sa mga kostumer at pagsusuri ng mga institusyon sa malalaking galaw ng pera.
Mahahalagang Punto
- Pinagsasama ng bangko sentral ng Thailand ang mas mahigpit na pangangasiwa sa pananalapi at mga hakbang para suportahan ang mga nanghihiram na sambahayan at SME.
- Mula Nobyembre 1, 2026, sasailalim sa mas mahigpit na pagsusuri sa kostumer ang mga saklaw na transaksiyon sa mga sangay, kabilang ang mga deposito ng cash na umaabot sa kabuuang hindi bababa sa 5 milyong baht sa isang araw.
- Kabilang sa panukalang lisensiya sa BNPL ang limitasyon sa kredito na 20,000 baht, pagbabayad sa loob ng anim na buwan at pinakamataas na interes na 15%.
- Pagsasamahin sa iisang estruktura ng pamamahala ang pangangasiwa sa mga nonbank, at unang tututukan ang mga serbisyong pagpapautang at pagbabayad.
- Umabot na sa mahigit 182,000 account ang tulong sa paglutas ng utang, habang nakalikha naman ang SMEs Credit Boost ng mahigit 80 bilyong baht na pagpapautang.
- Inaasahang ilulunsad ang credit portal bandang Disyembre 2026 hanggang Enero 2027, at susundan ito ng balangkas para sa stablecoin na baht sa Marso.
- Sinusuportahan ni Vitai ang pagpapanatili sa 1% ng policy rate, ngunit maaaring suriin itong muli kung magbabago ang kalagayan ng paglago o implasyon.