Sinusuri ang tuntunin sa pagsaklaw sa mga kapamilya
Nagsimula ang mga talakayan ng Ministry of Health, Labour and Welfare ng Japan noong Nobyembre 17 tungkol sa kung dapat bang mag-ambag ang mga umaasang kapamilya sa mga premium ng pampublikong health insurance. Sinimulan nito ang pagsusuri sa sistemang kasalukuyang sumasaklaw sa mga kwalipikadong kamag-anak nang hindi sila sinisingil ng hiwalay na premium.
Mga Nilalaman
- Sinusuri ang tuntunin sa pagsaklaw sa mga kapamilya
- Paano gumagana ngayon ang pagsaklaw sa mga kapamilya
- Sino ang kwalipikadong maging dependent?
- Bakit sentro ng debate ang trabaho at hindi bayad na pag-aalaga
- Nagbabago na ang mga tuntunin sa kita
- Sinusuri na ng mga insurer kung sino ang dapat masaklaw
- Iba ang iskedyul ng hiwalay na pagsusuri sa pensiyon
- Ano ang dapat bantayan ng mga pamilya
- Mahahalagang punto
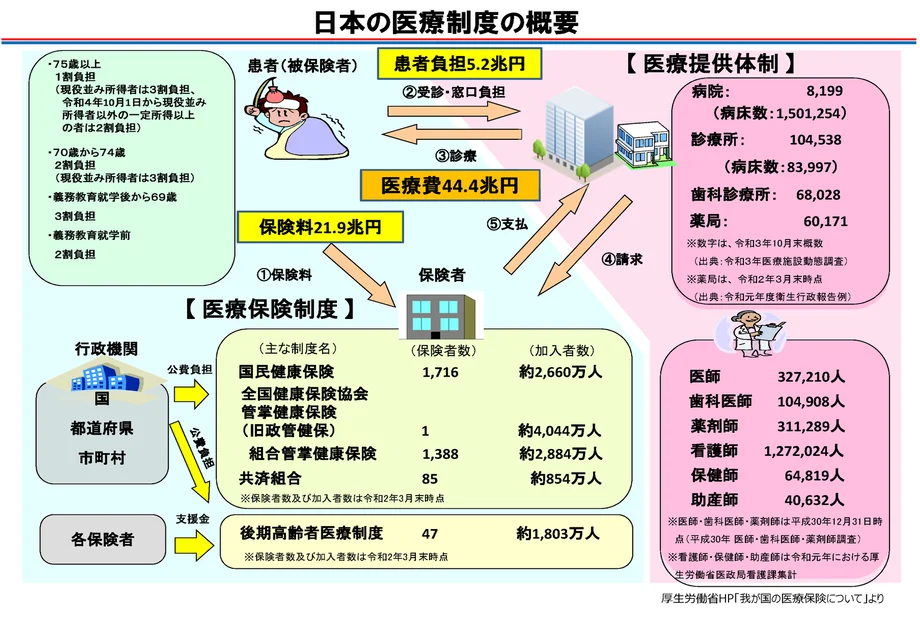
Ipinresenta ng ministeryo ang usapin sa isang panel ng Social Security Council habang dumarami ang mga sambahayang may dalawang nagtatrabaho at kapwa nagbabayad ng premium. Sa health insurance para sa mga empleyado, nakabatay ang premium ng isang nakasegurong manggagawa sa sahod, hindi sa dami ng mga kwalipikadong kamag-anak na nasasaklaw sa pamamagitan niya.
Hindi lamang mga asawang nagtatrabaho nang limitadong oras ang saklaw ng talakayan. Maaaring kabilang sa mga dependent ang mga anak, magulang at iba pang kamag-anak na pangunahing sinusuportahan sa gastusin sa pamumuhay ng isang nakasegurong empleyado. Para sa maraming asawang wala pang 60 taong gulang, karaniwang kailangang mas mababa sa ¥1.3 milyon ang taunang kita, bukod pa sa iba pang kondisyon.
Isinasaalang-alang ng ministeryo kung patas ba sa iba't ibang kaayusan sa trabaho at estruktura ng pamilya ang kasalukuyang paghahati ng mga gastos. Nagpahayag ng suporta ang mga miyembro ng konseho sa pag-aalis ng mga tuntuning nakahihikayat sa mga babaeng may asawa na huwag magtrabaho nang mas marami, habang hinimok naman ng iba ang maingat na pagsusuri sa mga hindi bayad na gawain gaya ng pagpapalaki ng mga anak at pag-aalaga sa mga kamag-anak.
Wala pang ipinahahayag na desisyon kung magpapataw ng singil, kung magkano ito o kung aling mga dependent ang sasaklawin. Wala ring itinakdang palugit ang ministeryo para makapagpasya sa usapin ng health insurance.
Paano gumagana ngayon ang pagsaklaw sa mga kapamilya
Ipinapaliwanag sa gabay sa pagbabayad ng premium ng EY Japan Health Insurance Society ang kasalukuyang kaayusan: sinisingil ng premium ang nakasegurong tao, samantalang nakatatanggap din ng mga benepisyo ng health insurance ang mga kwalipikadong umaasang kamag-anak.
Ganito ang pahayag ng samahan:
Hindi nagbabago ang premium ng insurance batay sa dami ng mga dependent.
Kinakalkula ang premium ng manggagawa batay sa karaniwang buwanang sahod at karaniwang halaga ng bonus. Ito ang mga halagang ginagamit sa pagkalkula ng insurance. Hindi mismo nagtataas sa premium ng manggagawa ang pagdaragdag ng kwalipikadong asawa o anak.
Halimbawa, maaaring magbayad ng magkaparehong halaga ang dalawang empleyadong may parehong sahod at bonus at saklaw ng parehong tuntunin sa premium, kahit walang dependent ang isa at marami naman ang sinusuportahan ng isa pa. Sa mag-asawang parehong nakasegurong empleyado, nag-aambag ang bawat isa batay sa sarili nilang sahod.
Iyan ang paghahambing na sentro ng talakayan ng konseho. Pinoprotektahan ng kasalukuyang kaayusan ang mga kamag-anak na umaasa sa kita ng isang empleyado. Sinusuri kung ang paraan ng paghahati ng mga kontribusyon ay angkop pa rin sa mga sambahayang may iba't ibang dami ng naghahanapbuhay at dependent.
Ibinubukod ng EY society ang kaayusan ng insurance para sa mga empleyado sa National Health Insurance, na may ibang tuntunin sa kontribusyon. Sinasabi rin sa FAQ nito na hindi naaapektuhan ng dami ng dependent ang premium ng nakasegurong tao para sa long term care insurance.
Sino ang kwalipikadong maging dependent?
Kailangang sertipikado ang katayuang dependent para sa health insurance. Hindi sapat sa sarili nito ang pagiging kamag-anak ng isang nakasegurong empleyado o ang pagturing sa isang tao bilang dependent para sa buwis.
Nakapaloob sa gabay sa pagiging kwalipikadong dependent ng EY Japan Health Insurance Society ang mga pamantayan ukol sa ugnayang pampamilya, kita, tirahan at suportang pinansyal. Maaaring maging kwalipikado ang mga asawa, anak, apo, kapatid, magulang at lolo't lola nang hindi kinakailangang nakatira kasama ng nakasegurong tao. Kailangang magkakasama sa iisang tahanan ang ilang iba pang kamag-anak.
Karaniwang kailangang mas mababa sa ¥1.3 milyon ang taunang kita. Mas mababa naman dapat ito sa ¥1.8 milyon para sa mga taong 60 taong gulang pataas at sa mga taong may kapansanang kwalipikado. Sa isang bagong eksepsiyon, pinapayagan ang kita na mas mababa sa ¥1.5 milyon para sa mga taong 19 hanggang 22 taong gulang, maliban sa asawa ng nakasegurong tao.
Mahalaga rin ang pagdepende sa pinansyal na suporta. Karaniwang inaatas ng gabay ng EY na mas mababa sa kalahati ng kita ng nakasegurong tao ang kita ng kamag-anak. Para sa mga kamag-anak na magkahiwalay ng tirahan, kailangang mas mababa ang kanilang kita sa suportang pinansyal na ipinadadala ng nakasegurong tao.
Hindi lamang sahod ang kabilang sa kita. Maaaring isama sa pagkalkula ang mga pensiyon, kita sa negosyo, ilang benepisyo, renta, interes at iba pang tuloy-tuloy na perang natatanggap. Kaya kailangang tingnan ng mga pamilya ang mga tuntunin ng kinauukulang insurer sa halip na sahod lamang ng isang tao ang isaalang-alang.
Bakit sentro ng debate ang trabaho at hindi bayad na pag-aalaga
Inilahad ng ministeryo ang talakayan bilang bahagi ng pagsisikap na bumuo ng mga kaayusan sa social security na patas sa iba't ibang paraan ng pagtatrabaho at estruktura ng pamilya. Sa madaling salita, ang tanong ay kung paano maiiwasang magkaroon ng pinansyal na dahilan ang mga sambahayan para pumili ng isang uri ng kaayusan sa trabaho kaysa sa iba.
Maaaring timbangin ng asawang papalapit sa itinakdang limitasyon sa kita para sa mga dependent ang dagdag na kita laban sa gastos sa pagkuha ng insurance sa sarili niyang pangalan. Nangatwiran ang mga miyembro ng konsehong sumusuporta sa pagsusuri na dapat alisin ang mga salik sa sistema na humahadlang sa mga babaeng may asawa na magtrabaho, gayundin ang mga di-makatwirang pagkakaiba dahil sa kalagayan ng asawa.
Nanawagan naman ang ibang miyembro ng mas malawak na pagsusuri na wastong kumikilala sa halaga ng hindi bayad na pag-aalaga sa mga anak at kamag-anak. Maaaring limitado ang bayad na trabaho ng isang asawang dependent dahil inilalaan niya ang oras sa mga gawaing-bahay na walang kapalit na sahod.
Mababago ng anumang dagdag na premium ang badyet ng sambahayan, kaya mahalaga ang mga detalye: kaninong coverage ang sisingilin, paano kakalkulahin ang singil, at paano pakikitunguhan ang mga pamilyang limitado ang kita o may malaking responsibilidad sa pag-aalaga. Bahagi pa rin ng talakayan ang mga pagpiling ito sa disenyo ng sistema.
May kinalaman din ang debate sa mga taong nagbabayad na sa pamamagitan ng sarili nilang trabaho. Hindi nangangahulugang awtomatiko nang mananatiling dependent ang isang tao kapag mas maikli ang oras ng trabaho niya. Noong talakayan ng Nobyembre, karaniwang hindi saklaw ng coverage para sa dependent ang mga empleyadong nagtatrabaho nang hindi bababa sa 20 oras bawat linggo sa mga kumpanyang may mahigit 50 empleyado, kapag natugunan ang mga naaangkop na kondisyon sa pagpapatala.
Para sa mga manggagawang iyon, ang praktikal na usapin ay ang sarili nilang pagpapatala sa insurance, hindi lamang kung mas mababa sa ¥1.3 milyon ang taunang kita nila. Parehong nakaaapekto sa kalagayan ng pamilya ang limitasyon sa kita at mga kinakailangan sa pagpapatala batay sa lugar ng trabaho.
Nagbabago na ang mga tuntunin sa kita
Kasabay ng mas malawak na pagsusuri sa mga premium ang mga partikular na pagbabago sa sertipikasyon ng mga dependent. Mula Oktubre 1, 2025, pinahintulutan nang magkaroon ng taunang kita na mas mababa sa ¥1.5 milyon ang mga kwalipikadong kamag-anak na 19 taong gulang pataas ngunit wala pang 23, sa halip na karaniwang ¥1.3 milyon.
¥200,000 ang itinaas, o humigit-kumulang 15.4 porsiyento mula sa ¥1.3 milyon. Ayon sa EY society, hindi kabilang sa kategoryang ito ang mga asawa at hindi kailangang estudyante ang kamag-anak. Tinutukoy ang edad batay sa edad ng tao pagsapit ng Disyembre 31 ng taon kung kailan isinasagawa ang sertipikasyon.
Simula Abril 1, 2026, gagamitin sa pagtatasa ng taunang kita, ayon sa gabay ng EY, ang tinatayang kinita na kakalkulahin mula sa mga dokumento ng trabaho, kabilang ang sahod kada oras, oras ng trabaho at mga araw ng pagtatrabaho. Kung walang makuhang mga dokumentong nagpapatunay sa mga tuntunin ng trabaho, patuloy na gagamitin ang mga katibayan gaya ng payslip o pagtataya ng kita mula sa employer.
Kailangang magsumite ang mga pamilya ng mga na-update na dokumento kapag nag-renew ng kontrata o nagbago ang mga kondisyon sa trabaho. Pinahihintulutan din ng gabay na muling isaalang-alang ang pagiging kwalipikado kung lubhang lumampas ang aktuwal na taunang kita sa naaangkop na limitasyon at hindi makatwirang masyadong mababa ang sahod na nakasaad sa kontrata.
Iba ang pagtrato sa pansamantalang dagdag na kita. Maaaring manatiling kwalipikadong dependent ang isang taong tumaas ang kita dahil sa dagdag na oras ng trabaho dulot ng kakulangan sa manggagawa, kung magbibigay ang employer ng kinakailangang sertipikasyon.
Ayon sa EY society, karaniwang maaaring ilapat ito nang hanggang dalawang magkasunod na taon para sa iisang tao. Kung lumampas sa limitasyon ang kita sa loob ng tatlong magkasunod na taon, kailangang simulan ang mga hakbang para alisin ang katayuang dependent. Karaniwang hindi magagamit ang hakbang na ito ng mga freelancer at taong self-employed.
Sinusuri na ng mga insurer kung sino ang dapat masaklaw
Ipinapaliwanag ng mga tuntunin sa sertipikasyon ng dependent ng Takeda Health Insurance Society kung bakit mahalaga sa pinansya ng insurance para sa mga empleyado ang pagsusuri sa pagiging kwalipikado. Kapag sinaklaw ang isang hindi kwalipikadong kamag-anak, nagagamit ang pondo mula sa mga premium para bayaran ang mga gastusing medikal at napapasan ang gastos ng mga employer at iba pang nakasegurong tao.
Ayon sa Takeda, nagsesertipika ito ng mga dependent alinsunod sa mga batas, regulasyon at opisyal na abiso tungkol sa health insurance. Sinusuri nito kung ang empleyado ang pangunahing sumusuporta sa kabuhayan ng kamag-anak at kung kaya niyang ipagpatuloy ang suportang iyon. Sinusuri rin nito taun-taon ang pagiging kwalipikado ng mga dependent.
Isa pang kondisyon ang tirahan. Mula Abril 1, 2020, karaniwang kailangang nakatira sa Japan ang mga dependent. Kabilang sa mga eksepsiyon ang mga pansamantalang nag-aaral sa ibang bansa at mga kapamilyang sumasama sa isang nakasegurong empleyadong itinalaga sa ibang bansa, kung itinuturing na nananatiling nakabase sa Japan ang kanilang kabuhayan.
Maaaring kailanganin ng mga kamag-anak na magkahiwalay ng tirahan na magpakita ng katibayan ng regular na suportang pinansyal. Inaatas ng EY society ang mga mapatutunayang padala ng pera at sinasabi nitong hindi sapat na katibayan ang personal na pag-aabot ng pera, magkasanib na account at mga pahayag lamang. Karaniwang inaasahan nito ang tuloy-tuloy na suporta humigit-kumulang isang beses bawat buwan.
May tungkulin din ang mga pamilya na iulat ang mga pagbabago. Maaaring kailanganing alisin sa coverage bilang dependent ang isang tao kapag nagkaroon siya ng trabaho, nagbago ang suportang pinansyal o nagpatala sa ibang insurance plan. Inilalarawan ng dalawang samahan ang mga kinakailangang agarang abiso, karaniwang sa loob ng limang araw, at ang kani-kanilang detalyadong proseso ang nagtatakda ng mga petsa ng sertipikasyon.
Maaaring magkaroon ng direktang pinansyal na epekto ang hindi pag-update sa pagiging kwalipikado. Nagbabala ang mga samahan na maaaring kanselahin nang retroaktibo ang sertipikasyon bilang dependent at singilin muli ang mga gastusing medikal na binayaran sa panahong hindi na kwalipikado ang tao.
Iba ang iskedyul ng hiwalay na pagsusuri sa pensiyon
Sinusuri rin ng pamahalaan ang kaayusan para sa mga insured na nasa Category III ng pampublikong sistema ng pensiyon. Sa ilalim nito, maaaring makatanggap ng coverage sa pensiyon nang hindi nagbabayad ng sariling kontribusyon ang mga kwalipikadong asawa na sinusuportahan ng mga empleyado.
Sinimulan ng ministeryo noong Setyembre ang pagsasaalang-alang sa pagpapakitid ng saklaw ng Category III. Nilalayon ng pamahalaan na isaalang-alang ang mga resulta sa mga reporma sa pensiyon na nakatakda sa 2030.
Mas malawak ang grupong saklaw ng mga dependent ng health insurance, na kinabibilangan ng mga kwalipikadong magulang at anak bukod pa sa mga asawa. Kaya ibang hanay ng mga ugnayang pampamilya ang naaabot ng talakayan sa health insurance, bagaman kapwa tumatalakay ang dalawang debate sa paghahati ng mga kontribusyon sa mga sambahayan.
Ipinakikita ng mahahalagang petsa kung paano umaayon ang mga talakayan sa mga pagbabagong nagawa na sa pagiging kwalipikado:
- Abril 1, 2020: Nagsimula ang pangkalahatang kinakailangang manirahan sa Japan ang mga dependent ng health insurance, na may mga eksepsiyon.
- Setyembre: Sinimulan ng ministeryo ang pagsusuri sa pagpapakitid ng saklaw ng coverage sa pensiyon para sa Category III.
- Oktubre 1, 2025: Itinaas sa mas mababa sa ¥1.5 milyon ang limitasyon sa kita para sa mga kwalipikadong dependent na 19 hanggang 22 taong gulang, maliban sa mga asawa.
- Nobyembre 17: Sinimulan ng panel ng Social Security Council ang pagtalakay kung dapat suriin ang mga kontribusyon sa health insurance para sa mga dependent.
- Abril 1, 2026: Magbabago ang paraan ng pagtatasa sa kita na inilalarawan ng EY society upang higit na bigyang-halaga ang mga tuntunin sa kontrata ng trabaho.
- 2030: Plano ng pamahalaan na isaalang-alang ang pagsusuri sa Category III sa reporma sa pensiyon.
Ano ang dapat bantayan ng mga pamilya
Kailangan pa ring sundin ng mga empleyadong sumusuporta sa mga kamag-anak ang kasalukuyang mga tuntunin ng kanilang insurer sa sertipikasyon habang isinasaalang-alang ng konseho ang usapin ng premium. Kabilang sa mga praktikal na bagay na dapat agad suriin ang kita, pagpapatala sa insurance sa pamamagitan ng trabaho, tuloy-tuloy na suportang pinansyal at anumang pagbabagong kailangang iulat.
Mas malawak ang tungkulin ng konseho: magpasya kung dapat magpatuloy sa kasalukuyang anyo ang coverage na walang hiwalay na premium para sa mga dependent. Pinagsasama ng mga talakayan nito ang dalawang kongkretong alalahanin: ang mga kontribusyon ng mga sambahayang parehong nagtatrabaho ang magkapareha, at ang kalagayang pinansyal ng mga pamilyang may mga kasaping nag-aalaga nang walang bayad o umaasa sa kita ng ibang tao.
Kailangang tugunan ng isang praktikal na desisyon kapwa kung sino ang magbabayad at kung paano mapananatili ng mga kwalipikadong kamag-anak ang coverage sa pangangalagang medikal. Para sa mga pamilya, ang mga detalyeng iyon ang magtatakda ng epekto sa buwanang gastusin at mga pasya tungkol sa bayad na trabaho.
Mahahalagang punto
- Sinimulan ng ministeryo sa kalusugan ng Japan noong Nobyembre 17 ang talakayan tungkol sa mga kontribusyon para sa mga umaasang kapamilya.
- Kasalukuyang nakatatanggap ng mga benepisyo ng health insurance para sa mga empleyado ang mga kwalipikadong dependent nang walang hiwalay na premium.
- Nakabatay sa sahod ang premium ng isang nakasegurong empleyado, hindi sa dami ng mga dependent.
- Karaniwang mas mababa sa ¥1.3 milyon ang limitasyon sa kita para sa mga dependent, na may mga eksepsiyon batay sa edad at kapansanan.
- Tinalakay ng mga miyembro ng konseho kapwa ang mga hadlang sa bayad na trabaho at ang halaga ng hindi bayad na pag-aalaga sa mga anak at kamag-anak.
- Wala pang ipinahahayag na desisyon o palugit para sa pagtatapos ng talakayan sa health insurance.
- Inaasahang makatutulong sa mga repormang nakatakda sa 2030 ang hiwalay na pagsusuri sa pensiyon.