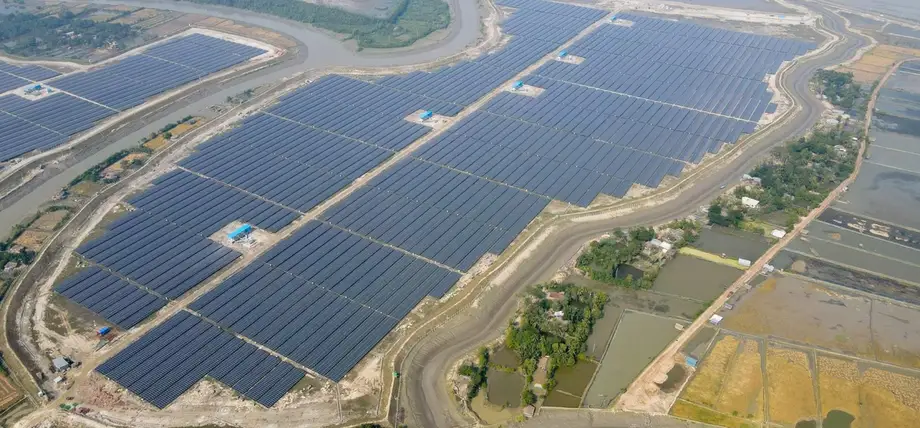
Apat na napalampas na oportunidad ang nagpapalaki sa singil sa enerhiya
Maaaring makatipid ang Bangladesh ng tinatayang $2.87 bilyon sa taunang gastos sa gasolina kung magpapalawak ito ng produksiyon ng lokal na gas at rooftop solar, magbabawas ng pagtagas ng gas, at papalitan ng mga sistemang solar ang ilang diesel pump para sa irigasyon. Ginamit sa pagtataya ang mga pandaigdigang presyo ng gasolina bago ang digmaan ng Russia at Ukraine, na nagpapakita kung gaano kamahal ang mga pagkaantala kahit bago pa ang mga sumunod na pagyanig sa merkado.
Mga Nilalaman
- Apat na napalampas na oportunidad ang nagpapalaki sa singil sa enerhiya
- Mas maraming inaangkat na gas, mas kaunting kabuuang suplay
- May katumbas na gastos sa inaangkat na gas ang mga pagtagas
- May puwang pang palaguin ang rooftop solar
- May praktikal na limitasyon ang malaking target para sa mga pampublikong bubong
- Makababawas sa pasanin ng mga magsasaka ang solar irrigation
- Bakit may kakulangan kahit may sobrang kapasidad ang mga planta ng kuryente
- Mga subsidiya, hindi nabayarang singil at panibagong pagtaas ng presyo
- Ang takbo ng mga desisyon
- Mahahalagang Punto
Pinakamalaki ang potensiyal na matipid, humigit-kumulang $1.73 bilyon kada taon, sa pagpapalit ng inangkat na liquefied natural gas ng karagdagang 150 bilyong cubic feet ng lokal na gas. Makakatipid ng humigit-kumulang $350 milyon mula sa rooftop solar, $550 milyon mula sa pagbawas ng pagtagas ng gas, at $244 milyon mula sa solar irrigation. Kapag pinagsama, tinatayang aabot sa $2.874 bilyon ang mga halagang ito.
Tumutukoy ang mga bilang na ito sa posibleng taunang matitipid sa gasolina kung maisasagawa ang mga iminungkahing pagbabago. Mangangailangan ito ng paggastos sa eksplorasyon, kagamitang solar, mga pipeline, metro at pagpapatupad ng mga proyekto. Makaaapekto rin sa magiging matitipid ang presyong binabayaran ng Bangladesh para sa inangkat na gasolina.
Tinutukoy ng Institute for Energy Economics and Financial Analysis, o IEEFA, ang mas malawak na suliranin sa pag-aaral nito sa paglipat ng sektor ng enerhiya: tumaas ang bahagi ng inaangkat na pangunahing enerhiya sa suplay ng Bangladesh mula 47.7% noong piskal na taon 2020-21 tungong 62.5% noong 2024-25. Pagtaas iyon ng 14.8 percentage point sa loob ng apat na taon.
Ayon sa pag-aaral, 2.3% lamang ng kuryenteng nalilikha para sa grid ng Bangladesh ang mula sa renewable energy, kumpara sa pandaigdigang average na 33.8%. Samantala, umakyat ang karaniwang gastos sa produksiyon ng kuryente mula BDT6.61 kada kilowatt-hour noong 2020-21 tungong BDT11.33 noong 2022-23, o pagtaas nang humigit-kumulang 71%. Ang kilowatt-hour ay dami ng kuryenteng nagagamit ng 1,000 watt na appliance sa loob ng isang oras.
Mas maraming inaangkat na gas, mas kaunting kabuuang suplay
Ayon sa mga bilang ng Petrobangla para sa piskal na taon 2025-26, umabot sa 980 bilyong cubic feet ang kabuuang suplay ng gas, kabilang ang 352 bilyong cubic feet ng inangkat na LNG, o humigit-kumulang 36%. Noong 2018-19, nang magsimula ang pag-angkat ng LNG, umabot sa 1,078 bilyong cubic feet ang kabuuang suplay, kabilang ang 113 bilyong cubic feet ng LNG, o humigit-kumulang 11%.
Batay sa mga bilang na ito, bumaba nang humigit-kumulang 9% ang kabuuang suplay ng gas ng Bangladesh, habang mahigit tatlong ulit naman ang itinaas ng bolyum ng LNG. Lalong pinupunan ng inangkat na gas ang kakulangang dulot ng humihinang lokal na produksiyon, sa halip na palakihin ang kabuuang suplay.
Ang LNG ay natural gas na pinalalamig hanggang maging likido para maihatid ng mga barko sa karagatan. Kailangang bayaran ng Bangladesh ang gasolina, pagpapadala nito at mga pasilidad na muling nagpapalit dito bilang gas. Lalong tumataas ang pangangailangan sa dayuhang salapi kapag mas maraming LNG ang binibili.
Idinokumento ng pagtatasa sa krisis sa enerhiya ng Centre for Policy Dialogue, na may petsang Mayo 31, 2025, ang mabagal na eksplorasyon. Walo lamang sa 34 na balon na target siyasatin noong piskal na taon 2025 ang iniimbestigahan na pagsapit ng Oktubre 2024.
Sa seminar ng Petrobangla noong Hulyo 29, 2025, inilarawan ng mga opisyal ang pag-usad ng programang sumasaklaw sa 50 balon: 18 na ang natapos at nakapagdagdag ng 78 milyong cubic feet kada araw, habang nagpapatuloy ang trabaho sa apat pa. Sinabi ni Ijaz Hossain, dating propesor sa Bangladesh University of Engineering and Technology, sa seminar na bumaba ang lokal na produksiyon sa antas na huling nakita 15 taon na ang nakalipas.
Ipinalalagay sa tinatayang $1.73 bilyong matitipid na makapagbibigay ang eksplorasyon at pagkuha ng karagdagang 150 bilyong cubic feet kada taon, na papalit sa katumbas na bolyum ng LNG na nagkakahalaga ng average na $11.50 kada milyong British thermal unit. Sinusukat ng yunit na ito ang enerhiyang taglay ng gasolina. Nakadepende ang dagdag na produksiyon sa matagumpay na eksplorasyon at pagpapaunlad ng mga reserbang magagamit.
May katumbas na gastos sa inaangkat na gas ang mga pagtagas
Naitala ng Bangladesh ang 77 bilyong cubic feet ng gas bilang pagkawala o aksaya sa sistema noong piskal na taon 2024-25, katumbas ng 7.9% ng kabuuang suplay. Kung mababawasan ang mga pagkalugi at mapapalapit sa 2%, tinatayang 50 bilyong cubic feet kada taon ang matitipid, na nagkakahalaga ng humigit-kumulang $550 milyon batay sa kaparehong palagay sa presyo ng LNG.
Nagbigay ang presentasyon ng Petrobangla noong Hulyo 2025 ng mas detalyadong bilang para sa ilang bahagi ng network. Umabot sa 6.28% ang pagkalugi sa mga pipeline ng distribusyon noong 2023-24, na nagkakahalaga ng BDT37.9 bilyon, at sa 7.44% hanggang Marso ng 2024-25, na nagkakahalaga ng BDT32.86 bilyon. Hiwalay nitong iniulat ang 2% na pagkalugi sa transmisyon; tinaya naman ng pagsusuri ng CPD noong Mayo na 12% hanggang 14% ang pagkalugi sa sistema ng gas.
Magkakaibang panahon at bahagi ng sistema ang saklaw ng mga bilang. Ipinapakita ng mga ito kung bakit mahalaga ang pare-parehong pagsukat sa pagtukoy kung aling mga pipeline, kostumer at kompanya ng distribusyon ang dapat unahing tugunan.
Kabilang sa mga sanhi na tinukoy ng Petrobangla ang luma nang mga tubo, pagtagas sa mga koneksiyon ng gas, pagkasira habang may konstruksiyon at mga ilegal na koneksiyon sa mga tahanan. Nag-aambag din sa mas malawak na problema ang mga pagkakamali sa pagsukat, pagkalugi sa pagmementina at mahinang pamamahala.
Makakatulong ang pagkukumpuni ng pipeline, paggamit ng makabagong metro at monitoring, at pag-aalis ng mga ilegal na koneksiyon para mapanatili ang gas na pumapasok na sa network. Sinabi ng Petrobangla na pinalalawak nito ang paggamit ng prepaid meter sa mga tahanan at kumikilos laban sa mga ilegal na koneksiyon. Para sa mga pabrika at planta ng kuryenteng kapos sa suplay, makapagpapabuti ng suplay ang narekober na gas nang hindi na naghihintay ng panibagong kargamento sa daungan.
May puwang pang palaguin ang rooftop solar
Nag-aalok ang mga bubong ng mga pabrika ng paraan para makalikha ng kuryente ang Bangladesh malapit sa mga pasilidad na gagamit nito. Ipinapalagay sa pagtataya sa napalampas na oportunidad na maaaring nakapagbigay sana ng hindi bababa sa 2,000 megawatts na kapasidad ng rooftop solar ang pag-usad tungo sa mga layuning solar na itinakda noong 2010. Mababawasan nito ang paggamit sa araw ng mamahaling kuryenteng mula sa langis at makatitipid ng tinatayang BDT35 bilyon kada taon.
Nakapagpabagal sa paglalagay ng mga instalasyon ang mataas na buwis sa mga panel at kagamitan, pabagu-bagong mga patakaran at kakaunting insentibo. Sinabi ni Mustafa Al Mahmud, pangulo ng Bangladesh Sustainable and Renewable Energy Association, na nagpahinto sa mga gawain at nagpahina ng loob ng mga dayuhang mamumuhunan ang pagkansela sa mga liham ng layunin para sa 31 proyektong renewable energy na inaprubahan sa ilalim ng espesyal na batas.
Nagkakaiba rin ang mga kasalukuyang pagtataya sa kapasidad. Ayon sa mga opisyal na pagtatayang binanggit sa pagsusuri ng matitipid, nasa 500 MW ang rooftop solar. Mas mataas naman ang malawakang pagtataya ng IEEFA na halos 1,000 MW, kabilang ang 667 MW sa malalaking bubong ng pabrika at ang natitira sa mas maliliit na pasilidad pang-industriya. Naitala ng ulat ng IEEFA tungkol sa rooftop solar, na inilathala noong Agosto 18, 2025, na 245 MW lamang ang naitayo mula Hunyo 2008 hanggang Hunyo 2025. Makakatulong ang iisang talaang nagtatala ng petsa ng pagkakabit at kategorya para matukoy ang maaasahang pambansang kabuuan.
Ipinakikita ng Pakistan kung gaano kabilis ang posibleng paglawak kapag nagtagpo ang mamahaling kuryente mula sa grid at suporta ng patakaran para sa mga pribadong instalasyon. Umabot sa humigit-kumulang 15,000 MW ang kapasidad nito sa rooftop solar pagsapit ng Enero 2025 matapos ang mabilis na paglago, na malaking bahagi ay naganap noong 2024. Mahigit 18,000 MW naman ang rooftop solar ng India pagsapit ng Mayo 2025, ayon sa ulat ng IEEFA.
Hamon sa Bangladesh ang kapwa paghikayat sa mga instalasyon at pagtiyak na maaasahan ang mga ito. Tinataya ng IEEFA na 15 hanggang 20 kompanya lamang sa bansa ang may kalidad at karanasang kailangan para mahusay na maisagawa ang inhinyeriya, pagbili at konstruksyon ng mga proyekto.
May praktikal na limitasyon ang malaking target para sa mga pampublikong bubong
Layunin ng programang inanunsiyo ng pamahalaan noong 2025 na magkabit ng 3,000 MW na rooftop solar pagsapit ng Disyembre ng taong iyon. Kung ihahambing sa 245 MW na naitala noong Hunyo 2025, kinailangan nitong magkabit ng mahigit 12 ulit ng kasalukuyang kapasidad sa loob ng wala pang anim na buwan. Hindi inilabas ang pinal na kabuuan ng mga naitayong instalasyon sa programa.
Tinukoy ng IEEFA ang isang batayang limitasyon: mas mababa sa 1,500 MW ang pinagsamang pangangailangan sa kuryente ng mga tanggapan ng pamahalaan, ospital, institusyong pang-edukasyon at panrelihiyon. Nilimitahan ng mga awtorisadong koneksiyon nila sa kuryente kung gaano karaming solar ang maaaring ikabit alinsunod sa mga tuntunin sa net metering. Sa sistemang ito, maaaring magpadala ang mga kostumer ng sobrang kuryente sa grid at makatanggap ng kredito.
Gumamit ang programa ng dalawang paraan ng pagpopondo. Bibilhin ng mga tanggapan ng pamahalaan ang mga sistema gamit ang pondong pampubliko sa pamamagitan ng modelong capital expenditure, na karaniwang tinatawag na CAPEX. Gagamit naman ang mga ospital at institusyong pang-edukasyon ng modelong operating expenditure, o OPEX, kung saan sasagutin ng isang developer ang gastos sa instalasyon at kikita ito sa pagsusuplay ng kuryente.
Maaaring maghatid ng mas malaking matitipid ang pagmamay-ari ng pamahalaan, pero mananatili sa institusyon ang pananagutan sa pagmementina. Inaalis ng pagmamay-ari ng developer ang paunang gastos sa pagbili, ngunit maaaring magpahina sa kita ang pagpopondo, maliliit na proyekto at pagkawala ng kuryente sa kanayunan. Maaaring huminto ang produksiyon ng mga solar system na konektado sa grid kapag may brownout, na makaaapekto sa inaasahang kita ng mga mamumuhunan.
Iminungkahi ng IEEFA ang pagtatala sa magagamit na espasyo sa mga bubong, pagbibigay ng makatotohanang iskedyul sa pagbili, pagmementina ng mga panel at independiyenteng pagsubaybay sa paggana ng mga ito. Maaaring magpababa sa produksiyon ng kuryente ang naipong alikabok, kaya nanganganib mawala ang bahagi ng inaasahang matitipid kung magkakabit ng mga panel nang walang nakalaang pondo para sa paglilinis at pagkukumpuni.
Makababawas sa pasanin ng mga magsasaka ang solar irrigation
May humigit-kumulang isang milyong diesel pump para sa irigasyon ang Bangladesh na kumokonsumo ng tinatayang 862.4 milyong litro ng diesel kada taon. Kung papalitan ng mga solar pump ang isang-katlo ng mga ito, maaaring mabawasan ang konsumo ng humigit-kumulang 287 milyong litro kada taon. Tinataya ng pagsusuri sa matitipid na aabot sa $244 milyon ang maiiwasang gastos sa gasolina.
Mabigat na pasanin na sa mga magsasaka ang gastos sa gasolina. Natuklasan sa pagsusuri ng CPD noong Mayo 2025 na nagtaas ng gastos sa irigasyon nang 20% hanggang 30% ang pagmahal ng diesel, lalo na para sa mga magsasakang nagtatanim ng boro rice na umaasa sa mabababaw na diesel pump. Nasa BDT104 hanggang BDT108 kada litro ang presyo ng diesel at kerosene mula Hunyo 2024 hanggang Mayo 2025.
Ililipat ng solar irrigation ang bahagi ng gastos mula sa paulit-ulit na pagbili ng diesel tungo sa kagamitan at pagmementina. Nakadepende sa gastos sa pagkakabit, pagpopondo at bayad sa tubig pang-irigasyon ang pakinabang sa pananalapi para sa bawat magsasaka. Kakailanganing aktuwal na mapalitan ng mga sistema ang pagbomba gamit ang diesel para matamo ang pambansang matitipid sa gasolina.
Mahalaga rin sa agrikultura ang maaasahang kuryente mula sa grid. Natuklasan ng CPD na nagtulak sa mga magsasaka na gumamit ng diesel pump ang kakulangan sa kuryente, habang gumamit naman ng diesel generator ang mga negosyo para maipagpatuloy ang operasyon. Magkatuwang na makatutulong ang mas malinis na kuryente at mas maayos na suplay: binabawasan ng solar ang pagbili ng gasolina, at binabawasan naman ng mas matatag na grid ang pangangailangan sa mamahaling reserbang kuryente.
Bakit may kakulangan kahit may sobrang kapasidad ang mga planta ng kuryente
Hindi lamang pagbili ng mamahaling gasolina ang suliranin sa enerhiya ng Bangladesh. Kinalkula ng IEEFA na 61.3% ang reserbang kapasidad ng kuryente noong piskal na taon 2024-25, o 58.6% kapag isinaayos ang kapasidad ng mga planta batay sa aktuwal nilang kakayahang magpatakbo. Sinusukat ng reserbang kapasidad ang kapasidad sa produksiyon na lampas sa pinakamataas na pangangailangan.
Maaaring nakatigil ang mga planta ng kuryente habang nakararanas ng brownout ang mga kostumer dahil kulang ang gasolina, kapasidad ng transmisyon o maaasahang kagamitan. Maaari pa ring hilingin sa mga kontrata ang bayad sa kapasidad, na kabayaran sa mga may-ari ng planta sa pagpapanatiling handa ng kanilang mga pasilidad sa produksiyon.
Nakatanggap ang mga pribadong planta ng langis ng karaniwang bayad sa kapasidad na katumbas ng BDT9.5 kada kilowatt-hour noong 2024-25, habang BDT5.9 naman ang natanggap ng mga pribadong planta ng karbon, ayon sa IEEFA. Pinalaki rin ng kakulangan sa gasolina ang pasanin ng bayad sa kapasidad na kaugnay ng mga planta ng gas.
Malaki ang epekto sa gastos kung gaano kadalas ginagamit ang mga planta. Natuklasan ng IEEFA na ang mga plantang gumagana sa mas mababa sa 25% ng kapasidad ay nakalikha ng kuryente sa halagang humigit-kumulang BDT16.85 kada kilowatt-hour. Humigit-kumulang BDT6 naman kada kilowatt-hour ang halaga sa mga plantang gumagana nang lampas sa 75% ng kapasidad. Mas kaunting yunit ng kuryente ang pinaghahatian ng mga nakapirming gastos kapag mababa ang paggamit sa mga planta.
10.7% ng produksiyon ng kuryente ng Bangladesh noong 2024-25 ang mula sa langis. Inihambing ito ng IEEFA sa 0.02% sa India, 0.6% sa Pakistan at 0.06% sa Vietnam. Kaya nakatuon ang pagpapalit ng bahagi ng produksiyon ng Bangladesh mula sa langis tungo sa solar sa isang partikular na magastos na bahagi ng pinaghalong suplay ng kuryente.
Inilarawan ni Shafiqul Alam, punong tagasuri ng enerhiya ng IEEFA para sa Bangladesh at may-akda ng pag-aaral sa paglipat ng sektor, ang suliranin sa gastos sa dokumento:
Hindi ganap na naipapaliwanag ng paghina ng halaga ng salapi at mataas na presyo ng mga inangkat na fossil fuel ang matinding pagtaas ng gastos sa produksiyon ng kuryente sa Bangladesh.
Tinutukoy sa kaniyang pagsusuri ang sobrang kapasidad, bayad sa mga plantang kulang sa paggamit at magastos na produksiyon, bukod pa sa pandaigdigang presyo ng gasolina. Nangangailangan ng pagbabago sa pagpaplano, pagbili at paghahatid ng kuryente sa Bangladesh para mabawasan ang mga gastos.
Mga subsidiya, hindi nabayarang singil at panibagong pagtaas ng presyo
Ipinakikita ng pananalapi ng Petrobangla kung paano umaabot sa badyet ng pamahalaan ang pagdepende sa inaangkat na enerhiya. Sa seminar noong Hulyo 2025, sinabi ng korporasyon na tumaas ang subsidiya sa LNG mula BDT25 bilyon noong 2018-19 tungong BDT89 bilyon sa pinakahuling piskal na taon na binanggit. Umabot naman sa BDT367.12 bilyon ang pinagsama-samang subsidiya.
Noong 2023-24, BDT27.53 ang gastos sa pagsusuplay ng isang yunit ng gas, kumpara sa presyong bentahan na BDT22.93, kaya nagkaroon ng agwat na BDT4.60. Iniulat din ng Petrobangla na umabot sa BDT271.99 bilyon ang mga hindi nabayarang singil, kabilang ang BDT165.23 bilyon na utang ng sektor ng kuryente. Kapag hindi nababayaran ang mga singil, nababawasan ang perang hawak ng tagasuplay ng gas para tugunan ang sarili nitong mga gastos.
Tinataya ng IEEFA na maaaring mangailangan ang Bangladesh ng humigit-kumulang $1.07 bilyon para sa subsidiya sa inaangkat na LNG mula Abril hanggang Hunyo 2026 kung bibili ito ng kaparehong bolyum gaya noong kaparehong quarter ng 2025, sa spot price na humigit-kumulang $20 kada milyong British thermal unit. Mga transaksiyon ang spot purchase para sa malapit nang paghahatid, sa halip na suplay na tiniyak sa ilalim ng mas mahahabang kontrata.
Sinabi ng instituto na maaaring limitahan ng kakulangan sa dayuhang salapi ang mga pagbili at magpilit ng load shedding, o nakaplanong pagkawala ng kuryente para maibalanse ang magagamit na suplay at pangangailangan. Humingi ang Bangladesh ng humigit-kumulang $2 bilyon mula sa mga multilateral na ahensiya upang makatulong sa pagtiyak ng sapat na suplay ng enerhiya.
Sinabi ni Md. Reza Nur Rahman, tagapangulo ng Petrobangla, noong Hulyo 2025 na planong magtayo ng terminal ng LNG sa lupa sa Matarbari, Maheshkhali, na tinatayang aabutin ng limang taon ang konstruksiyon. Nagmungkahi ang IEEFA ng isa pang pangmatagalang opsiyon: maaaring magbawas ng hanggang 257 bilyong cubic feet sa taunang konsumo ng gas ang 6,000 MW na hydropower mula sa rehiyon pagkaraan ng 2030, na magsusuplay ng kuryente sa panahong mataas ang pangangailangan mula Marso hanggang Setyembre.
Ang takbo ng mga desisyon
Magkakaugnay ang paghina ng lokal na suplay, mabagal na paglaganap ng solar at pagtaas ng gastos sa inaangkat na enerhiya sa kamakailang kasaysayan ng enerhiya ng Bangladesh. Ipinakikita ng mga milestone na may petsa kung saan nahuli ang pagpapatupad sa mga plano.
- Piskal na taon 2018-19: Nagsimula ang pag-angkat ng LNG, na nagtustos ng humigit-kumulang 11% ng kabuuang gas sa mga bilang na binanggit.
- Oktubre 2024: Walo sa 34 na balong target siyasatin noong piskal na taon 2025 ang iniimbestigahan na, ayon sa CPD.
- Mayo 31, 2025: Inilathala ng CPD ang pagsusuri nito sa kakulangan ng gas, pagkawala ng kuryente at mga gastos sa gasolina.
- Hulyo 29, 2025: Nagharap ang Petrobangla ng mga bilang tungkol sa pagkalugi ng gas, mga subsidiya, natapos na balon at hindi nabayarang singil.
- Agosto 18, 2025: Sinuri ng IEEFA ang mga praktikal na limitasyon ng programang 3,000 MW na rooftop solar na naglalayong matapos pagsapit ng Disyembre 2025.
- Abril-Hunyo 2026: Tinataya sa senaryo ng IEEFA tungkol sa subsidiya sa LNG na maaaring mangailangan ng $1.07 bilyon.
Para sa mga sambahayan, pabrika at sakahan, agarang prayoridad ang magagamit na enerhiya at mga singil na kayang bayaran. Tinutugunan ng pagkukumpuni sa gas, maayos na pagbili ng mga kagamitang solar, matagumpay na eksplorasyon at maaasahang serbisyo ng grid ang magkakaibang dahilan kung bakit mas malaki ang binabayaran ng Bangladesh habang nakararanas pa rin ng kakulangan.
Mahahalagang Punto
- Tinatayang $2.87 bilyon ang taunang matitipid sa gasolina mula sa apat na iminungkahing pagbabago, bago ibawas ang gastos sa pagpapatupad.
- Humigit-kumulang $1.73 bilyon ng tinatayang matitipid ang magmumula sa karagdagang lokal na gas.
- Tumaas ang bahagi ng inaangkat na pangunahing enerhiya ng Bangladesh mula 47.7% tungong 62.5% mula 2020-21 hanggang 2024-25.
- Makababawas sa paulit-ulit na pagbili ng gasolina ang pagbabawas ng pagtagas ng gas, rooftop solar at solar irrigation.
- Nagpapalaki sa gastos sa kuryente ang mga plantang kulang sa paggamit, bayad sa kapasidad at produksiyon mula sa langis.
- Nakadepende sa ipinagpalagay na mga presyo at bolyum ng inaangkat na LNG ang pagtataya ng IEEFA sa subsidiya para Abril-Hunyo 2026.