Naghihina ang konstruksyon, bumabangon ang shipping
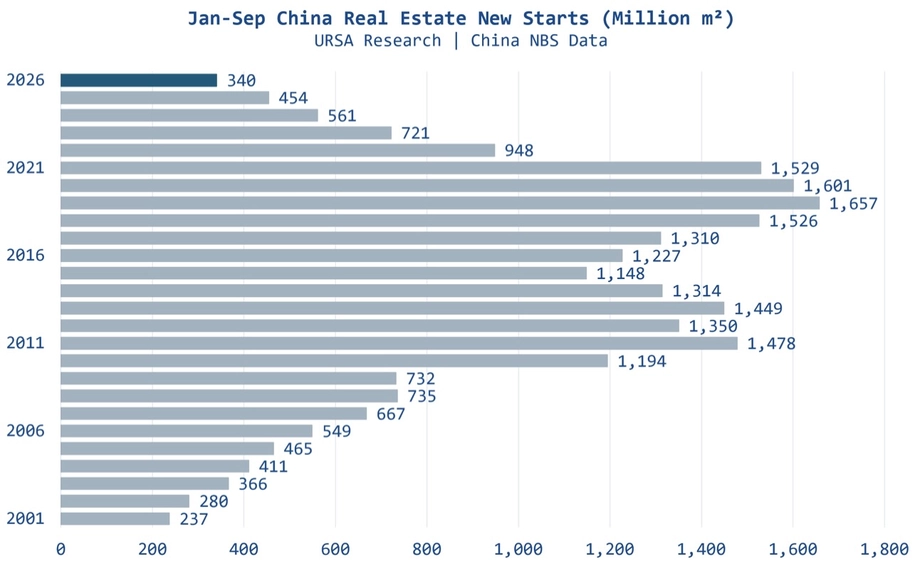
Nagsimula ang China ng konstruksyon sa 340.31 milyong metro kuwadrado ng mga ari-arian sa unang siyam na buwan ng 2026, bumaba nang 24.9% kumpara sa nakaraang taon, ayon sa datos ng National Bureau of Statistics na inilabas noong Oktubre 19. Mas mabilis pang bumaba ang mga sinimulang proyektong residensyal, nang 25.4% hanggang 247.74 milyong metro kuwadrado.
Mga Nilalaman
- Naghihina ang konstruksyon, bumabangon ang shipping
- Ano ang sinusukat ng datos sa konstruksyon
- Mahabang paghina mula sa boom ng konstruksyon
- Patuloy na bumababa ang pamumuhunan at pondo ng mga developer
- Lumilipat ang mga mamimili sa mga kasalukuyang ari-arian
- Umaabot ang paghina sa lahat ng pangunahing rehiyon
- Bakit patuloy na lumalaki ang mga padala ng iron ore
- Binabago ng Guinea ang kalkulasyon sa layo
- Magkahiwalay ang direksiyong tinatahak ng dalawang puwersa
- Mahahalagang Punto
Pinahaba ng pinakahuling datos ang paghina na nagbalik sa taunang pagsisimula ng konstruksyon sa mga antas na huling nakita noong 2002. Ayon sa pananaliksik ng Ursa Shipbrokers, bumaba ito nang 74% mula 2019, mula 2.27 bilyong metro kuwadrado tungo sa 588 milyong metro kuwadrado noong 2025. Halos 80% na mas mababa ang mga sinimulang proyekto sa unang siyam na buwan ng 2026 kumpara sa kaparehong panahon noong 2019.
Para sa mga kumpanyang nagdadala ng mga hilaw na materyales na ginagamit sa paggawa ng bakal, nakakagulat na patuloy na lumalaki ang inaangkat ng China na iron ore. Tumaas ito nang 4.1% sa unang siyam na buwan ng 2026, kahit lumiit ang pamumuhunan sa ari-arian, konstruksyon at benta ng mga bagong gusali.
Lalong nagiging positibo ang pananaw ng mga ehekutibo sa shipping dahil nakadepende ang demand sa kargamento hindi lang sa bigat kundi pati sa layo ng biyahe. Maaaring magpanatiling abala sa mga barko ang mga padala ng mineral mula Guinea at ang pagbabago sa mga pinagkukunan nito, na sumusuporta sa mga merkado ng kargamento habang humihina ang tradisyonal na makina ng konstruksyon ng China.
Ano ang sinusukat ng datos sa konstruksyon
Itinatakda ng National Bureau of Statistics ang pagsisimula ng konstruksyon bilang puntong nagsisimula ang paghuhukay ng pundasyon, paghahanda ng lupa o permanenteng pagtatambak ng pundasyon. Binibilang sa datos ang nakaplanong sukat ng palapag ng buong gusali, kasama ang iba't ibang palapag nito. Sinusukat nito ang mga proyektong pumapasok sa pipeline ng konstruksyon.
Kabilang sa ulat ng bureau para Enero hanggang Setyembre ang mga depinisyon ng mga tagapagpahiwatig, klasipikasyon ng mga rehiyon at paliwanag sa batayang paghahambing na ginamit sa mga pagbabago taon-sa-taon. Saklaw ng survey sa pagpapaunlad ng ari-arian ang mga legal na entidad na nagsasagawa ng pagpapaunlad ng ari-arian at mga operasyon sa negosyo; nagsasagawa ito ng komprehensibong survey bawat buwan maliban sa Enero. Binabago ang mga datos noong nakaraang taon para sa pamumuhunan, lawak ng naibentang bagong ari-arian at iba pang tagapagpahiwatig sa ilalim ng sistema ng estadistikal na pag-uulat at mga pagsusuri sa pagpapatupad ng estadistika. Kinukuwenta ang mga antas ng paglago batay sa maihahambing na datos.
Naitala sa ulat ng bureau para Enero hanggang Hulyo, na inilathala noong Agosto 18, ang 267 milyong metro kuwadrado ng mga bagong sinimulang proyekto, bumaba nang 24%. Pagsapit ng Setyembre, lumaki sa 24.9% ang pinagsama-samang pagbaba. Humigit-kumulang 73% ng kabuuan sa parehong panahon ang mga sinimulang proyektong residensyal.
Umabot sa 5.65221 bilyong metro kuwadrado ang lawak ng mga gusaling itinatayo mula Enero hanggang Setyembre, bumaba nang 12.8%. Kabilang sa kategoryang ito ang mga proyektong sinimulan noong mga nakaraang taon, mga proyektong ipinagpatuloy matapos pansamantalang ihinto, at mga proyektong pinagtrabahuhan sa panahon ng pag-uulat ngunit pagkatapos ay itinigil. Mas malaki ang kabuuang lawak nito dahil pinagsama-sama rito ang mga taon ng aktibidad sa konstruksyon.
Umabot sa 232.71 milyong metro kuwadrado ang nakumpletong lawak ng palapag, bumaba nang 25.1%. Binibilang sa mga nakumpleto ang mga gusaling natugunan ang mga kondisyon para magamit at maihatid. Para sa mga pamilyang naghihintay ng tapos na tahanan, sinusukat nito ang ibang yugto ng siklo ng ari-arian kumpara sa pagsisimula ng bagong proyekto.
Mahabang paghina mula sa boom ng konstruksyon
Ipinapakita ng historikal na paghahambing ng Ursa ang pagliit ng ilang yugto ng pagpapaunlad. Bumaba nang 32% mula 2021 ang lawak ng mga gusaling itinatayo, habang humigit-kumulang 40% namang mas kaunti ang mga nakumpleto kumpara sa antas noong 2023.
Iba na ang mga kalagayan sa pagbabalik ng China sa mga bolyum ng konstruksyong naiuugnay sa 2002. Noon, nagsisimula pa lamang ang malaking pagpapalawak ng konstruksyon matapos sumali ang bansa sa World Trade Organization. Sa kasalukuyan, anim na magkakasunod na taon nang bumababa ang mga sinimulang proyekto.
Ipinakikita ng mahahalagang taon kung paano kumalat ang paghina sa pipeline ng konstruksyon:
- 2002: Nasa mga antas na maihahambing sa naabot matapos ang kamakailang pagbagsak ang mga sinimulang proyekto, ayon sa Ursa.
- 2019: Umabot sa 2.27 bilyong metro kuwadrado ang taunang mga sinimulang proyekto, batayan ng 74% na pagbaba ayon sa Ursa.
- 2021: Taong pinaghahambingan para sa kasunod na 32% na pagbaba ng lawak ng mga gusaling itinatayo.
- 2023: Taong pinaghahambingan para sa humigit-kumulang 40% na pagbaba ng mga nakumpletong gusali.
- 2025: Bumaba sa 588 milyong metro kuwadrado ang taunang mga sinimulang proyekto.
- Enero hanggang Setyembre 2026: Umabot sa 340.31 milyong metro kuwadrado ang mga sinimulang proyekto, bumaba nang 24.9% kumpara sa kaparehong panahon noong 2025.
Dahil sa mas kaunting bagong proyekto, kumakaunti ang trabahong papasok sa mga susunod na yugto ng konstruksyon. Samantala, ipinakikita ng pagbaba ng mga nakumpletong gusali na umaabot ang paghina hanggang sa yugto ng paghahatid, kung kailan handa nang tirhan ang mga gusali.
Patuloy na bumababa ang pamumuhunan at pondo ng mga developer
Umabot sa 5.3364 trilyong yuan ang pamumuhunan sa pagpapaunlad ng ari-arian sa unang siyam na buwan ng 2026, bumaba nang 20.6%. Umabot sa 4.1125 trilyong yuan ang pamumuhunang residensyal, bumaba nang 20.5%. Kabilang sa panukat ng pamumuhunan ng bureau ang paggasta sa mga gusali, pagpapaunlad ng lupa, pagkuha ng lupa at kaugnay na trabaho.
Lalong bumilis ang pagbaba matapos ang Hulyo. Bumaba nang 19.2% ang pamumuhunan sa unang pitong buwan, habang lumiit nang 20.3% ang pondong makukuha ng mga developer. Pagsapit ng Setyembre, lumaki sa 21.6% ang pagbaba ng pondo, kaya 5.6813 trilyong yuan na lamang ang natira sa mga developer.
Bumaba nang 33.1% sa 762.4 bilyong yuan ang mga pautang mula sa mga lokal na bangko para sa mga developer mula Enero hanggang Setyembre. Lumiit nang 21.4% sa 2.0572 trilyong yuan ang pondong nalikom mismo ng mga developer. Bumaba nang 14.8% sa 1.7982 trilyong yuan ang mga deposito at paunang bayad ng mga mamimili, habang lumiit nang 22.1% sa 767.8 bilyong yuan ang pondo mula sa mga indibidwal na mortgage.
Kasabay na lumiit ang mga pumapasok na bayad sa mga developer mula sa ilang direksiyon. Kapag mas kaunti ang benta, humihina ang perang galing sa mga mamimili; nililimitahan naman ng mas kaunting pangungutang ang isa pang mapagkukunan ng pondo para sa konstruksyon. Nakakatulong ang mga bilang na ipaliwanag kung bakit kasabay ng mas mababang pamumuhunan ang pagliit ng pipeline ng mga bagong proyekto.
Lumilipat ang mga mamimili sa mga kasalukuyang ari-arian
Umabot sa 564.83 milyong metro kuwadrado ang lawak ng mga naibentang bagong komersiyal na ari-arian mula Enero hanggang Setyembre, bumaba nang 13.2%. Bumaba nang 13.9% sa 5.3799 trilyong yuan ang halaga ng mga kontrata. Lumiit nang 13.8% ang lawak ng mga benta ng residensyal na ari-arian, habang bumaba nang 13.7% ang halaga ng mga benta nito.
Kabaligtaran ang naging takbo ng mga kasalukuyang ari-arian. Ayon sa datos ng Ministry of Housing and Urban-Rural Development, umabot sa 617.46 milyong metro kuwadrado ang lawak na saklaw ng mga online na kontrata para sa muling pagbebenta, tumaas nang 10.7%. Lumampas ito nang 52.63 milyong metro kuwadrado, o humigit-kumulang 9.3%, sa lawak na naibenta ng mga bagong komersiyal na ari-arian.
Lumilitaw ang bilang ng muling pagbebenta sa ulat ng bureau para Enero hanggang Setyembre. Tinutukoy sa tala 6 nito na ang ministry ang pinagmulan ng datos at inilalarawan ang panukat bilang kabuuang lawak na saklaw ng mga online na kontrata para sa transaksiyon ng mga segunda-manong ari-arian sa mga urbanong lugar sa panahon ng pag-uulat.
Magkaibang bahagi ng merkado ang sinusukat ng dalawang panukat. Inililipat ng muling pagbebenta ang pagmamay-ari ng mga kasalukuyang gusali, samantalang nagdudulot ng kita sa mga developer ang benta ng mga bagong ari-arian. Kaya maaaring dumami ang bentahan ng mga kasalukuyang bahay kasabay ng pagbaba ng pondong natatanggap ng mga kumpanyang nagtatayo ng mga bago.
Umabot sa 748.25 milyong metro kuwadrado ang mga hindi pa naibebentang nakumpletong komersiyal na ari-arian sa katapusan ng Setyembre, bumaba nang 1.5% kumpara sa nakaraang taon. Sa kabuuang ito, umabot sa 541.97 milyong metro kuwadrado ang mga ari-ariang wala pang tatlong taon nang nakahanda para ibenta, bumaba nang 5%. Itinatakda ng bureau ang imbentaryong ito bilang nakumpletong lawak na maaaring ibenta o paupahan.
Umaabot ang paghina sa lahat ng pangunahing rehiyon
Ipinakikita ng datos ng bureau para sa mga rehiyon mula Enero hanggang Hulyo na bumaba ang pamumuhunan sa pagpapaunlad sa silangan, gitna, kanluran at hilagang-silangan ng China. Umabot sa 2.5485 trilyong yuan ang pamumuhunan sa silangang rehiyon, na kinabibilangan ng Beijing, Shanghai, Guangdong at ilang lalawigan sa baybayin. Katumbas ito ng humigit-kumulang 59% ng pambansang pamumuhunan sa ari-arian.
Bumaba nang 19.7% ang pamumuhunan sa silangan. Nagtala ang gitnang China ng 20% na pagbaba sa 840.9 bilyong yuan, habang bumaba nang 15.9% sa 835.5 bilyong yuan ang pamumuhunan sa kanluran. Pinakamalaki ang porsiyento ng pagliit sa hilagang-silangang China, na umabot sa 29.7%, at nagkakahalaga ng 76 bilyong yuan ang pamumuhunan doon.
Bumaba rin ang benta ng mga bagong komersiyal na ari-arian sa lahat ng apat na rehiyon. Bumaba nang 11.2% ang lawak ng benta sa silangan, 11.5% sa gitnang China at 12% sa kanluran. Mas malaki ang ibinagsak sa hilagang-silangan, na umabot sa 21.5%, kasabay ng 23.8% na pagbaba sa halaga ng benta.
Inilalagay sa konteksto ng pambansang paghina ang datos sa mga rehiyon: mula sa pinakamalalaking merkado ng pamumuhunan sa baybayin hanggang sa mas maliit na merkado sa hilagang-silangan, laganap ang kahinaan. Pinakamaliit ang pagbaba ng pamumuhunan sa kanlurang China kumpara sa tatlo pang rehiyon, bagaman halos ikaanim pa rin ang ibinaba ng paggasta roon.
Bakit patuloy na lumalaki ang mga padala ng iron ore
Matagal nang pangunahing pinagmumulan ng demand para sa bakal sa China ang konstruksyon ng mga ari-arian. Ang iron ore ang pinagmumulan ng bakal na ginagamit sa karaniwang paggawa ng bakal, samantalang pinoproseso ang metalurgical coal para maging coke. Tumutulong ang coke na alisin ang oxygen mula sa ore at nagbibigay ng init sa mga blast furnace.
Naglalagay ng presyur sa kadena ng demand na ito ang paghina ng aktibidad sa pagtatayo. Gayunman, itinuturo ng Ursa ang higit na pag-asa sa ore mula sa ibang bansa, pag-iipon ng imbentaryo at pagbabago sa mga padron ng kalakalan bilang mga dahilan ng 4.1% na paglaki ng inaangkat na iron ore ng China sa unang siyam na buwan ng 2026.
Maaaring ilagay muna sa imbakan ang mga inangkat na kargamento bago gamitin, at nakakatulong sa kalakalang pandagat ang mas malaking bahagi ng suplay mula sa ibang bansa kahit humihina ang isang malaking mamimili ng bakal. Kaya nakaaapekto sa demand sa shipping ang mga pasiya tungkol sa pagbili at pagkukunan ng suplay, gayundin ang aktibidad sa mga lugar ng konstruksyon.
Sinabi ni Dionysios Tsilioris, mananaliksik sa Ursa Shipbrokers, na lubha nang humina ang dating ugnayan ng pagsisimula ng mga proyektong pang-ari-arian sa China at kita ng mga capesize na barko. Inilarawan niya ang paghina sa ari-arian bilang bahagi ng mas malawak na pagbabago sa ekonomiya:
"Mas malawak na palatandaan ng nagbabagong ekonomiya ng China ang pagbaba ng konstruksyon sa real estate, lalo na matapos ang covid. Lumalayo ang bansa sa modelong lubhang nakatuon sa pampasiglang piskal at imprastraktura, at lumilipat sa modelong higit na nakasentro sa mga mamimili at serbisyo," ani Tsilioris.
Malalaking bulk carrier ang mga capesize na barko, na karaniwang ginagamit sa pagdadala ng iron ore at coal. Nakasalalay ang kita ng mga ito sa dami ng kailangang ilipat na kargamento, haba ng mga biyahe at bilang ng mga barkong magagamit sa paghahatid.
Binabago ng Guinea ang kalkulasyon sa layo
Sa Maritime CEO Forum sa Monaco, binigyang-diin ni Milena Pappas ng Star Bulk ang lumalaking iniluluwas na bauxite ng Guinea at produksyon ng iron ore sa Simandou bilang mga pinagmumulan ng mas mahahabang biyahe. Pangunahing ore ang bauxite na ginagamit sa paggawa ng aluminyo, kaya nagdaragdag ito ng kalakalang mineral sa merkado ng shipping bukod sa kadena ng suplay ng bakal.
Tonne miles ang pangunahing panukat: bigat ng kargamento na pinarami sa distansiyang binibiyahe. Mas maraming gawaing pangtransportasyon ang nalilikha at mas matagal na nakatalaga ang barko kapag mas malayo ang rutang dinaraanan sa pagdadala ng parehong bigat ng ore. Maaari nitong suportahan ang demand para sa mga barko nang hindi katumbas ang pagtaas ng dami ng materyales na kinokonsumo.
Itinuro ni Lars-Christian Svensen, punong ehekutibo ng Himalaya Shipping at Bruton, ang mekanismong ito nang ilarawan niya ang mga inaasahan sa merkado:
"Usapin ito ng tonne miles. Ngayon pa lamang nagsisimula," ani Svensen.
Sa forum, iminungkahi ni John Michael Radziwill, tagapangulo ng CTM, na papalapit na ang dry bulk sa isang "pambihirang pag-angat ng mga singil sa kargamento na minsan lamang mangyari sa isang henerasyon." Sumasalamin ang pananaw niya sa optimismo ng mga may-ari ng barko na umaasang susuportahan ng pagbabago sa mga rutang dinaraanan ng mineral ang kita sa kargamento.
Magkahiwalay ang direksiyong tinatahak ng dalawang puwersa
Magkaibang bahagi ng iisang kadena ng suplay ang inilalarawan ng datos sa ari-arian ng China at optimismo ng industriya ng shipping. Mas kaunti ang sinisimulang gusali ng mga developer, mas kaunti ang ginagastos nila at mas kaunti ang pondong natatanggap. Maaari pa ring makinabang ang mga may-ari ng barko kapag mas malaking bahagi ng ore ng mga mamimiling Tsino ang inaangkat nila o kumukuha sila ng kargamento mula sa mas malalayong supplier.
Magkakaiba rin ang takbo ng panahon ng mga presyur na ito. Maaaring abutin ng mga taon bago matapos ang proyektong pumasok sa pipeline ng konstruksyon matapos simulan. Lumilikha naman agad ng gawaing pangtransportasyon ang inaangkat na kargamento, kahit itago muna sa imbakan ang ore matapos ibaba. Kaya maaaring bumuti ang kita sa kargamento habang humihina ang aktibidad sa ari-arian.
Hindi pa malinaw kung hanggang kailan makababawi sa mahinang demand mula sa konstruksyon ang mas mahahabang biyahe at pagbabago sa mga padron ng suplay. Walang takdang panahon para sa pagbangon ng mga sinimulang proyekto sa ari-arian sa datos, at walang tiyak na petsang ibinigay sa mga pahayag ng mga ehekutibo sa shipping para sa tuluy-tuloy na pag-angat ng kita sa kargamento.
Para sa mga supplier ng bakal, nananatiling pinakamahalagang usapin ang matinding pagliit ng pipeline ng konstruksyon sa China. Para sa mga may-ari ng capesize, lumawak na ang pokus at kasama na rito kung saan nagmumula ang kargamento at gaano katagal itong dinadala ng mga barko. Ipinakikita ng pagtaas ng inaangkat na iron ore kasabay ng pagbaba ng mga sinimulang proyekto ang pagkakahating ito.
Mahahalagang Punto
- Bumaba nang 24.9% sa 340.31 milyong metro kuwadrado ang mga sinimulang proyekto sa ari-arian sa China mula Enero hanggang Setyembre 2026.
- Ayon sa Ursa, bumaba nang 74% ang taunang mga sinimulang proyekto mula 2019, kaya bumalik ang aktibidad sa mga antas na maihahambing sa 2002.
- Bumaba nang 20.6% ang pamumuhunan sa ari-arian, habang lumiit nang 21.6% ang pondong makukuha ng mga developer sa unang siyam na buwan.
- Bumaba nang 13.2% ang lawak ng benta ng mga bagong ari-arian, samantalang tumaas nang 10.7% ang lawak na saklaw ng mga kontrata para sa muling pagbebenta.
- Tumaas nang 4.1% ang inaangkat na iron ore ng China sa kabila ng paghina ng konstruksyon.
- Inaasahan ng mga ehekutibo sa shipping na susuportahan ng mas mahahabang biyahe ng mineral, kabilang ang kalakalang mula Guinea, ang demand para sa mga bulk carrier.