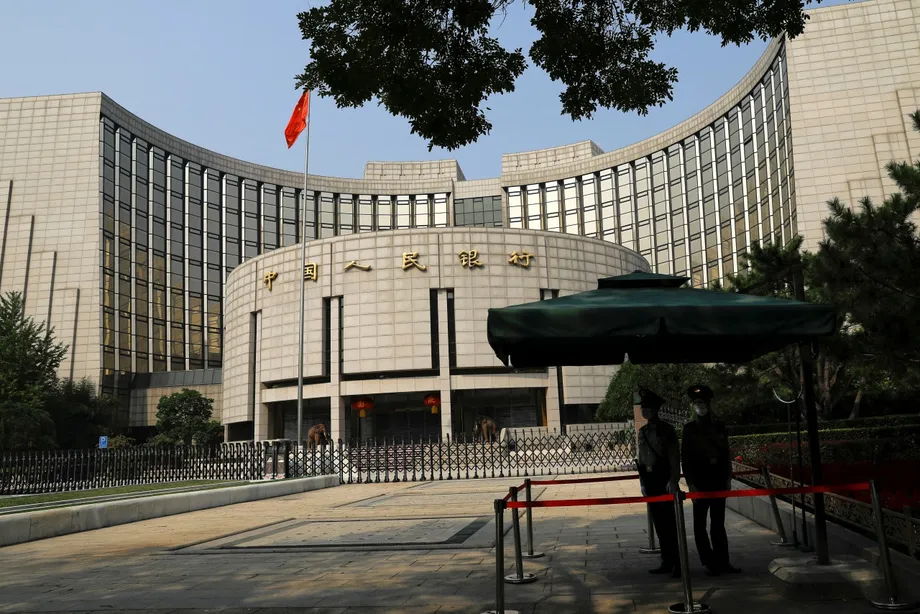
Paghigpit sa reserba ng mga bangko, pumipigil sa paglakas ng yuan
Inanunsyo ng sentral na bangko ng China noong Nobyembre 3 na kailangang itabi ng mga institusyong pinansyal bilang reserba ang 6% ng kanilang mga deposito sa dayuhang salapi simula Nobyembre 15, 2026, mula sa dating 4%. Batay sa $1.2 trilyong deposito sa dayuhang salapi na naitala sa katapusan ng Setyembre, magdaragdag ito ng humigit-kumulang $24 bilyon sa pondong itatabi sa sentral na bangko.
Mga Nilalaman
- Paghigpit sa reserba ng mga bangko, pumipigil sa paglakas ng yuan
- Ano ang kahulugan ng pagtaas para sa mga bangko
- Mabilis na pag-akyat bago ang anunsyo
- Bakit nagtutulak pataas sa yuan ang mga exporter
- Hindi lang laban sa dolyar ang pag-akyat
- Nagpapahiwatig din ng pagbabago ang arawang reference rate
- Paano umabot sa puntong ito ang polisiya
- Pinamamahalaang salapi na may puwang para gumalaw
- Bakit maaaring limitado ang epekto ng $24 bilyon
- Mahahalagang Punto
Sinabi ng People’s Bank of China (PBOC) na layunin ng pagbabago na patatagin ang pamamahala sa likididad sa foreign exchange. Kasunod ito ng paglakas ng yuan sa pinakamataas na antas nito laban sa dolyar mula noong 2022, na sinuportahan ng malalakas na eksport at pagpapalit ng mga kumpanya sa yuan ng kinita nila sa dayuhang salapi.
Nagreaksyon ang merkado bago pa magkabisa ang bagong requirement. Humina nang hanggang 0.37% ang yuan sa mainland China, sa 6.6728 kada dolyar matapos ang anunsyo, ang pinakamahinang antas nito mula Oktubre 23. Bumagsak din ang yuan sa offshore market, na nagpatigil sa halos tatlong linggong pag-akyat nito.
Ang pagtaas ngayong Nobyembre ang una mula Disyembre 2021. Binabaligtad nito ang bahagi ng sunod-sunod na pagbawas noong 2022 at 2023, nang sinisikap ng mga tagapagpatupad ng polisiya na pagaanin ang presyur sa humihinang salapi. Sa pagkakataong ito, ang agarang ikinababahala ay ang bilis ng paglakas ng yuan.
Ano ang kahulugan ng pagtaas para sa mga bangko
Tinutukoy ng foreign exchange deposit reserve ratio kung gaano kalaking bahagi ng dayuhang salaping idineposito sa mga institusyong pinansyal ang kailangang itabi sa PBOC. Kapag mas mataas ang ratio, mas kaunti ang dayuhang salaping magagamit ng mga bangko para ipautang, ipuhunan o ibenta sa lokal na merkado.
Sa bawat $100 na deposito na saklaw ng patakaran, kailangan na ngayong magtabi ang bangko ng $6 sa reserba sa halip na $4. Dalawang percentage point ang itinaas nito, katumbas ng 50% pagtaas sa bahaging kailangang itabi.
Kung iaaplay ang mga porsiyentong ito sa $1.2 trilyong balanse ng deposito noong Setyembre, kakailanganin ang humigit-kumulang $48 bilyong reserba sa 4% at $72 bilyon sa 6%. $24 bilyon ang diperensiya, pasok sa mga tantiya na $20 bilyon hanggang $25 bilyon para sa likididad na mawawala sa sirkulasyon. Nakadepende ang pinal na halaga sa balanse ng deposito na sasaklawin ng bagong requirement.
Ipinaliwanag ni Wang Jingwen, isang macroeconomic analyst sa Minsheng Bank Research Institute, na maaaring magbawas ng likididad sa dayuhang salapi at pumigil sa paglaki ng pagpapautang nito ang mas mataas na requirement. Sinabi naman ni Zhao Qingming, punong ekonomista sa Beijing Longhe Investment, na makatutulong ang pagtatabi ng mas maraming pondo na balansehin ang suplay at demand sa foreign exchange.
Dolyar ang malaking bahagi ng dayuhang salaping ito. Kapag nabawasan ang dolyar na magagamit sa lokal na sistema ng pagbabangko, maaari itong maging mas mahal kumpara sa yuan, na makapagpapagaan sa presyur para lalo pang lumakas ang yuan.
Mabilis na pag-akyat bago ang anunsyo
Lumakas ang yuan sa mainland China sa loob ng 14 na magkakasunod na araw ng kalakalan simula Oktubre 14. Nagsara ito sa 6.6458 kada dolyar noong Nobyembre 2, habang umabot naman sa 6.6425 ang yuan sa offshore market sa kalakalan. Kapwa nalampasan ng mga ito ang mahigpit na binabantayang antas na 6.65.
Mas malakas ang yuan kapag mas mababa ang numero sa presyong ito: mas kaunting yuan ang kailangan para bumili ng isang dolyar. Kaya ang paggalaw mula bandang 6.64 patungong 6.67 ay nangangahulugan ng paghina ng salapi ng China.
Ayon sa isang kalkulasyon, 4.91% ang itinaas ng yuan sa mainland China ngayong taon, habang mahigit 5% naman ang tantiya ng isa pa; iniulat na mahigit 4.5% ang pag-akyat ng yuan sa offshore market. Sa katapusan ng Oktubre, nasa 6.6557 at 6.6525 ang mga palitan sa mainland at offshore market, ayon sa pagkakasunod, matapos ang apat na buwang sunod-sunod na pagtaas.
Matapos ang anunsyo tungkol sa reserba, umabot sa humigit-kumulang 6.6664 kada dolyar ang yuan sa offshore trading, pagbaba ng halos 0.3%. Umabot naman kalaunan sa 6.6728 ang kalakalan sa mainland. Tumutukoy ang mga palitan sa mainland sa kalakalan sa loob ng China, samantalang ang mga palitan sa offshore ay tumutukoy sa kalakalan sa labas nito, kung saan maaaring magkaiba ang mga kondisyon at demand ng mga mamumuhunan.
Bakit nagtutulak pataas sa yuan ang mga exporter
Naghatid sa merkado ng dayuhang salapi ang malalakas na eksport at malalaking trade surplus. Kapag tumanggap ng dolyar ang isang Chinese exporter at ipinagpalit ito sa yuan para matugunan ang mga gastusin sa loob ng bansa, nadaragdagan ang dolyar sa merkado at tumataas ang demand sa yuan.
Iniugnay ni Wang Jinbin, isang ekonomista sa Renmin University of China, ang lakas ng salapi pangunahin sa matatag na eksport at sa patuloy na paglagpas ng pagpapalit ng dayuhang salapi sa pagbili nito. Sa madaling salita, mas marami ang dayuhang salaping ipinagpapalit ng mga kumpanya sa yuan kaysa sa binibili nilang dayuhang salapi.
Maaari pang magpalakas sa galaw na ito ang mga inaasahan. Maaaring mas maagang ipagpalit ng kumpanyang umaasang patuloy na lalakas ang yuan ang mga dolyar nito, sa pangambang mas kaunting yuan ang maibibili ng mga dolyar na iyon sa hinaharap. Kapag sabay-sabay itong ginawa ng maraming kumpanya, maaari nilang pabilisin ang pag-akyat ng salapi.
Ganito inilarawan ni Marco Sun, punong analyst sa mga pamilihang pinansyal sa MUFG (China), ang tugon ng sentral na bangko at ang inaasahang epekto nito:
Tumutugon ang PBOC sa malakas na pag-akyat ng yuan na itinutulak ng merkado."
"Sa pagsipsip sa bahagi ng magagamit na likididad sa dolyar ng US sa sistema ng pagbabangko, sinisikap nitong pahinain ang puwersang nagtutulak sa paglakas ng yuan at pigilan ang pagbuo ng labis na mga inaasahan ng merkado na iisa lamang ang direksiyon ng galaw.
Hindi lang laban sa dolyar ang pag-akyat
Ipinakita ng datos ng China Foreign Exchange Trade System para sa linggong nagtapos noong Oktubre 30 na lumakas ang yuan laban sa mas malawak na pangkat ng mga salapi. Umabot sa 103.77 ang CFETS yuan index, tumaas ng 0.36 puntos sa loob ng linggo at pinakamataas mula Hulyo 2022.
Umabot sa 111.57 ang yuan index na gumagamit sa currency basket ng Bank for International Settlements, tumaas ng 0.55 puntos at pumalo sa rekord na mataas. Umabot naman sa 98.85 ang index na gumagamit sa basket ng Special Drawing Rights ng International Monetary Fund, tumaas ng 0.29 puntos.
Inihahambing ng mga index na ito ang yuan sa mga pangkat ng salapi sa halip na sa dolyar lamang. Ipinakikita ng sabay-sabay na pagtaas ng mga ito na lumawak sa maraming paghahambing ng salapi ang kamakailang pag-akyat, isang mahalagang detalye para sa mga negosyong nakikipagkalakalan sa mga kostumer sa iba’t ibang bansa.
Lumakas nang humigit-kumulang 0.77% ang yuan laban sa dolyar mula Oktubre 26 hanggang 30. Lumakas din sa loob ng Oktubre ang arawang central parity rate nito, mula 6.7351 sa katapusan ng Setyembre patungong 6.7138 noong Oktubre 30.
Nagpapahiwatig din ng pagbabago ang arawang reference rate
Itinakda ng PBOC sa 6.7150 kada dolyar ang central parity rate ng yuan noong Nobyembre 3, bahagyang mas mahina kaysa sa reference rate noong nakaraang araw. Ang arawang midpoint na ito ang opisyal na reference na ginagamit sa pamamahala ng kalakalan ng salapi sa mainland.
Mas mahina rin ang itinakdang halaga ng yuan kaysa sa inaasahan ng mga modelo ng merkado, nang 661 pip. Ang isang pip dito ay 0.0001 yuan kada dolyar, kaya 0.0661 yuan ang agwat. Ito ang pinakamalaking paglihis tungo sa mas mahinang yuan mula Setyembre 10.
Sa loob ng taon, unti-unting pinalakas ng sentral na bangko ang opisyal nitong gabay habang itinatakda ito sa mga antas na mas mahina kaysa sa inaasahan ng merkado. Kasabay ng pagtaas ng reserba, ipinahihiwatig ng padron na ito ang pagsisikap na pabagalin ang bilis ng pag-akyat.
Inilarawan ni Zhou Hao, punong ekonomista sa Guotai Junan Hong Kong, ang pagbabago sa reserba bilang nakatuong tugon sa mabilis na pag-akyat. Magbibigay ang mga susunod na arawang fixing ng regular na palatandaan kung paano pinamamahalaan ng sentral na bangko ang salapi habang papalapit ang Nobyembre 15.
Paano umabot sa puntong ito ang polisiya
Ginamit ng PBOC ang instrumentong ito sa dalawang direksiyon. Kapag tinaasan ang ratio, inaalis ang dayuhang salapi sa sistema ng pagbabangko; kapag ibinaba, naglalabas ito ng pondo. Kasunod ang pinakahuling desisyon ng ilang pagbabago mula noong 2021 at sunod-sunod na pahayag tungkol sa polisiya sa salapi noong Oktubre.
- Disyembre 15, 2021: Itinaas ang foreign exchange deposit reserve ratio mula 7% tungo sa 9%, kasunod ng naunang pagtaas noong taon ding iyon.
- 2022 hanggang 2023: Tatlong beses itong ibinaba, mula 9% tungo sa 4%.
- Setyembre 15, 2023: Sa pinakahuling pagbawas, ibinaba ang ratio mula 6% tungo sa 4%.
- Oktubre 8, 2026: Inilathala ng PBOC ang paninindigan nito sa polisiya sa palitan ng yuan, at sinabing hindi ito nagtatakda ng target na antas ng palitan.
- Oktubre 19, 2026: Tinalakay ni Gobernador Pan Gongsheng ang balangkas ng palitan sa taunang kumperensiya ng Financial Street Forum.
- Nobyembre 3, 2026: Inanunsyo ng PBOC ang pagtataas sa 6%.
- Nobyembre 15, 2026: Magkakabisa ang mas mataas na requirement sa reserba.
Ibinabalik ng bagong 6% requirement ang antas na umiiral bago ang Setyembre 2023. Tatlong percentage point pa rin itong mas mababa sa 9% na naabot noong Disyembre 2021.
Pinamamahalaang salapi na may puwang para gumalaw
Sinabi ni Gobernador Pan Gongsheng noong Oktubre 19 na gumagamit ang China ng pinamamahalaang floating exchange rate na nakabatay sa suplay at demand ng merkado, at isinasaalang-alang ang isang basket ng mga salapi. Sa ilalim ng balangkas na ito, maaaring lumakas o humina ang yuan, habang may mga kasangkapan ang sentral na bangko upang tugunan ang biglaang paggalaw.
Ayon kay Pan, itinigil ng PBOC ang regular na panghihimasok sa merkado ng foreign exchange matapos ang 2017. Ipinaliwanag din niyang maaari itong gumamit ng mga kasangkapan para sa katatagang pinansyal sa mga partikular na sitwasyon, at direktang makialam sa mga sukdulang pagkakataon, upang kontrahin ang pagkilos ng mga mamumuhunan na sumusunod sa nakararami at ang mga inaasahang lalo pang nagpapatibay sa sarili.
Sinabi sa pahayag ng PBOC tungkol sa polisiya noong Oktubre 8 na hindi ito nagtatakda ng target na palitan o nakikialam sa pangmatagalang takbo ng salapi. Kabilang sa mga ipinahayag nitong ikinababahala ang matitinding panandaliang pagbabago at mapaminsalang pagsobra ng galaw, kapag napakalayo at napakabilis ng itinutulak ng kalakalan sa isang salapi.
Muling iginiit ni Deputy Governor Zou Lan ang papel ng pagtatakda ng presyo ng merkado sa isang forum sa pananalapi sa Hong Kong noong Nobyembre 3. Kasabay ng kanyang mga pahayag ang isang hakbang na naglalayong baguhin ang suplay ng dayuhang salapi sa loob ng mga bangko, sa halip na mag-anunsyo ng bagong target para sa yuan.
Bakit maaaring limitado ang epekto ng $24 bilyon
Sinabi ni Zhaopeng Xing, nakatataas na strategist para sa China sa ANZ, na malamang na mas malaki ang simbolikong kahulugan ng pagtataas ng reserba. Aniya, nagdulot ng labis na suplay ng dayuhang salapi ang mas maraming pagpapalit ng mga kumpanya sa yuan ng kanilang dayuhang salapi, at hindi sapat ang pagtaas para maalis ang kawalan ng balanse.
Mas malaki ang merkado kaysa sa pagsasaayos ng reserba. Ayon kay Pan, mahigit $800 bilyon ang arawang kalakalan ng foreign exchange sa yuan, at humigit-kumulang 80% nito ay nagaganap sa offshore market. Batay sa mga bilang na iyon, mas mababa sa 3% ng kabuuang kalakalan sa loob ng isang araw ang $24 bilyon. Magkaibang bagay ang sinusukat ng kinakailangang reserba at kabuuang kalakalan: ang una ay perang itinatabi, samantalang binibilang ng ikalawa ang mga transaksiyon sa loob ng isang takdang panahon.
Maaari ring makaapekto sa palitan ang iba pang puwersa. Nasa humigit-kumulang 330 basis point, o 3.3 percentage point, ang agwat ng yield ng mga bono ng gobyerno ng China at US na may 10-taong maturity, matapos itong lumampas sa 360 basis point. Maaaring gawing mas kaakit-akit ng mas mataas na yield sa US ang mga asset na dolyar ang denominasyon, kahit sinusuportahan ng kita sa eksport ang demand sa yuan.
Para sa mga exporter na may hawak na dolyar, nangangahulugan ang mas malakas na yuan na mas kaunting yuan ang makukuha sa pagpapalit ng kanilang kita. Kabaligtaran naman ang epekto para sa mga importer na nagbabayad ng mga singil sa dolyar. Samantala, kailangang maghanda ang mga bangko na magtabi sa PBOC ng mas malaking bahagi ng kanilang mga deposito sa dayuhang salapi simula Nobyembre 15. Ang susunod na kongkretong hakbang ay ang pagpapatupad; walang iskedyul para sa isa pang pagbabago sa reserba sa anunsyo.
Mahahalagang Punto
- Itataas ng PBOC sa 6% mula 4% ang foreign exchange deposit reserve ratio sa Nobyembre 15, 2026.
- Magdaragdag ito ng humigit-kumulang $24 bilyon sa pondong itatabi, batay sa $1.2 trilyong balanse ng deposito noong Setyembre.
- Bumagsak nang hanggang 0.37% ang yuan sa mainland China, sa 6.6728 kada dolyar matapos ang anunsyo.
- Kasunod ang hakbang ng matagal na pag-akyat ng yuan na sinuportahan ng mga eksport at pagpapalit ng mga kumpanya sa yuan ng kinita nila sa dayuhang salapi.
- Ang mas mataas na ratio ang unang pagtaas mula Disyembre 2021 at binabaligtad nito ang pagbawas noong Setyembre 2023.
- Sinabi ng sentral na bangko na hindi ito nagtatakda ng target na palitan, bagaman may mga kasangkapan ito upang tugunan ang biglaang paggalaw ng salapi.