Mas mataas na tubo, mas mahigpit na inaasahan ng merkado
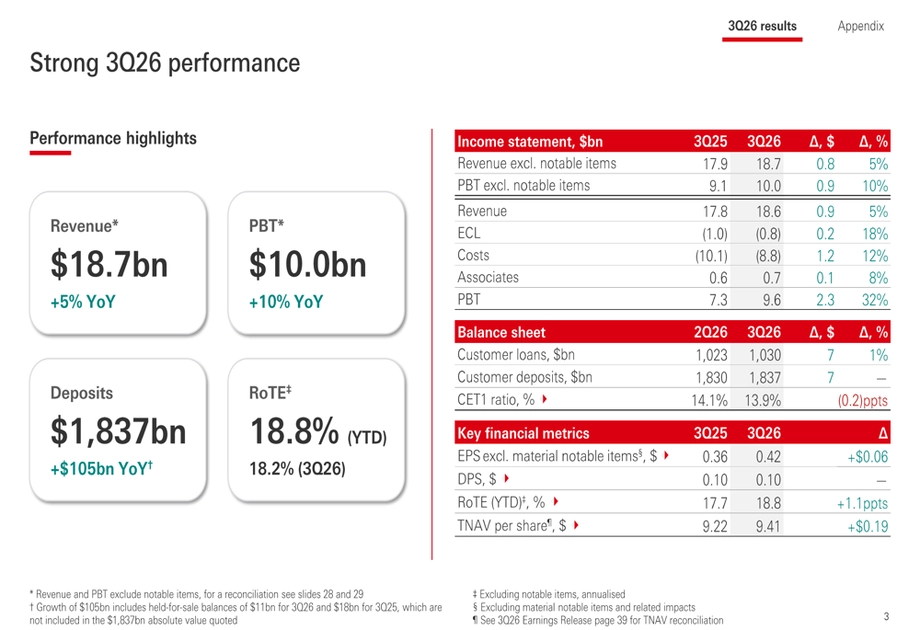
Nag-ulat ang HSBC ng tubo bago buwis na $9.632 bilyon para sa ikatlong quarter noong October 27, 2026, mas mataas nang 32% kaysa noong nakaraang taon, at nag-anunsyo ng planong bumili muli ng shares na nagkakahalaga ng hanggang $1 bilyon. Gayunman, ipinagbili ng mga investor ang stock dahil hindi umabot sa inaasahan ang kita, hindi binago ng bangko ang forecast nito sa kita mula sa interes, at bumaba sa target range nito sa katamtamang panahon ang isang mahalagang sukatan ng kapital.
Mga Nilalaman
- Mas mataas na tubo, mas mahigpit na inaasahan ng merkado
- Ano ang nagpaangat sa tubo nang 32%?
- Bakit mahalaga ang pananaw sa kita mula sa interes
- Buyback sa gitna ng mas kaunting puwang sa kapital
- Maaaring magbigay ng puwang sa 2027 ang mga bagong tuntunin sa kapital
- Mas maraming pondo para sa pamamahala ng yaman sa Asya, dagdag na pagkukunan ng kita
- Mas mababa ang mga pagkalugi sa pautang, ngunit kailangan pa ring pamahalaan ang mga gastos
- Binabago ng pagbebenta ng mga asset ang grupo
- Bakit nanatiling maingat ang mga shareholder
- Mahahalagang Punto
Nagdeklara ang bangkong nakabase sa London ng ikatlong interim dividend na $0.10 bawat share. Inaasahang matatapos ang planong buyback nito bago ilathala ng HSBC ang buong taong resulta nito para sa 2026. Kasunod ito ng nakumpletong $1 bilyong buyback na inanunsyo kasabay ng interim results.
Tumaas nang 5% ang kita sa $18.62 bilyon, kumpara sa consensus ng mga analyst na $18.93 bilyon na pinagsama-sama ng bangko. Bahagyang mas mababa sa consensus na $9.69 bilyon ang tubo bago buwis. Humigit-kumulang $310 milyon, o mga 1.6%, ang kakulangan sa kita, habang nasa $58 milyon, o 0.6%, ang agwat sa tubo.
Itinampok sa anunsyo ng pulong tungkol sa mga resulta ng HSBC, na inilabas sa London Stock Exchange noong October 27 sa ilalim ng RNS Number 6044A, si Group Chief Financial Officer Pam Kaur bilang tagapagsalita para sa briefing nito sa mga investor at analyst. Ayon sa abiso, umabot sa $3.445 trilyon ang mga asset ng grupo noong September 30, at may operasyon ito sa 56 na bansa at teritoryo.
Kasama sa opisyal na Earnings Release ng HSBC Holdings plc para sa 3Q26 ang mga talahang pinamagatang "Reported and constant currency results". Sa mga talahang iyon, $9,632 milyon ang iniulat na "Profit before tax" para sa quarter at $29,154 milyon para sa unang siyam na buwan, habang $18,620 milyon at $56,362 milyon naman ang iniulat na "Revenue" para sa kani-kanilang panahon.
Para sa mga shareholder, ang pangunahing usapin ay ang agwat sa pagitan ng pagbuti ng taunang resulta at ng mga inaasahan sa susunod na yugto ng paglago. Nakinabang ang tubo sa kawalan ng malaking singil para sa legal na usapin, habang humarap ang bangko sa mas mahihigpit na interest margin at mas kaunting puwang sa kapital kumpara sa katapusan ng June.
Ano ang nagpaangat sa tubo nang 32%?
Malaki ang naging ambag sa paghahambing ng tubo ng HSBC ng $1.4 bilyong probisyon para sa legal na usapin na naitala noong ikatlong quarter ng 2025 at hindi na naulit ngayong taon. Ang probisyon ay perang inilalaan para sa inaasahang gastusin. Kapag nawala sa paghahambing ang isang malaking singil, maaaring matalas ang pagtaas ng taunang tubo kahit mas mabagal ang paglago ng pangunahing negosyo.
Bumaba nang 12% sa $8.8 bilyon ang mga gastusin sa pagpapatakbo, higit sa lahat dahil wala na ang probisyong iyon para sa legal na usapin. Hindi isinama ang mga kapansin-pansing item, ngunit tumaas pa rin ang mga gastusin dahil pinalaki ng implasyon at paggastos sa teknolohiya ang mga gastos.
Tumaas nang humigit-kumulang $900 milyon sa $10 bilyon ang sukatan ng HSBC para sa tubo bago buwis na hindi kasama ang mga kapansin-pansing item at batay sa pare-parehong halaga ng palitan. Pinananatiling pareho ng paghahambing sa pare-parehong halaga ng palitan ang mga palitan ng pera upang hindi matakpan ng pagbabago sa halaga ng mga currency ang pagbabago sa pagganap ng negosyo.
Mas mahina ang paghahambing sa pagitan ng mga quarter. Bumaba nang 5.1% ang iniulat na tubo bago buwis mula sa ikalawang quarter, habang umabot sa $7.09 bilyon ang tubong maiuugnay sa mga ordinaryong shareholder. Mas mataas ito nang 45.5% kaysa noong nakaraang taon ngunit bumaba nang humigit-kumulang 7.8% mula sa naunang quarter. Kaya magkasabay na makikita sa iisang resulta ang taunang paglago at paghina sa bawat quarter.
Bakit mahalaga ang pananaw sa kita mula sa interes
Pinanatili ng HSBC sa hindi bababa sa $46 bilyon ang forecast nito para sa netong kita mula sa interes ng pagbabangko sa 2026. Inaasahan ng mga investor na itataas ng pamunuan ang forecast sa ikatlong pagkakataon, kaya ikinadismaya nila ang hindi pagbabago sa gabay na ito.
Tumaas nang 5% sa $11.66 bilyon ang netong kita mula sa interes ng pagbabangko sa quarter. Nasa $9.3 bilyon naman ang hiwalay na iniulat na sukatan ng grupo para sa netong kita mula sa interes, mas mataas nang 6%. Kapwa inilalarawan ng mga ito ang kitang may kaugnayan sa interes, ngunit magkaiba ang depinisyon ng mga ito sa pag-uulat at dapat panatilihing pare-pareho ang paggamit kapag naghahambing ng mga panahon.
Sa pangkalahatan, ang netong kita mula sa interes ay ang diperensiya sa pagitan ng interes na kinikita sa mga pautang at iba pang asset at ng interes na binabayaran sa mga deposito at iba pang pinagkukunan ng pondo. Nakatulong sa HSBC ang paglago ng mga deposito, gayundin ang muling paglalagak ng mga pondo mula sa structural hedge nito sa mas mataas na yield. Gumagamit ang hedge na ito ng mga kontratang pinansyal upang gawing mas matatag ang kita sa interes sa paglipas ng panahon.
Nasa 1.57% ang net interest margin, na sumusukat sa kita mula sa interes kumpara sa mga asset na kumikita ng interes. Hindi ito nagbago mula noong nakaraang taon ngunit bumaba nang limang basis point mula sa ikalawang quarter. Ang isang basis point ay isang-daang bahagi ng isang percentage point, kaya 0.05 percentage point ang ibinaba nito sa quarter.
Nagdulot ng dagdag na presyon ang kompetisyon sa mga deposito sa Hong Kong. Maaaring kumita ng mas mataas na interes ang mga kostumer na naglilipat ng pera mula sa mga kasalukuyang account patungo sa mga term deposit, ngunit mas magastos ang mga depositong iyon para sa bangko. Nakahikayat ng pondo ang HSBC habang nagbabayad din ito nang mas malaki upang mapanatili ang ilan sa mga ito.
Buyback sa gitna ng mas kaunting puwang sa kapital
Bumaba sa 13.9% sa katapusan ng September ang common equity tier 1 capital ratio ng HSBC, na kilala bilang CET1, mula sa 14.1% sa katapusan ng June. Sinusukat ng ratio na ito ang pinakamataas na kalidad ng kapital ng bangko kumpara sa mga asset na tinimbang ayon sa panganib. Mas malaking suporta sa kapital ang kailangan ng mas mapanganib na pautang kaysa sa mas ligtas na asset.
Ibinunga umano ang pagbaba ng mas mataas na risk-weighted asset, mas mababang fair value ng mga debt instrument at ng buyback na inanunsyo kasabay ng interim results. Nananatili sa 14% hanggang 14.5% ang target ng bangko sa katamtamang panahon para sa CET1, kaya 0.1 percentage point na mas mababa sa ibabang hangganan ng range na iyon ang ratio noong September.
Ayon kay Kaur, maisasagawa ang $1 bilyong buyback kahit nasa humigit-kumulang 14% ang CET1, kung isasaalang-alang ang inaasahang paglikha ng kapital at mga prayoridad ng bangko sa paggamit nito. Nagbabalik ng pera ang buyback sa pamamagitan ng pagbili ng shares, kaya nababawasan ang bilang ng mga ito sa merkado. Direktang ibinabayad naman sa mga shareholder ang dividend.
Mas malaki ang iminungkahing halaga kaysa sa $500 milyon na inaasahan ng ilang brokerage. Gayunman, mas mababa ito sa mga buyback na $2 bilyon hanggang $3 bilyon na inanunsyo bawat quarter noong 2024 at unang kalahati ng 2025. Nasa sangkatlo hanggang kalahati lamang ng mga naunang halaga ang bagong programa, na nagpapaliwanag kung bakit maaari nitong malampasan ang ilang agarang forecast ngunit biguin pa rin ang mga investor na nasanay sa mas malalaking balik-puhunan.
Maaaring magbigay ng puwang sa 2027 ang mga bagong tuntunin sa kapital
Tinataya ng HSBC na maaaring magdagdag ng 40 hanggang 50 basis point sa CET1 ratio nito ang pinal na pamantayan ng Basel 3.1 mula January 1, 2027, batay sa pinakabagong mga modelo nito. Nagtatakda ang mga pamantayan ng Basel ng mga pandaigdigang prinsipyo kung paano kinukuwenta at hinahawakan ng mga bangko ang kapital laban sa mga panganib sa pananalapi.
Inilahad ni Kaur ang tinatayang epekto sa earnings call noong October 27, 2026, isang naka-iskedyul na presentasyon para sa mga analyst at investor na ni-record at itinakda sa 07:45am GMT:
Ngayon, ibinibigay namin sa inyo ang tinatayang epekto ng Basel 3.1 na 40 hanggang 50 basis point, na magkakabisa mula January 1, 2027.
Katumbas ng 0.4 hanggang 0.5 percentage point ang ganitong pagtaas, kumpara sa 0.2 percentage point na pagbaba sa ratio ng HSBC noong ikatlong quarter. Patuloy pang sinusuri ang pagtataya, at maaapektuhan din ang aktuwal na ratio sa January ng mga pagbabago sa negosyo, tubo at pamamahagi ng kapital bago ang panahong iyon.
Pinanatili ng HSBC ang target nitong 50% na dividend payout batay sa target nito. Kailangang balansehin ng pamunuan ang mga bayad na ito at mga buyback laban sa kapital na kailangan para sa pagpapautang, pamumuhunan at proteksiyon laban sa mga pagkalugi.
Mas maraming pondo para sa pamamahala ng yaman sa Asya, dagdag na pagkukunan ng kita
Nakahikayat ang HSBC ng $38 bilyon na net new money sa negosyo nito sa pamamahala ng yaman sa Asya noong ikatlong quarter, kaya lumampas sa $95 bilyon ang mga pumasok na pondo sa unang siyam na buwan. Sinusukat ng net new money ang pondong ipinapasok ng mga kliyente matapos ibawas ang mga withdrawal, at hindi ang mga pakinabang mula sa pagtaas ng presyo ng mga pamumuhunan.
Inilahad ni Kaur ang mga bilang sa earnings call:
Dahil umabot sa $38 bilyon ang net new money para sa pamamahala ng yaman sa Asya ngayong quarter, mahigit $95 bilyon na ang daloy ng pondo natin mula simula ng taon.
Nagtala rin ang bangko ng mas mataas na kita mula sa mga bayarin sa mga negosyo nito sa corporate and institutional banking at pamamahala ng yaman. Nagbibigay ng isa pang pagkukunan ng kita ang mga bayarin mula sa mga produktong pamumuhunan at serbisyong pinansyal bukod sa kita mula sa interes, kaya mahalaga ang pagpasok ng pondo sa Asya habang pinipiga ng kompetisyon sa mga deposito ang mga margin.
Ayon kay Kaur, lumago ang mga deposito sa lahat ng apat na negosyo at bawat isa ay nagtala ng taunang return on tangible equity na lampas 17%, hindi kasama ang mga kapansin-pansing item. Inihahambing ng return on tangible equity ang tubo sa kapital ng mga shareholder matapos alisin ang mga intangible asset gaya ng goodwill. Nagbibigay ito sa mga investor ng paraan upang mataya kung gaano kalaking tubo ang nalilikha ng bangko mula sa kapital na iyon.
Nasa 17.7% ang taunang return on average tangible equity ng HSBC para sa quarter, kumpara sa 12.3% noong nakaraang taon. Nasa 18.8% naman ang return nito para sa unang siyam na buwan. Pinanatili ng grupo ang target na hindi bababa sa 17% para sa 2026 hanggang 2028, hindi kasama ang mga kapansin-pansing item.
Mas mababa ang mga pagkalugi sa pautang, ngunit kailangan pa ring pamahalaan ang mga gastos
Nagtala ang HSBC ng $830 milyon na inaasahang pagkalugi sa pautang noong quarter, mas mababa nang 17% kaysa noong nakaraang taon. Tinataya ng mga singil na ito ang perang maaaring mawala sa bangko kapag hindi nabayaran ng mga nanghihiram ang kanilang mga utang.
Kasama sa pagbaba ang $100 milyon na bawas sa mga probisyon para sa stage 3 na exposure sa komersiyal na ari-arian sa Hong Kong, gayundin ang mas mababang mga probisyon sa United Kingdom at Mexico. Tumutukoy ang stage 3 sa mga pautang na nagpapakita na ng ebidensiya ng paghina ng kalidad ng kredito. Nakatulong sa kita ang pagbaba ng mga singil, ngunit kailangan pa ring pamahalaan ng bangko ang mga panganib na may kaugnayan sa ari-arian.
Pinanatili ng HSBC ang gabay nito para sa inaasahang pagkalugi sa pautang sa 2026 sa humigit-kumulang 45 basis point ng karaniwang kabuuang pautang. Pinanatili rin nito sa humigit-kumulang 1% ang target na paglago ng mga gastusin sa pagpapatakbo batay sa target nito.
Binabago ng pagbebenta ng mga asset ang grupo
Natapos ng HSBC ang pagbebenta ng negosyo nito sa Uruguay at nag-anunsyo ng mga planong ibenta ang negosyo nito sa life insurance sa Singapore, portfolio nito ng mga pautang para sa bahay at personal na pautang sa Australia, at negosyo nito sa retail banking sa Egypt. Sinimulan din nito ang estratehikong pagsusuri sa retail banking at lokal na pagbabangko para sa maliliit at katamtamang laki ng mga negosyo sa Turkey.
Saklaw ng mga transaksiyon ang ilang magkakaibang aktibidad, sa halip na pag-alis sa iisang heograpikong lugar. Binabago ng mga ito kung saan inilalaan ng HSBC ang kapital at atensiyon ng pamunuan habang patuloy na namumuhunan ang grupo sa mga larangang lumalago, kabilang ang pamamahala ng yaman sa Asya.
Ayon kay Group Chief Executive Georges Elhedery, palalakasin ng bangko ang negosyo nito sa pamamagitan ng pagpapasimple ng organisasyon, pamumuhunan para sa paglago at pagbibigay ng balik sa mga shareholder. Pinanatili rin ng HSBC ang layunin nitong palaguin ang kita taun-taon hanggang 2028, na may 5% na paglago sa 2028 kumpara sa 2027, hindi kasama ang mga kapansin-pansing item at batay sa pare-parehong halaga ng palitan.
Ganito ang pagkakasunod-sunod ng mga resulta, kalakalan sa merkado at nalalapit na pagbabago sa kapital:
- September 30, 2026: Nagtapos ang quarter ng HSBC na may 13.9% na CET1 ratio at $3.445 trilyon na asset.
- October 27, 2026: Inilabas ng bangko ang mga resulta nito para sa ikatlong quarter, nagdeklara ng $0.10 na dividend at nag-anunsyo ng buyback na hanggang $1 bilyon.
- November 2, 2026: Nagsara sa HK$132.40 ang shares sa Hong Kong, bumaba nang 2.43% sa sesyon.
- January 1, 2027: Petsa kung kailan inaasahang magkakabisa ang tinatayang pakinabang ng Basel 3.1 sa kapital ng HSBC.
- Bago ilabas ang mga resulta para sa buong taong 2026: Inaasahan ng HSBC na matatapos nito ang bagong programa ng buyback. Walang ibinigay na tiyak na petsa ng paglalathala ng mga resulta.
Bakit nanatiling maingat ang mga shareholder
Bumagsak nang 6.5% ang shares ng HSBC sa London sa unang bahagi ng kalakalan sa Europa matapos ilabas ang mga resulta. Bumaba nang 2.95% ang shares nito sa Hong Kong sa isang naunang snapshot ng kalakalan, at lalo pang lumalim ang pagbaba sa sesyon nang ilabas ang mga resulta. Nagpatuloy ang presyur ng pagbebenta hanggang November 2.
Sumasalamin ang reaksiyon sa magkakasabay na ilang hamon: mas mababa sa consensus ang kita, hindi nagbago ang gabay para sa kita mula sa interes ng pagbabangko, lumiit ang interest margin sa quarter at bumaba sa target range ng bangko ang capital ratio. Pagkatapos nito, ibinaba ng Goldman Sachs ang mga forecast nito sa tubo at binawasan ang target nitong presyo para sa shares sa Hong Kong mula HK$192 tungong HK$188, dahil sa mas maingat na pananaw sa kita mula sa interes.
Pumasok samakatuwid ang HSBC sa huling quarter na may matatag na taunang paglago ng tubo at malaking pagpasok ng pondo para sa pamamahala ng yaman sa Asya, ngunit nais ng mga investor ang mas mabilis na paglago ng kita at mas malaking kakayahang magbalik ng kapital. Ang mga susunod na pagsubok ay kung makapagtatala ito ng hindi bababa sa $46 bilyon na netong kita mula sa interes ng pagbabangko, mapananatili ang paglago ng gastos malapit sa target nito at mapalalakas muli ang kapital habang tinatapos ang buyback.
Mahahalagang Punto
- Tumaas nang 32% sa $9.632 bilyon ang tubo bago buwis sa ikatlong quarter, ngunit bumaba ito nang 5.1% mula sa naunang quarter.
- Umabot sa $18.62 bilyon ang kita, mas mababa sa consensus ng mga analyst na $18.93 bilyon.
- Nagdekлара ang HSBC ng $0.10 na dividend at planong bumili muli ng shares na nagkakahalaga ng hanggang $1 bilyon.
- Bumaba sa 13.9% ang CET1 capital ratio, mas mababa sa target range sa katamtamang panahon na 14% hanggang 14.5%.
- Maaaring magdagdag ng 40 hanggang 50 basis point sa capital ratio ang mga pagbabago sa Basel 3.1 mula January 2027.
- Umabot sa $38 bilyon ang net new money para sa pamamahala ng yaman sa Asya noong quarter at lumampas sa $95 bilyon sa unang siyam na buwan.
- Pinanatili ng HSBC ang forecast nito para sa 2026 na hindi bababa sa $46 bilyon na netong kita mula sa interes ng pagbabangko, at ang mga target nito sa kakayahang kumita para sa 2026 hanggang 2028.