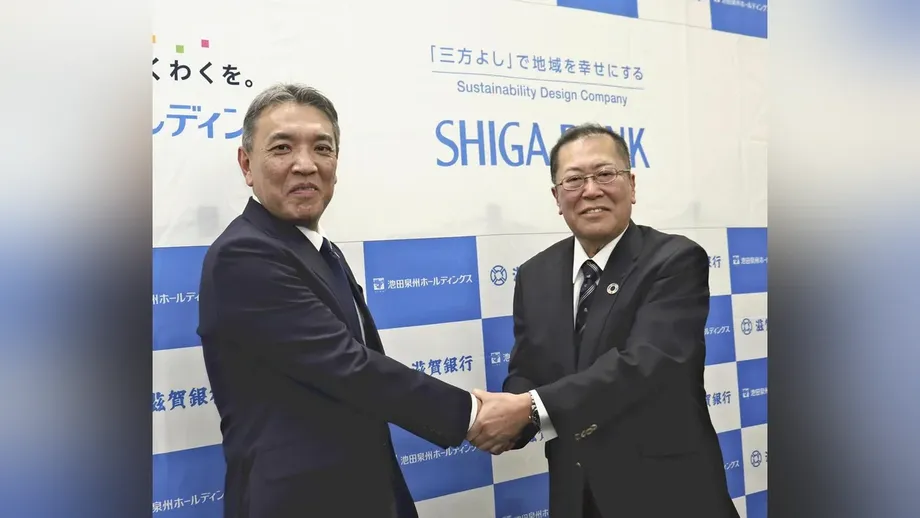
Iminumungkahing Grupo na may Mahigit 14 Trilyong Yen na mga Asset
Kinumpirma ng Shiga Bank at ng Ikeda Senshu Holdings ng Osaka noong Oktubre 23 na pinag-iisipan nila ang integrasyon ng pamamahala na magsasama sa mga negosyong may pinagsamang asset na 14.2649 trilyong yen. Kapag naisakatuparan, magiging pinakamalaking pangrehiyong grupo ng mga bangko sa rehiyon ng Kansai sa Japan batay sa laki ng asset ang transaksyon, na hihigit sa Kyoto Financial Group.
Mga Nilalaman
- Iminumungkahing Grupo na may Mahigit 14 Trilyong Yen na mga Asset
- Kung Paano Umabot sa Puntong Ito ang Ugnayan
- Ang Talagang Itinakda ng Kasunduan noong Abril
- Gaano Kalaki ang Pinagsamang Negosyo?
- Halos 20,000 Kumpanya ang Itinuturing na Pangunahing Bangko ang Dalawang Bangko
- Bakit Mahalaga ang mga Deposito at Gastusin sa Operasyon
- Mga Maaaring Makinabang ang mga Kliyenteng Pangnegosyo
- Ang Kahulugan ng Plano para sa mga Indibidwal na Kliyente
- Panrehiyong Pananalapi na Hindi Lang Pautang
- Mahahalagang Punto
Isinasaalang-alang ng mga kumpanya ang pagtatatag ng isang holding company, nang walang planong pagsamahin mismo ang mga bangko. Ilalagay ng ganitong estruktura ang mga negosyo sa pagbabangko sa iisang pagmamay-ari habang mananatili silang magkakahiwalay na bangko. Layunin nitong palawakin ang kanilang base ng mga kliyente at palakasin ang kakayahan nilang makipagkompetensiya sa Shiga, Kyoto, Osaka at Hyogo.
Maaaring magkaroon ng pormal na anunsyo sa Oktubre 29 o mas maaga pa. Sinabi ng dalawang kumpanya noong Oktubre 23 na isinasaalang-alang ang integrasyon, wala pang ginagawang tiyak na pasya at agad nilang iaanunsyo ang anumang bagay na kailangang isapubliko. Samakatuwid, petsang dapat bantayan ang posibleng araw ng anunsyo, hindi isang kumpirmadong iskedyul ng pagkumpleto.
Kasunod ang mga pag-uusap na ito ng alyansang kapital at pangnegosyo na napagkasunduan noong Abril 17, 2026. Itinakda na sa kasunduang iyon ang kooperasyon sa mga serbisyong pangkorporasyon, pamamahala ng personal na yaman, pagpapaunlad ng rehiyon, pagsasanay ng kawani at digital na teknolohiya. Palalawakin ng mga pag-uusap tungkol sa integrasyon ang ugnayan mula sa kooperasyon ng magkakahiwalay na grupo tungo sa iisang pamamahala.
Kung Paano Umabot sa Puntong Ito ang Ugnayan
Nagtutulungan na ang Shiga Bank at Ikeda Senshu para mapadali ang paggamit ng mga serbisyo ng mga kliyente mula pa noong 2017, nang ipakilala nila ang kapwa-waiver sa bayad sa ATM. Pinalawak ng kasunduan nila noong Abril ang ugnayang ito sa isang planong sumasaklaw kapwa sa pagmamay-ari ng sapi at sa mga serbisyo sa pagbabangko.
Ang mga pangunahing pangyayari ay:
- 2017: Ipinakilala ng mga bangko ang kapwa-waiver sa bayad sa ATM.
- Abril 17, 2026: Inaprubahan ng mga lupon ng dalawang kumpanya ang alyansang kapital at pangnegosyo, kabilang ang planong bumili ang bawat kumpanya ng humigit-kumulang 0.5% hanggang 1% ng mga sapi ng kabila.
- Oktubre 23: Kinumpirma ng dalawang kumpanya na isinasaalang-alang nila ang integrasyon ng pamamahala.
- Oktubre 29: Maaaring isagawa ang pormal na anunsyo sa petsang ito o mas maaga pa.
Sa anunsyo noong Abril, sinabi ni Shinya Kubota, pangulo ng Shiga Bank, at ng pangulo ng Ikeda Senshu Holdings na hindi isinasantabi ang integrasyon sa hinaharap, ngunit hindi pa ito isinasaalang-alang noon. Ang agarang prayoridad nila ay makuha ang mga benepisyo mula sa alyansa. Ipinakikita ng mga pahayag noong Oktubre na nagbago na ang posisyong iyon.
Ang Talagang Itinakda ng Kasunduan noong Abril
Sinabi sa abiso tungkol sa alyansa noong Abril ng Shiga Bank na bibili ng sapi ang mga kumpanya sa isa't isa upang suportahan ang pangmatagalang ugnayang kooperatibo. Inaasahang katumbas ng humigit-kumulang 0.5% hanggang 1% ang bawat pagbili, batay sa mga presyo ng sapi noon. Pagpapasyahan ang eksaktong bilang ng mga sapi at paraan ng pagbili nang isinasaalang-alang ang mga kondisyon ng merkado.
Nangangahulugan ang alyansang kapital na sinusuportahan ng mga kumpanya ang ugnayang pangnegosyo sa pamamagitan ng pagmamay-ari ng sapi ng isa't isa. Sa mga porsiyentong inanunsyo noong Abril, magkakaroon ang bawat kumpanya ng maliit na bahagi sa katuwang nito. Mas malawak ang kaayusang holding company dahil ilalagay nito ang mga negosyo sa pagbabangko sa iisang pangkat ng mga korporasyon.
Sinabi rin sa pagsisiwalat tungkol sa alyansa ng Ikeda Senshu Holdings na bubuo ng pinagsamang lupong tagapayo upang bumuo at magsagawa ng mga tiyak na hakbang. Inaasahan ng dalawang kumpanya na maliit lamang ang agarang epekto nito sa pinagsama-samang resulta nilang pinansyal.
Kaya inilalarawan ng mga dokumento noong Abril ang isang programa ng kooperasyon na magtatagal bago makapagdulot ng mga benepisyong pinansyal. Hindi itinakda ng mga ito ang mga tuntunin ng integrasyon ng pamamahala. Wala ring ibinigay na petsa ng pagkumpleto ng integrasyon, hatian ng pagmamay-ari o estruktura ng pamumuno sa mga pahayag noong Oktubre.
Gaano Kalaki ang Pinagsamang Negosyo?
May pinagsama-samang asset na 7.669 trilyong yen ang Shiga Bank noong Marso 31, samantalang may 6.5959 trilyong yen naman ang Ikeda Senshu Holdings. 14.2649 trilyong yen ang simpleng pinagsamang kabuuan ng mga ito, kumpara sa 11.8256 trilyong yen ng Kyoto Financial Group.
Dahil dito, mas mataas nang humigit-kumulang 2.4393 trilyong yen, o tinatayang 20.6%, ang iminungkahing pagsasanib kaysa sa Kyoto Financial Group batay sa mga bilang na ito. Nangunguna ang pinagsamang grupo sa mga pangrehiyong grupo ng mga bangko sa Kansai, na kilala rin bilang Kinki, at ikawalo sa buong bansa.
Ang mga asset ay mga bagay na pag-aari o may karapatan ang isang bangko, kabilang ang mga pautang na kailangang bayaran ng mga umuutang at mga sapi o bono na hawak bilang pamumuhunan. Sinusukat ng kabuuang asset ang laki ng negosyo. Nakadepende naman ang kita sa natatanggap ng mga bangko mula sa pagpapautang, pamumuhunan at mga serbisyo, gayundin sa ginagastos nila sa mga deposito, kawani at operasyon.
Ang bilang na 14.2649 trilyong yen ay simpleng pagdaragdag ng dalawang kasalukuyang kabuuan. Nagbibigay ito sa mga mambabasa ng sukatan sa laki ng iminungkahing grupo habang pinag-aaralan ng mga kumpanya ang estruktura ng anumang transaksyon.
Halos 20,000 Kumpanya ang Itinuturing na Pangunahing Bangko ang Dalawang Bangko
Malaki rin ang base ng mga kliyenteng pangnegosyo ng iminungkahing pagsasanib. Sa isang sarbey noong 2026 tungkol sa pangunahing bangko ng mga kumpanya, naitala ang 10,799 para sa Shiga Bank at 9,085 para sa Ikeda Senshu Bank, o pinagsamang kabuuang 19,884.
Ang pangunahing bangko ang pangunahing ugnayan ng isang kumpanya sa pagbabangko. Madalas umasa ang mga negosyo sa bangkong ito para sa regular na pondo at payo, gayundin sa pang-araw-araw na transaksyon. Kung pagsasamahin sa iisang grupo ang mga ugnayang ito, magkakaroon ang iminungkahing organisasyon ng mas malawak na base para sa mga serbisyong pangkorporasyon.
Pumuwesto sa ika-27 ang Shiga Bank at ika-37 ang Ikeda Senshu sa mga grupong pinansyal batay sa bilang ng mga kliyente sa sarbey. Kung pagsasamahin, mapupunta sila sa ika-17, higit sa Yamaguchi Financial Group. Sa mga grupong pinansyal na nakabase sa Kansai, pangalawa sila sa Resona Holdings.
May 86,095 kumpanyang kliyente ang Resona, kumpara sa 19,884 ng iminungkahing pagsasanib, o humigit-kumulang 23.1% ng kabuuan ng Resona. Ipinakikita ng paghahambing ang laki ng kompetisyon: kahit matapos ang integrasyon, haharap ang dalawang bangko sa mas malaking karibal batay sa panukat na ito.
Sinuri sa sarbey ang database ng 1,624,517 kumpanya gamit ang impormasyong nasa talaan sa katapusan ng Marso. Kung ilang bangko ang nakalista ng isang kumpanya bilang pangunahing bangko, ang may pinakamataas na ranggo ang binilang. Sinusukat ng bilang ng mga kliyente ang mga ugnayan sa pagbabangko ng mga negosyo, samantalang sinusukat ng ranggo batay sa asset sa rehiyon ang laki ng mga balanse ng mga bangko.
Bakit Mahalaga ang mga Deposito at Gastusin sa Operasyon
Itinukoy sa mga pagsisiwalat noong Abril ang paghina ng populasyon, pagbabago sa mga industriya, digital na teknolohiya at pagtugon sa pagbabawas ng carbon emissions bilang mga hamong kinakaharap ng mga pangrehiyong bangko. Sinabi ng mga kumpanya na higit na nangangailangan ngayon ang mga kliyente ng tulong sa paglutas ng mga suliranin sa negosyo at pananalapi, bukod sa karaniwang mga serbisyo sa pagpapautang.
Isa pang salik sa likod ng mga pag-uusap tungkol sa integrasyon ang kompetisyon para sa mga deposito. Nagbibigay ang mga deposito ng pondong magagamit ng mga bangko sa pagsuporta sa pagpapautang. Habang tumataas ang mga interest rate, maaari pang kumita ang mga bangko mula sa mga pautang, ngunit maaaring kailangan din nilang mag-alok ng mas magandang interest rate sa deposito upang mahikayat at mapanatili ang ipon ng mga kliyente.
Humarap ang Shiga Bank sa kompetisyon sa sarili nitong prefecture, kabilang ang mula sa Kansai Mirai Bank. Pinagtatalunan ng malalaking grupo ng mga bangko at Resona, gayundin ng mga pangrehiyong tagapagpautang, ang merkado sa Osaka. Magbibigay ang mas malaking base ng mga kliyente sa iminungkahing grupo ng mas maraming pagkakataong makaakit ng mga deposito at magpautang sa mga karatig na merkado.
Tumataas din ang gastusin sa kawani at halaga ng pagpapatakbo ng mga pangunahing sistema sa pagbabangko. Pinangangasiwaan ng mga sistemang ito ang mahahalagang rekord at transaksyon gaya ng mga balanse, pagbabayad at deposito. Kabilang sa alyansa noong Abril ang pagbabahagi ng kaalaman at pag-aaral ng mas episyenteng mga serbisyo, kaya may umiiral nang balangkas ang mga kumpanya para suriin ang ilan sa mga gastusing ito.
Mga Maaaring Makinabang ang mga Kliyenteng Pangnegosyo
Tinutukoy ng Shiga Bank ang Shiga at Kyoto bilang mga pangunahing lugar ng operasyon nito, samantalang nakatuon naman ang Ikeda Senshu sa Osaka at Hyogo. Nasa sentro ng plano ang magkakatabing teritoryo ng mga ito: nais gamitin ng mga kumpanya ang mga sangay, ugnayang pangnegosyo, kawani at espesyalisadong serbisyo ng isa't isa.
Kabilang sa kasunduan noong Abril ang suporta para sa paglago ng mga korporasyon, pagpapasa ng negosyo sa susunod na henerasyon at mga pagsasanib at pagbili ng mga kumpanya. Ang pagpapasa ng negosyo sa susunod na henerasyon ay nangangahulugan ng pag-aayos upang mailipat ang isang kumpanya mula sa kasalukuyang may-ari nito sa bagong pinuno o may-ari, maging sa loob ng pamilya, sa mga empleyado o sa pamamagitan ng pagbebenta.
Para sa kumpanyang naghahanap ng mamimili o katuwang, maaaring magbigay ng mas maraming posibleng katugma ang mas malawak na network. Maaari ring makinabang sa mga serbisyo at ugnayang makukuha sa ibang bahagi ng grupo ang negosyong lumalawak lampas sa sarili nitong prefecture. Mga praktikal na paraan ang mga ito kung paano maisasalin sa mga serbisyo ang idineklarang planong palawakin ang base ng mga kliyente.
Saklaw din ng kasunduan ang kooperasyon sa mga umuunlad na industriya at paggamit ng mga serbisyong iniaalok ng mga kumpanya sa grupo. Layuning pangkomersiyo nitong mag-alok sa mga kasalukuyang kliyente ng mas malawak na suporta sa halip na umasa lamang sa pagpaparami ng mga pautang.
Ang Kahulugan ng Plano para sa mga Indibidwal na Kliyente
Kabilang na sa alyansa noong Abril ang mga indibidwal na kliyente mula pa sa simula. Nagkasundo ang mga kumpanya na magtulungan sa mga serbisyong tumutulong mag-ipon at mamuhunan, magpasa ng mga asset sa susunod na henerasyon at magbigay ng payong pinansyal.
Nagplano rin silang magtulungang magsanay ng mga kawani sa pamamahala ng yaman. Saklaw ng terminong ito ang mga payo at serbisyong may kinalaman sa pamamahala ng pera at pamumuhunan ng isang tao, kabilang ang pagpaplano kung paano ipamamana ang mga asset.
Umiiral nang halimbawa ng kooperasyong magagamit ng mga kliyente ang kapwa-waiver sa bayad sa ATM na ipinakilala noong 2017. Tungkol ang mga pag-uusap noong Oktubre sa integrasyon sa estruktura ng pagmamay-ari at pamamahala sa itaas ng mga bangko, habang mananatili namang magkakahiwalay na negosyo ang mga bangko ayon sa naiulat na plano.
Kabilang din sa mas malawak na alyansa ang pagpapalitan ng mga kawani, digital na teknolohiya at paggamit ng datos. Maaaring makatulong ang mga hakbang na ito sa pagbabago ng paraan ng paghahatid ng mga serbisyo, ngunit wala pang inanunsyong bagong pakete ng mga produktong pambenta sa publiko ang mga kumpanya bilang bahagi ng mga pag-uusap tungkol sa integrasyon.
Panrehiyong Pananalapi na Hindi Lang Pautang
Kabilang sa kasunduan noong Abril ang napapanatiling pananalapi at kooperasyon sa pagpapaunlad ng mga industriya sa rehiyon. Ang napapanatiling pananalapi ay pagbibigay ng pondo na tumutulong sa mga negosyo na maabot ang mga layuning pangkapaligiran o panlipunan, kabilang ang mga pagbabagong kaugnay ng pagbabawas ng carbon emissions.
Iniugnay ng Shiga Bank at Ikeda Senshu ang gawaing ito sa mga pagbabagong nagaganap sa mga industriyang pinaglilingkuran nila at sa mga komunidad. Pinagsasama ng kanilang plano ang pagpopondo, pagpapayo, pagpapaunlad ng mga empleyado at pagbabahagi ng kaalaman, na sumasalamin sa mas malawak na papel ng mga bangko sa pagtulong sa mga lokal na negosyo na umangkop.
Ang agarang dapat bantayan ay ang posibleng pormal na anunsyo sa Oktubre 29. Magbibigay sa mga kliyente, empleyado at shareholder ng mas malinaw na larawan ang detalyadong panukala sa integrasyon kung paano balak ng mga kumpanya na gawing iisang grupo ang alyansa noong Abril.
Mahahalagang Punto
- Kinumpirma ng Shiga Bank at Ikeda Senshu Holdings noong Oktubre 23 na isinasaalang-alang ang integrasyon ng pamamahala.
- Kasama sa iminungkahing plano ang holding company habang mananatiling magkakahiwalay na negosyo ang mga bangko.
- 14.2649 trilyong yen ang pinagsamang asset noong Marso 31, humigit-kumulang 20.6% na higit sa Kyoto Financial Group.
- May 19,884 kliyenteng pangnegosyo na itinuturing na pangunahing bangko ang dalawang bangko, ayon sa sarbey noong 2026.
- Saklaw ng alyansa noong Abril 17 ang kapwa-pagmamay-ari ng sapi, mga serbisyong pangkorporasyon, personal na pananalapi, suporta sa rehiyon, kawani at digital na teknolohiya.
- Maaaring magkaroon ng pormal na anunsyo sa Oktubre 29 o mas maaga pa, ngunit wala pang inaanunsyong tiyak na pasya tungkol sa integrasyon.