Mas malinis na enerhiya, ngunit mas mataas pa rin ang emisyon kaysa sa kasalukuyang antas
Mas mataas nang humigit-kumulang 22% sa 2050 kaysa noong 2024 ang emisyon mula sa enerhiya sa Timog-Silangang Asya, kahit sa pinakamapangahas na senaryo ng transisyon sa ikasiyam na ASEAN Energy Outlook. Ipinakikita nito ang agwat sa pagitan ng mga plano sa enerhiya ng rehiyon at mga pangako nito sa klima.
Mga Nilalaman
- Mas malinis na enerhiya, ngunit mas mataas pa rin ang emisyon kaysa sa kasalukuyang antas
- Ano ang nagbago sa ulat?
- Magkaiba ang landas ng mga pangako sa klima at mga plano sa enerhiya
- Nangangailangan ng mas mabilis na pagtatayo ang mga target sa 2030
- Bakit hindi nangangahulugang tapos na ang paggamit ng karbon kapag mas malaki ang kapasidad ng renewable energy
- Mangangailangan ng mas mabilis na transisyon ang mas maraming pagtatayo at pagsasara
- Ano ang magbabago sa mga tahanan, transportasyon at industriya?
- Nangangailangan ng mga kable, tuntunin at pondo ang kalakalan ng kuryente
- Ang halaga ng pagkaantala at ang mga susunod na pasya
- Mahahalagang Punto
Tinataya ng ASEAN Centre for Energy (ACE) na mananatili sa ibabaw ng kasalukuyang antas ang emisyon hanggang 2060 sa lahat ng tatlong landas na sinuri nito. Sa pinakamalawak na senaryo ng kooperasyon, bababa nang humigit-kumulang dalawang katlo ang emisyon pagsapit ng 2060 kumpara sa landas na nakabatay sa kasalukuyang mga kalakaran. Gayunman, titigil muna sa paglago ang emisyon bandang kalagitnaan ng siglo bago muling tumaas.
Nangako ang pito sa 10 bansang saklaw ng ulat na makakamit ang net zero emissions o carbon neutrality pagsapit ng 2050. Hindi gaya ng naunang edisyon na inilathala noong 2024, hindi na isinama sa pinakabagong ulat ang landas na idinisenyo batay sa mga pangakong ito.
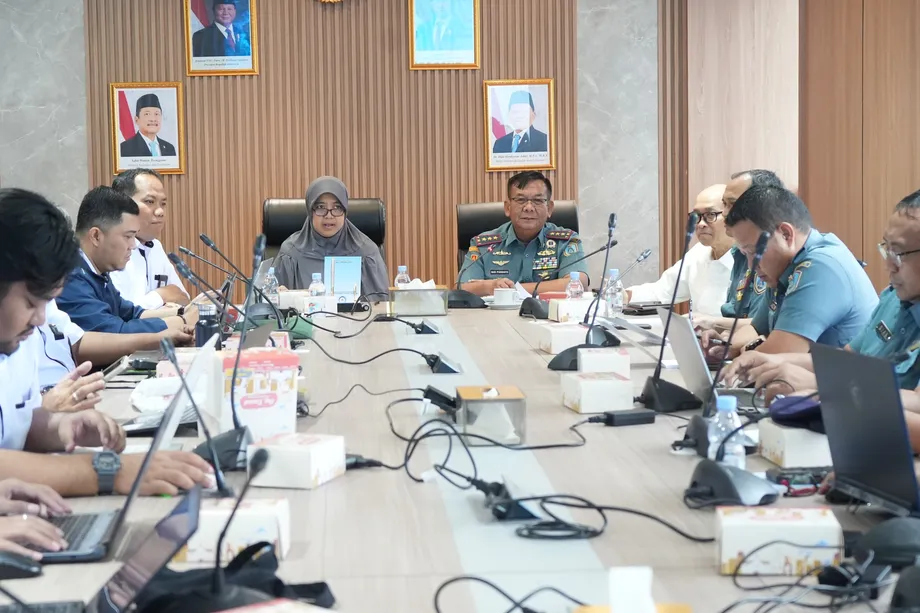
Ayon sa opisyal na pahina ng ACE, inilunsad ang ikasiyam na ASEAN Energy Outlook noong 8 Oktubre 2026, kasunod ng pulong ng mga ministro ng enerhiya noong 7 Oktubre. Inendorso ng mga ministro ang dokumentong sumusuri sa demand, suplay at emisyon ng enerhiya hanggang 2060.
Kongkreto ang pangunahing hamon: mangangailangan ng mas maraming enerhiya ang mga pabrika, sasakyan, tahanan at data center, habang patuloy namang gagana ang mga planta ng karbon at gas. Sa ASEAN Coordinated Transition Scenario (ACTS), tataas ang panghuling konsumo ng enerhiya mula 485 milyong toneladang katumbas ng langis noong 2025 tungong 1,073 milyon sa 2060. Pinagsasama ng panukat na ito ang iba't ibang gatong at kuryente sa iisang yunit upang maihambing ang taglay nilang enerhiya.
Malaki ang naitutulong ng kahusayan at mas malinis na teknolohiya. Kung walang mas matibay na koordinadong pagkilos, aabot sa 2,047 milyong toneladang katumbas ng langis ang konsumo sa 2060, mahigit apat na beses ng panimulang antas noong 2025. Nililimitahan ng ACTS ang konsumo sa halos kalahati ng antas na iyon, ngunit mahigit doble pa rin ang itataas ng demand.
Ano ang nagbago sa ulat?
Gumagamit ang ACE ng makasaysayang datos mula 2005 hanggang 2024 at dalawang modelong binuo ng Stockholm Environment Institute. Sinusubaybayan ng Low Emissions Analysis Platform ang paggamit at suplay ng enerhiya, gayundin ang emisyon. Tumutulong naman ang Next Energy Modeling system for Optimization na pumili ng pinakamurang sistema ng kuryente batay sa mga itinakdang palagay.
Tinutuklas ng tatlong senaryo ang iba't ibang pagpili. Ipinagpapatuloy ng Baseline Scenario ang kasalukuyang mga kalakaran. Sinasalamin ng ASEAN Member States Target Scenario ang mga ipinahayag na pambansang patakaran at target. Nagdaragdag naman ang ACTS ng mas malawak na kooperasyon sa kalakalan ng kuryente, kahusayan, teknolohiya at pamumuhunan.
Ayon sa ACE, nagkasundo ang mga pamahalaang kasapi sa pamamagitan ng konsenso na palitan ang dating landas na nakabatay sa mga pangako sa carbon neutrality. Hindi na ginagamit ang mga pambansang petsa ng net zero bilang mga target sa pagbuo ng mga senaryo.
Ipinaliwanag ng ACE, ang intergovernmental na organisasyong responsable sa ulat, ang layunin ng ACTS:
Ang mahalagang punto ay isang senaryo ng koordinadong transisyon sa enerhiya ang ACTS, hindi isang landas para sumunod sa mga pangako sa net zero.
Sa ilalim ng kasalukuyang mga kalakaran, mahigit tatlong ulit ang itataas ng emisyon pagsapit ng 2050 mula sa 2,465 milyong toneladang katumbas ng carbon dioxide noong 2024. Sa ilalim ng mga pambansang patakaran, aabot ito sa 5,185 milyong tonelada, mahigit doble ng panimulang antas. Ipinapahayag ng carbon dioxide equivalent ang mga epekto sa pag-init ng iba't ibang greenhouse gas sa iisang yunit.
Nililimitahan ng ACTS sa humigit-kumulang 22% ang paglago pagsapit ng 2050. Para makamit ang net zero, kailangan ang mas mabilis na pagsasara ng mga planta ng fossil fuel at mas malalaking pagbawas sa mga sektor kung saan mahirap alisin ang emisyon, ayon sa ACE.
Magkaiba ang landas ng mga pangako sa klima at mga plano sa enerhiya
May mga target ang Brunei, Cambodia, Laos, Malaysia, Singapore, Thailand at Vietnam na makamit ang net zero o carbon neutrality pagsapit ng 2050. Pormal na target ng Indonesia ang 2060 o mas maaga, bagaman sinabi ni Pangulong Prabowo Subianto noong 2024 na optimistiko siyang makakamit ito pagsapit ng 2050. Walang target ang Myanmar at Pilipinas na sumasaklaw sa kani-kanilang buong ekonomiya.
Nagbabago sa paglipas ng panahon ang mga pambansang pangako, samantalang sunod-sunod na limang-taong yugto ang sinusunod ng panrehiyong plano sa enerhiya ng ASEAN:
- 2022: Isinama ng Singapore sa binagong estratehiya sa pagpapaunlad ang net zero pagsapit ng 2050, at inaprubahan ng Vietnam ang target nito sa 2050 sa pamamagitan ng pasya ng punong ministro.
- 2023: Inendorso ng mga ministro ng ekonomiya ng ASEAN ang Strategy for Carbon Neutrality nang hindi nagtatakda ng panrehiyong target na taon.
- 2024: Nagsama ang naunang ASEAN Energy Outlook ng senaryong nakabatay sa mga pangako sa carbon neutrality.
- Nobyembre 2025: Nagsumite ang Thailand ng pambansang ambag sa klima na nagpaaga sa target nitong net zero mula 2065 tungong 2050.
- 2026 hanggang 2030: Itinatakda ng kasalukuyang ASEAN Plan of Action for Energy Cooperation ang agarang mga target sa enerhiya ng rehiyon.
Maaaring kabilang sa mga pambansang pangako ang mga kagubatan, paggamit ng lupa at mga offset, kaya maaaring tumbasan ng carbon na sinisipsip sa ibang bahagi ng ekonomiya ang ilan sa emisyon mula sa enerhiya. Karaniwang tumutukoy ang carbon neutrality sa carbon dioxide, samantalang mas malawak na pangkat ng mga gas ang saklaw ng mga target sa net zero greenhouse gas. Dahil dito, mahalaga ang mga tuntunin sa pagtutuos ng bawat bansa.
Tinataya sa panrehiyong ulat ng 2024 ng International Energy Agency na kailangang bumaba nang halos dalawang katlo pagsapit ng 2050 ang emisyon upang matupad ang mga pambansang layunin sa net zero. Kasama sa talaan nito ang walong bansang may mga target, kabilang ang layunin ng Indonesia sa 2060 at ang dating deadline ng Thailand sa 2065.
Ayon kay Putra Adhiguna, managing director ng Energy Shift Institute, kailangang makahabol ang pagpaplano sa enerhiya ng mga bansa sa kanilang mga pangako sa klima:
Kailangang mas maayos na itugma ang mga plano sa enerhiya ng bawat bansa sa mga pangako nito,
Tinataya sa landas ng IEA batay sa mga ipinahayag na patakaran na tataas nang humigit-kumulang sangkatlo pagsapit ng 2050 ang emisyon ng carbon dioxide mula sa enerhiya. Mas malaking pagtaas naman sa emisyon na sinusukat bilang carbon dioxide equivalent ang tinataya sa landas ng ACE batay sa mga pambansang patakaran. Magkaiba ang balangkas ng pagmomodelo at panukat ng emisyon sa dalawang ulat, ngunit kapwa ipinakikita ng mga ito ang patuloy na paglago sa ilalim ng umiiral na mga patakaran.
Nangangailangan ng mas mabilis na pagtatayo ang mga target sa 2030
Nagtakda ang plano sa kooperasyon sa enerhiya ng ASEAN ng tatlong layunin para sa 2030: dapat magmula sa renewable energy ang 30% ng kabuuang pangunahing enerhiya at 45% ng naka-install na kapasidad sa kuryente, habang dapat bumaba nang 40% mula sa antas noong 2005 ang tindi ng paggamit ng pangunahing enerhiya.
Kabilang sa pangunahing enerhiya ang enerhiyang makukuha bago ito gawing kuryente o iba pang magagamit na anyo. Sinusukat naman ng tindi ng paggamit ng enerhiya ang dami ng enerhiyang kailangan upang makalikha ng isang yunit ng produksiyong pang-ekonomiya. Kapag mas mababa ang tindi, mas maraming produkto at serbisyo ang nalilikha ng ekonomiya gamit ang mas kaunting enerhiya.
Pagsapit ng 2025, hindi pa naabot ng ASEAN ang alinman sa tatlong target sa naunang plano. Ayon sa buod ng ulat, kailangang magdagdag ng humigit-kumulang 31 gigawatt taun-taon upang maabot ang bagong target sa kapasidad ng renewable energy, kumpara sa makasaysayang average na 6.5 GW. Mas mababa ang tinatayang kailangang dagdag na kapasidad sa pangunahing buod ng publikasyon ng ACE: humigit-kumulang 26 GW kada taon. Ipinakikita ng dalawang bilang na kailangang bilisan nang husto ang pagtatayo.
Nagbabala ang buod ng ulat na kung pananatilihin ang makasaysayang bilis ng paglalagay ng kapasidad hanggang 2027, aabot sa humigit-kumulang 55 GW ang kailangang idagdag bawat taon sa mga natitirang taon. Kung maghihintay, mas maraming proyekto, koneksiyon sa grid at pondong kailangang makumpleto sa mas maikling panahon.
Nagtala ang buod ng ulat ng humigit-kumulang 91 GW na dagdag na kapasidad mula sa fossil fuel at 62 GW mula sa renewable energy noong 2015 hanggang 2024. Sa ibang bilang na kasama sa ulat, nasa humigit-kumulang 85 GW at 67 GW ang mga dagdag na ito. Sa dalawang hanay ng bilang, mas malaki ang itinayong kapasidad mula sa fossil fuel kaysa sa renewable energy.
Bakit hindi nangangahulugang tapos na ang paggamit ng karbon kapag mas malaki ang kapasidad ng renewable energy
Tinataya ng ACTS na magmumula sa renewable energy ang humigit-kumulang 64% ng kapasidad sa paglikha ng kuryente sa 2060. Bahagyang mas mababa sa 68% ang bahagi nito sa 2050. Inilalarawan ng mga porsiyentong ito ang pinakamataas na kayang likhain ng mga kagamitan, hindi ang dami ng kuryenteng nalilikha ng mga ito sa loob ng isang taon.
Gumagawa ng kuryente ang mga solar panel kapag may sikat ng araw, at nakadepende sa kondisyon ng hangin ang mga wind turbine. Mas matagal na maaaring patakbuhin ang mga planta na nagsusunog ng gatong kung may suplay ng gatong at naaalagaan ang mga ito. Kaya maaaring kasabay ng malaking bahagi ng kapasidad mula sa renewable energy ang malawakang paglikha ng kuryente mula sa fossil fuel.
Magbibigay pa rin ang karbon ng humigit-kumulang ikasampung bahagi ng kuryente sa rehiyon sa 2060 sa ilalim ng ACTS. Pinahihintulutan ng modelo ang hanggang 20 GW na bagong kapasidad mula sa karbon sa bawat estadong kasapi kung pinakamura ang mas episyenteng planta ng karbon batay sa mga palagay nito.
Magkakasamang magmumula sa mga planta ng karbon at gas ang humigit-kumulang 1,500 milyong tonelada sa 3,355 milyong toneladang emisyon mula sa enerhiya na tinataya para sa 2060. Katumbas ito ng halos 45% ng kabuuan, kaya mahalagang salik sa natitirang agwat sa emisyon ang patuloy na pagpapatakbo ng mga planta.
Ayon kay Dinita Setyawati ng organisasyong nagsasaliksik sa enerhiya na Ember, kailangang pumalit sa paglikha ng kuryente mula sa fossil fuel ang mga idinadagdag na kapasidad ng renewable energy upang bumaba ang emisyon. Ipinakikita ng mga bilang ng IEA kung bakit: kalahati ng kuryente sa Timog-Silangang Asya noong 2023 ang nagmula sa karbon, ngunit 80% ng emisyon mula sa paglikha ng kuryente ang dulot nito.
Mangangailangan ng mas mabilis na transisyon ang mas maraming pagtatayo at pagsasara
Iba ang panimulang batayan ng senaryo ng International Renewable Energy Agency (IRENA), na nakahanay sa paglilimita ng pag-init sa 1.5°C. Nagsisimula ito sa natitirang pandaigdigang badyet sa carbon, ang dami ng carbon dioxide na maaari pang ilabas ng mundo nang hindi lalampas sa napiling limitasyon ng pag-init, upang tukuyin ang mga pagbabagong kailangan sa enerhiya.
Itinatakda ng landas ng IRENA sa humigit-kumulang 2,800 GW ang kapasidad ng renewable energy sa Timog-Silangang Asya sa 2050, o halos 90% ng kabuuan. Humigit-kumulang 1,800 GW naman ang tinataya ng ACTS. Nasa 1,000 GW ang agwat, kaya nangangailangan ang landas ng IRENA ng halos 56% na mas malaking kapasidad ng renewable energy kaysa sa ACTS.
Bumababa sa humigit-kumulang 190 GW ang mga planta ng karbon, gas at langis na walang carbon capture sa ilalim ng landas ng IRENA, kumpara sa halos 730 GW sa ilalim ng ACTS. Kinokolekta ng kagamitang carbon capture ang ilan sa emisyon bago ito kumalat sa atmospera.
Upang maabot ang antas ng renewable energy na itinakda ng IRENA, kailangang magdagdag ng humigit-kumulang 100 GW taun-taon hanggang 2050. Nagtayo ang rehiyon ng humigit-kumulang 11 GW noong 2025, halos ikasiyam lamang ng kailangang bilis. Nag-iiwan pa rin ng humigit-kumulang 600 milyong toneladang emisyon ng carbon dioxide mula sa enerhiya sa 2050 ang landas ng IRENA.
Nagdudulot pa rin ng malalaking pakinabang ang senaryo ng ACE: mahigit apat na beses ang itataas ng ekonomiya hanggang 2060, habang napipigilan ng mas malinis na enerhiya at kahusayan ang humigit-kumulang 79% ng dagdag na emisyong idudulot sana ng paglago. Kailangang mas mabilis ang mga pakinabang na ito kaysa paglago ng demand at mapalitan ang mas maraming paglikha ng kuryente mula sa fossil fuel upang bumaba ang kabuuang emisyon.
Ano ang magbabago sa mga tahanan, transportasyon at industriya?
Magmumula sa kuryente ang 57.2% ng panghuling konsumo ng enerhiya sa ACTS pagsapit ng 2060, kumpara sa 27.1% sa senaryo ng mga pambansang patakaran. Babaguhin ng pagbabagong ito ang paraan ng pagbiyahe, pagluluto, pagpapalamig ng mga tahanan at paggawa ng mga produkto.
Magiging ganap na de-kuryente ang mga kotse at motorsiklo pagsapit ng 2060 sa ilalim ng ACTS, at isasama rin sa elektripikasyon ang mga bus at trak. Magmumula sa kuryente ang humigit-kumulang 43% ng enerhiya sa transportasyon pagsapit noon. Kung ihahambing sa baseline, babawasan ng senaryo nang humigit-kumulang 8 milyong bariles kada araw ang konsumo ng langis sa transportasyon sa 2060.
Mag-aampon ang mga sambahayan ng paglulutong de-kuryente nang humigit-kumulang 15 taon na mas maaga kaysa itinakda ng mga pambansang target. Pagsapit ng 2060, magiging modelong matipid sa enerhiya ang bawat air conditioner sa mga tahanan. Dahil sa mas mahusay na mga kasangkapan at ilaw, bababa sa mga antas sa baseline projection at sa kasalukuyang antas ang konsumo ng enerhiya ng mga sambahayan.
Halos ganap na gagamit ng kuryente ang mga industriya ng pagkain, tela at papel. Sa pagsasara ng mga blast furnace na gumagamit ng karbon, lilipat ang paggawa ng bakal sa mga de-kuryenteng pugon na gumagamit ng scrap at sa paggawa ng bakal gamit ang hydrogen. Babawasan ng mga pagbabagong ito ang direktang pagsunog ng gatong, ngunit tataas ang pangangailangan sa maaasahan at mas malinis na kuryente.
Dagdag na presyon sa suplay ang mga data center. Tinataya ng AEO9 na magmumula sa mga ito ang humigit-kumulang ikalimang bahagi ng paglago ng demand sa kuryente mula 2025 hanggang 2030. Inaasahan din ng IEA na magmumula sa pagpapalamig ang halos ikatlong bahagi ng paglago ng demand sa kuryente sa rehiyon hanggang 2035, kaya agarang usapin sa pagpaplano ang episyenteng mga gusali at air conditioner.
Nangangailangan ng mga kable, tuntunin at pondo ang kalakalan ng kuryente
Palalawakin ng ACTS nang humigit-kumulang dalawampung ulit pagsapit ng 2060 ang kapasidad ng mga interkoneksiyon ng kuryente sa pagitan ng mga bansa, habang lalaki nang halos labindalawang ulit ang palitan ng kuryente sa pagitan ng mga subrehiyon ng grid. Labinlimang bagong internasyonal na linya ang idaragdag sa walong gumagana na.
Sa pamamagitan ng mga koneksiyong ito, maaaring magsuplay ng sobrang kuryente mula sa renewable energy sa isang bansa upang tugunan ang demand sa iba. Mas marami ring mapagkukunan ng kuryente ang maaaring paghatian ng mga sistema, kaya may iba pang mapagpipilian kapag bumaba ang lokal na produksiyon ng solar o hangin.
Iniulat sa pulong ng mga ministro noong Oktubre ang pag-apruba sa kalakalan ng kuryente sa maraming direksiyon sa ilalim ng Laos, Thailand, Malaysia and Singapore Power Integration Project. Kabilang din sa gawain ang balangkas para sa pag-aaral ng Cambodia at Laos at mga iminungkahing koneksiyon ng Cambodia at Vietnam, gayundin ng Pilipinas at Indonesia.
Hanggang 2045 ang pangitain ng ASEAN Power Grid. Kabilang sa panrehiyong gawain ang koordinadong pagpaplano at mga tuntunin sa paglalagay, pagpapanatili, pagkukumpuni at pangangalaga ng mga kable sa ilalim ng dagat. Inaasahang magpapatuloy ang mga konsultasyon sa loob ng mga bansa tungkol sa mga gabay para sa mga kable sa panahon ng pamumuno ng Singapore sa ASEAN sa 2027.
Malaki pa rin ang kailangang pondo. Nangangailangan ang ACTS ng karaniwang taunang pamumuhunang humigit-kumulang US$405 bilyon hanggang 2060 para sa suplay at paggamit ng enerhiya. Hiwalay dito, tinutukoy sa buod ng ulat ang US$4.2 trilyong dagdag na pamumuhunan sa paggamit ng enerhiya kumpara sa baseline mula 2026 hanggang 2060. Pinagsama-samang halaga ito sa presyo noong 2020.
Ang halaga ng pagkaantala at ang mga susunod na pasya
Ayon sa IEA, hindi bababa sa doble ng gastos sa mga maunlad na ekonomiya o China ang halaga ng pagpopondo sa mga proyekto ng malinis na enerhiya sa Timog-Silangang Asya. Noong 2023, 2% lamang ng pandaigdigang paggasta sa malinis na enerhiya ang napunta sa rehiyon, kahit 5% ng pandaigdigang demand sa enerhiya at 9% ng populasyon ng mundo ang saklaw nito.
Tinataya ng IEA na mangangailangan ng mahigit US$190 bilyong pamumuhunan sa malinis na enerhiya sa 2035 ang landas na nakaayon sa mga layunin sa klima ng rehiyon. Malinis na enerhiya ang saklaw ng bilang nito, samantalang mas malawak na hanay ng mga pamumuhunan sa suplay at konsumo ang saklaw ng taunang pangangailangang US$405 bilyon ng ACE.
Dagdag na panganib sa ekonomiya ang pinsala ng pagbabago ng klima. Tinataya ng Asian Development Bank noong 2024 na maaaring bumaba nang 16.9% pagsapit ng 2070 ang produksiyong pang-ekonomiya sa umuunlad na Asya at Pasipiko sa senaryong mataas ang pandaigdigang emisyon. Aabot sa 30.2% ang tinatayang pagkalugi sa Vietnam at 26.8% sa Indonesia.
Iminumungkahi ng ACE na magtakda ng malinaw na direksiyong panrehiyon sa enerhiya hanggang kahit 2050, at gamitin ang magkakasunod na plano sa kooperasyon sa enerhiya bilang mga hakbang patungo roon. Kabilang sa mga prayoridad nito sa patakaran ang mga pamantayan sa kahusayan, pagpaplanong nag-uugnay sa pagtatayo ng bagong kapasidad at pagsasara ng mga planta, pagbabawas ng pagdepende sa langis at pagtutugma ng pondo sa mga prayoridad ng transisyon.
Maaaring suriin sa susunod na ulat ang isang landas tungo sa serong emisyon, ngunit wala pang kinumpirmang ganitong senaryo para sa AEO10. Ayon sa ACE, pagpapasyahan ang mga senaryo ng susunod na edisyon sa pamamagitan ng mga konsultasyon at konsenso ng mga estadong kasapi. Para sa kasalukuyang plano, ang pinakamalapit na kongkretong pagsubok ay kung sapat na bibilis ang pagtatayo ng mga pasilidad ng renewable energy at ang pagpapahusay ng kahusayan upang maabot ang mga target sa 2030.
Mahahalagang Punto
- Tinataya ng pinakamalawak na senaryo ng kooperasyon ng ASEAN na magiging humigit-kumulang 22% na mas mataas sa antas noong 2024 ang emisyon mula sa enerhiya sa 2050.
- May pangako ang pitong bansang saklaw ng ulat na makamit ang net zero o carbon neutrality pagsapit ng 2050.
- Pinalitan sa pinakabagong ulat ang dating senaryong nakabatay sa mga pangako sa klima ng senaryong nakatuon sa mga koordinadong hakbang sa enerhiya.
- Ayon sa mga inilathalang bilang ng ACE, kailangang magdagdag ng humigit-kumulang 26 hanggang 31 GW na instalasyon bawat taon upang maabot ang target sa kapasidad ng renewable energy sa 2030.
- Magmumula sa mga planta ng karbon at gas ang humigit-kumulang 45% ng tinatayang emisyon mula sa enerhiya sa 2060 sa ilalim ng ACTS.
- Nangangailangan ang senaryo ng transisyon ng karaniwang taunang pamumuhunang humigit-kumulang US$405 bilyon hanggang 2060.
- Maaaring isama sa pagmomodelo sa hinaharap ang landas tungo sa serong emisyon, ngunit wala pang kumpirmadong pasya para sa susunod na ulat.