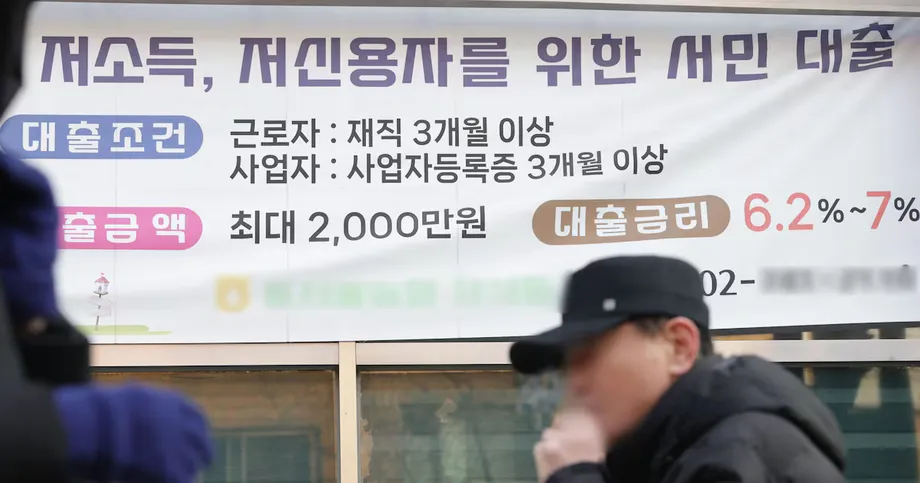
Halos doble ang binabayarang interes ng mga nanghihiram na mas mababa ang credit score
Humarap sa average na taunang interes na 10.8% ang mga nanghihiram sa South Korea na nasa credit grade 7 hanggang 10 para sa mga bagong unsecured loan sa bangko noong ikalawang quarter, mula sa 9.3% noong nakaraang taon, ayon sa datos ng Bank of Korea na isinumite kay Song Eon-seog, mambabatas ng People Power Party. Sa 20 domestic bank, 2.3 beses na mas malaki ang itinaas ng kanilang interes kaysa sa mga nanghihiram na may pinakamataas na credit score.
Mga Nilalaman
- Halos doble ang binabayarang interes ng mga nanghihiram na mas mababa ang credit score
- Paglawak ng agwat sa interes kada quarter
- Mas mahabang paglawak ng agwat sa datos noong Hulyo
- Ano ang sinusukat ng mga average
- Bakit mas malaki ang pagtaas para sa mababang credit score
- Paano nauugnay rito ang mga pagtaas ng sentral na bangko
- Epekto ng mas mataas na interes sa sambahayan
- Ibinaba ng Shinhan ang interes sa isang produktong may takdang pinakamataas na rate
- Iba pang paraan ng tulong mula sa Woori at Hana
- Mahahalagang Punto
Ayon naman sa hiwalay na datos ng Bank of Korea na isinumite kay Kim Tae-nyeon, mambabatas ng Democratic Party, umabot sa average na 10.96% noong Hulyo 2026 ang interes para sa mga nanghihiram na mas mababa ang credit score, kumpara sa 5.54% para sa mga nasa grade 1 hanggang 3. Halos doble ito ng interes para sa parehong malawak na uri ng pangungutang: personal loan na walang ari-ariang inilagay bilang kolateral.
Ipinakikita ng mga bilang na nahihirapan ang mga sambahayan kahit nagpapakilala ang mga bangko ng mga limitasyon sa interes, mas murang refinancing at mga produktong nakatuon sa mga taong mababa ang credit score. Nakasalalay sa kategorya ng loan, pagiging kuwalipikado at desisyon ng bangko sa pag-apruba kung makikinabang ang isang sambahayan.
Hindi tinukoy sa quarterly figures na isinumite kay Song ang taon ng mga ito, samantalang tinukoy sa buwanang datos na isinumite kay Kim na para ito sa Hulyo 2026. Hindi rin tinukoy ang taon sa mga anunsiyo ng produkto ng bangko. Kaya kailangang pag-ibahin ang mga panahong ito sa pagsubaybay sa mga pagbabago.
Paglawak ng agwat sa interes kada quarter
Umabot sa mahigit 10% ang average na interes para sa mga nanghihiram na nasa grade 7 hanggang 10 noong unang quarter, sa 10.53%, bago ito muling tumaas nang 0.27 percentage point at pumalo sa 10.8% mula Abril hanggang Hunyo. Saklaw ng mga bilang ang mga ordinaryong unsecured loan at hindi kasama rito ang mga pautang na bahagi ng mga programang pampatakaran.
Tumaas din ang interes para sa mga nanghihiram na may mas mataas na credit score, pero mas maliit ang mga pagbabago:
- Grade 1 hanggang 3: tumaas ang interes mula 4.81% hanggang 5.46%, o 0.65 percentage point.
- Grade 4 hanggang 6: tumaas ang interes mula 6.80% hanggang 7.52%, o 0.72 percentage point.
- Grade 7 hanggang 10: tumaas ang interes mula 9.3% hanggang 10.8%, o 1.5 percentage point.
Lumaki mula 4.49 hanggang 5.34 percentage point ang agwat sa pagitan ng mga grupong may pinakamababa at pinakamataas na credit score. Sinusukat ng percentage point ang diperensiya ng dalawang rate: ang pagtaas mula 9.3% tungong 10.8% ay nangangahulugan ng dagdag na 1.5 percentage point sa taunang gastos sa pangungutang.
Mas mahabang paglawak ng agwat sa datos noong Hulyo
Ipinakikita ng datos para sa Hulyo 2026 na isinumite kay Kim ang taunang pagtaas na 1.74 percentage point para sa mga nanghihiram na mas mababa ang credit score, mula 9.22% hanggang 10.96%. Para naman sa mga nanghihiram na mas mataas ang credit score, 0.73 percentage point ang itinaas nito, mula 4.81% hanggang 5.54%.
Dahil dito, lumaki nang 1.01 percentage point ang agwat sa pagitan ng mga grupong ito, mula 4.41 tungong 5.42 percentage point. Ipinakikita ng paghahambing ng datos kada Hulyo kung paano nagbago ang agwat sa loob ng ilang taon:
- Hulyo 2023: 3.90 percentage point ang agwat.
- Hulyo 2024: umabot sa 4.26 percentage point ang agwat.
- Hulyo 2025: 4.41 percentage point ang agwat.
- Abril 2026: umabot sa 6.22 percentage point ang agwat.
- Hulyo 2026: 5.42 percentage point ang agwat, mula sa 5.17 noong Hunyo.
Mas maliit ang agwat noong Hulyo kaysa noong Abril, pero mas malaki ito kaysa sa bawat isa sa tatlong naunang Hulyo. Noong Marso at Abril 2026, mahigit doble ng interes para sa mga nanghihiram na mas mataas ang credit score ang average na interes para sa mga nanghihiram na mas mababa ang credit score.
Ano ang sinusukat ng mga average
Ipinaliwanag ng Korea Federation of Banks sa mga pagsisiwalat nito tungkol sa pautang sa sambahayan na ang mga ordinaryong unsecured loan ay mga pautang sa sambahayan na ibinibigay nang walang kolateral. Hindi kabilang sa kategoryang ito ang mga overdraft facility at pautang ng grupo para sa pabahay, gaya ng ilang pautang para sa gastusin sa paglipat at pansamantalang bayarin.
Hindi kabilang sa panukat ng pederasyon para sa mga pautang na hindi bahagi ng inclusive finance ang mga medium-rate loan na kinikilala ng Financial Services Commission at mga produktong may suporta ng pamahalaan gaya ng New Hope Spore loans. Kaya maaaring iba ang interes na harapin ng sambahayang kuwalipikado sa isa sa mga produktong iyon kumpara sa average ng ordinaryong loan.
Tinitimbang ng pederasyon ang mga inilalathala nitong rate batay sa halaga ng loan, kaya mas malaki ang impluwensiya ng mas malaking pautang sa average. Samantala, simpleng average sa mga credit grade ang ginamit sa datos para sa Hulyo na isinumite kay Kim. Maaaring magbago ang mga average na ito dahil sa mga pagbabago sa kung anong mga pautang ang ibinibigay at sa komposisyon ng mga ito.
Karaniwang inilalathala ng pederasyon ang mga average para sa mga pautang na ibinigay noong nakaraang buwan, o ang mga balanse sa pagtatapos ng nakaraang buwan, depende sa panukat. Gumagamit ang mga paghahambing nito ng mga score mula sa mga credit bureau, habang may sarili ring pagtatasa ang bawat bangko. Kaya maaaring iba ang aktuwal na alok sa isang kostumer kumpara sa inilathalang average.
Mula Hulyo 2023, pinalawak ang sistema ng pagsisiwalat mula apat tungong anim na kategorya ng loan, at idinagdag dito ang mga pautang para sa deposito sa jeonse at kabuuang pautang sa sambahayan. Isang uri ng upa sa Korea ang jeonse na nangangailangan ng malaking deposito. Mahalagang paghambingin ang parehong kategorya ng loan sa pagsubaybay sa mga rate sa kabila ng mga pagbabagong ito.
Bakit mas malaki ang pagtaas para sa mababang credit score
Iniugnay ni Seo Ji-yong, propesor sa Sangmyung University, ang mas malaking pagtaas sa mga paghihigpit sa pautang sa sambahayan at mas mahigpit na pamamahala ng mga bangko sa panganib na hindi mabayaran ang utang habang tumataas ang interes. Inilarawan niya kung paano nakaaapekto ang mga panggigipit na ito sa mga nanghihiram na mas malamang na hindi makabayad.
Dahil pinaghihigpitan ang pagpapautang alinsunod sa mga regulasyon sa pautang sa sambahayan at hinihigpitan ng mga bangko ang pamamahala sa credit habang tumataas ang interes, mas mataas na rate ang ipinapataw ng mga nagpapautang sa mga nanghihiram na mababa ang credit score, na mas mataas ang panganib na hindi makabayad sa takdang panahon.
Ipinakikita ng paliwanag ng pederasyon tungkol sa pagtatakda ng presyo ng loan kung anu-ano ang bumubuo sa panghuling rate. Nagsisimula ang mga bangko sa isang batayang rate, idinaragdag ang margin para matakpan ang mga gastos, inaasahang pagkalugi at tubo, at inilalapat ang anumang pagbabago o diskuwento. Ang risk premium ay halagang sinisingil upang matakpan ang posibilidad na hindi mabayaran ng nanghihiram ang utang.
Ipinaliwanag din ni Seok Byeong-hun, propesor ng ekonomiks sa Ewha Womans University, na karaniwang itinataas ng mga bangko ang mga margin na ito kapag pinatataas ng pagtaas ng interes ang panganib na mahirapan sa pagbabayad ang mga nanghihiram na mas mababa ang credit score. Itinuro rin niya ang mas matinding panggigipit sa mga nanghihiram na medyo mababa ang kita.
Dahil dito, maaaring sabay na maapektuhan ang nanghihiram ng pangkalahatang gastos sa pangungutang at ng pagtatasa ng bangko sa panganib na mabayaran ang utang. Kapag limitado ang mapagkukunan ng pautang, nagiging usapin din ang pag-apruba bukod pa sa interes.
Paano nauugnay rito ang mga pagtaas ng sentral na bangko
Nakatala sa kasaysayan ng base rate ng Bank of Korea ang sunod-sunod na pagtaas simula Agosto 2021. Nakaaapekto ang base rate sa mga kondisyon ng pagpopondo sa buong ekonomiya, samantalang nakasalalay din ang rate ng utang ng bawat kostumer sa gastos ng bangko sa pagpopondo at sa indibidwal na pagtatakda nito ng presyo.
Nakatala sa opisyal na kronolohiya ang mga sumusunod na mahahalagang petsa:
- Agosto 26, 2021: itinaas ang base rate sa 0.75%.
- Nobyembre 25, 2021: umabot ito sa 1.00%.
- Enero 14, 2022: itinaas ito sa 1.25%.
- Hulyo 13 at Agosto 25, 2022: itinaas ito sa 2.25% at pagkatapos ay sa 2.50%.
- Nobyembre 24, 2022: umabot ito sa 3.25%.
- Enero 13, 2023: itinaas ito sa 3.50%.
Nakatala sa mga sumunod na datos ang pagbaba sa 3.25% noong Oktubre 2024, 3.00% noong Nobyembre 2024, 2.75% noong Pebrero 2025 at 2.50% noong Mayo 2025. Kasunod nito, nakatala ang pagtaas sa 2.75% noong Hulyo 16, 2026 at 3.00% noong Agosto 27, 2026. Nakasalalay rin ang presyo ng indibidwal na pautang sa kung kailan muling itinatakda ang kontrata at kung anong margin ang inilalapat ng bangko.
Epekto ng mas mataas na interes sa sambahayan
Tinataya ng Bank of Korea na ang pagtaas nang isang percentage point ng interes sa pautang ay magdaragdag ng 306,000 won sa average na taunang pasanin sa interes ng isang nanghihiram na mas mababa ang credit score. Kung hahatiin nang pantay sa loob ng isang taon, katumbas ito ng 25,500 won kada buwan.
Ipinakikita ng isang payak na halimbawa ang epekto ng mga quarterly rate. Kung hindi magbabago ang prinsipal na 10 milyong won, aabot sa 930,000 won ang taunang interes sa rate na 9.3%. Sa rate na 10.8%, magiging 1.08 milyong won ito, o dagdag na 150,000 won. Nakasalalay ang aktuwal na bayad sa iskedyul ng pagbabayad at anumang pagbabago sa natitirang balanse.
Mas maliit ang diperensiya ng interes sa mortgage ayon sa credit grade noong Hulyo 2026. Para sa mga mortgage na binabayaran nang hulugan sa mahabang panahon, 5.06% ang average na interes para sa mga nanghihiram na mas mababa ang credit score at 4.60% naman para sa mga nanghihiram na mas mataas ang credit score, o agwat na 0.46 percentage point.
Bumaba ang agwat na ito sa mortgage mula 0.72 percentage point noong Hunyo, pero mas mataas pa rin ito kaysa 0.33 noong nakaraang taon. Nagbibigay ang ari-ariang ginawang kolateral ng maaaring bawiin ng nagpapautang kapag hindi nabayaran ang utang, kaya mahalagang salik sa pagtatakda ng presyo ng loan ang kolateral.
Ibinaba ng Shinhan ang interes sa isang produktong may takdang pinakamataas na rate
Nakatutok ang mga inihayag na hakbang ng Shinhan Bank sa mga kostumer na kabilang sa kalahati ng may pinakamababang external credit score ayon sa pagtatasa ng NICE o KCB. Simula Oktubre 16, ibinaba ng bangko nang 0.3 percentage point ang kinalkulang interes sa mga kuwalipikadong medium-rate loan habang pinananatili ang pinakamataas na taunang rate na 6.9%. Kuwalipikado sa pagtatasa alinsunod sa pagbabagong ito ang mga bagong aplikasyon na isusumite simula sa araw ng pagpapatupad.
Mahalaga ang pagkakasunod-sunod ng pagkukuwenta. Magbabayad ng 6.5% ang kostumer na 6.8% ang kinalkulang rate. Mananatili naman sa 6.9% ang rate ng taong 7.3% ang kinalkulang rate, dahil mas mataas pa rin sa kasalukuyang limitasyon ang rate matapos itong ibaba. Ganoon din ang paraan para sa mga kuwalipikadong pautang na inaayos sa digital na paraan.
Inilunsad din ng Shinhan noong Agosto ang Super SOL medium rate loan nito, na nag-aalok ng hanggang 20 milyong won sa pamamagitan ng digital na aplikasyon. Layunin ng alternatibong modelo nito sa pagtatasa ng credit na suriin ang mga aplikanteng nahihirapang magpakita ng katibayan ng kita o limitado ang kasaysayan ng mga transaksiyong pinansiyal, alinsunod sa proseso ng pagpili.
Iba pang paraan ng tulong mula sa Woori at Hana
Nagpatupad ang Woori Bank noong Enero ng 7% na pinakamataas na taunang interes para sa mga personal unsecured loan, anuman ang credit grade. Sa unang limang buwan, nakatanggap ng kabuuang 1.37 bilyong won na bawas sa interes ang 46,000 katao. Katumbas ito ng humigit-kumulang 29,800 won bawat benepisyaryo sa panahong iyon, bagaman nagkakaiba ang matitipid ng bawat isa.
Pinahihintulutan ng produktong refinancing na Woori WON Dream ang mga kuwalipikadong kostumer na palitan ang mga pautang mula sa Woori Card, Woori Financial Savings Bank at Woori Financial Capital. Nag-aalok ito ng hanggang 20 milyong won, na binabayaran nang hulugan ang prinsipal at interes sa loob ng hanggang 10 taon. Nagsisimula sa kalagitnaan ng 4% range ang mga inianunsiyong rate at nililimitahan ang mga ito sa 7%.
Kabilang sa mga kuwalipikadong aplikante ang mga empleyadong kumikita ng hanggang 35 milyong won kada taon, gayundin ang mga freelancer, iba pang hindi regular na empleyado at mga maybahay na maaaring mahirapang magpatunay ng kita. Maaaring magpababa ng bawat hulog ang mas mahabang panahon ng pagbabayad, pero pinahahaba rin nito ang panahong nagbabayad ng interes.
May inihayag na kabuuang halaga na 2 trilyong won ang programang Hana OneQ Ansim medium rate ng Hana Bank. Nag-aalok ito ng hanggang 10 milyong won sa nakapirming taunang interes na 5.5% para sa mga kostumer na kabilang sa kalahati ng may pinakamababang personal credit score. Hindi nagbabago ang rate sa buong panahon ng pautang.
Nagbibigay ang mga produktong ito ng alternatibo sa ordinaryong unsecured loan para sa mga kuwalipikadong sambahayan. Nanawagan si Song ng mga epektibong hakbang para mabawasan ang gastos sa interes at mapahusay ang akses sa pananalapi. Para sa mga nanghihiram, mahalagang isaalang-alang ang naaprubahang rate, halagang maaaring utangin at iskedyul ng pagbabayad, bukod pa sa pag-apruba ng nagpapautang sa kanilang aplikasyon.
Mahahalagang Punto
- Itinaya sa 10.8% ng quarterly figures ng Bank of Korea ang interes sa ordinaryong unsecured loan para sa mga nanghihiram na nasa grade 7 hanggang 10, mula sa 9.3% noong nakaraang taon.
- 2.3 beses na mas malaki ang pagtaas para sa kanila kaysa sa mga nanghihiram na nasa grade 1 hanggang 3.
- Ipinakikita ng datos para sa Hulyo 2026 ang interes na 10.96% para sa mas mababa ang credit score at 5.54% para sa mas mataas ang credit score.
- Gumagamit ang mga pagsisiwalat ng pederasyon ng mga average na tinitimbang batay sa halaga ng loan; simpleng average naman sa mga credit grade ang ginamit sa paghahambing para sa Hulyo.
- Nag-anunsiyo ang Shinhan, Woori at Hana ng mga limitasyon o pagbabawas sa interes at mga produktong refinancing, pero nakasalalay sa pagiging kuwalipikado at pag-apruba ang pagkuha sa mga ito.