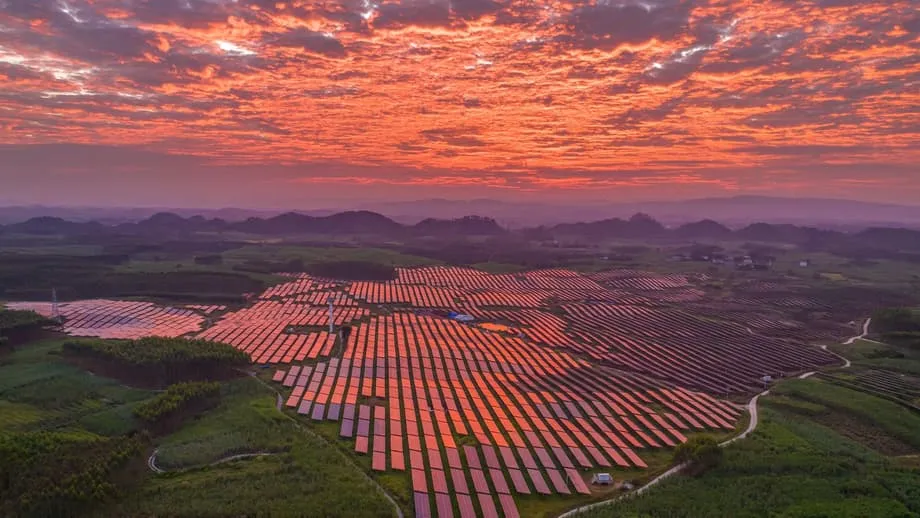
Makasaysayang Pagbabago sa mga Padron ng Pandaigdigang Klima
Nananatiling hindi nagbabago o bumababa ang mga emisyon ng carbon dioxide ng China sa loob ng 21 sunod-sunod na buwan, ang pinakamahabang panahong naitala na hindi dulot ng krisis sa ekonomiya. Ayon sa pagsusuri ng Centre for Research on Energy and Clean Air para sa Carbon Brief, bumaba nang 1% ang mga emisyon noong huling quarter ng 2025 at malamang na bumaba nang 0.3% sa buong taon. Dahil sa pagkapirming ito, posibleng maabot ng pinakamalaking nagbubuga ng greenhouse gas sa mundo ang rurok ng mga emisyon nito ilang taon bago ang opisyal na target nitong 2030. Maaari itong maging hudyat ng pagbabago sa pandaigdigang pagsisikap na limitahan ang pagtaas ng temperatura.
Mga Nilalaman
Malayo ang naaabot ng kahalagahan ng kalakarang ito, lampas sa mga hangganan ng bansa. Bilang bansang responsable sa mahigit isang-katlo ng pandaigdigang CO2 emissions, malaking bahagi ng pagtakbo ng mga emisyon ng China ang magtatakda kung magiging matatag sa tamang panahon ang antas ng polusyon sa buong mundo upang matugunan ang mga layunin ng Kasunduan sa Paris. Malaki ang pagkakaiba ng kasalukuyang pagbaba sa mga naunang paghina noong 2009, 2012, 2015 at 2022, na dulot ng mga krisis sa pananalapi, mga restriksiyon noong pandemya o paghina ng konstruksyon. Sa pagkakataong ito, pagpapalawak ng malinis na enerhiya ang nagtutulak sa pagbaba habang patuloy na lumalago ang aktibidad pang-ekonomiya.
Bumaba nang 1.5% ang mga emisyon mula sa sektor ng kuryente noong 2025 kahit lumaki nang 520 terawatt-hour ang demand sa kuryente. Sumirit nang 43% kumpara sa nakaraang taon ang nalikhang solar power, 14% naman ang wind power, at 8% ang nuclear power. Sama-sama silang nagbigay ng humigit-kumulang 530 terawatt-hour na bagong malinis na kuryente, na tumugon sa buong paglaki ng demand. Lumawak nang rekord na 75 gigawatts ang kapasidad sa pag-iimbak ng enerhiya, higit sa 55-gigawatt na pagtaas ng pinakamataas na demand. Nagbigay ito sa mga tagapamahala ng grid ng mga alternatibo sa reserbang enerhiyang mula sa fossil fuel sa mga panahong mataas ang konsumo.
Ang Makina ng Malinis na Enerhiya
Naabot ng sektor ng renewable energy ng China ang bilis ng pagpapalawak na lampas pa sa pinakapositibong mga pagtataya noong mga unang taon ng dekadang ito. Nagdagdag ang bansa ng 240 gigawatts na kapasidad ng solar sa unang siyam na buwan pa lamang ng 2025, kasunod ng rekord na 333 gigawatts na ikinabit noong 2024, na higit pa sa pinagsamang naidagdag ng iba pang bahagi ng mundo. Umabot sa 61 gigawatts ang nadagdag na kapasidad ng wind power sa kaparehong panahon. Tinataya ng mga asosasyon sa industriya na aabot sa 105 hanggang 120 gigawatts ang taunang pagkakabit nito hanggang 2026.
Lubusang binago ng pagpapalawak na ito ang ugnayan ng paglago ng ekonomiya at mga emisyon. Nag-ambag ang mga teknolohiya ng malinis na enerhiya sa mahigit isang-katlo ng paglago ng ekonomiya ng China noong 2025. Lumikha naman ng USD 1.1 trilyon na dagdag na halaga ang tinatawag na bagong tatlong sektor: mga de-kuryenteng sasakyan, baterya at solar power. Sa kasalukuyan, ginagawa sa China ang mahigit 80% ng mga solar panel sa mundo, 60% ng mga wind turbine, at 75% ng mga de-kuryenteng sasakyan at baterya ng mga ito. Dahil dito, nangunguna ang bansa bilang tagapagtustos ng mga solusyon sa klima habang binabawasan din nito ang carbon emissions ng sarili nitong ekonomiya.
Malinaw na ipinakikita ng sektor ng transportasyon ang pagbabagong ito. Bumaba nang 3% ang mga emisyon mula sa transportasyon noong 2025, habang nakakuha ang mga de-kuryenteng sasakyan ng mahigit 40% ng mga bagong benta ng sasakyan. Mahigit 12 milyong bagong sasakyang gumagamit ng enerhiya ang ginawa at naibenta sa loob ng bansa. Bumubuo na ngayon ng 8.9% ng lahat ng sasakyan sa mga kalsada ng China ang mga battery electric vehicle at plug-in hybrid, kaya nababawasan ang demand sa langis na dating nagtutulak sa paglaki ng mga emisyon. Ipinakikita ng mabilis na pagtangkilik sa mga teknolohiyang ito kung paanong mapabibilis ng pamumuhunan sa imprastraktura ang pagbawas ng emisyon sa isang sektor sa loob lamang ng isang siklo ng merkado.
Mga Salungatan sa Industriya at Patuloy na Anino ng Coal
Sa kabila ng pag-unlad sa kuryente at transportasyon, mas masalimuot ang larawan ng mga emisyon sa iba’t ibang industriya ng China. Bumaba nang 7% ang mga emisyon mula sa produksyon ng semento at nang 3% ang mula sa industriya ng metal, na kapwa sumasalamin sa patuloy na kahinaan ng konstruksyon sa real estate. Ngunit namukod-tangi ang sektor ng kemikal: sumirit nang 12% ang mga emisyon mula sa paggawa ng kemikal noong 2025, dulot ng 15% na pagtaas sa paggamit ng coal at 10% na pagtaas sa konsumo ng langis habang pinalalawak ng industriya ang kapasidad nito para sa plastik at mga sintetikong materyal.
Estratihikong tugon sa mga alalahanin sa seguridad ng enerhiya at tensiyon sa kalakalan ang paglago ng paggawa ng kemikal mula sa coal. Habang sinisikap ng China na bawasan ang pagdepende sa inaangkat na langis at gas, lalo na sa gitna ng mga pagtatalo sa taripa sa Estados Unidos, mabilis na nagtatayo ang sektor ng mga planta na direktang nagko-convert ng coal tungo sa mga sangkap na hilaw para sa kemikal at sintetikong panggatong. Kung ganap na maisasakatuparan ang kasalukuyang mga plano sa pagpapalawak, maaari nitong itali ang sektor sa ilang taon pang paglago ng mga emisyon. Tinatayang 13% na ng kabuuang CO2 emissions ng bansa ang nagmumula rito. Kung hindi tumaas ang mga emisyon mula sa sektor ng kemikal, tinatayang 2% sana ang ibinaba ng kabuuang emisyon ng China sa halip na 0.3%.
Mas nakababahala para sa pangmatagalang pagbawas ng carbon emissions, nagbukas ang China ng 78 gigawatts na bagong kapasidad ng coal-fired power noong 2025, ang pinakamataas na taunang antas sa loob ng isang dekada, kahit bumaba ang kabuuang nalikhang kuryente mula sa coal. May 291 gigawatts pang kapasidad na nasa proseso ng pagpaplano, na nabigyan na ng permiso o itinatayo. Nanganganib na mauwi sa mga stranded asset ang pagpapalawak na ito at maaari nitong pabagalin ang paglipat sa malinis na enerhiya kung gagamitin ang mga planta sa buong nakatakdang haba ng operasyon ng mga ito. Inaasahan ng China Coal Association na bababa ang paggamit ng coal sa bakal at mga materyales sa gusali, ngunit patuloy na tataas ang konsumo nito sa sektor ng kuryente at industriya ng kemikal hanggang 2027 man lamang.
Sangandaan sa Patakaran: Ang Ika-15 Limang-Taong Plano
Ang Ika-15 Limang-Taong Plano, na nakatakdang ilabas sa Marso 2026, ang higit na magtatakda sa takbo ng mga emisyon ng China sa susunod na limang taon. Magtatakda ang dokumentong ito ng mga obligadong target para sa tindi ng paggamit ng enerhiya, kapasidad ng renewable energy at pagsasaayos ng industriya hanggang 2030. Ayon sa mga analista sa klima, nalampasan na ng China nang mas maaga sa iskedyul ang ilang pangako nito sa ilalim ng Kasunduan sa Paris para sa 2030, kabilang ang pagkakabit ng 1,200 gigawatts na kapasidad ng wind at solar power. Nalampasan ang target na ito noong 2024, nang umabot sa 1,400 gigawatts ang pinagsamang kapasidad.
Gayunman, hindi naaabot ng bansa ang mga target nito sa tindi ng carbon emissions. Iniatas ng Ika-14 Limang-Taong Plano na bawasan nang 18% ang CO2 emissions sa bawat yunit ng GDP sa pagitan ng 2020 at 2025, ngunit 12% lamang ang aktuwal na ibinaba ng mga ito. Para maabot ang layunin sa 2030 na 65% na pagbaba mula sa antas noong 2005, kakailanganing bawasan ngayon nang humigit-kumulang 23% ang tindi ng carbon emissions sa susunod na limang taon. Mangangailangan ito ng malaking pagpapabilis sa pagsisikap na bawasan ang mga emisyon. Walang itinakdang target sa tindi ng carbon emissions ang plano ng gobyerno para sa 2025, na nagpapahiwatig na hindi kasalukuyang itinuturing na prayoridad ang pag-abot sa layuning ito.
Noong Nobyembre 2025, isinumite ng China ang Pambansang Ambag na Itinakda ng Bansa para sa 2035, kung saan nangako itong bawasan nang 7 hanggang 10% mula sa rurok ang netong greenhouse gas emissions sa buong ekonomiya. Itinuturing ng mga analista na konserbatibo ang target na ito. Ayon sa kanila, maaaring makamit ng mga umiiral na patakaran ang 10 hanggang 16% na pagbawas sa mga positibong senaryo. Gayunman, unang beses itong nagtakda ang Beijing ng ganap na target sa pagbawas ng emisyon sa halip na mga layuning batay sa tindi ng emisyon. Itinataas din ng dokumento ang mga target para sa bahagi ng enerhiyang hindi mula sa fossil fuel, na dapat lumampas sa 30% pagsapit ng 2035, at para sa kapasidad ng wind at solar power, na dapat umabot sa 3,600 gigawatts.
Bilang dagdag sa mga target na ito, kamakailan ay naglunsad ang mga awtoridad ng China ng inisyatiba para magtayo ng mga pabrikang walang carbon sa mahahalagang sektor ng industriya. Pagsapit ng 2027, magkakaroon ng mga pilot program sa mga sasakyan, bateryang lithium, photovoltaics at elektronika; palalawakin ang mga ito sa bakal, petrochemical at tela pagsapit ng 2030. Binibigyang-diin ng balangkas ng patakaran ang mga microgrid na gumagamit ng renewable energy, mga sistema ng pagsukat ng carbon emissions at mga teknolohiya ng matalinong pamamahala upang isulong ang pagbawas ng emisyon sa industriya. Sa pagtatapos ng 2025, nakapagtatag na ang China ng 6,430 pambansang antas na berdeng pabrika. Umabot naman sa 20% ang bahagi ng mga ito sa halaga ng produksyon ng industriya ng pagmamanupaktura.
Mga Epekto sa Mundo at Pagkakaibang Heopolitikal
Malalim ang mga implikasyon ng panahon ng pagkapirmi ng mga emisyon ng China para sa pandaigdigang pagsisikap sa klima. Ayon sa International Energy Agency, umabot sa rekord na 37.8 gigaton ang pandaigdigang CO2 emissions na may kaugnayan sa enerhiya noong 2024. Nagbibigay ng pag-asa ang posibilidad na maagang maabot ng China ang rurok ng mga emisyon nito at magsimulang bumaba ang pandaigdigang kabuuan ngayong dekada. Ayon sa mga siyentista sa klima, inaasahan na ngayon ng pito sa bawat sampung eksperto na aabot sa rurok ang mga emisyon ng China pagsapit ng 2030. Itinuring naman sa mga kamakailang sarbey ng CREA at ng International Society for Energy Transition Studies na 2028 ang pinakamalamang na taon.
Gayunman, nananatili ang malalaking kawalang-katiyakan. Posibleng muling tumaas ang mga emisyon kung uunahin ng mga hakbang pampasigla sa ekonomiya ang konstruksyong malaki ang konsumo ng carbon kaysa malinis na teknolohiya, o kung magpapatuloy nang walang hadlang ang pagpapalawak ng industriya ng kemikal. Panganib din ang pisikal na klima: dahil sa matitinding heat wave noong 2024, kinailangang dagdagan ng China ang nalilikhang kuryente mula sa coal upang matugunan ang demand para sa pagpapalamig. Nagdagdag ito ng humigit-kumulang 100 megaton ng CO2 emissions. Binigyang-diin ni Lauri Myllyvirta, punong analista sa CREA, ang pagiging marupok ng kasalukuyang pagkapirmi ng mga emisyon.
Bagama't maaaring walang malaking obhetibong epekto ang pagtaas o pagbaba ng emisyon nang 1 porsiyento o mas kaunti, malaki ang simbolikong kahulugan nito, dahil nag-iwan ng puwang ang mga tagapagpatupad ng patakaran sa China para patuloy na tumaas ang mga emisyon sa loob pa ng ilang taon, kaya hindi pa tiyak kung kailan maaabot ang rurok.
Lalong lumitaw ang pagkakaiba sa patakaran sa klima ng Estados Unidos. Habang isinusulong ng China ang paglipat nito sa malinis na enerhiya, kumilos ang administrasyong Trump upang bawiin ang pasiya noong 2009 na nagtakda sa greenhouse gas emissions bilang banta sa kalusugan ng publiko at nagsisilbing legal na batayan sa pagsasaayos ng mga ito. Iniutos din ng administrasyon sa Department of Defense na dagdagan ang pagbili ng kuryenteng mula sa coal. Ipinakikita ng pagkakaibang ito ang nagbabagong kalakaran sa pandaigdigang pamumuno sa klima: nakapuwesto na ngayon ang China bilang pinakamalaking nagbubuga ng emisyon at pinakamalaking mamumuhunan sa mga teknolohiya para sa paglipat sa malinis na enerhiya.
Ang Pangunahing Punto
- Nananatiling hindi nagbabago o bumababa ang mga CO2 emissions ng China sa loob ng 21 buwan, ang pinakamahabang panahong hindi dulot ng krisis sa ekonomiya. Malamang na bumaba nang 0.3% ang mga ito sa buong 2025.
- Dahil sa pagpapalawak ng malinis na enerhiya, kabilang ang 43% paglago sa nalikhang solar power at 14% sa wind power, natugunan ang lahat ng bagong demand sa kuryente noong 2025. Mas mabilis ding lumawak ang kapasidad sa pag-iimbak kaysa sa paglaki ng pinakamataas na demand.
- Naging pangunahing pinagmumulan ng paglaki ng mga emisyon ang industriya ng kemikal, na tumaas nang 12%, samantalang bumaba ang mga emisyon mula sa transportasyon, kuryente at mga materyales sa gusali.
- Nagbukas ang China ng 78 gigawatts na bagong kapasidad ng coal power noong 2025 sa kabila ng pagkapirmi ng mga emisyon. May 291 gigawatts pa ang nasa proseso ng pagpaplano.
- Itatakda ng nalalapit na Ika-15 Limang-Taong Plano sa Marso 2026 kung tuluyan nang naabot ang rurok ng mga emisyon o kung tataas muli ang mga ito bago ang opisyal na target na 2030.
- Nangako ang China na bawasan nang 7 hanggang 10% mula sa rurok ang netong greenhouse gas emissions pagsapit ng 2035. Ito ang unang ganap na target sa pagbabawas ng emisyon sa pambansang estratehiya nito sa klima.