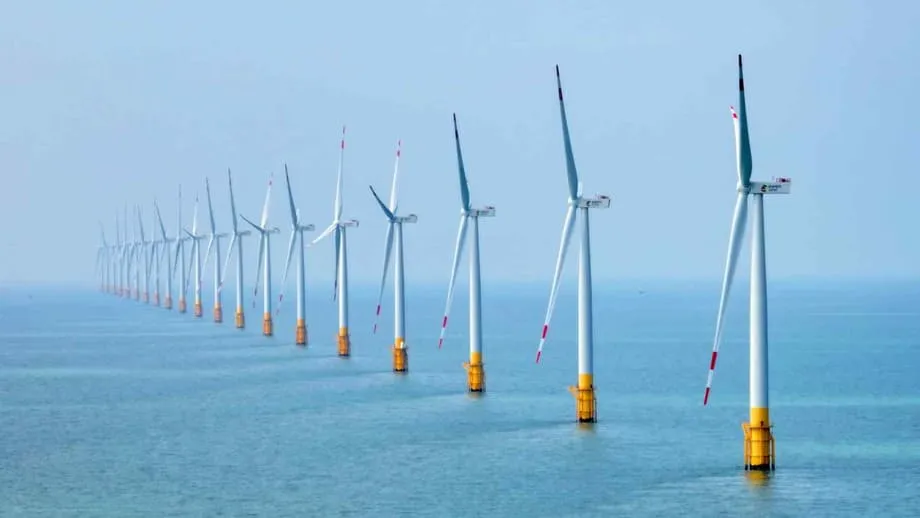
Bakit mabilis ang pag-abante ng China sa offshore wind
Pinalalawak ng China ang offshore wind sa bilis na hindi natutularan ng iba pang malalaking ekonomiya. Itinutulak ito ng suporta ng estado, mababang presyo ng mga turbina mula sa mga lokal na tagagawa, at mahabang listahan ng mga proyektong nakahanay sa silangang baybayin nito. Ayon sa mga pagtataya ng industriya, sasagutin ng China ang humigit-kumulang kalahati ng bagong kapasidad ng offshore wind na maitatayo hanggang 2030. Tinataya rin ng independiyenteng pananaliksik na maaaring hawakan ng China ang humigit-kumulang 45 porsiyento ng pinagsama-samang kapasidad ng offshore wind sa buong mundo pagsapit ng 2030. Dahil dito, nasa sentro ang bansa ng isang teknolohiyang itinuturing ng maraming pamahalaan na mahalaga para sa malinis na kuryente at seguridad sa enerhiya.
Mga Nilalaman
- Bakit mabilis ang pag-abante ng China sa offshore wind
- Ang mga bilang sa likod ng pangunguna
- Gaano kalaking bahagi ng merkado ang maaaring hawakan ng China pagsapit ng 2030
- Bentahe sa patakaran, presyo at pagmamanupaktura
- Bakit mas mababa ang gastos sa turbina sa China
- Pagtatayo sa mga lalawigan mula Guangdong hanggang Hainan
- Plano ng Guangdong na magtayo ng 66.9 GW pagsapit ng 2030
- Pandaigdigang konteksto, mga hamon sa Estados Unidos at pagbabago ng direksiyon sa Europa
- Kahulugan nito para sa mga supply chain
- Offshore wind at digital na ekonomiya ng China
- Sa loob ng underwater data center
- Mga bagong hamon sa pagpapalawak
- Mga pakinabang sa kapaligiran at pagkonekta sa grid
- Mga nakapirming pundasyon kumpara sa floating wind
- Ano ang dapat bantayan hanggang 2030
- Mahahalagang Punto
Kabaligtaran ng momentum sa China ang pabagu-bagong lagay sa ibang mga lugar. Bumagal ang ilang merkado dahil sa implasyon, mas mataas na mga interes, at pagkansela ng mga proyekto. Nakatulong ang laki ng China, matatag nitong supply chain, at tuloy-tuloy na mga patakaran para mapanatiling mapagkumpitensya ang mga gastos sa proyekto. Samantala, ikinokonekta ng mga grid operator ang malalaking wind farm sa baybayin sa mga rehiyong gutom sa enerhiya at pinatatakbo ng mabibigat na industriya at lumalawak na digital infrastructure.
Nagiging estratehikong kasangkapan din ang offshore wind para mapagana ang mga sentro ng teknolohiya sa baybayin, mula sa advanced manufacturing hanggang sa mga data center. Ang kombinasyon ng pangangailangan ng industriya, mga target ng patakaran, at lawak ng supply chain ang nagpapaliwanag kung bakit nakatakdang mangibabaw ang China sa susunod na yugto ng pagtatayo ng offshore wind sa buong mundo.
Ang mga bilang sa likod ng pangunguna
Umabot sa humigit-kumulang 83 gigawatts ang pandaigdigang kapasidad ng offshore wind sa pagtatapos ng 2024 matapos maikonekta ang 8 gigawatts noong taong iyon, ayon sa mga tala ng mga pandaigdigang organisasyon sa industriya. Nagkaloob ang mga auction ng pamahalaan ng rekord na dami ng kapasidad na itatayo sa hinaharap, at halos 50 gigawatts ng mga proyekto ang kasalukuyang itinatayo sa buong mundo. Ayon sa mga pagtataya, tataas ang taunang instalasyon ng offshore wind mula sa iisang digit na gigawatts noong kalagitnaan ng dekada 2020 tungo sa humigit-kumulang 34 gigawatts sa 2030.
Pinakamalaking tagapagtayo ng offshore wind ang China sa loob ng ilang magkakasunod na taon. Pagsapit ng kalagitnaan ng 2023, mahigit 31 gigawatts na ang pinatatakbo nito sa laot, higit sa alinmang bansa. Nakatuon sa China at Europa ang paglago sa malapit na panahon, habang isinusulong din ng mga merkado sa Asia Pacific, gaya ng Japan at South Korea, ang mga balangkas ng patakaran at pag-upgrade ng grid upang maipatupad ang mga proyekto sa huling bahagi ng dekada.
Pagsapit ng 2030, inaasahan ng isang nangungunang kompanya sa pagkonsulta sa enerhiya na aabot sa humigit-kumulang 45 porsiyento ang bahagi ng China sa pinagsama-samang pandaigdigang kapasidad ng offshore wind. Isa pang karaniwang pagtataya sa sektor ang nagsasabing sa China itatayo ang kalahati ng mga bagong dagdag na kapasidad ng offshore wind mula ngayon hanggang 2030. Kapwa itinatampok ng mga pananaw na ito ang mahalagang papel ng bansa sa pagtupad sa mga pandaigdigang target sa wind energy.
Gaano kalaking bahagi ng merkado ang maaaring hawakan ng China pagsapit ng 2030
Magkaibang pananaw sa iisang kalakaran ang bahagi sa mga bagong dagdag na kapasidad at bahagi sa pinagsama-samang kapasidad. Kung aabot sa mababa hanggang katamtamang 30 gigawatts ang taunang pandaigdigang instalasyon pagsapit ng 2030 at magpapatuloy ang China sa pagtatayo ng sampu-sampung gigawatts bawat taon, mananatiling malaki ang bahagi nito sa merkado kahit mas maraming bansa na ang magsimulang magdagdag ng mga proyekto. Sa madaling salita, habang mas mabilis lumalaki ang pandaigdigang merkado, mas lumalaki rin ang puwang para umunlad ang maraming rehiyon; gayunman, nananatili sa nangingibabaw na posisyon ang China dahil sa bilis ng pagtatayo nito.
Bentahe sa patakaran, presyo at pagmamanupaktura
Naging mahalagang salik ang malinaw na mga patakaran. Gumamit ang mga tagaplano ng enerhiya sa China ng mga planong limang taon, auction, at kautusan sa pagkonekta sa grid upang gabayan ang pamumuhunan. Hinihikayat ng mga kamakailang pagbabago sa patakaran ang pagpepresyong batay sa merkado para sa kuryenteng mula sa renewable sources. Layunin ng pagbabagong ito na gawing mas madaling pondohan ang mga proyekto at iayon ang mga insentibo ng mga developer sa mga pangangailangan ng grid. Nakababawas sa panganib sa pagpopondo ang matatag na mga tuntunin para sa mga proyektong maaaring abutin ng ilang taon bago maitayo at maikonekta.
Isa pang bentahe ang kapasidad sa pagmamanupaktura. Kayang gumawa ng mga wind factory sa buong mundo ng humigit-kumulang 170 hanggang 180 gigawatts na kagamitan noong 2023, kung saan ang China ang pangunahing sentro. Kabilang dito ang mga blade, tore, nacelle, at dumaraming uri ng pundasyon at kable para sa offshore wind. Nakababawas sa gastos ang malakihang produksyon, at naglabas ang mga orihinal na tagagawa ng kagamitan sa China ng mas malalaking turbina na nagpapababa sa bilang ng mga yunit na kailangan sa bawat proyekto. Dahil dito, bumababa ang gastos sa instalasyon at maintenance kada megawatt.
Nakaaapekto ang mas mababang gastos sa supply chain sa levelized cost of electricity, isang panukat na sumasaklaw sa kabuuang gastos sa pagtatayo at pagpapatakbo ng planta sa buong buhay nito. Kasabay ng mga pag-unlad sa disenyo ng proyekto, mga barkong pang-instala, at logistik sa mga daungan, mas maraming kapasidad ang naihahatid ng mga developer sa bawat yuan na ipinuhunan. Lalong lumawak ang bentahe sa gastos habang nahaharap ang ilang merkado sa Kanluran sa mas mataas na interes at pabagu-bagong halaga ng salapi.
Bakit mas mababa ang gastos sa turbina sa China
Nakababawas sa gastos sa transportasyon at logistik ang kompetisyon sa loob ng bansa sa pagitan ng ilang gumagawa ng turbina, pag-abot sa malawak na network ng mga supplier ng piyesa, at pagiging malapit sa mga lugar ng proyekto sa baybayin. Nakikinabang din ang mga developer sa mas maiikling takdang panahon ng pagpapaunlad at sa matatag na imprastraktura ng mga daungan na kayang humawak ng palaki nang palaking mga piyesa. Pinabababa ng mga salik na ito ang mga presyong iniaalok sa mga auction at nagbibigay-daan para maituloy ang mga proyekto kahit mas mahirap makakuha ng pondo sa buong mundo.
Pagtatayo sa mga lalawigan mula Guangdong hanggang Hainan
Nakatuon ang unang yugto ng offshore wind sa China sa iilang lalawigan sa baybayin. Nasa Jiangsu, Guangdong, at Fujian ang humigit-kumulang tatlong-kapat ng kasalukuyang pinatatakbong kapasidad ng bansa sa offshore wind. Umaabot na ngayon sa hilaga at timog ng baybayin ang mga planong proyekto, kabilang ang malalaking plano sa Zhejiang at Shandong at mga bagong aktibidad sa karagatan malapit sa Hainan Island.
Natatangi ang Guangdong. Ayon sa mga dokumento sa pagpaplano ng lalawigan at mga pagsusuring akademiko, layon ng Guangdong na magtayo ng 23 offshore wind farm na may kabuuang kapasidad na humigit-kumulang 66.9 gigawatts pagsapit ng 2030. Itinalaga sa mga naunang plano ang ilang lalawigan bilang mga base ng offshore wind power hanggang 2025, kabilang ang Fujian, Shandong, Zhejiang, at Jiangsu, na bawat isa ay may inaasahang kapasidad na ilang gigawatts. Pinapalawak din ng pambansang kompanya ng langis ng China na CNOOC ang offshore wind operations nito. Layunin nitong maisakatuparan bago ang 2030 ang proyektong 1.5 gigawatts sa CZ7 zone ng Hainan.
Plano ng Guangdong na magtayo ng 66.9 GW pagsapit ng 2030
Pangunahing sentro ng pagmamanupaktura at teknolohiya ang Guangdong, at malapit ito sa malalakas na mapagkukunan ng hangin sa South China Sea. Sa pagtatayo ng sampu-sampung gigawatts na kapasidad, magkakaroon ang lalawigan ng paraan upang maghatid ng malinis na kuryente sa mga kumpol ng industriya at mga negosyong nakabatay sa datos. Mangangailangan ang pagtatayo ng matitibay na koneksiyon sa grid, imbakan ng enerhiya na makapaglilipat ng suplay sa mga oras sa gabi, at koordinadong logistik sa mga daungan upang tuluy-tuloy ang pagdating ng mga piyesa.
Pandaigdigang konteksto, mga hamon sa Estados Unidos at pagbabago ng direksiyon sa Europa
Nahirapan ang Estados Unidos, na dating inaasahang mabilis na magpapalawak ng offshore wind, dahil sa pabagu-bagong mga patakaran, pagtaas ng gastos, at mga hamong legal. Ipinatigil ang trabaho sa mga kilalang proyekto sa Northeast bago alisin ang ilang paghihigpit. Matindi ang ibinagsak ng pamumuhunan sa renewable energy noong unang bahagi ng 2025, at muling sinuri ng mga developer ang kanilang pagkakalantad sa merkado ng US. Nagpabagal ang mga dagok na ito sa pagtatayo at nagpahina sa kumpiyansa sa mga auction sa malapit na panahon.
Inilipat ng mga mamumuhunang Europeo ang kanilang kapital at naghahanap sila ng mas mahuhulaang mga balangkas matapos ang sunod-sunod na bigong auction at pagtaas ng gastos. Sinisikap din ng mga tagapagpatupad ng patakaran sa Europa na bawasan ang pagdepende sa mga inaangkat mula China sa pamamagitan ng pagsuporta sa mga lokal na pabrika ng blade, nacelle, tore, at kable. Hindi maliit na hamon ito. Nasa China ang malaking bahagi ng mga pabrika na gumagawa ng mahahalagang piyesa para sa mga turbina ng mga bansang Kanluranin, kaya mahirap mabilis na ibalik sa sariling bansa ang produksyon nang hindi itinataas ang gastos para sa mga mamimili.
Kahulugan nito para sa mga supply chain
Binabalanse ng mga supply chain ang gastos, kalidad, at katatagan. Dahil sa lawak ng pagmamanupaktura ng China, mahirap itong mabilis na palitan, ngunit makababawas sa mga pagsisikip ang mas sari-saring distribusyon ng produksyon sa buong mundo. Asahang babaguhin ng mga pamahalaan ang mga tuntunin sa auction upang mas maayos na maipamahagi ang mga panganib sa pagitan ng mga developer at mamimili ng kuryente, habang popondohan din ang mga daungan, grid, at pagsasanay sa mga manggagawa na kailangan upang masunod ang mga iskedyul ng pagtatayo.
Offshore wind at digital na ekonomiya ng China
Lalong nagiging kaugnay ang offshore wind sa mga data center at industriyal na parke na nangangailangan ng kuryenteng mababa ang carbon at tuluy-tuloy sa buong maghapon. Isang malinaw na halimbawa ang Lin-gang Special Area sa Shanghai. May kapasidad na humigit-kumulang 24 megawatts ang unang yugto ng isang underwater data center doon at idinisenyo itong gumamit halos nang buo ng kuryente mula sa kalapit na offshore wind farm. Sa pamamagitan ng paglubog sa dagat ng mga module ng server isinasagawa ang pagpapalamig, kaya malaki ang nababawas sa kuryenteng kailangan para sa air conditioning.
Sa loob ng underwater data center
Ayon sa mga pinuno ng proyekto, idinisenyo ang sistema upang umabot sa hindi hihigit sa 1.15 ang power usage effectiveness nito. Kung ihahambing, madalas na lubos na umaasa sa air conditioning ang karaniwang mga pasilidad sa lupa. Ipinaliwanag ni Su Yang, pangkalahatang tagapamahala ng Shanghai Hicloud Technology, isa sa mga kontratista, kung paano sinasamantala ng pasilidad ang kinalalagyan nito sa dagat.
Ayon kay Su Yang: "Gumaganap ang tubig-dagat bilang likas na sistema ng pagpapalamig, kaya bumababa sa wala pang 10 porsiyento ang pangangailangan sa enerhiya para sa pagpapalamig."
Binigyang-diin ni Huang Dinan, pangulo ng Shenergy Group, isa pang kontratista, ang kalidad ng lokal na mapagkukunan ng hangin at kahalagahan nito para sa matatag na operasyon.
Ayon kay Huang Dinan: "May natatanging mapagkukunan ng offshore wind sa East China Sea, na may mahigit 3,000 oras ng taunang paggamit."
Mga bagong hamon sa pagpapalawak
Lumagda ang mga katuwang sa proyekto sa isang kasunduan upang ituloy ang mas malaking underwater data center na pinatatakbo ng wind power at may kapasidad na humigit-kumulang 500 megawatts. Mangangailangan ng maingat na inhinyeriya at pagkatuto sa operasyon ang pagpapalawak mula pilot project tungo sa sistemang pang-utility. Binigyang-diin ni Wang Shifeng, pangulo ng Third Harbor Engineering, ang pangangailangan sa unti-unting pagpapahusay.
Ayon kay Wang Shifeng: "Bago ito maipatupad nang mas malawakan, kailangang makamit muna ang pag-optimize sa operasyon at maintenance, gayundin ang pagiging maaasahan ng teknolohiya."
Mga pakinabang sa kapaligiran at pagkonekta sa grid
Malawak ang mapagkukunan ng hangin sa baybayin ng China. Tinataya ng mga mananaliksik na maaaring lumikha ang offshore wind ng humigit-kumulang 17.5 petawatt-hours bawat taon batay sa teknikal na potensiyal, higit sa doble ng kasalukuyang pambansang konsumo ng kuryente ng China. Kung magpapatuloy ang pagpapaunlad hanggang kalagitnaan ng siglo, maaaring mabawasan ng naiwasang paggamit ng karbon ang mga emisyon nang humigit-kumulang 294 milyong tonelada ng katumbas ng carbon dioxide bawat taon sa mga rehiyon sa baybayin. Mas mataas ito kaysa sa kabuuang taunang emisyon ng karamihan sa mga bansa.
Hindi lang mga turbina sa dagat ang kailangan upang maikonekta sa grid ang malaking suplay ng offshore wind. Kailangan din ng matitibay na linya ng transmisyon, mga na-upgrade na substation, digital na kontrol, at imbakan ng enerhiya. Nababawasan ang pagsasayang ng kuryente kapag mahusay na naihahatid at naiimbak ito ng grid. Nagsimula nang magpatupad ang China ng pagpepresyong batay sa merkado para sa kuryenteng mula sa renewable sources. Maaari nitong gantimpalaan ang nababagong demand at imbakan na nagpapakinis sa mga pagtaas at pagbaba ng produksiyon ng hangin. Inaasahan ng mga pandaigdigang ahensiya na patuloy na tataas hanggang 2030 ang bahagi ng renewable energy sa pinagkukunan ng kuryente, at magiging pangunahing pinagmumulan ang hangin kasunod ng solar power.
Mga nakapirming pundasyon kumpara sa floating wind
Nakapatong sa mga pundasyong nakakabit sa sahig ng dagat sa medyo mabababaw na tubig ang karamihan sa mga offshore turbine ng China. Maliit na bahagi pa lamang ng pandaigdigang kapasidad ang mga floating wind platform, na makapagbubukas ng mas malalim na karagatan na may mas malalakas na hangin, at sinusukat pa lamang ang kapasidad ng mga ito sa daan-daang megawatts. Sinusubukan ng ilang developer at institusyong pananaliksik sa China ang mga disenyong floating. Kung bababa ang gastos kasabay ng paglaki ng produksyon, maaari nitong mabuksan ang mga bagong lugar sa labas ng mabababaw na continental shelf.
Ano ang dapat bantayan hanggang 2030
Inaasahang makapagdaragdag ang pandaigdigang industriya ng mahigit 30 gigawatts ng offshore wind sa 2030, at muling tataas ang taunang dagdag na kapasidad matapos ang panahong naipit ang mga proyekto sa gastos. Muling idinidisenyo ng mga developer at pamahalaan ang mga sistema ng auction upang mas patas na maipamahagi ang mga panganib, mas maiayon ang presyo sa mga gastos, at matiyak ang mga kasunduan sa pagbili ng kuryente na susuporta sa pangmatagalang pagpopondo. Kailangang makasabay ang pagpapalawak ng mga daungan, pabrika ng kable, at mga barkong pang-instala.
Sa China, itinuturo ng mga plano ng mga lalawigan ang panibagong bugso ng mga proyekto sa Guangdong, Jiangsu, Fujian, Zhejiang, Shandong, at Hainan. Nanawagan ang mga target ng industriya ng hindi bababa sa 15 gigawatts na bagong kapasidad ng offshore wind bawat taon mula 2026 hanggang 2030. Lumilipat ang mga developer na suportado ng estado mula sa mga lugar na malapit sa baybayin patungo sa mas malalim na karagatan, habang pumapasok din sa merkado ang mga kompanya ng langis at gas sa pamamagitan ng malalaking proyekto gaya ng CZ7 site sa Hainan. Namumuhunan ang mga grid operator sa mga bagong koneksiyong nasa ilalim ng dagat at pagpapalakas ng mga pasilidad sa lupa upang maihatid ang kuryente sa mga sentrong urbano at industriyal na malaki ang konsumo.
Nararapat bantayan ang mahahalagang panganib. Maaaring magpataas ng mga presyong iniaalok sa mga auction ang mga interes at limitasyon sa supply chain. Maaaring maging sagabal sa bagong kapasidad ang mga pagkaantala sa transmisyon. Maaari ring magpataas ng gastos sa ilang merkado ang mga tuntunin sa lokal na nilalaman, kahit nakatutulong ang mga ito sa pagbuo ng mga lokal na kasanayan. Sa kabilang banda, makatutulong ang patuloy na pagkatuto sa disenyo ng turbina, mga pundasyon, at operasyon upang makontrol ang gastos. Kung masusunod ang mga plano sa proyekto, mananatiling saligan ng pandaigdigang offshore wind ang pagtatayo ng China hanggang sa katapusan ng dekada.
Mahahalagang Punto
- Ayon sa mga pagtataya ng industriya, magtatayo ang China ng humigit-kumulang kalahati ng bagong kapasidad ng offshore wind sa buong mundo hanggang 2030.
- Tinataya ng isang malaking kompanya sa pananaliksik na hahawakan ng China ang humigit-kumulang 45 porsiyento ng pinagsama-samang kapasidad ng offshore wind sa buong mundo pagsapit ng 2030.
- Umabot sa humigit-kumulang 83 GW ang pandaigdigang naka-install na kapasidad ng offshore wind noong 2024, at inaasahang tataas sa humigit-kumulang 34 GW ang taunang dagdag pagsapit ng 2030.
- Tinatayang magtatayo ang Guangdong ng humigit-kumulang 66.9 GW na offshore wind pagsapit ng 2030, habang target ng CNOOC na maisakatuparan bago ang 2030 ang proyektong 1.5 GW sa Hainan.
- Hinarap ng mga proyekto sa Estados Unidos ang mga kautusang ipatigil ang trabaho at mas mataas na gastos, habang itinutulak ng mga mamumuhunang Europeo ang matatag na mga tuntunin at lokal na pagmamanupaktura.
- Napanatiling mapagkumpitensya ng malawak na supply chain ng China, mas mababang presyo ng turbina, at tuloy-tuloy na mga patakaran ang mga gastos sa proyekto.
- Pinatatakbo ng offshore wind ang bagong imprastraktura ng teknolohiya, kabilang ang underwater data center na 24 MW sa Shanghai na idinisenyong gumamit ng wind power.
- Tinataya ng mga mananaliksik na maaaring mabawasan ng offshore wind nang humigit-kumulang 294 milyong tonelada ng katumbas ng CO2 bawat taon ang mga emisyon sa baybayin ng China pagsapit ng kalagitnaan ng siglo.
- Mahalaga ang pag-upgrade ng grid, imbakan ng enerhiya, at pagpepresyong batay sa merkado upang maisama sa sistema ng kuryente ng China ang malaking suplay ng offshore wind.