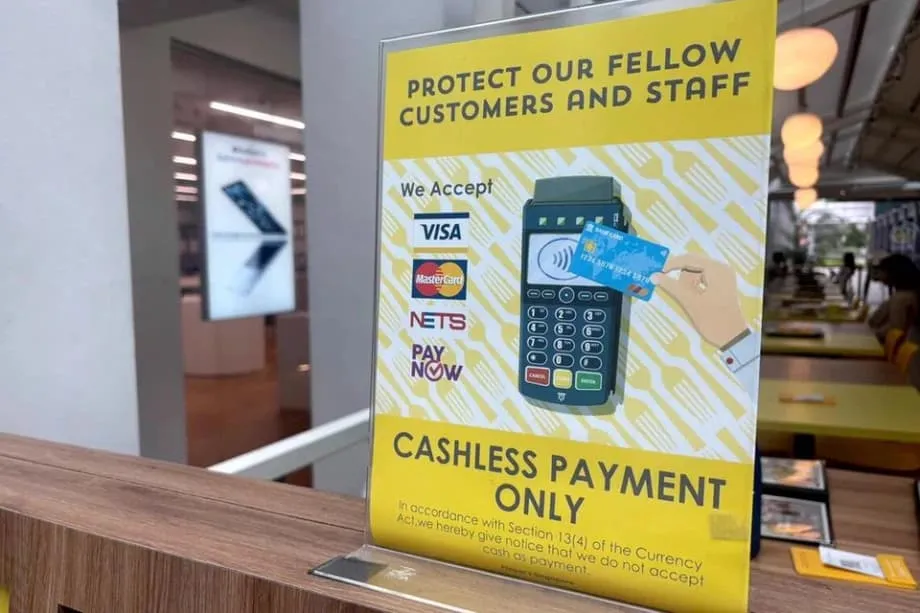
Bakit dumarami ang mga tindahang cashless-only sa Singapore
Sa buong Singapore, parami nang parami ang mga tindahang naglalagay ng mga karatulang cashless-only. Bumilis ang pagbabagong ito noong COVID-19, nang maging prayoridad ang kalinisan at bilis, at marami sa mga retailer ang hindi na bumalik sa pagtanggap ng cash. Sumasalamin din ang pagbabagong ito sa maraming taong pamumuhunan sa pambansang imprastraktura ng digital payments, mula PayNow at SGQR hanggang sa mga grant na tumulong sa maliliit na negosyante na gumamit ng mga terminal at QR reader. Para sa maraming may-ari ng tindahan, naging mas simple, mabilis at murang patakbuhin ang cashless checkout kaysa sa paghawak ng mga papel na pera at barya.
Mga Nilalaman
- Bakit dumarami ang mga tindahang cashless-only sa Singapore
- Mula sa mga barya tungo sa QR code
- Ang nakikitang pakinabang para sa mga retailer
- Sino ang naiiwan at bakit
- Mga tinedyer na walang card
- Mga nakatatandang nangangamba sa scam at masalimuot na proseso
- Mga migrant worker at kasambahay
- Singapore sa mga numero
- Nananatiling mahinang punto ang pagiging maaasahan at katatagan
- Ganito ang hitsura ng matatag na sistema
- Mga patakaran, karapatan at pagpipilian ng mga negosyante
- Mga paghahambing at aral mula sa ibang bansa
- Mga praktikal na tip para sa mga mamimili
- Para sa mga tinedyer
- Para sa mga nakatatanda
- Para sa mga dayuhang kasambahay at migrant worker
- Para sa mga turista
- Mga Dapat Malaman
Mula sa mga barya tungo sa QR code
Bago ang pandemya, karaniwan ang makakita ng mga karatulang cash-only sa mga kopitiam at maliliit na puwesto. Ngayon, karaniwan na sa karamihan ng mga counter ang mga QR sticker, contactless tap at mobile wallet. Pinagsama ng pambansang pamantayan sa QR na inilunsad noong 2018 ang maraming wallet scheme sa iisang code, kaya maaaring tumanggap ang mga negosyante ng bayad mula sa iba’t ibang app nang hindi nangangailangang maglagay ng magkakahiwalay na display. Naglunsad ang mga bangko ng mga agarang money transfer gamit ang mobile number. Nag-agawan naman sa singil ang mga payment provider. Pinababa ng mga pagbabagong iyon ang mga hadlang para sa maliliit na negosyo na dati’y nag-aatubiling bumili ng mga point-of-sale system.
Sa mga kamakailang pagsusuri sa ilang mall sa sentro ng lungsod, lumabas na humigit-kumulang isa sa bawat pitong tindahan ang tumatanggap na lamang ng mga cashless na paraan ng pagbabayad. Kapansin-pansin ang mga brand ng pagkain at inumin: kabilang sa mga ganap nang lumipat sa card, QR o tap ng wallet ang mga tea chain, panaderya at fast-casual kiosk. May ilang sangay ng mga pandaigdigang coffee shop sa Singapore na cashless-only, habang patuloy na tumatanggap ng cash ang mga sangay na pinupuntahan ng mga turista o matatandang suki. Ganap na ring digital ang ilang mas maliliit na chain, maliban sa mga lokasyong maraming estudyanteng maaaring wala pang card.
Ang nakikitang pakinabang para sa mga retailer
Inilalarawan ng mga operator ng tindahan ang malinaw na mga pakinabang. Pinaiikli ng digital payments ang oras sa kaha, napapabilis ang pila sa dagsa ng mga kumakain tuwing tanghalian at nababawasan ang mga pagkakamali sa pagkukuwenta ng sukli. Nawawala ang pangangailangang maglaan ng panimulang cash sa kaha, magbilang ng pera sa pagtatapos ng araw at magpunta sa bangko. Nababawasan ang pagnanakaw dahil mas kaunti ang cash sa mga kaha. Naging mas mahalaga noong pandemya ang kalinisan, at nanatili itong punto ng bentahan para sa mga naghahanda ng pagkain. Sa usapin ng gastos, kadalasang mas mababa ang singil sa mga negosyante sa pagtanggap ng bayad batay sa QR kaysa sa tradisyonal na card network, na tumutulong sa mga hawker, kiosk at napakaliit na negosyo na mapanatili ang kita.
Sino ang naiiwan at bakit
Para sa maraming mamimili, madali ang bagong kalakarang ito. Para naman sa iba, nagiging hadlang ito. Tatlong grupo ang pinakanaaapektuhan: mga tinedyer na wala pang sariling debit card, mga nakatatandang nalilito o nangangamba sa e-payment, at mga migrant worker o kasambahay na maaaring walang lokal na card o bank account. Ipinakikita ng kanilang karanasan kung paanong ang kaginhawahan para sa nakararami ay maaaring pagmulan ng abala para sa ilan.
Mga tinedyer na walang card
Kapag naging cashless-only ang isang tindahan, maaaring hindi makabili ang mga menor de edad na umaasa sa baon. Kadalasan ay walang sariling debit card ang mga estudyanteng wala pang 16 taong gulang. May ilan na nakapagbabayad gamit ang mga tool na konektado sa paaralan o mga wallet para sa kabataan sa pahintulot ng magulang, pero hindi pantay-pantay ang saklaw ng mga ito. Ikinukuwento ng mga tinedyer na hindi na sila makabili ng inumin sa paborito nilang cafe o ng tiket sa sine kasama ang mga kaibigan matapos magbago ang mga patakaran. Marami ang nagsasabing mag-aaplay sila para sa una nilang bank card sa sandaling maging kuwalipikado sila sa edad na 16, pero may kakulangan pa rin sa mga taon bago sila umabot sa mas mataas na baitang ng sekondarya.
Mga nakatatandang nangangamba sa scam at masalimuot na proseso
Maaaring mabahala sa cashless-only na counter ang mga nakatatandang matagal nang gumagamit ng cash. Nahihirapan ang ilan na mag-set up ng PayNow o i-link ang mga card sa phone wallet. Nag-aalala naman ang iba sa mga scam at mas panatag sa paggamit ng mga papel na pera at barya. Nakakahiya kapag sinabihang hindi tatanggap ng cash, lalo na kung may pumipila sa likod. Madalas sabihin ng mga nakatatanda na babalik sila sa mga tindahang tumatanggap ng cash, o humihingi sila ng matiyagang gabay para matutuhan ang mga hakbang nang walang pressure.
Mga migrant worker at kasambahay
Maraming migrant worker ang tumatanggap ng sahod sa bank account at nakagagamit ng QR payment, pero may mga kakulangan pa rin. Halimbawa, maaaring walang lokal na debit card ang mga kasambahay, o mas gusto nilang cash ang ginagamit sa mga gastusin para mapangasiwaan ang pagpapadala ng pera sa kanilang pamilya. Kapag cashless-only ang pila, may ilan na humihiling sa mga hindi nila kakilala na magbayad muna at saka nila ito babayaran nang cash. Hindi ito komportable at hindi rin palaging ligtas. Para sa mga manggagawang limitado ang access sa data o luma ang telepono, maaari ring maging hadlang ang mga wallet app at hakbang sa pagpapatunay ng pagkakakilanlan.
Singapore sa mga numero
Kabilang ang Singapore sa mga bansang may pinakamataas na antas ng paggamit ng cashless payment sa Timog-Silangang Asya. Tumatanggap na ngayon ang karamihan sa mga negosyante, malaki man o maliit, ng kahit isang digital na paraan ng pagbabayad. Pinakakaraniwang paraan pa rin para sa maraming mamimili ang mga card. Malawakang ginagamit ang agarang money transfer sa pamamagitan ng PayNow, at pangkaraniwan na ang QR payment sa mga puwesto. Ipinakikita ng datos mula sa mga survey na pinakamabilis gumamit ng digital tools ang mga nakababatang mamimili; madalas ay telepono lang ang dala nila kapag lumalabas. Gayunman, malaking bahagi pa rin ng mga tao ang gumagamit ng cash sa pang-araw-araw, lalo na sa maliliit na bili at bilang tulong sa pagbabadyet.
Ipinakikita rin ng pananaliksik ang pagbabago sa panig ng mga negosyante. Binawasan o inalis na ng malaking bahagi ng maliliit na negosyo ang paghawak ng cash sa counter. Binabanggit ng mga may-ari ang mas mabilis na pagbabayad, mas maayos na pagtutugma ng mga tala at mas mababang panganib. Gayunman, sinasabi ng mga mamimili na lilipat sila sa ibang tindahan kung hindi sila makapagbabayad sa paraang gusto nila. Kapansin-pansing nagiging sanhi na ng abala sa ilang mall at food court ang agwat sa pagitan ng mga mamimiling may dalang cash at mga tindahang hindi na tumatanggap nito.
Nananatiling mahinang punto ang pagiging maaasahan at katatagan
Nagkakaroon ng iisang puntong maaaring pagmulan ng aberya kapag ganap na digital ang sistema. Kapag nagkaproblema ang bangko o network, maaaring matigil ang mga tindahang hindi tumatanggap ng cash. Ilang beses nang nagkaroon ng malalaking aberya sa mga bangko sa Singapore nitong mga nakaraang taon, na naging dahilan para pumalya nang ilang oras ang QR transfer, pagdaragdag ng laman sa wallet at maging ang ilang transaksiyon gamit ang card. Iniulat ng mga negosyanteng cashless-only ang pagkawala ng benta at mga pilang puno ng galit na mamimili. Napilitan namang magmadaling humanap ng ibang paraan ang mga mamimiling umaasa sa iisang app.
Kaya naman ipinagtatanggol ng maraming teknolohista at may-ari ng negosyo ang pagkakaroon ng mga alternatibo. Nababawasan ang panganib na mapatigil ng aberya sa iisang provider ang mga pagbabayad kung mahigit sa isang digital payment system ang ginagamit. Mas tumitibay ang sistema kung tumatanggap ito ng kahit isang paraang gumagana kahit walang koneksiyon, o naglalaan ng kaunting cash para sa mga eksepsiyon habang may aberya. Para sa mga negosyong naghahain ng pagkain, makatutulong ang pansamantalang manu-manong pagtatala ng mga order kapag nagkaproblema sa tanghalian; saka na lamang sisingilin ang mga bayarin kapag bumalik na ang mga sistema. Makakatulong din ang pagsasanay sa mga frontline staff para mahinahon nilang mapangasiwaan ang ganitong mga sitwasyon at mapanatili ang tiwala ng mga mamimili.
Ganito ang hitsura ng matatag na sistema
- Tumanggap ng iba’t ibang paraan ng pagbabayad, halimbawa, parehong card at PayNow QR, hindi iisang app lamang.
- Maglaan ng kaunting cash para sa mga hindi inaasahang pangyayari at magbigay ng malinaw na gabay kung kailan ito gagamitin.
- Kung praktikal, gumamit ng mga stored-value option na kayang gumana offline, gaya ng mga card na konektado sa pampublikong transportasyon para sa maliliit na bayarin.
- Maghanda ng manu-manong alternatibo para sa maiikling aberya, gaya ng pagtatala ng mga order at paniningil kapag bumalik na ang mga sistema.
- Maglagay ng malinaw na karatula para malaman ng mga mamimili kung anong mga paraan ng pagbabayad ang tinatanggap at kung ano ang gagawin kapag may aberya.
- Agad na itugma ang mga eksepsiyon para maiwasan ang mga pagtatalo, at suriin ang mga tala ng aberya para mapahusay ang mga proseso.
Mga patakaran, karapatan at pagpipilian ng mga negosyante
Nangangahulugan ang legal tender status na kinikilala ng bangko sentral ang mga papel na pera at barya bilang pambayad sa mga utang. Hindi nito inaatasan sa lahat ng pagkakataon ang mga pribadong tindahan na tumanggap ng cash para sa mga binibili. Sa Singapore, karaniwang maaaring magtakda ang mga retailer kung anong paraan ng pagbabayad ang tatanggapin nila, basta’t ipaalam nila ito sa mga mamimili. Kaya may mga karatulang cash-only at cashless-only. May sarili namang mga patakaran ang mga serbisyong bukas sa publiko, gaya ng transportasyon, at tuluy-tuloy na lumilipat ang mga ito sa digital na pamasahe at pagdaragdag ng load. Karaniwang patuloy na tumatanggap ng cash ang mga lugar na maraming turista dahil maaaring wala silang lokal na wallet.
Patuloy na isinusulong ng mga ahensiya ng gobyerno ang pagiging inklusibo kasabay ng paggamit ng digital na teknolohiya. Tumulong ang mga grant sa maliliit na kompanya na gumamit ng mga terminal at tumanggap ng bayad sa pamamagitan ng QR. Pinadali ng pambansang pamantayan sa QR ang paggamit nito para sa magkabilang panig ng counter. Nagsasagawa ng mga aralin ang mga digital ambassador at community center para tulungang gumamit ng bank app ang mga nakatatanda at makilala ang mga scam. Nag-aalok naman ang mga paaralan at bangko ng mga account para sa kabataan at mga tool para masubaybayan ang paggastos. Layunin nitong tulungang makasabay ang mga hindi gaanong komportable sa teknolohiya, hindi sila iwan habang nagpapatuloy ang nakararami.
Mga paghahambing at aral mula sa ibang bansa
May ilang bansang nagbibigay ng mga babala at positibong halimbawa. Mabilis na yumakap ang Sweden sa digital payment, ngunit nang maglaon ay inatasan ang mga bangko na tiyaking may access sa serbisyo ng cash sa bawat rehiyon upang hindi mapag-iwanan ang mga taga-kanayunan at nakatatanda. Ginawang pangkaraniwan ng mga super app sa China ang QR payment para sa lahat ng edad sa pamamagitan ng mga serbisyong ginagamit araw-araw. Isinusulong ng Japan ang digital na pagbabayad ng sahod at pambansang programang cashless, ngunit halo-halo pa rin ang antas ng paggamit nito dahil mas gusto pa rin ng maraming negosyo ang nakasanayang mga gawain at nababahala sila sa gastos ng sistema. Bumuo naman ang UPI ng India ng libre, agaran at interoperable na network para sa mga money transfer sa pagitan ng mga bangko. Umabot ito sa bilyun-bilyong transaksiyon bawat buwan dahil pinadali nito para sa maliliit na negosyante at pangkaraniwang mamamayan ang paggamit ng simpleng QR at telepono.
May mga pagpipilian din sa regulasyon. Inaatasan ng ilang lungsod sa US ang mga tindahan na tumanggap ng cash para hindi madiskrimina ang mga residenteng walang bank account. Hindi tinahak ng Singapore ang landas na iyon; mas pinili nito ang pamamaraang pinamumunuan ng merkado na may matibay na pampublikong edukasyon at suporta. Malinaw ang aral na mapupulot sa mga matagumpay na modelo: panatilihing simple ang pagbabayad para sa maliliit na negosyante, gawing ligtas at mura ang paggamit nito para sa mga sambahayan, at panatilihin ang mga alternatibo upang patuloy na gumana ang sistema kapag pumalya ang isang bahagi nito.
Mga praktikal na tip para sa mga mamimili
Para sa mga tinedyer
Magtanong sa magulang o tagapag-alaga tungkol sa mga bank account para sa kabataan na may kasamang debit card kapag 16 taong gulang na. Hanggang hindi pa, pag-isipan ang paggamit ng student wallet platform na konektado sa account ng magulang o programang pampaaralan na nagpapahintulot ng contactless payment sa kantina at piling tindahan. Magdala ng kaunting cash sakaling pumalya ang wallet app o cash-only ang tindahan. Alamin kung paano makilala ang opisyal na QR code ng negosyante at tiyaking tama ang pangalan ng tatanggap bago magpadala ng pera.
Para sa mga nakatatanda
Magsimula sa isang mapagkakatiwalaang bank app at isang paraan ng pagbabayad, gaya ng PayNow gamit ang mobile number. Magsanay kasama ang kapamilya sa tahimik na oras, hindi sa mataong counter. Gumamit ng malalakas na password at iwasang mag-click sa mga link para sa pagbabayad na ipinadala ng mga hindi kakilala. I-on ang mga alerto sa transaksiyon para makumpirma mo ang bawat bayad. Magtabi ng kaunting papel na pera para sa mga klinika, palengke at bilang reserba. Kung hindi tumatanggap ng cash ang isang tindahan at hindi ka pa handang magbayad gamit ang telepono, magalang na humingi ng tulong sa staff o pumili ng kalapit na tindahang tumatanggap ng cash habang pinapalakas mo ang iyong kumpiyansa.
Para sa mga dayuhang kasambahay at migrant worker
Magbukas ng lokal na bank account kung kaya at i-activate ang mobile banking na may mga alerto. Kung ayaw mong magdala ng credit card, pag-isipan ang prepaid debit card na maaaring lagyan ng employer ng pera sa pamamagitan ng PayNow o bank transfer. Para sa pang-araw-araw na biyahe at maliliit na bili, malawak na tinatanggap ang transit stored-value card at maaari itong lagyan ng load sa mga makina. Para sa pagpapadala ng pera, ihambing ang mga singil ng iba’t ibang digital service at tiyaking tama ang mga detalye ng tatanggap bago magpadala.
Para sa mga turista
Magdala ng kaunting Singapore dollar para sa mga lugar na cash lamang ang tinatanggap o sa mga pagkakataong may minimum na halaga ng bayad gamit ang card. Malawak ang pagtanggap ng mga international card sa mga mall at atraksyon. Tumatanggap ng QR payment ang maraming puwesto, pero karaniwan ay kailangan mo ng lokal na wallet na konektado sa bank account. Makakatulong ang pagbili ng transit stored-value card para sa pampublikong transportasyon at ilang gastusin sa mga convenience store. Kung makakita ka ng karatulang cashless-only at wala kang katugmang paraan ng pagbabayad, madalas kang matuturo ng staff sa pinakamalapit na ATM o tindahang tumatanggap ng cash.
Mga Dapat Malaman
- Dumarami ang mga patakarang cashless-only sa mga tindahan ng pagkain at retail, dahil sa bilis, kalinisan at mas mababang gastos sa pagpapatakbo.
- Pinadali at pinamura ng pagtanggap ng bayad sa pamamagitan ng QR at mga pambansang tool gaya ng SGQR at PayNow ang paglipat ng maliliit na negosyante sa digital.
- Pinakanaaapektuhan ng mga cashless-only na counter ang mga tinedyer na walang card, nakatatandang mas gusto ang cash at ilang migrant worker.
- Tumatanggap ng digital payment ang karamihan sa mga negosyante at araw-araw itong ginagamit ng maraming mamimili, ngunit malaking bahagi pa rin ng mga ito ang gumagamit ng cash sa ilang pamimili.
- Maaaring mapahinto ng aberya sa bangko o network ang benta sa mga cashless-only na tindahan, kaya nakapagpapatibay sa sistema ang pagkakaroon ng mga alternatibo at simpleng solusyon.
- Karaniwang maaaring pumili ang mga tindahan sa Singapore ng mga paraang tatanggapin nila, habang nakatuon ang mga pampublikong programa sa pagiging inklusibo at pagsasanay.
- Ipinakikita ng mga karanasan sa ibang bansa ang halaga ng pagpapanatili ng access sa cash bilang alternatibo habang pinalalawak ang simple at interoperable na digital payment system.
- Maaaring maghanda ang mga mamimili sa pamamagitan ng mga card o wallet para sa kabataan, pagsasanay para sa mga nakatatanda, prepaid debit option at kaunting cash na reserba.