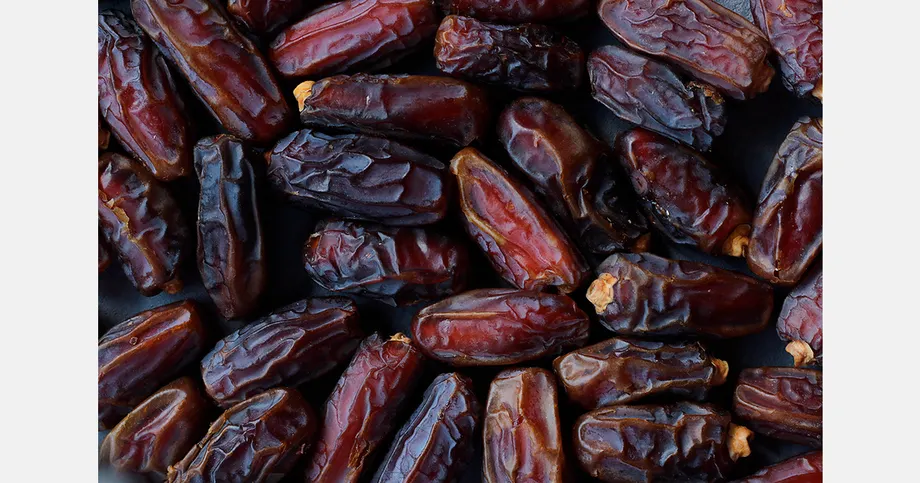
Bumaba sa 5% ang buwis sa datiles, halos nahati ang buwis sa mansanas at kahel
Inaprubahan ng gabinete ng Bangladesh ang pagbaba ng customs duty sa inangkat na datiles mula 25% tungong 5% hanggang Marso 10, 2027, kasabay ng pansamantalang pagbawas sa kabuuang buwis sa pag-angkat ng mga tinukoy na mansanas at kahel mula 121.78% tungong 61%. Layunin ng mga pasyang ito na mapanatiling tuluy-tuloy ang suplay ng prutas at abot-kaya ang mga presyo sa darating na Ramadan.
Mga Nilalaman
- Bumaba sa 5% ang buwis sa datiles, halos nahati ang buwis sa mansanas at kahel
- Epekto ng bawas-buwis sa inangkat na datiles
- Mas maikli ang panahon ng konsesyon para sa mansanas at kahel
- Gaano kalaki ang maaaring ibaba ng bawas-buwis sa mga gastos?
- Target ng mga naunang kaluwagan sa Ramadan ang ilang buwis sa prutas
- Bakit ibinabalik ang buwanang paghahain ng VAT return
- Mula sa ordinansa noong Oktubre tungo sa batas ng Parlamento
- Mahahalagang Punto
Pinangunahan ni Punong Ministro Tarique Rahman ang ika-27 pulong ng gabinete noong Linggo ng umaga, Nobyembre 15, 2026, sa Secretariat. Inihain ng Internal Resources Division ang panukalang buwis sa prutas, at inanunsyo ng Cabinet Division ang mga pasya matapos ang pulong.
Makikinabang ang mga mansanas at kahel sa mas mababang buwis mula Enero 24 hanggang Pebrero 23, 2027. Kaya iba ang iskedyul ng kanilang konsesyon kumpara sa kaluwagan para sa datiles, na tatagal hanggang Marso 10.
Inaprubahan din ng gabinete sa prinsipyo at pinal ang panukalang Value Added Tax and Supplementary Duty (Amendment) Act, 2026. Layunin ng panukalang ito na gawing batas ng Parlamento ang ordinansang inilabas noong Oktubre na nagbalik sa buwanang paghahain ng VAT return, at baligtarin ang pagbabagong nagtakda ng paghahain kada tatlong buwan sa badyet para sa taong pinansyal na 2026–27.
Magkakaiba ang praktikal na epekto ng dalawang pasya sa mga sambahayan at negosyo. Magbabayad ng mas mababang buwis ang mga nag-aangkat ng prutas sa mga itinakdang panahon, at inaasahan ng pamahalaan na mapabubuti nito ang suplay at magiging mas abot-kaya ang mga presyo. Kailangang muling magsumite ng return bawat buwan ang mga negosyong saklaw ng tuntunin sa paghahain ng VAT, sa loob ng 15 araw matapos ang bawat buwanang panahon ng pagbubuwis.
Epekto ng bawas-buwis sa inangkat na datiles
Bumaba nang 20 percentage point ang customs duty sa datiles, mula 25% tungong 5%. Kung ihahambing sa dating halaga ng duty, katumbas ito ng 80% na bawas sa partikular na buwis na ito.
Bilang simpleng halimbawa, kung kukuwentahin ang customs duty batay sa halagang Tk 100 na inangkat, magiging Tk 25 ang duty sa 25% na singil. Sa 5%, magiging Tk 5 ito, kaya makatitipid ng Tk 20 sa pagkukuwenta ng customs duty. Isasama pa rin sa huling presyo ng pagbebenta ang iba pang singil at gastos sa pagdadala ng prutas sa mga tindahan.
Itinakda ng Cabinet Division ang Marso 10, 2027, bilang pagtatapos ng konsesyon para sa datiles. Iniugnay ng pamahalaan ang pasya sa pagpapanatili ng suplay at pagpapanatiling abot-kaya ng mga presyo sa Ramadan, kung kailan tumataas ang demand para sa prutas na ito.
Karaniwang kinakain ang datiles sa pag-aayuno sa paglubog ng araw. Ang pagbaba ng duty ay nagbabawas sa isa sa mga gastusin ng mga importer na bumibili ng suplay para sa panahong iyon. Nakadepende sa presyong itatakda sa natitirang bahagi ng supply chain ang magiging pakinabang para sa mga pamilyang bibili ng datiles, kabilang ang gastos sa transportasyon, pag-iimbak at pagbebenta sa tingian.
Mas maikli ang panahon ng konsesyon para sa mansanas at kahel
Makikinabang ang mga mansanas at kahel sa bawas sa kabuuang buwis sa pag-angkat, na bababa nang 60.78 percentage point, mula 121.78% tungong 61%. Humigit-kumulang kalahati ng dating halaga ang bagong singil.
Saklaw ng pasya ang mga kahel na lokal na kilala bilang malta, sa ilalim ng HS code 08051090, at mga mansanas sa ilalim ng HS code 08081090. Ang HS code ay klasipikasyon ng produkto na ginagamit ng mga awtoridad sa adwana upang tukuyin ang mga produkto at ipatupad ang mga kaugnay na tuntunin at buwis sa kalakalan. Sa pagtukoy sa mga code, nalalaman ng mga importer kung aling klasipikasyon ang saklaw ng konsesyon.
Ang itinakdang panahon para sa mas mababang singil ay mula Enero 24 hanggang Pebrero 23, 2027. Kaya may tiyak na palugit ang mga importer na nagpaplanong bumili ng mga saklaw na mansanas at kahel para makinabang sa kaluwagan, sa halip na hintayin ang mas huling takdang petsa sa Marso para sa datiles.
Mahalagang pag-ibahin ang dalawang hakbang sa buwis upang maunawaan ang laki ng matitipid. Para sa datiles, customs duty ang binagong singil. Para sa mansanas at kahel, kabuuang buwis sa pag-angkat ang binago, na maaaring binubuo ng ilang buwis na sinisingil sa hangganan.
Gaano kalaki ang maaaring ibaba ng bawas-buwis sa mga gastos?
Maaaring ihambing gamit ang mga halaga para sa mansanas at kahel ang bahagi ng buwis bago at habang umiiral ang konsesyon. Kung hindi magbabago ang batayan sa pagtatasa ng adwana na Tk 100, nangangahulugan ang kabuuang buwis na 121.78% ng Tk 121.78 na buwis. Sa 61%, magiging Tk 61 ang halagang ito, kaya bababa nang Tk 60.78.
Kung idaragdag ang kaparehong batayang Tk 100 sa mga halimbawang halaga ng buwis, magiging Tk 221.78 ang kabuuan bago ang konsesyon at Tk 161 habang umiiral ito. Sa limitadong kalkulasyong ito, bababa nang humigit-kumulang 27.4% ang batayang halaga kasama ang mga buwis sa pag-angkat. Bababa naman nang humigit-kumulang 49.9% ang mismong singil ng buwis kumpara sa dating halaga nito.
Hindi lamang batayan sa pagtatasa ng adwana at mga buwis sa hangganan ang bumubuo sa presyo sa tindahan. Nakaaapekto rin sa babayaran ng mga mamimili ang presyo ng pagbili sa ibang bansa, halaga ng palitan, transportasyon, pag-iimbak at patong ng mga negosyo. Inaasahan ng pamahalaan na hihikayatin ng mas mababang gastos sa pag-angkat ang suplay at makatutulong ito upang maging mas abot-kaya ang prutas.
Nagtakda ang anunsyo ng gabinete ng mga singil sa buwis at panahon ng konsesyon, hindi ng presyo sa tingian para sa alinman sa tatlong prutas. Mararanasan ng mga mamimili ang epekto ng patakaran sa presyo at pagkakaroon ng mga prutas sa mga pamilihan, samantalang agad na makikinabang ang mga importer sa pagbaba ng mga tinukoy na singil sa buwis.
Target ng mga naunang kaluwagan sa Ramadan ang ilang buwis sa prutas
Sa mga naunang hakbang para sa Ramadan na iniugnay sa National Board of Revenue, ibinaba rin ang mga buwis sa sariwang prutas sa pamamagitan ng ilang magkakahiwalay na pagbabago. Sa anunsyo noong Marso 10, ibinaba ang paunang buwis sa kita sa pag-angkat ng prutas mula 10% tungong 5%.
Sa dalawang abisong inilabas noong Marso 16, ibinaba ang supplementary duty sa sariwang prutas mula 30% tungong 25% at hindi na siningil ang 5% na paunang buwis. Layunin din ng mga hakbang na ito na panatilihing abot-kaya ang presyo ng mga bilihin sa Ramadan.
Magkakaibang bahagi ng sistema ng buwis ang customs duty, supplementary duty, paunang buwis at paunang buwis sa kita. Sinisingil ang customs duty sa mga inaangkat na produkto, samantalang dagdag na singil ang supplementary duty. Sinisingil nang mas maaga ang ilang pagbabayad ng buwis sa pamamagitan ng mga paunang buwis, kabilang ang sa pag-angkat. Kapag binago ang ilan sa mga singil na ito, maaaring bumaba ang halagang kailangang bayaran ng importer sa pagpasok ng mga produkto sa bansa.
Nagtakda ang pasya ng gabinete noong Nobyembre ng tiyak na mga singil at petsa para sa tatlong pinangalanang prutas. Itinakda sa 61% ang pinagsamang buwis para sa mansanas at kahel, samantalang tinukoy naman ang singil ng customs duty para sa datiles. Sa magkahiwalay na pagbasa sa mga detalyeng ito, mas malinaw sa mga negosyo ang aprubadong kaluwagan para sa bawat produkto.
Bakit ibinabalik ang buwanang paghahain ng VAT return
Tinutugunan ng pasya sa VAT ang iskedyul ng paghahain na binago sa badyet para sa taong pinansyal na 2026–27. Bago ang pagbabagong iyon, buwan-buwan nagsusumite ng VAT return ang mga negosyo. Itinakda ng badyet ang paghahain matapos ang bawat tatlong panahon ng pagbubuwis, o bawat tatlong buwan, at nagbigay ng karagdagang 15 araw para magsumite.
Ayon sa Cabinet Division, nagdulot ng mga balakid sa pangongolekta ng kita sa antas-patlang ang paghahain kada tatlong buwan. Kaya inamyendahan ng pamahalaan ang seksiyon 64 ng Value Added Tax and Supplementary Duty Act, 2012, upang ibalik ang buwanang iskedyul.
Ang VAT, o value added tax, ay buwis na kaugnay ng pagbebenta ng mga produkto at serbisyo. Ang VAT return ay pahayag na isinusumite ng negosyo sa awtoridad sa kita, na naglalaman ng mga transaksiyon at impormasyong hinihingi ukol sa buwis para sa kaugnay na panahon.
Sa ilalim ng binagong ordinansang inilabas noong Oktubre, kailangang isumite ang return sa loob ng 15 araw matapos ang bawat buwanang panahon ng pagbubuwis. Mas madalas na makatatanggap ng impormasyon ang mga tanggapan ng buwis dahil sa pagbabagong ito, at mas madalas ding kailangang maghanda ng mga negosyo ng kanilang mga isusumite.
Para sa negosyong susunod sa itinakdang pagitan ng paghahain sa buong taon, nangangahulugan ang buwanang return ng 12 nakatakdang paghahain sa halip na apat sa ilalim ng paghahain kada tatlong buwan. Mananatili ang 15 araw na palugit sa pagsusumite, ngunit bibilangin ito pagkatapos ng bawat buwan sa halip na bawat tatlong buwan.
Mula sa ordinansa noong Oktubre tungo sa batas ng Parlamento
Inilabas ng pangulo ang ordinansa sa VAT sa pag-apruba ng gabinete habang walang sesyon ang Parlamento. Sa pamamagitan ng ordinansa, maaaring ipatupad ang isang legal na hakbang sa pagitan ng mga sesyon ng Parlamento. Nagsisikap na ngayon ang pamahalaan na gawing batas ang hakbang na ito sa kasalukuyang sesyon.
Inaprubahan ng gabinete ang panukalang Value Added Tax and Supplementary Duty (Amendment) Act, 2026 para rito. Tungkulin ng Legislative and Parliamentary Affairs Division ang legal na pagsusuri kaugnay ng pag-apruba sa panukala. Hindi inanunsyo ang petsa ng pagpasa nito sa Parlamento.
Pinagsasama sa takbo ng mga pangyayari ang pagbabago sa badyet, ang pagbawi rito noong Oktubre at ang pasya ng gabinete noong Nobyembre, na susundan ng mga nakatakdang konsesyon sa prutas sa 2027:
- Badyet para sa 2026–27: Binago ang paghahain ng VAT mula buwanan tungong isang beses kada tatlong buwan.
- Oktubre 2026: Ibinalik ng binagong ordinansa ang buwanang return, na kailangang isumite sa loob ng 15 araw matapos ang bawat panahon ng pagbubuwis.
- Nobyembre 15, 2026: Inaprubahan ng gabinete ang panukalang batas para amyendahan ang VAT at ang mga konsesyon sa buwis sa pag-angkat ng prutas.
- Enero 24, 2027: Magsisimula ang mas mababang kabuuang buwis sa pag-angkat ng mga tinukoy na mansanas at kahel.
- Pebrero 23, 2027: Magtatapos ang panahon ng konsesyon para sa mansanas at kahel.
- Marso 10, 2027: Magtatapos ang konsesyon sa 5% na customs duty para sa datiles.
Kailangang magplano ang mga importer batay sa magkakahiwalay na panahon ng konsesyon, samantalang dapat ayusin ng mga negosyong saklaw ng tuntunin sa VAT ang kanilang mga talaan para sa buwanang pagsusumite. Para sa mga sambahayan, layunin ng mga hakbang na mas madaling makakuha ng prutas sa abot-kayang presyo sa Ramadan.
Mahahalagang Punto
- Bumaba ang customs duty sa inangkat na datiles mula 25% tungong 5% hanggang Marso 10, 2027.
- Bumaba ang kabuuang buwis sa pag-angkat ng mga tinukoy na mansanas at kahel mula 121.78% tungong 61% mula Enero 24 hanggang Pebrero 23, 2027.
- Ang mga saklaw na customs code ay 08051090 para sa kahel at 08081090 para sa mansanas.
- Layunin ng pamahalaan na mapanatili ang suplay ng prutas at panatilihing abot-kaya ang mga presyo sa Ramadan.
- Inaprubahan ng gabinete ang panukalang batas upang gawing batas ang ordinansa sa VAT noong Oktubre.
- Inaatasan ng binagong tuntunin sa VAT ang buwanang pagsusumite ng return sa loob ng 15 araw matapos ang bawat panahon ng pagbubuwis, kapalit ng paghahain kada tatlong buwan.