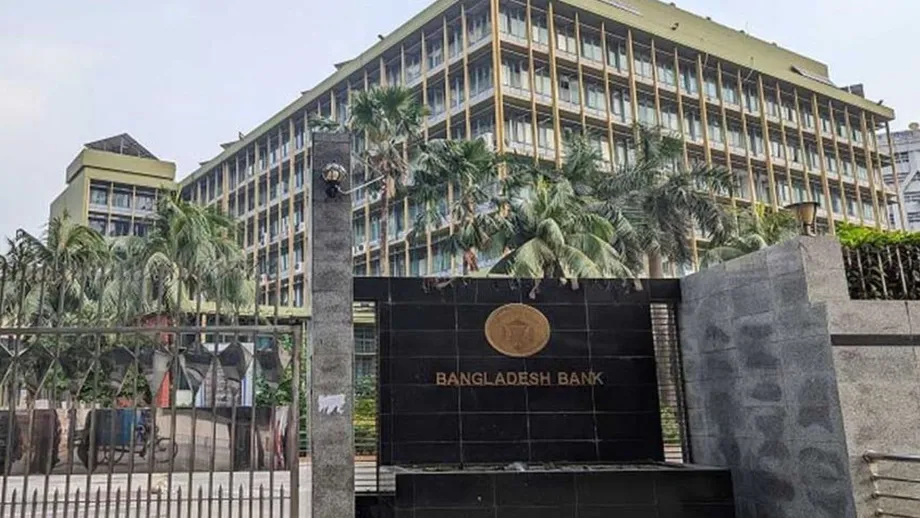
Maliliit na digital loan na may 9 porsiyentong taunang limitasyon sa interes
In-update ng Bangladesh Bank ang Tk100 crore na pondo para sa refinancing upang suportahan ang mga digital loan na hanggang Tk50,000 nang walang kolateral. Bibigyang-priyoridad nito ang mga taong walang pormal na akses sa pagbabangko, kababaihang nasa laylayan, maliliit na negosyante, estudyante at mga taong may kapansanan. Hanggang 12 buwan ang palugit sa pagbabayad ng mga nangutang, at hindi lalampas sa 9 porsiyento ang taunang interes o tubo, na kakalkulahin batay sa natitirang balanse ng loan.
Mga Nilalaman
- Maliliit na digital loan na may 9 porsiyentong taunang limitasyon sa interes
- Mga bagong tuntunin para sa umiiral nang programa
- Sino ang bibigyang-priyoridad?
- Paano kinakalkula ang interes
- Mga dapat malaman ng nanghihiram bago pumayag
- May pagsusuri pa rin ng credit sa digital na pagpapautang
- Gaano kalawak ang maaabot ng Tk100 crore?
- Kailangang maghanda ang mga bangko bago sumali
- Mananatiling pananagutan ng mga bangko ang pagbabayad
- Mahahalagang Punto
Inanunsyo ng Department of Communications and Publications ng Bangladesh Bank ang na-update na E-Loan Refinancing Scheme noong Nobyembre 15, 2026. Naglabas naman ang Financial Inclusion Department nito ng Circular No. 02 noong Nobyembre 9. Mananatiling epektibo ang programa hanggang Hunyo 30, 2028.
Ang mga kalahok na bangkong may lisensiya ay magpapautang sa pamamagitan ng internet banking, mga mobile banking app, serbisyong pinansiyal sa mobile at mga e-wallet. Kailangang isagawa nang digital ang pagpaparehistro, aplikasyon, pagpapalabas ng pondo at pagbabayad ng hulog, upang matapos ng mga customer ang proseso nang hindi pumupunta sa sangay ng bangko.
Magbibigay ang Bangladesh Bank ng refinancing sa mga kalahok na bangko sa taunang interes na 1 porsiyento. Ang refinancing ay nangangahulugang nagbibigay ng pondo ang sentral na bangko sa mga bangko kapalit ng mga kwalipikadong loan na ipinagkaloob nila sa mga customer. Kaya sa mga kalahok na bangko at aprubadong digital channel nila mag-aaplay ang mga nanghihiram, habang ang Bangladesh Bank ang magpopondo at mangangasiwa sa programa.
Nangangako ang programa ng agarang digital na pagpapalabas ng pondo, ngunit kailangan munang tasahin ng mga bangko ang kakayahan ng customer na magbayad at suriin ang kanyang credit record. Dahil walang hinihinging kolateral, hindi kailangang isanla ng mga aplikante ang kanilang ari-arian o iba pang pag-aari bilang panagot. Nakadepende pa rin ang pag-apruba sa pagsunod sa mga tuntunin sa pagpapautang.
Mga bagong tuntunin para sa umiiral nang programa
Pinalitan ng pangalan at inayos ng Financial Inclusion Department ang dating Digital Small Loan Refinance Scheme bilang E-Loan Scheme. Pinapalitan ng bagong circular ang mga circular letter na inilabas noong 2022 at 2023, ngunit mananatiling balido ang mga hakbang na isinagawa alinsunod sa mga naunang tagubilin.
Agad na nagkabisa ang binagong mga tagubilin. Kabilang sa mahahalagang petsa ang:
- 2022 at 2023: Ang mga naunang circular letter ang namahala sa programa para sa maliliit na digital loan.
- Nobyembre 9, 2026: Itinuturing ito ng sentral na bangko na petsa ng Financial Inclusion Department Circular No. 02. Nabanggit din ang Nobyembre 10 bilang petsa ng paglalabas nito.
- Nobyembre 15, 2026: Inanunsyo ng Department of Communications and Publications ang na-update na programa.
- Hunyo 30, 2028: Magtatapos ang panahon ng operasyon ng na-update na programa.
Pinagsasama ng rebisyon ang mas murang pondo para sa mga bangko at mga tuntunin tungkol sa digital na pahintulot, impormasyon sa pagbabayad, pagsusuri sa mga nanghihiram at pangangasiwa. Nakadepende ang akses sa pagkumpleto ng mga bangko sa mga rekisito sa pagsali at sa pag-aalok nila ng mga kwalipikadong produkto sa pamamagitan ng kanilang mga digital na serbisyo.
Sino ang bibigyang-priyoridad?
Bibigyang-priyoridad ng Bangladesh Bank ang mga komunidad na nasa laylayan, mga residente sa malalayong lugar at mga taong walang akses sa tradisyonal na pagbabangko. Kabilang din sa mga prayoridad na grupo ang kababaihang nasa laylayan at mga babaeng nagpapatakbo ng mga cottage, micro at small enterprise.
Kabilang din ang mga taong may espesyal na pangangailangan, mga taong may kapansanan at mga customer na kabilang sa ikatlong kasarian. Tinutukoy sa detalyadong mga probisyon sa pagpapautang ang mga gawaing pinagkakakitaan bilang prayoridad para sa mga grupong ito, kaya iniuugnay ang akses sa pautang sa mga pagkakataong kumita.
Kabilang sa anunsyo ng sentral na bangko ang mga estudyanteng edad 18 hanggang 25 na may student banking account. Nabanggit din sa mga paglalarawan ng mga tuntunin ang mas mababang minimum na edad na 16, kaya dapat tiyakin muna ng mga aplikanteng wala pang 18 taong gulang sa kalahok na bangko kung kwalipikado sila bago mag-apply.
Maaaring gamitin ang student loan para sa mga gastusin sa edukasyon, materyales sa pag-aaral, pagsasanay bokasyonal o teknikal, at pagsasanay sa information technology. Maaari ring manghiram ang mga estudyante para magsimula ng negosyo o maghanapbuhay gamit ang mga kasanayang nakuha nila sa pagsasanay. Dahil sa mga pinapahintulutang paggagamitan, mas malawak ang saklaw ng programa kaysa pautang para lamang sa mga umiiral nang negosyo.
Nagbibigay ng prayoridad na puwesto sa mga grupong ito ang katayuan nila bilang prayoridad sa nilalayong mga benepisyaryo ng programa. Kailangan pa ring tasahin ng mga bangko ang bawat aplikasyon, at hindi maaaring makakuha ng bagong loan ang mga customer na hindi nakabayad sa dati nilang utang, alinsunod sa mga tuntunin sa pagpapautang.
Paano kinakalkula ang interes
Hanggang Tk50,000 ang maaaring hiramin ng bawat customer sa isang pagkakataon, na may pinakamahabang palugit na 12 buwan. Hindi maaaring lumampas sa 9 porsiyento ang taunang interes o tubo. Maaaring mag-alok ang mga bangko ng mas mababang rate sa loob ng itinakdang limitasyon.
Kailangang kalkulahin ang interes batay sa pababang balanse ng loan. Sa madaling salita, kapag nabayaran na ng nanghiram ang bahagi ng prinsipal, sa mas maliit na natitirang halaga ng utang kakalkulahin ang susunod na interes. Ang prinsipal ang halagang hiniram bago idagdag ang interes.
Sa pinakamataas na taunang rate, magkakaroon ng Tk4,500 na simpleng interes ang Tk50,000 na utang kung mananatili itong hindi nababayaran sa loob ng isang buong taon. Kapag nabawasan ang balanse dahil sa mga hulog sa buong taon, bababa rin kasabay nito ang kinakalkulang interes. Nakadepende ang aktuwal na kabuuang babayaran sa inaprubahang rate, mga petsa ng pagbabayad at halagang natitirang utang sa paglipas ng panahon.
Maaaring magbigay ng financing ang mga Islamic bank sa pamamagitan ng mga aprubadong paraang pamumuhunan na naaayon sa Shariah, at hindi rin maaaring lumampas sa 9 porsiyento ang taunang tubo. Kailangang ipaalam ng mga bangko ang aktuwal na halagang babayaran at iskedyul ng pagbabayad bago magbigay ng digital na pahintulot ang customer.
Mga dapat malaman ng nanghihiram bago pumayag
Kailangang magbigay ang mga kalahok na bangko sa mga customer ng malinaw at madaling maintindihang impormasyon bago hingin ang kanilang pahintulot sa pamamagitan ng app o iba pang digital channel. Kabilang sa mga kailangang ibunyag ang:
- Ang halagang hihiramin.
- Ang naaangkop na interes o tubo.
- Ang kabuuang halagang kailangang bayaran.
- Ang iskedyul ng pagbabayad ng mga hulog.
- Ang mga kahihinatnan ng hindi pagbabayad.
Tinitiyak ng mga rekisitong ito na malalaman ng nanghihiram ang gastos at obligasyon sa pagbabayad bago siya pumayag. Dapat makita ng customer na manghihiram para sa pagsasanay, edukasyon o maliit na negosyo ang kabuuang obligasyon at kung kailan dapat bayaran ang bawat hulog.
Nagtatakda ng pinakamahabang palugit na 12 buwan. Magkakaroon ng sariling iskedyul ng pagbabayad ang bawat inaprubahang loan, at kailangang ipaliwanag ito ng bangko bago kumuha ng pahintulot. Kaya kailangang higit pa sa halaga ng loan at button ng pagtanggap ang laman ng digital na aplikasyon.
May pagsusuri pa rin ng credit sa digital na pagpapautang
Kailangang tasahin ng mga bangko ang creditworthiness, o kung malamang na makabayad ang aplikante, at sumunod sa mga rekisito ng Credit Information Bureau ng Bangladesh Bank. Nagtatago ang bureau ng impormasyon tungkol sa mga rekord ng pangungutang at pagbabayad na ginagamit ng mga bangko sa pagsusuri ng mga aplikasyon.
Pinapahintulutang gamitin bilang mga channel sa pagpapalabas ng pondo ang internet banking, mga app ng bangko, serbisyong pinansiyal sa mobile at mga e-wallet. Kung gagamit ang bangko ng platform para sa serbisyong pinansiyal sa mobile, kailangan nitong lumagda ng memorandum of understanding sa tagapagbigay ng serbisyo. Itinatakda ng kasunduang iyon ang pormal na ugnayan sa pagpapautang sa pamamagitan ng platform.
Ipinagbabawal din ng mga tuntunin ang paglahok ng mga ikatlong partido sa pagpapautang. Mananatiling responsable ang mga bangko sa proseso ng loan, habang maaaring magsilbing digital channel ang isang aprubadong tagapagbigay ng serbisyong pinansiyal sa mobile alinsunod sa kinakailangang kasunduan.
Walang inilabas na listahan ng mga kalahok na bangko o iisang petsa kung kailan magiging bukas ito sa mga customer. Kailangang tiyakin ng mga customer na nag-aalok ang kanilang bangko o digital provider ng produktong saklaw ng partikular na programang ito, at suriin ang mga rekisito sa pagiging kwalipikado bago magsumite ng aplikasyon.
Gaano kalawak ang maaabot ng Tk100 crore?
Gagamitin ng Bangladesh Bank ang sarili nitong mga pondo para pondohan ang Tk100 crore na pondo. Katumbas ng 10 milyon taka ang isang crore, kaya Tk1 bilyon ang laman ng pondo. Sa pinakamataas na halagang Tk50,000 bawat loan, katumbas ito ng 20,000 loan bago mabawi at muling magamit ang pera.
Umiikot ang pondo. Kapag nabayaran na ang mga loan at muling naging magagamit ang pera, maaari itong gamitin para suportahan ang mga bagong pautang habang umiiral ang programa. Kung mas maliit ang karaniwang halaga ng mga loan, mas marami ang maaaring suportahan ng parehong pondo nang sabay-sabay.
Samakatuwid, nakadepende ang bilang ng mga maaabot na tao sa laki ng mga loan, mga pagbabayad at kung gaano kadalas ginagamit ng mga bangko ang pasilidad. Dahil umiikot ang pondo, maaari itong patuloy na sumuporta sa mga bagong pautang sa halip na maubos matapos ang iisang pagpapautang.
Tumatanggap ng refinancing ang mga kalahok na bangko sa taunang interes na 1 porsiyento, habang hindi lalampas sa 9 porsiyento ang rate para sa customer. Hanggang walong percentage point ang pagitan ng mga rate. Kabilang din sa mga gawain ng mga bangko ang pagsusuri sa mga aplikasyon, pagpapatakbo ng mga digital na serbisyo, pangongolekta ng bayad at pangangasiwa sa mga loan na hindi binabayaran ng mga customer.
Kailangang maghanda ang mga bangko bago sumali
Kailangang kumpletuhin muna ng mga bangkong nagnanais sumali ang pilot programme at kumuha ng pag-apruba ng kanilang mga board of directors para sa mga patakaran sa loan product. Kailangan din nilang lumagda ng kasunduan sa paglahok sa Bangladesh Bank.
Itinatakda ng mga rekisitong ito na kailangang maghanda ang mga bangko bago malawakang maipamahagi ang mga loan. Kailangan ng bangko ng aprubadong patakaran sa pagpapautang at nasubok na proseso sa paghawak ng mga digital na aplikasyon, pagpapalabas ng pondo at pagbabayad. Kapag gumamit ng tagapagbigay ng serbisyong pinansiyal sa mobile, kailangan din ng hiwalay na kasunduan sa tagapagbigay na iyon.
Responsable ang mga bangko sa pagsubaybay sa pamamahagi ng mga loan at pagtitiyak na ginagamit ang pondo sa nilalayong paggagamitan nito. Maaaring humingi ng mga rekord at kaugnay na dokumento ang Bangladesh Bank, kabilang ang sa pamamagitan ng mga random na pagsusuri, at magsagawa ng inspeksiyon sa mga lugar ng operasyon ng mga bangko.
Ayon sa sentral na bangko, layunin ng programa na palawakin ang mga gawaing pinagkakakitaan, bawasan ang hindi pagkakapantay-pantay sa ekonomiya at isama ang mas maraming tao sa pormal na mga serbisyong pinansiyal. Layunin din nitong maging mas pamilyar ang mga customer sa mga mobile app at digital na transaksiyon habang mas gumagamit ang Bangladesh ng mga sistemang walang cash.
Mananatiling pananagutan ng mga bangko ang pagbabayad
Mananatiling responsable ang mga kalahok na bangko sa pagbabayad sa Bangladesh Bank kahit hindi magbayad ang kanilang mga customer. Karaniwang kinokolekta ng sentral na bangko ang mga hulog sa refinancing mula sa kasalukuyang account ng bangko tuwing tatlong buwan. Sa ilang kaso ng mas maikli o hindi regular na termino ng loan, buwanan ang mga pagsasaayos sa paniningil.
Maaaring singilin nang minsanan ang natitirang halaga kung nagbigay ang bangko ng maling impormasyon upang makakuha ng refinancing o kung wala itong sapat na pera sa account kapag kinolekta ang hulog. Maaari ring singilin ang interes o tubo para sa karagdagang panahon sa rate na dalawang percentage point na mas mataas sa itinakdang rate ng refinancing.
Dahil 1 porsiyento ang karaniwang rate ng refinancing, magiging 3 porsiyento ang mas mataas na rate. Nalalapat ang probisyong ito sa obligasyon ng bangko sa Bangladesh Bank. Kailangang hiwalay na ipaliwanag sa mga customer ang mga kahihinatnan ng hindi pagbabayad sa ilalim ng sarili nilang kasunduan sa loan bago nila ito tanggapin.
Maaari ring kanselahin ang pasilidad dahil sa mali o hindi kumpletong aplikasyon para sa refinancing. Sa kabuuan, nagpapatuloy ang pananagutang pinansiyal ng mga bangko kahit naideposito na ang pera sa account ng customer, alinsunod sa mga tuntunin sa pagbabayad at inspeksiyon.
Mahahalagang Punto
- Sinusuportahan ng E-Loan Scheme ng Bangladesh Bank ang mga digital loan na hanggang Tk50,000 nang walang kolateral.
- May hanggang 12 buwan ang mga nanghihiram para magbayad, at hindi lalampas sa 9 porsiyento ang taunang interes o tubo batay sa pababang balanse ng utang.
- Gagamitin ng Tk100 crore na pondo ang sariling pondo ng Bangladesh Bank at maaari itong muling magpondo ng mga bagong loan kapag nabawi na ang pera.
- Kabilang sa mga prayoridad na grupo ang mga komunidad na kulang sa serbisyo, mga babaeng negosyante, mga kwalipikadong estudyante, mga taong may kapansanan at mga customer na kabilang sa ikatlong kasarian.
- Kailangang suriin ng mga bangko ang pagiging kwalipikado at mga credit record at ibunyag ang mga gastos, hulog at kahihinatnan ng hindi pagbabayad bago kumuha ng digital na pahintulot.
- Tumatanggap ang mga kalahok na bangko ng refinancing sa 1 porsiyento at mananatili silang responsable sa pagbabayad sa sentral na bangko.
- Mananatiling epektibo ang na-update na programa hanggang Hunyo 30, 2028.