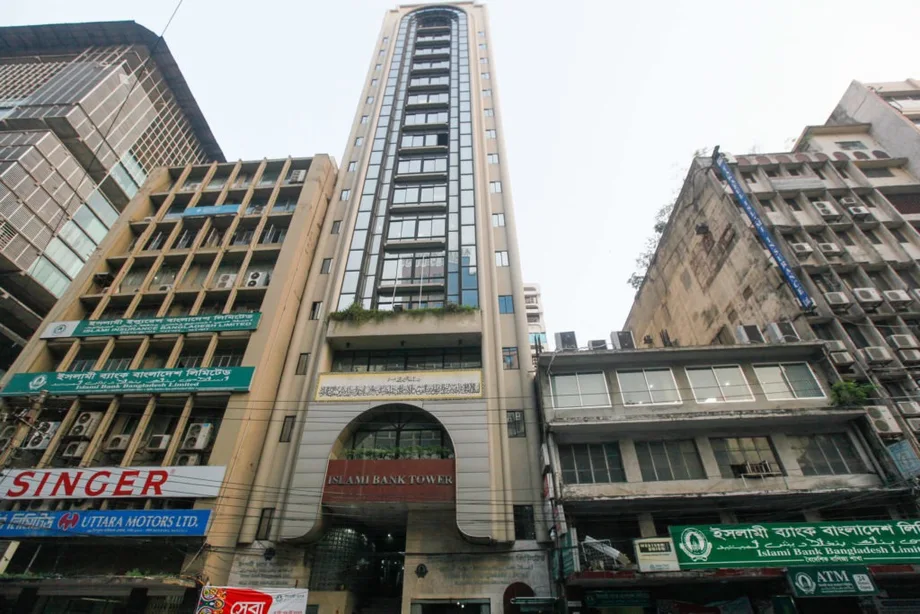
Panukalang pagsagip na may kapalit na pagmamay-ari
Humingi ang Islami Bank Bangladesh ng Tk6,000 crore na pamumuhunan mula sa pamahalaan o mga institusyon ng estado sa pamamagitan ng pag-isyu ng mga sapi, na maaaring maglagay sa 78.8% ng pinakamalaking pribadong komersyal na bangko ng bansa sa pagmamay-ari ng publiko. Dumarating ang kahilingan habang mahigit kalahati ng mga pautang nito ay hindi na nababayaran at umabot na sa Tk85,886 crore ang kakulangan sa pondong itinabi para sa mga posibleng pagkalugi.
Mga Nilalaman
- Panukalang pagsagip na may kapalit na pagmamay-ari
- Paano magbibigay ng kontrol ang Tk6,000 crore
- Hiwalay na hakbang ang pagtataas sa kisame ng sapi
- Bumilis ang pagkalugi noong 2026
- Hindi nababayaran ang mahigit kalahati ng mga pautang
- Mas maliit nang malaki ang panangga laban sa pagkalugi kaysa sa kailangan
- Muling nahaharap sa matinding pagsubok ang suporta sa mga depositor
- Naghahati ang mga pananaw sa mga pananggalang sa pagmamay-ari sa usapin ng pagsagip
- Mahahalagang pasya at petsa
- Mahahalagang Punto
Sumulat ang Banking Regulation and Policy Department ng Bangladesh Bank sa Financial Institutions Division noong 9 November 2026 upang alamin kung susuportahan ng pamahalaan ang iminungkahing pamumuhunan. Kasunod ito ng pagsusumite ng bangko noong 4 April ng Capital Restoration Plan 2027-2033.
Sa ilalim ng panukala, mag-iisyu ang Islami Bank ng 600 crore ordinaryong sapi sa halagang Tk10 bawat isa sa pamamagitan ng pribadong paglalagay, o pagbebenta sa mga piling mamumuhunan sa halip na sa publiko. Tataas mula Tk1,609.99 crore tungong Tk7,609.99 crore ang binayarang kapital nito, ang halagang iniambag ng mga shareholder kapalit ng mga inisyu nang sapi.
Babaguhin ng transaksyon ang pananalapi ng bangko at kung sino ang may kontrol dito. Maaaring magbigay ng bagong kapital ang pakikilahok ng pamahalaan habang kapansin-pansing binabawasan ang bahaging pagmamay-ari ng mga shareholder na kaugnay ng S Alam Group, na nakapirmi ang mga sapi alinsunod sa mga utos ng hukuman.
Ipinaubaya ng sentral na bangko sa pamahalaan ang pagpapasya sa pamumuhunan. Kinumpirma ng isang opisyal ng Financial Institutions Division na sinusuri ang panukala. Hindi pa nakukumpirma kung aling mga institusyon ang lalahok, saan magmumula ang pondo, ang pinal na pagpapahalaga, kaayusan sa pagmamay-ari at iskedyul ng pagpapatupad.
Paano magbibigay ng kontrol ang Tk6,000 crore
Direktang nakabatay sa pag-isyu ng mga sapi ang iminungkahing porsiyento ng pagmamay-ari: ang Tk6,000 crore na hinati sa pinalaking binayarang kapital na Tk7,609.99 crore ay katumbas ng humigit-kumulang 78.8%. Mananatili sa mga kasalukuyang shareholder, kung pagsasamahin, ang humigit-kumulang 21.2%, kung mapupunta sa pamahalaan o mga institusyon ng estado ang buong bagong isyu.
Gumagana ang pagbabanto ng sapi sa pamamagitan ng pagpapalaki sa kabuuang bilang ng mga sapi. Maaaring panatilihin ng mga kasalukuyang mamumuhunan ang dati nilang bilang ng mga sapi ngunit lumiit ang porsiyento ng pagmamay-ari nila sa bangko. Sa kasong ito, hihigit nang mahigit tatlong beses sa lahat ng naunang inisyung sapi ang mga bagong sapi.
May nakuha ang S Alam Group at 24 na kaugnay nitong entidad na 131.35 crore hanggang 131.89 crore na sapi, katumbas ng 81.59% hanggang 81.92% ng kasalukuyang kabuuan. Kung mananatiling hindi nagbabago ang mga pag-aaring ito matapos ang iminungkahing pag-isyu, bababa sa humigit-kumulang 17.3% ang pinagsama nilang bahagi. Aabot naman sa mga 3.8% hanggang 3.9% ang pagmamay-ari ng iba pang kasalukuyang mamumuhunan.
Sinabi ng isang matataas na opisyal ng Islami Bank na bahagi ng layunin ng paghiling ng pamumuhunan ng estado ang pagpigil sa mga dating may-ari na muling makaimpluwensiya sa pamamagitan ng pagbili ng mga bagong iisyung sapi. Ayon sa opisyal, maaaring ibenta ng pamahalaan ang mga sapi nito sa pangkalahatang mamumuhunan sa bandang huli kung makababangon ang bangko. Walang ibinigay na iskedyul ng pagbebenta o mga tuntunin sa paglabas ng pamahalaan sa pagmamay-ari.
Hiwalay na hakbang ang pagtataas sa kisame ng sapi
Nais ding itaas ng Islami Bank ang awtorisadong kapital nito mula Tk2,000 crore tungong Tk10,000 crore. Inaprubahan ng lupon nito ang panukala noong 4 November, at isiniwalat ang desisyon noong 5 November. Naglabas ang Bangladesh Bank ng sertipiko ng walang pagtutol.
Ang awtorisadong kapital ang pinakamataas na kapital mula sa mga sapi na pinahihintulutang ilabas ng isang kompanya sa ilalim ng mga dokumentong namamahala rito. Naglalaan ng puwang para sa mga susunod na pagbebenta ng sapi ang pagtataas sa kisameng ito. Tumataas naman ang binayarang kapital kapag aktuwal nang nagbayad ang mga mamumuhunan para sa mga inisyung sapi.
Kailangang amyendahan ng bangko ang memorandum at mga artikulo ng asosasyon nito at kunin ang mga kinakailangang pag-apruba, kabilang ang pagsang-ayon ng mga shareholder sa isang pambihirang pangkalahatang pulong. Kasama rin sa proseso ng pag-apruba ang Registrar of Joint Stock Companies and Firms at Bangladesh Securities and Exchange Commission.
Sinabi ni Additional Managing Director Kamal Uddin Jasim na makatutulong ang pagtaas upang matugunan ang kakulangan sa kapital na dulot ng mga pautang na hindi nababayaran. Ayon sa isang opisyal ng Bangladesh Bank, mangangailangan ang iminungkahing awtorisadong kapital na Tk10,000 crore ng hindi bababa sa Tk5,000 crore na nakatalang kapital at Tk2,500 crore na binayarang kapital.
Hihigit sa minimum na iyon ang binayarang kapital kung maisasagawa ang iminungkahing pagbili ng sapi ng pamahalaan. Mag-iiwan naman ng puwang para sa mga karagdagang pag-isyu ang mas mataas na kisame ng awtorisadong kapital, alinsunod sa mga kinakailangang pasya at pag-apruba.
Bumilis ang pagkalugi noong 2026
Ipinakikita ng hindi pa naa-awdit na resulta ng Islami Bank ang pinagsama-samang pagkalugi na Tk3,286 crore mula January hanggang September 2026, kumpara sa pinagsama-samang tubo na humigit-kumulang Tk100 crore noong nakaraang taon. Kabilang sa pinagsama-samang bilang ang mga subsidiary; bangko lamang mismo ang saklaw ng mga hiwalay na bilang.
Sa hiwalay na bilang, Tk3,302.57 crore ang pagkalugi sa loob ng siyam na buwan, kumpara sa tubo na humigit-kumulang Tk79 crore sa katumbas na panahon noong 2025. Itinatala sa mga pagsisiwalat sa pananalapi ang pagkalugi na Tk1,970.18 crore mula July hanggang September, samantalang Tk1,976 crore ang nakasaad para sa kwartong iyon sa ulat tungkol sa panukalang kapital.
Iniugnay ng bangko ang paghina ng resulta nito sa pagbaba ng kita mula sa mga pamumuhunan, pagtaas ng mga bayad na tubo sa mga depositor at malaking dami ng mga pamumuhunang hindi na nababayaran. Sa pagbabangko Islamiko, karaniwang tinatawag na pamumuhunan ang financing, at tubo naman ang tawag sa ibinabayad sa mga depositor.
Sinabi ng Islami Bank na nagbulsa ng pondo ang mga kaugnay na partido mula sa malalaking exposure na namana mula sa mga nakaraang taon, kaya hindi nabayaran ang mga pamumuhunan at nalimitahan ang kitang maaari nitong kilalanin. Itinatampok ng mga paliwanag na ito ang pagbawi sa dating financing bilang sentro ng pagpapanumbalik ng pananalapi ng bangko.
Sinabi rin ng bangko na tumaas ang gastos sa mga deposito kahit lumiit ang kabuuang deposito nito pagsapit ng katapusan ng panahon ng pag-uulat. Pinipisil nito ang kita mula sa magkabilang panig: kumakaunti ang pumapasok na kita mula sa financing habang nananatiling mataas ang gastos sa pagbabayad sa mga depositor.
Hindi nababayaran ang mahigit kalahati ng mga pautang
Ayon sa datos ng Bangladesh Bank na binanggit sa panukalang pagpapanumbalik, Tk1,81,860 crore ang kabuuang mga pautang sa katapusan ng September, kabilang ang Tk1,00,600 crore na hindi nababayaran. Nagbibigay naman ng mas mataas na kabuuan, Tk1,06,000 crore, para sa mga hindi nababayarang pautang sa kaparehong buwan ang ulat tungkol sa pagtaas ng awtorisadong kapital.
Batay sa bilang na binanggit sa panukalang pagpapanumbalik, hindi nababayaran ang humigit-kumulang 55.3% ng mga pautang. Kung gagamitin ang mas mataas na bilang, aabot sa mga 58.3% ang bahagi nito. Alinman sa mga kalkulasyong ito, mahigit kalahati ng pautang ng bangko ang ikinlasipika bilang hindi nagpe-perform.
Ang hindi nababayarang pautang ay financing na hindi naibalik ng nanghihiram alinsunod sa mga naaangkop na tuntunin. Para sa bangko, nangangahulugan ito na maaaring hindi dumating ang inaasahang salapi, nagiging mas mahirap kilalanin ang kita at kailangang magtabi ng pera para sa posibleng pagkalugi.
Mabilis ang naging paglala. Nagtala ang mga auditor ng Tk65,715 crore na pautang na ikinlasipika sa katapusan ng 2024, tumaas nang 849% kumpara sa nakaraang taon. Mas mataas pa nang Tk34,885 crore, o humigit-kumulang 53%, sa bilang sa September 2026 na Tk1,00,600 crore kumpara sa katapusan ng 2024.
Sinabi ng bangko na marami sa mga pautang na ikinlasipika noong 2024 ay naging masama na bago pa iyon, at pormal lamang na tinukoy ng mga auditor at inspektor ng Bangladesh Bank matapos ang pagbabagong pampolitika noong August ng taong iyon. Kaya sumasalamin ang mga bilang kapwa sa problemadong pagpapautang at sa pagkilala sa naunang pinsala.
Mas maliit nang malaki ang panangga laban sa pagkalugi kaysa sa kailangan
Mahigit 14 na ulit ng iminungkahing pamumuhunang Tk6,000 crore ang pinakahuling iniulat na kakulangan ng Islami Bank sa probisyon, na Tk85,886 crore. Ang mga probisyon ay halagang ibinabawas sa kita upang masaklaw ang inaasahang pagkalugi sa mga pautang at iba pang asset.
Magkaugnay ngunit magkaiba ang mga layunin ng kapital at mga probisyon. Nagbibigay ang kapital mula sa mga sapi ng pananggang pagmamay-ari na maaaring sumalo sa mga pagkalugi. Itinatala naman ng mga probisyon ang inaasahang gastos mula sa mga problemadong asset. Maaaring patatagin ng pagtataas ng kapital mula sa mga sapi ang bangko habang nagpapatuloy ang pagkilala sa mga pagkalugi at paniningil sa mga hindi nabayarang pautang.
Nakita ng mga auditor na Mahfel Huq & Co Chartered Accountants at A. Wahab & Co Chartered Accountants na kailangan ng bangko ng Tk76,715 crore na probisyon sa katapusan ng 2024 ngunit Tk6,945 crore lamang ang naitabi nito. Nagresulta ito sa kakulangang Tk69,770 crore.
Ipinakita sa taunang ulat ng 2025 na kailangan ng Tk92,537 crore na probisyon kumpara sa Tk7,922 crore na naitabi, kaya Tk84,615 crore ang hindi nasaklaw. Mas mataas nang Tk16,116 crore, o mga 23%, sa kakulangan sa katapusan ng 2024 ang pinakahuling kakulangan na Tk85,886 crore.
Sinabi ng mga auditor na dahil hindi kumpleto ang mga probisyon, lumabis ang iniulat na halaga ng mga asset, tubo at equity habang nabawasan naman ang iniulat na mga pananagutan. Inamin ng bangko na mukhang mas mataas ang iniulat nitong tubo dahil hindi ito nakapagtakda ng buong probisyon, at sinabing pinayagan ito ng Bangladesh Bank na unti-unting punan ang kakulangan.
Kulang din sa mga kinakailangan ng regulasyon ang mga hakbang sa kapital. Itinatala sa taunang ulat ng 2025 na 6.42% ang ratio ng kapital sa mga asset na tinimbang batay sa panganib ng bangko, at 6.60% naman kapag isinama ang mga subsidiary, kumpara sa kinakailangang 12.50%. Inihahambing ng ratio na ito ang panangga sa kapital ng bangko sa mga asset nito matapos isaalang-alang ang panganib ng mga ito.
Muling nahaharap sa matinding pagsubok ang suporta sa mga depositor
Nag-ulat ang Islami Bank ng pag-unlad noong 2025, kabilang ang pagbawi ng humigit-kumulang Tk20,000 crore mula sa masasamang pautang at paglago ng deposito na Tk18,200 crore sa unang walong buwan. Sinabi rin nitong nagdagdag ito ng 30 lakh na depositor, o 3 milyon, sa taong nagtapos noong August 2025.
Inilarawan ng bangko ang sarili nitong may 2.5 crore, o 25 milyon, na customer, kung saan nagmumula sa mga retail customer ang 90% ng mga deposito at wala pang 2% naman sa mga corporate customer. Kaya tuwirang nakaaapekto sa pang-araw-araw na operasyon ng bangko ang kakayahan nitong mapanatili ang tiwala ng mga ordinaryong nag-iimpok.
Pagsapit ng unang siyam na buwan ng 2026, bumaba sa negatibong Tk36.54 ang operating cash flow sa bawat sapi. Iniugnay ng bangko ang pagbaba pangunahin sa di-pangkaraniwang pag-withdraw ng mga deposito noong July-September at sinabing nagsisikap itong makahikayat ng mga deposito at magpanatili ng sapat na likididad.
Ang likididad ay nangangahulugang pagkakaroon ng salapi o mga asset na madaling magamit kapag kailangan ng mga customer ng bayad. Tungkol naman ang kapital sa kakayahan ng bangko na sumalo sa mga pagkalugi. Kailangan ng nagpapautang ang dalawa: sapat na salaping magagamit sa mga pag-withdraw at sapat na katatagang pinansyal upang dalhin ang mga pagkalugi.
Bumaba mula Tk44.52 sa katapusan ng December 2025 tungong Tk23.64 sa katapusan ng September 2026 ang pinagsama-samang net asset value sa bawat sapi, ang iniulat na natitirang asset matapos ibawas ang mga pananagutan at hatiin sa bilang ng mga sapi. Katumbas ito ng pagbaba ng humigit-kumulang 47%, na nagpapakita kung gaano kabilis lumiit ang iniulat na panangga ng mga shareholder.
Naghahati ang mga pananaw sa mga pananggalang sa pagmamay-ari sa usapin ng pagsagip
Kinontrol ng S Alam Group ang Islami Bank mula 2017 hanggang August 2024. Natuklasan sa imbestigasyon ng Bangladesh Financial Intelligence Unit na nakuha ng grupo ang 72% ng mga sapi noong 2016-17 sa pamamagitan ng 22 kinatawan at mga kompanyang pinaghihinalaang huwad lamang. Saklaw ng mas mataas na kasalukuyang tantiya sa pagmamay-ari ang mga tuwiran at kaugnay na hawak.
Muling nagbago ang pamamahala sa bangko mula noon. Bumalik sa lupon nito ang mga indibidwal na kaugnay ng Jamaat-e-Islami sa panahon ng pansamantalang pamahalaan, ngunit napilitang magbitiw ang noo'y tagapangulo at managing director matapos ang mga halalan noong February. Isang administrador na itinalaga ng Bangladesh Bank ang gumaganap ngayon sa mga tungkulin ng lupon.
Tutol sa panukalang pamumuhunan ng estado ang dating gobernador ng Bangladesh Bank na si Ahsan H Mansur. Ikinatwiran niya na ipinakikita ng rekord ng mga bangko ng estado ang mga kahinaan ng pagmamay-ari ng pamahalaan at nagbabala siyang maaaring maubos ang pamumuhunan sa loob ng ilang taon, kaya kakailanganin muli ng bangko ang suporta ng publiko.
Iminungkahi ni Mansur na humingi ng pondo sa mga dating dayuhang shareholder, kabilang ang Islamic Development Bank, Dubai Islamic Bank at Kuwait Finance House, o manghikayat ng mga bagong dayuhang mamumuhunan. Sinuportahan din niya ang pamumuhunan ng pribadong sektor sa loob ng bansa na may mas mahigpit na pangangasiwa ng mga regulator.
Iisang kagyat na problema ang tinutugunan ng magkakaibang pamamaraang ito, ngunit magkaiba ang pinanggagalingan. Nag-aalok ang pamumuhunan ng estado ng paraan upang maglaan ng kapital habang pinababanto ang mga nakapirming dating pag-aari. Mangangailangan naman ang pribadong pamumuhunan ng mga mamumuhunang handang tanggapin ang mga panganib sa pananalapi, kasabay ng mga pananggalang upang hindi makabalik ang mga dating kumokontrol sa pamamagitan ng mga kinatawan.
Mahahalagang pasya at petsa
Ang susunod na pasya ng pamahalaan ay kung lalahok ito bilang may-ari. Hinihingi ng sulat ng Bangladesh Bank ang pasyang ito sa patakaran, samantalang tungkol naman sa legal na kakayahan ng bangko na mag-isyu ng mas maraming sapi ang proseso para sa awtorisadong kapital.
Saklaw ng mga pangunahing pangyayari ang ilang taon:
- 2016-17: Natukoy sa imbestigasyon ng financial intelligence ang pagkakakuha ng 72% ng mga sapi sa pamamagitan ng mga kinatawan at mga kompanyang pinaghihinalaang huwad lamang.
- August 2024: Natapos ang panahon ng pagkontrol ng S Alam Group matapos ang pagbabagong pampolitika.
- Katapusan ng 2024: Nagtala ang mga auditor ng kakulangan sa probisyon na Tk69,770 crore.
- 4 April 2026: Isinumite ng Islami Bank ang Capital Restoration Plan 2027-2033.
- Katapusan ng September 2026: Nagtala ang bangko ng malalaking pagkalugi, laganap na hindi pagbabayad ng mga pautang at higit pang pagbaba ng net asset value.
- 4-5 November 2026: Inaprubahan at isiniwalat ng lupon ang iminungkahing pagtataas sa awtorisadong kapital.
- 9 November 2026: Nagtanong ang Bangladesh Bank sa Financial Institutions Division kung susuportahan ng pamahalaan ang panukalang equity.
Para sa mga depositor, ang praktikal na prayoridad ay maaasahang pagkuha ng pera at isang bangkong kayang magpatuloy sa operasyon. Para sa pananalapi ng publiko, nangangahulugan ang pasya ng pagtanggap sa panganib ng pagmamay-ari sa isang nagpapautang na marami pang pautang ang hindi nababawi. Para sa mga kasalukuyang shareholder, kapansin-pansing babawasan ng iminungkahing pag-isyu ang porsiyento ng pagmamay-ari nila.
Dahil sa laki ng kakulangan sa probisyon, nakasalalay din ang programa ng pagbangon sa paniningil ng hindi nabayarang financing, pagkilala sa mga pagkalugi at pagkontrol sa pagpapautang sa hinaharap. Agad na babaguhin ng iminungkahing pamumuhunan kung sino ang may-ari ng bangko; mangangailangan naman ng tuluy-tuloy na pagsisikap sa buong panahon ng pagpapanumbalik ang pagpapatibay muli sa pananalapi nito.
Mahahalagang Punto
- Humihingi ang Islami Bank ng Tk6,000 crore mula sa pamahalaan o mga institusyon ng estado kapalit ng 600 crore bagong sapi.
- Kung ganap na mabibili ang mga sapi, magkakaroon ang mga mamumuhunang pampubliko ng humigit-kumulang 78.8% ng pagmamay-ari at kapansin-pansing mababawasan ang bahagi ng mga kasalukuyang shareholder.
- Nagtala ang bangko ng hiwalay na pagkalugi na Tk3,302.57 crore mula January hanggang September 2026.
- Hindi nababayaran ang mahigit kalahati ng kabuuang pautang, habang umabot sa Tk85,886 crore ang iniulat na kakulangan sa probisyon.
- Inaprubahan ng Bangladesh Bank ang mas mataas na kisame ng awtorisadong kapital, ngunit kailangan pa ng iba pang pag-apruba.
- Isinasaalang-alang ng pamahalaan ang panukalang pamumuhunan; hindi pa napagpapasyahan ang pinal na pondo at mga tuntunin ng transaksyon.