Pinag-ugnay ng tatlong sentral na bangko ang magkakaibang sistema upang tugunan ang panganib na nagkakahalaga ng $1.4 trilyon
Inanunsyo ng Bank of England, Monetary Authority of Singapore at Bank of Thailand noong Nobyembre 13, 2026, na natapos na nila ang mga pagsubok sa pag-uugnay ng mga bayad sa foreign exchange sa tatlong magkakaibang uri ng imprastraktura ng settlement ng sentral na bangko. Sinubok ng Project Meridian FX APAC kung ligtas na mapag-uugnay ang magkabilang panig ng palitan ng salapi kahit dumadaloy ang pera sa mga sistemang gumagamit ng magkakaibang teknolohiya.
Mga Nilalaman
- Pinag-ugnay ng tatlong sentral na bangko ang magkakaibang sistema upang tugunan ang panganib na nagkakahalaga ng $1.4 trilyon
- Paano pinoprotektahan ng magkakaugnay na bayad ang palitan ng salapi
- Ambag ng tatlong test environment
- Binago ng escrow arrangement ng Singapore ang papel ng operator
- Apat na yugto at isang mahalagang punto ng commitment
- Maaaring mabawasan ng netting ang pondong kailangan para sa settlement
- Inilantad ng mga pagsubok sa pagkabigo ang mga praktikal na pangangailangan
- Sino ang mangangasiwa sa isang aktuwal na serbisyo?
- Mula sa unang pakikipagtulungan hanggang sa planong interface sa 2028
- Mahahalagang Punto
Malaki ang saklaw ng problema. Ayon sa mga sentral na bangko, ipinakita ng 2025 BIS Triennial Central Bank Survey na mahigit US$1.4 trilyon, o 10% ng karaniwang pang-araw-araw na settlement ng foreign exchange noong Abril 2025, ang nanatiling lubos na lantad sa panganib sa settlement. Ito ang panganib na maipadala ang isang salapi nang hindi natatanggap ang kapalit na salapi.
Iniugnay ng mga pagsubok ang mga tradisyonal na Real-Time Gross Settlement system sa mga platform na gumagamit ng distributed ledger technology. Sinubok din nila kung mababawasan ng pagtatapat ng magkakaltas na bayarin ng ilang kalahok ang halagang kailangang nakahanda sa mga bangko para sa settlement.
Inilarawan ng magkasanib na anunsyo ng mga sentral na bangko ng Monetary Authority of Singapore ang matagumpay na mga eksperimento sa mga test environment ng tatlong institusyon. Inilathala ang mga natuklasan sa tatlong dokumento: Executive Summary and Introduction, Technical Report, at Policy Report.
Naipag-ugnay ng mga sentral na bangko ang mga transaksyon nang hindi hinihinging gumamit ang lahat ng kalahok ng iisang ledger. Ipinakikita rin ng mga detalyadong natuklasan kung bakit higit pa sa pagpapalitan ng mga mensahe ang pag-uugnay ng mga sistema: binago ng pagkakaiba sa paraan ng pagreserba ng bawat platform sa pera ang mga responsibilidad ng operator na nag-uugnay sa mga ito.
Paano pinoprotektahan ng magkakaugnay na bayad ang palitan ng salapi
Lumilikha ang isang transaksyon sa foreign exchange ng dalawang obligasyon sa pagbabayad. Kailangang ihatid ng bangkong nagbebenta ng isang salapi ang bayad nito, habang kailangang ihatid naman ng mamimili ang napagkasunduang halaga sa ibang salapi. Ang settlement ang yugto kung kailan tinutupad ang mga obligasyong ito sa pamamagitan ng paglilipat ng pera.
Nangyayari ang Herstatt risk kapag nagbayad ang isang panig ngunit hindi naihatid ng kabilang panig ang salapi nito bago ito pumalya. Tinutugunan ng payment-versus-payment, na karaniwang pinaikli bilang PvP, ang panganib na ito sa pamamagitan ng pagkondisyon sa paglilipat ng isang salapi sa paglilipat ng isa pa.
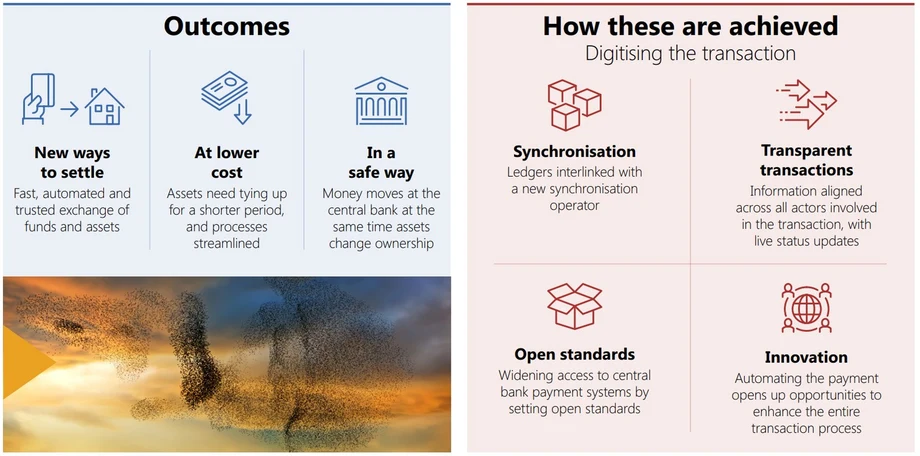
Gumamit ang Project Meridian FX APAC ng prototype ng Synchronisation Operator na binuo, isinama at sinubok ng Partior, isang tagapagbigay ng imprastraktura sa clearing at settlement na gumagamit ng distributed ledger technology. Itinugma ng operator ang mga tagubilin, siniguro ang kinakailangang pondo, sinuri kung handa na ang bawat bayad at pinag-ugnay ang pagkumpleto ng mga ito.
Inilalarawan ng proyekto ang nilalayong resulta bilang atomic settlement: sabay na nagaganap ang magkakaugnay na paglilipat, o walang nagaganap. Sa aktuwal na pagsubok, pinamahalaan ito ng prototype sa pamamagitan ng mga reserbasyon, tagubilin sa settlement at mga pamamaraan sa pagbangon sa magkakahiwalay na sistema.
Ipinaliwanag ni Kenneth Gay, Chief FinTech Officer ng Monetary Authority of Singapore, ang layunin ng koordinasyong ito:
Ipinakita ng Project Meridian FX APAC kung paano makatutulong ang synchronization upang maisagawa ang PvP settlement sa magkakaibang environment na ito, mabawasan ang panganib sa settlement at masuportahan ang mas malawak na interoperability.
Nangangahulugan ang interoperability na kayang magtulungan ng magkakaibang sistema. Sa kasong ito, layunin nitong pag-ugnayin ang mga umiiral at umuusbong na anyo ng wholesale settlement, ang imprastrakturang ginagamit ng mga bangko at iba pang institusyong pinansyal upang magbayaran ng mga obligasyon sa isa't isa.
Ambag ng tatlong test environment
Tinutukoy ng technical report ng proyekto ng Bank of England ang mga lumahok na environment bilang Synchronisation Lab nito, Project SAN ng Bank of Thailand at SGD Testnet ng Monetary Authority of Singapore sa isang configuration na hindi bahagi ng aktuwal na operasyon.
Ginaya ng Synchronisation Lab ang isang account-based na RTGS system. Isa-isang isinasagawa ng mga RTGS system ang settlement ng mga bayad habang pinoproseso ang mga ito. Sa eksperimento, pinahintulutan ng lab na direktang itabi ang pondo sa mga account ng mga kalahok. Nanatili ito roon ngunit hindi maaaring gastusin sa ibang bagay habang nakalaan.
Gumamit ang Project SAN ng Thailand ng ledger ng mga token na pinamamahalaan sa isang sentral na paraan, kasama ang interoperability layer na nagruta ng mga tagubilin at nagbalik ng impormasyon sa transaksyon. Siniguro nito ang pondo sa pamamagitan ng internal escrow arrangement, na naghawak dito nang may kondisyon nang hindi kinukuha ng Synchronisation Operator ang kustodiya.
Kumatawan ang SGD Testnet ng Singapore sa imprastrakturang may mga wallet na kontrolado ng mga kalahok at sumusuporta sa wholesale central bank digital currency. Ang central bank digital currency, o CBDC, ay digital na salaping inilalabas ng sentral na bangko; para sa mga institusyong pinansyal ang wholesale na bersyon nito, hindi para sa pang-araw-araw na pamimili.
Maaaring pag-ugnayin ng synchronization ang magkakaibang anyo ng wholesale money nang hindi hinihinging gumamit ng CBDC ang bawat sistema. Nasa kakayahan ng eksperimento na pagtrabahuhin ang magkakaibang disenyo habang pinananatili ang settlement sa salapi ng sentral na bangko.
Binago ng escrow arrangement ng Singapore ang papel ng operator
Nangailangan ang SGD Testnet ng ibang pamamaraan dahil hindi naglaan ang test configuration ng direktang pagtatabi ng pondo ng mga kalahok ng operator. Sa halip, gumamit ang prototype ng nakalaang wallet na pag-aari ng isang bangko at pinamahalaan sa ilalim ng pahintulot nito, kasama ang isang teknikal na escrow wallet.
Pinahintulutan ng mga digital signature ng mga kalahok ang paglilipat papasok at palabas ng escrow arrangement. Nagawa nitong gayahin ng prototype ang epekto ng pagreserba ng pondo, ngunit nagbigay rin ito sa operator ng mga responsibilidad sa paghawak o pagkontrol ng pera na higit pa sa simpleng koordinasyon.
Inaasahan ng mga sentral na bangko na karaniwang mag-uugnay lamang ng settlement ang isang operator nang hindi kinukuha ang kustodiya ng pondo ng mga kalahok. Mas limitado ang papel na ito kapag inilalaan ang pera sa sariling account ng kalahok kaysa ililipat ito sa escrow wallet na kontrolado ng operator.
Nagdulot ng mga usapin tungkol sa kustodiya, pangangalaga sa pondo, kredito, liquidity at insolvency ang arrangement ng Singapore sa pagsusuri ng patakaran. Halimbawa, mangangailangan ang isang aktuwal na serbisyo ng malinaw na mga tuntunin kung sino ang may kontrol sa pera at kung paano ito tatratuhin kapag naging insolvent ang operator o kalahok.
Tinukoy ng mga sentral na bangko ang mga arrangement na ito bilang mga pagpiling ginawa para sa eksperimento. Maaaring mabawasan ang mga tungkuling ginagampanan ng operator sa hinaharap sa pamamagitan ng mas mahusay na suporta sa awtorisadong pag-access at pagreserba ng pondo, na magpapaliit kapwa sa pagiging komplikado ng integrasyon at sa mga responsibilidad sa paghawak ng pera.
Apat na yugto at isang mahalagang punto ng commitment
Sinunod ng prototype ang apat na yugto: pagtanggap ng mga tagubilin sa settlement, pagtutugma sa magkabilang panig ng transaksyon, pagreserba ng pondo at paghiling ng settlement. Kabilang sa mga detalyeng tinukoy sa mga tagubilin ang salapi, halaga, katapat na partido at petsa ng settlement.
Sa unang yugtong maaari pang bawiin ang mga hakbang, maaaring kanselahin ng operator ang mga reserbasyon kapag nagkaroon ng problema. Kung may sapat na pera ang isang bangko ngunit wala naman ang kabila, maaaring palayain ang nakalaang pondo ng unang bangko at wakasan ang transaksyon bago magbayad.
Matapos lumampas ang proseso sa commitment point at magsimulang maglabas ng mga tagubilin sa settlement, ibang landas ang sinunod sa pagbangon. Nagpatuloy ang operator hanggang makumpleto ang proseso sa halip na palayain ang pondong maaaring kailanganin pa upang maitugma ang bayad na sinimulan na sa ibang lugar.
Dahil dito, nagdulot ng mga muling pagsubok ang pagkawala ng sistema matapos ang commitment. Kung palalayain ang natitirang reserbasyon sa yugtong iyon, maaaring maihatid ang isang salapi habang hindi nababayaran ang isa pa, ang mismong sitwasyong nilayong pigilan ng magkakaugnay na proseso.
Ibinubukod ng ulat ang teknikal na proseso ng commitment na ito sa legal na finality ng settlement. Ang finality ang puntong legal nang kumpleto ang isang bayad at hindi na ito mababawi sa ilalim ng mga naaangkop na tuntunin. Mangangailangan ang aktuwal na serbisyo ng napagkasunduang legal na resulta sa mga hurisdiksiyong magkakaugnay, bukod pa sa teknikal na proseso nito.
Maaaring mabawasan ng netting ang pondong kailangan para sa settlement
Ang ikalawang pangunahing gamit ay multilateral net settlement. Sa halip na ilipat nang magkakahiwalay ang buong halaga ng bawat bayad, pinagkakaltas ng netting ang mga papasok at palabas na obligasyon at ang natitirang balanse na lamang ang binabayaran.
Dahil dito, maaaring mangailangan ng mas kaunting nakahandang pera ang isang bangkong kapwa may papasok at palabas na bayad kaysa kung pondohan nito nang paisa-isa ang bawat palabas na bayad. Ito ang pakinabang sa liquidity: mas kaunting salapi ang nakatali para lamang makumpleto ang settlement.
Inilagay ng prototype sa isang pila ang mga kwalipikadong transaksyon at pinangkat ang mga ito sa mga siklo ng settlement. Pagkatapos, kinalkula nito ang mga net position at sinikap na magpareserba ng pondo sa tatlong sistema para sa iisang hanay ng mga transaksyon.
Nangangailangan ng pag-uusap sa pagitan ng mga sistema ang prosesong ito. Kung hindi kayang pondohan ng isang kalahok ang iminungkahing batch, ginamit ng operator ang impormasyon ng error upang alisin ang isang kwalipikadong transaksyon at sinubukan muli. Nagpatuloy ang proseso hanggang sa tanggapin ng tatlong sistema ang iisang batch.
Ipinakita ng eksperimento ang potensyal na makatipid sa liquidity ngunit walang inilathalang tiyak na porsiyento ng pagbawas sa magkasanib na anunsyo. Pinalawak din ng pagkalkula ng mga net position ang mga responsibilidad ng operator at inilapit ang trabaho nito sa clearing, ang proseso ng pagtukoy sa mga obligasyon sa bayad bago ang settlement.
Inilantad ng mga pagsubok sa pagkabigo ang mga praktikal na pangangailangan
Sinubok sa trial ang kakulangan sa pondo, mga di-wastong account identifier, mga batch na may maraming error at mga pagkawala ng imprastraktura. Sinuri sa mga sitwasyong ito kung paano tutugon ang operator kapag hindi maipagpatuloy nang normal ang isang magkakaugnay na transaksyon.
Kapag may di-wastong account o kulang na pondo sa yugtong maaari pang bawiin ang mga hakbang, kinansela ang transaksyon at pinalaya ang kaugnay na mga reserbasyon. Sa batch na may ilang problema, ibinukod ng prototype ang mga pumalyang transaksyon at ipinagpatuloy ang pagproseso sa mga natitirang kwalipikadong transaksyon.
Nangailangan ang pagkawala ng sistema matapos ang commitment ng paulit-ulit na pagtatangkang kumpletuhin ang settlement, na unti-unting pinahahaba ang pagitan ng mga pagsubok at nagtakda ng hangganan para sa pakikialam ng operator. Mahalaga sa pagtugon na iyon ang maaasahang impormasyon tungkol sa katayuan ng transaksyon.
Tinutukoy rin ng mga natuklasan ang idempotency bilang isa pang pangangailangan. Sa madaling salita, isang beses lamang dapat maproseso ang isang tagubiling naipadala nang mahigit isang beses. Kung walang ganitong proteksiyon, maaaring magdulot ng dobleng bayad ang muling pagsubok matapos mawala ang tugon.
Tinukoy din ng mga sentral na bangko bilang mga pangangailangan para sa katatagan ang maaasahang paghahatid ng mga kaganapan at impormasyong nasusuri ng operator tungkol sa katayuan ng transaksyon. Hindi sinaklaw ng mga pagsubok ang mga oras ng operasyon na hindi nagkakapatong o ang pag-expire ng mga reserbasyon sa pondo. Pareho pa ring praktikal na hamon ang mga ito sa pag-uugnay ng mga bayad sa magkakaibang time zone.
Sino ang mangangasiwa sa isang aktuwal na serbisyo?
Pangkat-pangkat sa policy report ng proyekto ng Bank of England ang mga pangunahing usapin sa panganib sa operasyon, integridad at finality ng settlement, pamamahala at pananagutan, at mga legal, datos at pandaigdigang dependency.
Maaaring maantala ng isang serbisyo sa koordinasyon ang mga bayad kahit gumagana pa ang mga pinagbabatayang sistema ng sentral na bangko. Mahalaga samakatuwid sa katatagan ng buong hanay ng settlement ang cybersecurity, kapasidad, mga kaayusan sa pagbangon at mga koneksyon nito.
Kailangang tukuyin sa mga tuntunin at kontrata kung sino ang may awtoridad na mag-apruba, magpahinto, magkansela o muling sumubok ng mga transaksyon. Kailangan ding tukuyin ng mga ito ang pananagutan at ipaliwanag kung paano haharapin ang mga paulit-ulit na pagkabigo. Mas malaki ang mga responsibilidad na ito kapag kinokontrol ng operator ang pera o kinakalkula nito ang mga netong obligasyon.
Ginamit sa ulat bilang batayan ang mga umiiral na kaayusan. Ipinakikita ng balangkas ng Batch Administrator ng Reserve Bank of Australia kung paano makapagsusumite ng mga obligasyon sa settlement ang isang panlabas na organisasyon alinsunod sa mga kinakailangan sa pag-access at operasyon. Nagbibigay naman ng halimbawa ang kooperatibong pangangasiwa ng Swift kung paano pinagsasaluhan ng mga sentral na bangko ang pangangasiwa sa isang pandaigdigang serbisyo.
Nagsisilbing batayan ang CLS para sa PvP settlement na kinikilala ng batas, bagaman sa iisang ledger isinasagawa ang settlement ng mga obligasyon nito sa salapi. Pinag-uugnay ng pamamaraan ng Meridian ang mga bayad sa magkakahiwalay na lokal na sistema. Isinasaalang-alang din ng ulat ang Principles 2 at 8 ng Principles for Financial Market Infrastructures, na sumasaklaw sa pamamahala at finality ng settlement, kasama ang Global Layer One Market Infrastructure Toolkit.
Kabilang sa susunod na gawain sa patakaran ang lokal na pag-access, pandaigdigang pamamahala, mga oras ng operasyon, katiyakang legal at pagpapalitan ng datos. Nag-ambag ng mga pananaw ang Reserve Bank of Australia at Bangko Sentral ng Pilipinas bilang mga sentral na bangkong tagamasid.
Mula sa unang pakikipagtulungan hanggang sa planong interface sa 2028
Nakabatay ang Project Meridian FX APAC sa Project Meridian FX na pinangunahan ng BIS Innovation Hub London kasama ang Bank of England, Bank of France, Deutsche Bundesbank, Bank of Italy at European Central Bank. Pinalawak ng eksperimento sa APAC ang pamamaraan upang saklawin ang mas malawak na hanay ng mga salapi, teknolohiya, imprastraktura at time zone.
Saklaw ng takdang-panahon ng proyekto ang paglulunsad ng pakikipagtulungan, paglalathala ng mga resulta at isang nakaplanong hakbang sa imprastraktura ng Britain:
- Nobyembre 2025: Unang inanunsyo ng mga sentral na bangko ng UK, Singapore at Thailand ang kanilang pakikipagtulungan.
- Nobyembre 13, 2026: Inilathala ng mga sentral na bangko ang mga natuklasan sa natapos na pagsubok at ang tatlong ulat nito.
- 2028: Planong ilunsad ng Bank of England ang isang aktuwal na interface ng synchronization na sumusuporta sa mga tokenized asset at magkakaibang anyo ng wholesale money.
Walang ibinigay na petsa ng paglulunsad ang mga sentral na bangko para sa magkasanib na aktuwal na serbisyo ng Meridian FX APAC. Maaaring kabilang sa susunod na pag-aaral ang mas maraming hurisdiksiyon, institusyong pinansyal, salapi at sitwasyon ng transaksyon, kasabay ng gawain sa mga teknikal, legal at operasyonal na kaayusan at sa pamamahala.
Inilarawan ni Tom Mutton, Executive Director of Payments, Innovation and Fintech ng Bank of England, kung paano nauugnay ang eksperimento sa gawaing ito:
Nagbibigay ang Project Meridian FX APAC ng praktikal na ebidensiya kung paano makatutulong ang synchronized settlement na mabawasan ang panganib at mapahusay ang kahusayan sa mga transaksyon sa cross-border FX. Nagbibigay ang mga resulta ng matibay na saligan para sa karagdagang pakikipagtulungan habang sinasaliksik namin kung paano maisusulong ang pamamaraang ito tungo sa aktuwal na paggamit.
Para sa mga bangko, kabilang sa mga potensyal na pakinabang ang mas ligtas na palitan ng salapi at mas kaunting perang nakatali sa settlement. Upang makamit ang mga pakinabang na ito sa mga aktuwal na merkado, kakailanganin kapwa ang maaasahang teknolohiya sa koordinasyon at malinaw na mga kasunduan tungkol sa kung sino ang kumokontrol sa pondo, humahawak sa mga pagkabigo at nagtatakda kung kailan nagiging pinal sa batas ang bawat bayad.
Mahahalagang Punto
- Natapos ng UK, Singapore at Thailand ang mga pagsubok sa synchronized FX settlement at inilathala ang mga natuklasan noong Nobyembre 13, 2026.
- Iniugnay ng eksperimento ang mga tradisyonal at tokenized na sistema ng pagsubok ng mga sentral na bangko sa pamamagitan ng prototype ng Partior.
- Mahigit US$1.4 trilyon, o 10% ng karaniwang pang-araw-araw na settlement ng FX noong Abril 2025, ang nanatiling lubos na lantad sa panganib sa settlement, ayon sa survey ng BIS na binanggit ng mga sentral na bangko.
- Iniugnay ng payment-versus-payment ang paghahatid ng mga salapi, samantalang nag-alok ang multilateral netting ng potensyal na pagtitipid sa liquidity.
- Nangailangan ng escrow ang test arrangement ng Singapore, kaya lumawak ang mga responsibilidad ng operator lampas sa koordinasyon.
- Kailangan pa ng karagdagang gawain sa legal na finality, pangangasiwa, mga oras ng operasyon at mga kaayusan sa pagbangon bago magkaroon ng aktuwal na pandaigdigang serbisyo.
- Planong maglunsad ng aktuwal na interface ng synchronization ang Bank of England sa 2028; walang inanunsyong petsa ng paglulunsad para sa magkasanib na Meridian FX APAC.