Madaling hulugan, kasabay ng lumalalang kakulangan sa pera ng mga sambahayan
Isang sarbey sa 1,406 katao sa 17 hilagang lalawigan ng Thailand ang naglantad sa pinansiyal na presyur sa likod ng hakbang ng Bank of Thailand na regulahin ang pagpapautang sa Buy Now, Pay Later: halos 40% ng mga sambahayan sa Hilaga ang may kita na mas mababa sa kanilang gastusin, kumpara sa humigit-kumulang 32% sa buong bansa.
Mga Nilalaman
- Madaling hulugan, kasabay ng lumalalang kakulangan sa pera ng mga sambahayan
- Ano ang mababago sa mga iminungkahing tuntunin
- Mahigit walong ulit ang itinaas ng mga account sa loob ng tatlong taon
- Maagang nagkakautang ang mga batang nangungutang
- Bakit higit na nahihirapan ang mga pamilya sa Hilaga
- Kapos ang ipon ng mga magsasaka at maliliit na negosyo
- Hindi inaalis ng regular na sahod ang bigat ng utang
- May papel ang mga paaralan, employer at plataporma ng pamimili
- Dapat sabayan ng tulong sa utang ang mga bagong tuntunin
- Mahahalagang Punto
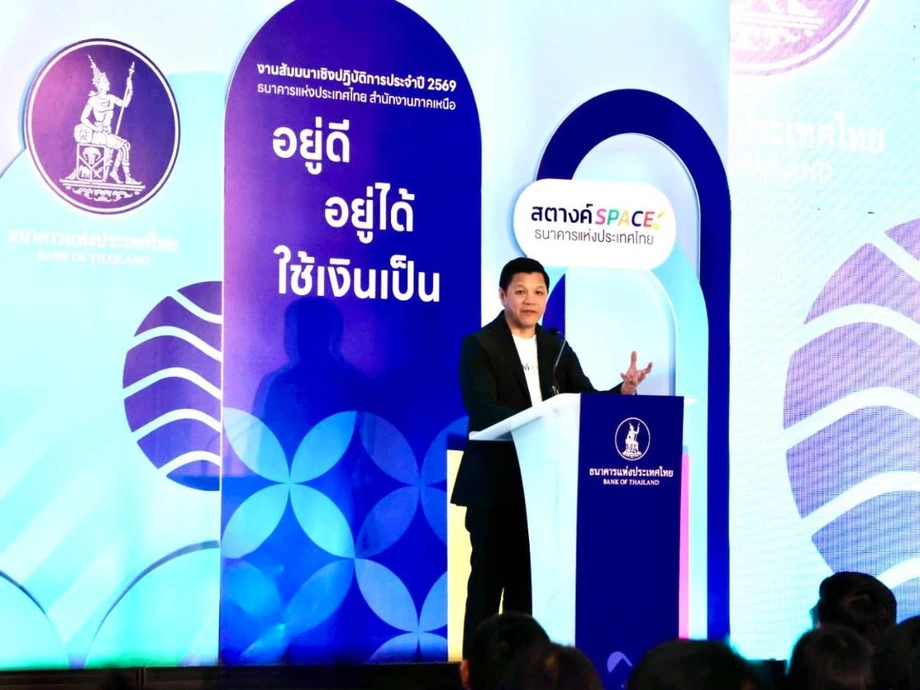
Inilahad ang mga natuklasan sa hilagang tanggapan ng sentral na bangko sa Chiang Mai, sa isang seminar tungkol sa pinansiyal na kagalingan noong Nobyembre 16, 2026. Ipinakikita ng mga ito ang isang rehiyon kung saan mas mabilis bumaba ang kita ng mga sambahayan kaysa sa pambansang karaniwan, mabibigat ang responsibilidad ng mga nagtatrabaho sa mga umaasa sa kanila, at kakaunti ang perang naitatabi ng maraming pamilya para sa mga emerhensiya.
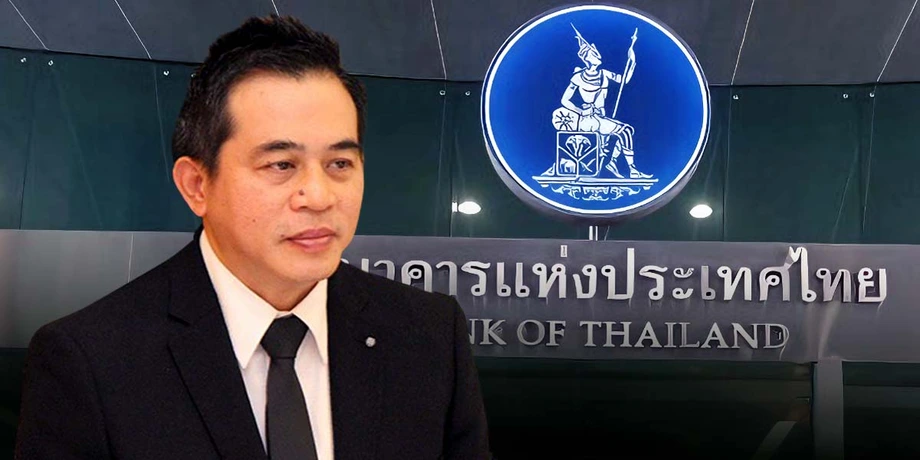
Iniugnay ni Gobernador Vitai Ratanakorn ang mga presyur na ito sa hindi pantay na ekonomiya, kung saan higit na nakikinabang ang ilang grupo sa paglago kaysa sa iba. Isinusulong ng sentral na bangko ang mas mahigpit na pagbabantay sa pautang na hinuhulugan, kasabay ng edukasyong pinansiyal, tulong sa utang at suporta para sa maliliit na negosyo.
Iminumungkahi ng isang balangkas ng regulasyon na limitahan ang mga serbisyo ng Buy Now, Pay Later sa mga user na 20 taong gulang pataas, magtakda ng pinakamataas na limitasyon ng kredito na 20,000 baht bawat tao at magtakda ng hangganan na 15% sa epektibong taunang gastos sa pangungutang. Kailangang mabayaran ang bawat bili sa loob ng anim na buwan.
Panukalang-balangkas pa lamang ito. Iba-iba ang iskedyul na binanggit sa mga pampublikong pahayag, kabilang ang konsultasyon mula Oktubre 16 hanggang Nobyembre 15 at anunsiyong inaasahang ilalabas sa loob ng isa hanggang dalawang buwan. Wala pang kumpirmadong petsa ng pagsisimula. Para sa mga nangungutang, agarang suliranin ang pagsasama ng madaling pagkuha ng kredito at mga badyet ng sambahayan na lampas na sa kanilang kakayahan.
Ang Buy Now, Pay Later, na madalas paikliing BNPL, ay nagbibigay-daan sa isang tao na matanggap agad ang binili at bayaran ito sa susunod o nang hulugan. Maaaring mukhang kayang bayaran ang bawat hulog kung titingnan nang mag-isa. Pero kapag sabay-sabay ang ilang hulugang bili, maaaring lumiit nang husto ang perang matitira para sa pagkain, upa at mga dati nang utang.
Ano ang mababago sa mga iminungkahing tuntunin
Inilarawan ni Lalida Pervatavis, pangalawang tagapagsalita ng pamahalaan, ang panukalang-balangkas bilang magkasamang inisyatiba ng Ministry of Finance, sa ilalim ni Finance Minister Ekniti Nitithanprapas, at ng Bank of Thailand. Higit pa sa inaanunsiyong interes ang saklaw ng mga iminungkahing proteksiyon.
- Dapat ay hindi bababa sa 20 taong gulang ang mga nangungutang.
- 20,000 baht bawat tao ang pinakamataas na limitasyon ng kredito.
- Lilimitahan sa epektibong taunang singil na 15% ang kabuuang gastos sa pangungutang.
- Hindi lalampas sa anim na buwan ang panahon ng pagbabayad para sa bawat bili.
- Susuriin ng mga nagpapautang kung kaya ng nangungutang na magbayad at ilalahad ang interes, mga bayarin at iskedyul ng hulog.
- Ihihiwalay ng mga tagapagbigay ng serbisyo ang desisyong bumili ng produkto sa aplikasyon para sa kredito at susunod sila sa patas na mga gawi sa paniningil ng utang.
Isasama sa iminungkahing pagkalkula ng gastos ang mga bayarin at pagtaas ng presyo kapag pinili ng customer ang hulugan. Mahalaga ito dahil maaaring mas mahal ang isang bili dahil sa mas mataas na presyong hulugan, kahit mababa ang mukhang inaanunsiyong singil sa interes. Ipinakikita ng epektibong taunang halaga ang gastos sa pangungutang sa loob ng isang taon, batay sa paraan ng pagbabayad.
Ipinaliwanag ni Lalida ang paninindigan ng pamahalaan tungkol sa maginhawang digital na kredito:
"Nais ng pamahalaan na magkaroon ang mga tao ng madaling ma-access at patas na serbisyong pinansiyal, pero dapat nilang maunawaan ang mga gastos at obligasyon sa utang bago piliing magbayad nang hulugan," sabi ni Gng. Lalida.
Sa paghihiwalay ng pamimili at pag-apruba ng kredito, magkakaroon ng hiwalay na desisyon tungkol sa pangungutang sa halip na maisama na lamang ang pautang sa proseso ng pag-checkout. Kakailanganin ng mga pagsusuri sa pagbabayad na timbangin ng mga nagpapautang kung matutupad ng mga customer ang kanilang obligasyon, bukod pa sa pagiging kaakit-akit ng mismong bibilhin.
Mahigit walong ulit ang itinaas ng mga account sa loob ng tatlong taon
Ipinakikita ng datos ng Bank of Thailand para sa walong pangunahing operator ng BNPL na tumaas ang mga account mula 600,000 noong 2021 tungo sa 4.91 milyon sa pagtatapos ng 2024. Dagdag ito na 4.31 milyon, o humigit-kumulang 8.2 ulit ng panimulang bilang. Tumaas nang karaniwang 38% kada taon ang halaga ng mga transaksiyon.
Dahil sa paglago, naging bahagi na ng pangkaraniwang pamimili ang pangungutang nang hulugan. Nagbanggit si Vitai ng mga halimbawang bubble tea na nagkakahalaga ng 106 baht at pagkaing kanin na may manok na nagkakahalaga ng 50 baht, na binayaran sa loob ng apat na buwan. Ayon sa kanya, umabot sa 16% hanggang 18% ang ilang interes sa BNPL.
Ipinakikita ng mga bilang at anunsiyo ang mabilis na paglago, na sinundan ng pagtulak para sa mas tiyak na mga proteksiyon:
- 2021: Nagtala ang walong pangunahing operator ng humigit-kumulang 600,000 BNPL account.
- Pagtatapos ng 2024: Umabot sa 4.91 milyon ang kabuuang account ng mga ito.
- Oktubre 16 hanggang Nobyembre 15: Inilarawan ng mga awtoridad ang panahong ito bilang konsultasyon ng publiko sa mga panukalang tuntunin, ngunit hindi tinukoy sa anunsiyo ang taon.
- Nobyembre 16, 2026: Inilahad sa seminar sa Chiang Mai ang mga natuklasan tungkol sa pinansiyal na kagalingan sa Hilaga at tinalakay ang mas mahigpit na pagbabantay sa BNPL.
Sinabi ng sentral na bangko na nakatuon ang mga nilalayong hakbang sa mga kumpanyang nagbibigay ng kredito sa pamamagitan ng mga serbisyong pamimili. Gumagana ang mga kasalukuyang negosyo sa ilalim ng magkakaibang legal na kaayusan: maaaring magpautang ng hanggang 20,000 baht ang mga lisensiyadong digital lender, na may interes na hanggang 25%, habang pinahihintulutan ng isa pang modelo ng pagpapautang ang mas malalaking pautang na may interes na hanggang 15%. Magpapasok ang panukalang-balangkas ng mga proteksiyong partikular na nakatuon sa pangungutang sa BNPL.
Maagang nagkakautang ang mga batang nangungutang
Sinabi ni Vitai na may humigit-kumulang 25 milyong taong may utang sa Thailand. Sa mga edad 20 hanggang 35, binanggit niya na 52.7% ang may utang at 27% ng utang ng pangkat ng edad na ito ay inuri bilang hindi nababayaran. Ayon sa ulat ng seminar, may utang ang humigit-kumulang kalahati ng mga young adult at masamang utang naman ang taglay ng isa sa bawat limang kabataang may utang.
Magkaibang sukatan ng suliraning pinansiyal ang inilalarawan ng mga bilang: ang bahagdan ng perang itinuturing na masamang utang at ang bahagdan ng mga nangungutang na apektado. Ang nonperforming loan, o NPL, ay kredito na lubhang nahuli na ang pagbabayad.
Nababahala ang sentral na bangko na maaaring magsimula ang problema sa pangungutang bago pa magkaroon ng matatag na kita o ipon ang isang young adult. Maaaring magsabay-sabay ang mga hulog para sa ilang bili at ang mga gastusin sa pamasahe, tirahan at edukasyon. Kapag nahuli na ang mga bayad, kailangang ipambayad ng kita sa susunod na buwan kapwa sa kasalukuyang gastusin at mga overdue na obligasyon.
Inilarawan ni Lalida ang pagdami ng mga bayarin nang ipaliwanag niya ang mga iminungkahing pananggalang:
Kahit medyo maliit ang bawat hulog, maaaring maging pasaning pinansiyal na lampas sa kakayahan ng tao ang sabay-sabay na pagbili ng ilang produkto. Layunin ng hakbang na ito sa regulasyon na itaguyod ang pagiging malinaw at maiwasan ang mga pangmatagalang problema sa utang ng sambahayan.
Para kay Vitai, dapat manatiling magagamit ang mga serbisyo ng BNPL, basta may angkop na proteksiyon. Kabilang sa mga hakbang na pinag-iisipan ang paghihigpit sa mga produktong maaaring bilhin, bukod pa sa mga rekisito sa edad at pagsusuri sa kakayahang magbayad.
Bakit higit na nahihirapan ang mga pamilya sa Hilaga
Bumaba nang 5.5% ang kita ng mga sambahayan sa Hilaga, kumpara sa 2.5% na pagbaba sa buong bansa, ayon sa mga bilang na inilahad kasama ng mga natuklasan sa rehiyon. Mas malalim nang 3 porsiyentong puntos ang pagbaba sa Hilaga. Kulang ang kita ng humigit-kumulang 40% ng mga sambahayan sa rehiyon, mga 8 porsiyentong puntos na mas mataas sa pambansang bilang na 32%.
Nasa Hilaga rin ang pinakamataas na dependency ratio sa bansa, na 67%. Inihahambing ng ratio na ito ang bilang ng mga bata at nakatatanda sa populasyong nasa edad ng pagtatrabaho. Ibig sabihin ng mas mataas na ratio, mas maliit na populasyong nagtatrabaho ang kailangang umalalay sa mas maraming umaasa sa kanila, kaya mas mabigat ang presyur sa kita ng pamilya.
Inilahad ni Nat Lumpikanon, direktor ng hilagang tanggapan ng Bank of Thailand, ang sarbey sa 1,406 katao. Natuklasan nito ang magkakaibang kahinaan sa iba’t ibang hanapbuhay: hindi regular na kita ng mga magsasaka, kulang na ipon para sa emerhensiya ng mga may-ari ng negosyo, utang sa pagkonsumo ng mga empleyado sa pribadong sektor at mabigat na pangungutang ng mga kawani ng pamahalaan.
72.1 ang karaniwang iskor sa mga kasanayang pinansiyal. Kasama ng mga bilang sa kita at ipon, nakatutulong ang iskor na ito na ipaliwanag kung bakit pinagsasabay ng sentral na bangko ang edukasyon at mga pagbabago sa nakagawiang pamamahala ng pera. Magkaibang bahagi ng iisang suliranin ng sambahayan ang kaalaman sa pagbabadyet at pagkakaroon ng sapat na kitang pantustos sa mga pangunahing pangangailangan.
Ayon sa ulat ng seminar, inilarawan ni Vitai ang mas malawak na ekonomiya bilang lumalago nang 2.4%, ngunit idiniin niyang hindi pantay ang mga benepisyo. Ito ang padron na madalas tawaging ekonomiyang K-shaped: umaangat ang ilang sambahayan at negosyo habang napag-iiwanan ang iba.
Kapos ang ipon ng mga magsasaka at maliliit na negosyo
Sa mga magsasakang sinarbey sa Hilaga, 44% ang walang sapat na perang pantustos sa gastusin. 643 baht lamang kada buwan ang karaniwang natitirang pera para maiipon, at may ipong sapat para sa wala pang anim na buwang gastusin ang 73% sa kanila.
Madalas dumarating ang kita ng mga magsasaka tuwing anihan, samantalang tuloy-tuloy ang mga bayarin sa buong taon. Iminungkahi ng hilagang tanggapan na paghiwalayin ang mga account ayon sa siklo ng kita, upang maipamahagi ng mga pamilya ang perang natanggap sa isang takdang panahon sa mga buwang lilipas bago ang susunod na bayad.
Kapos din ang proteksiyon ng mga may-ari ng maliliit na negosyo laban sa mga aberya. Kulang ang pera ng 39% sa kanila para sa mga gastusin, at walang sapat na reserbang pang-emerhensiya ang 74%. Kabilang sa mga iminungkahing hakbang ang mga paalala na repasuhin ang pananalapi ng negosyo at magtabi ng perang para talaga sa mga di-inaasahang gastos.
Umaabot din ang presyur sa pagkuha ng pautang. Sinabi ni Vitai na lumiit ang pagpapautang sa maliliit at katamtamang laki ng mga negosyo sa loob ng 15 magkakasunod na quarter. Binanggit din niya ang 80 bilyong baht na suportang pautang para sa mga SME na hindi umaasa sa pondo ng badyet ng pamahalaan. Hindi ibinigay sa ulat ang mga tuntunin sa pagiging kwalipikado o detalyadong kundisyon ng programa.
9.7% ang iniulat na bahagdan ng masamang utang ng mga SME. Para sa negosyong nahihirapang makakuha ng kredito, maaaring mabilis na humantong sa problema sa pagbabayad ng sahod, mga supplier o dati nang pautang ang buwang mahina ang benta. Makakatulong sa may-ari ang mga nakagawiang gawi sa pananalapi para mapamahalaan ang perang magagamit, samantalang tinutugunan naman ng mga hakbang sa kredito ng sentral na bangko ang pagkuha ng pondo.
Hindi inaalis ng regular na sahod ang bigat ng utang
Hinarap din ng mga empleyado sa pribadong sektor na kasama sa sarbey sa Hilaga ang masisikip na badyet: iniulat ng 33% na kulang ang kanilang pera, mabigat ang pasanin sa utang para sa 71% at nag-aalala ang 87% kung magkakaroon sila ng sapat na pera sa hinaharap.
Iminungkahi ng hilagang tanggapan ang awtomatikong pag-iimpok sa oras ng pagdating ng sahod. Kapag naglilipat ng takdang halaga sa ipon tuwing araw ng sahod, nagiging regular itong bahagi ng buwanang badyet sa halip na umasa sa perang matitira matapos gumastos.
Mas matatag ang kita ng mga kawani ng pamahalaan at mga negosyong pag-aari ng estado, ngunit malaki rin ang pagkakalantad nila sa utang. May utang ang 64%, habang mabigat ang pasanin sa utang para sa 61%. Kabilang sa iminungkahing tugon ang pagpapakita ng mga obligasyon sa utang sa mga payslip upang makita ng mga manggagawa kung gaano kalaking bahagi ng kita ang nakalaan na sa pagbabayad.
Iba namang uri ng pag-asa sa iba ang nararanasan ng mga nakatatanda. Ayon sa pambansang bilang na binanggit ng sentral na bangko, halos 500,000 baht bawat tao ang karaniwang utang ng mga edad 60 pataas. Sa sarbey sa Hilaga, umaasa sa perang ipinadadala ng mga anak o apo ang 60% ng mga nakatatandang sumagot, at may ipong sapat para sa wala pang tatlong buwan ang 55%.
Iminungkahi ng hilagang tanggapan ang pagsasaayos ng mga lump sum upang makapagbigay ang mga ito ng buwanang kita. Makakatulong sa mga retirado ang mahuhulaang bayad sa pagbabadyet para sa regular na gastusin. Natuklasan din ng sarbey na mas nasisiyahan sa kanilang pananalapi ang mga nakatatandang sumagot kaysa sa ibang grupo, sa kabila ng limitadong kita at pag-asa sa tulong ng pamilya.
May papel ang mga paaralan, employer at plataporma ng pamimili
Humigit-kumulang 200 katao mula sa mga negosyo, institusyong pang-edukasyon, ahensiya ng pamahalaan, institusyong pinansiyal at publiko ang dumalo sa seminar sa Chiang Mai. Binuksan ng sentral na bangko ang Satang SPACE sa hilagang tanggapan nito bilang lugar para matuto tungkol sa ekonomiya at personal na pananalapi, kasabay ng mga libreng kasangkapan sa pagpaplano na makukuha sa Satang Story.
Inilarawan ni Wachira Samkongam, guro sa Satriwithaya School, ang silid-aralang pinansiyal na binuo niya matapos makita ang paghihirap ng mga taong malapit sa kanya noong COVID-19. Natututo ang mga estudyante na itala ang kita at gastusin, paghiwalayin ang mga pangangailangan at kagustuhan, kalkulahin ang mga buwis at planuhin ang gastos sa edukasyon. Nakikilahok ang mga magulang sa pagpaplano ng gastusin sa unibersidad, at layon ng pagsasanay para sa mga guro sa Hilaga na palawakin ang paraang ito.
Sa Mae Fah Luang University, inilarawan ni bise presidente Romyen Kosaikanont ang edukasyong pinansiyal para sa mga estudyante at kawani, kabilang ang mga namamahala ng utang at naghahanda para sa pagreretiro. Kabilang sa pamamaraan ng unibersidad ang web application para masuri ang kahandaan sa pananalapi, tulong mula sa mga pangkat ng human resources at mga aktibidad na dinisenyo kasama ng mga estudyante.
Inilarawan ni Watanyu Tantranon, ehekutibo ng Choice Mini Store, ang pakikipagtulungan ng employer sa sentral na bangko, mga institusyong pinansiyal, Debt Clinic by SAM at mga platapormang pinansiyal. Pinagsasama ng gawaing ito ang edukasyon sa personal na pananalapi at tulong para sa mga empleyadong naghahanap ng angkop na solusyon sa utang.
Inilalarawan din ng mga plataporma ng pamimili ang kanilang kasalukuyang mga pagsusuri. Sinabi ni Varitha Kiatpinyochai, punong ehekutibo ng Lazada Thailand, na gumagamit ang LazPayLater ng artificial intelligence, gawi sa paggastos at kasaysayan ng pagbabayad para suriin ang mga limitasyon ng kredito. Kinikilala niyang nakatutulong ang hulugan sa pagdami ng mga order at paggastos, lalo na sa mamahaling produkto at kasangkapan sa bahay, ngunit kailangan ding maingat na pamahalaan ang mga panganib sa utang ng sambahayan.
Dapat sabayan ng tulong sa utang ang mga bagong tuntunin
Sa unang ulat nito tungkol sa mga alalahanin, tinaya ng sentral na bangko na katumbas ng 86% ng gross domestic product ang utang ng sambahayan; sa ulat naman ng seminar sa Chiang Mai, 80% ang ibinigay na bilang. Sinusukat ng GDP ang halaga ng mga produkto at serbisyong nalilikha sa isang ekonomiya, kaya inihahambing ng ratio ang pangungutang ng sambahayan sa laki ng taunang produksiyong pang-ekonomiya. Inilarawan na nonperforming ang halos 10% ng utang ng sambahayan.
Inilahad ni Vitai ang apat na larangan ng gawain: utang ng sambahayan, pagkuha ng kredito ng mga SME, patas na serbisyong pinansiyal at mga ilegal na daloy ng pera. Magbibigay ng pag-iwas sa pamamagitan ng mga paaralan at iba pang institusyon ang edukasyong pinansiyal, habang tutulong naman sa mga taong nahihirapan na ang network ng mga tagapayo sa utang.
Gumagamit ang mga panukala sa Hilaga ng tinatawag ng sentral na bangko na mga panghihikayat sa pag-uugali, mga praktikal na pagbabago para mas madaling maisagawa ang isang hakbang sa pananalapi. Ginagawang paulit-ulit na gawi na angkop sa padron ng kita ng isang tao ang awtomatikong pag-iimpok, paghihiwalay ng mga account at malinaw na pagpapakita ng kaltas para sa utang.
Tutugunan ng mga tuntunin sa BNPL ang punto kung kailan nagsisimula ang bagong pangungutang. Tinutugunan naman ng tulong sa utang ang mga dati nang obligasyon, habang nakaaapekto ang suporta sa negosyo at kita ng sambahayan sa halagang makatotohanang kayang bayaran ng mga tao. Kailangang magtulungan ang mga pagsisikap na ito para sa mga pamilyang nasa Hilaga na kulang ang pera kada buwan.
Mahahalagang Punto
- Kulang ang kita kumpara sa gastusin ng humigit-kumulang 40% ng mga sambahayan sa Hilaga, kumpara sa mga 32% sa buong bansa.
- Natuklasan ng sarbey sa 1,406 katao sa 17 hilagang lalawigan na limitado ang ipon para sa emerhensiya sa iba’t ibang pangkat ng hanapbuhay.
- Iminumungkahi ng panukalang tuntunin sa BNPL ang pinakamababang edad na 20, limitasyon sa kredito na 20,000 baht, hangganang 15% sa epektibong taunang gastos at pagbabayad sa loob ng anim na buwan.
- Tumaas ang mga BNPL account sa walong pangunahing operator mula 600,000 noong 2021 tungo sa 4.91 milyon sa pagtatapos ng 2024.
- Pinagsasabay ng sentral na bangko ang pagbabantay sa pagpapautang, tulong sa utang, edukasyong pinansiyal na nakatuon sa pangangailangan at praktikal na mga gawi sa pag-iimpok.
- Wala pang kumpirmadong petsa ng pagsisimula ang iminungkahing balangkas para sa BNPL.