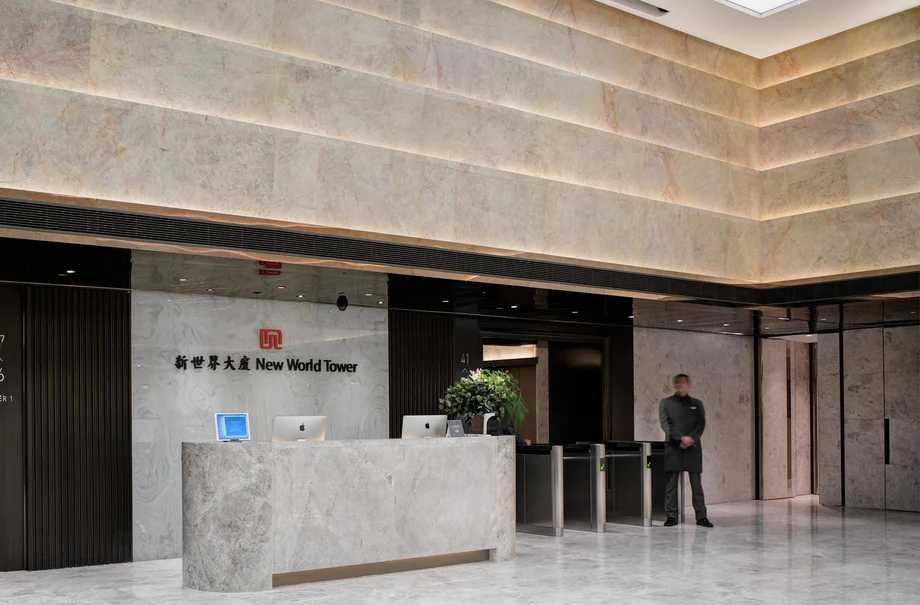
Planong pangangalap ng pondo na doble ng halaga ng kumpanya sa merkado
Sinuspinde ng New World Development ang kalakalan sa mga share nito at ilang bond na ginagarantiyahan nito alas-9 ng umaga noong Biyernes, Nobyembre 13, 2026, habang hinihintay ang anunsyo tungkol sa impormasyong hindi pa isinasapubliko. Huling naipagpalit ang mga share ng developer na nakabase sa Hong Kong sa HK$4.87, habang iniulat na naghahanda ito ng posibleng rights issue na aabot sa HK$25 bilyon, kumpara sa kabuuang utang na HK$143.3 bilyon sa katapusan ng Hunyo.
Mga Nilalaman
- Planong pangangalap ng pondo na doble ng halaga ng kumpanya sa merkado
- Bakit mahalaga ang HK$25 bilyon
- Magkano ang maaaring ipabayad sa mga kasalukuyang shareholder
- Maaaring ayusin ng mga bangko ang pagbebenta nang hindi ginagarantiyahan ang malilikom na pondo
- Suporta at kontrol ng pamilyang Cheng
- Nagdaragdag ng isa pang kuwenta sa pagmamay-ari ang opsyon sa mga share ng paliparan
- Ipinakikita ng mga pagkalugi kung bakit kailangang-kailangan na ang pangangalap ng pera
- Isa pang mapagkukunan ng pondo ang pagbebenta ng mga asset
- Paano lumala ang pinansyal na presyon
- Mahahalagang Punto
Tinatayang doble ng halaga ng kumpanya sa merkado na humigit-kumulang HK$12.2 bilyon ang iminungkahing pangangalap ng pondo. Ayon sa mga taong pamilyar sa mga talakayan, nagtalaga na ng mga bangko upang ihanda ang transaksyon at planong mag-ambag ng bagong kapital ang pamilyang Cheng na kumokontrol sa kumpanya.
Walang ibinigay na detalye sa abiso ng suspensyon tungkol sa impormasyong hindi pa isinasapubliko. Nagpapatuloy pa ang mga talakayan hinggil sa pangangalap ng pondo, maaaring hindi matuloy ang plano, at wala pang inanunsyong presyo ng subscription, pinal na halaga, takdang petsa ng bayad ng mga shareholder o petsa ng pagpapatuloy ng kalakalan. Tumangging magkomento ang New World sa mga ulat tungkol sa pangangalap ng pondo.
Sa rights issue, binibigyan ang mga kasalukuyang shareholder ng pagkakataong bumili ng bagong inilalabas na mga share, karaniwan ay ayon sa proporsyon ng dami ng pag-aari nila. Para sa mga investor ng New World, ang agarang usapin ay kung magkano pang pera ang maaaring kailanganin nilang ilaan upang mapanatili ang porsiyento ng pagmamay-ari nila.
Kailangang maingat na suriin ang pagtataya sa halaga ng kumpanya sa merkado. Malawakang binanggit ang humigit-kumulang HK$12.2 bilyon, bagaman lumitaw rin sa mga ulat ang HK$122 bilyon. Kaayon ng mas mababang halaga ang bilang ng mga share na ipinahihiwatig ng iniulat na opsyon ng awtoridad sa paliparan: 750 milyong share, katumbas ng humigit-kumulang 29.8% ng kasalukuyang kapital. Sa presyong HK$4.87 bawat share, ipinahihiwatig nito ang halaga sa merkado na humigit-kumulang HK$12.3 bilyon.
Bakit mahalaga ang HK$25 bilyon
Bumaba nang HK$2.7 bilyon ang utang ng New World sa loob ng isang taon hanggang Hunyo, kaya naiwan itong may natitirang utang na HK$143.3 bilyon. Nangangahulugan ito na humigit-kumulang HK$146 bilyon ang kabuuang utang noong nakaraang taon, kaya nasa 1.8% ang ibinaba nito.
Katumbas ng humigit-kumulang 17.4% ng balanse ng utang noong Hunyo ang matagumpay na pangangalap ng HK$25 bilyon. Kung gagamitin ang bawat dolyar upang bayaran ang mga utang, bago isaalang-alang ang mga gastos sa transaksyon at iba pang pagbabago, bababa sa HK$118.3 bilyon ang utang. Nakadepende ang aktuwal na pagbaba sa halagang malilikom at kung paano gagamitin ng kumpanya ang mga nalikom.
Ang mas agarang hamon ay ang HK$23.2 bilyong utang na dapat bayaran o muling pondohan sa loob ng 12 buwan mula sa petsa ng balanse ng kumpanya noong Hunyo. Ang muling pagpopondo ay nangangahulugang pagpapalit sa kasalukuyang pautang ng panibagong pangungutang sa halip na bayaran ito gamit ang kasalukuyang cash.
Mas malaki nang HK$1.8 bilyon ang pinakamataas na iminungkahing pangangalap ng pondo kaysa sa utang na kailangang bayaran sa malapit na panahon. Ipinakikita ng paghahambing na ito ang laki ng transaksyong tinatalakay: maaari itong magbigay ng malaking pondo para sa mga nalalapit na obligasyon, bagaman kailangan din ng kumpanya ng pera upang patakbuhin ang mga negosyo nito.
Magkano ang maaaring ipabayad sa mga kasalukuyang shareholder
Sa isang posibleng estrukturang tinalakay sa mga ulat tungkol sa pangangalap ng pondo, mag-aalok ng hindi bababa sa dalawang bagong share sa bawat kasalukuyang share. Iminungkahi rin ang mas matataas na ratio, kabilang ang tatlo o apat na bagong share sa bawat kasalukuyang share. Mga posibleng estruktura lamang ang mga ito at hindi pa inanunsyong mga tuntunin.
Ipinapaliwanag ng kuwenta kung bakit isinasaalang-alang ang ganito kalaking isyu. Ipinahihiwatig ng mga bilang sa opsyon ng paliparan na may humigit-kumulang 2.52 bilyong kasalukuyang share. Kung maglalabas ng dalawang bagong share sa bawat isa, lilikha ito ng humigit-kumulang 5.03 bilyong share. Upang makalikom ng HK$25 bilyon mula sa bilang na ito, kakailanganin ang presyo ng subscription na humigit-kumulang HK$4.97, na bahagyang mas mataas sa huling presyo ng kalakalan.
Kaya, kung mas mababa sa HK$4.87 ang presyo ng subscription, kakailanganin ng mahigit dalawang bagong share sa bawat kasalukuyang share upang maabot ang buong target na HK$25 bilyon, batay sa tinatayang bilang ng mga share na ito. Mag-iiba ang kuwenta kung mas maliit ang malilikom na pondo.
Ang investor na may hawak na 100 share ay magkakaroon ng karapatang bumili ng 200 pa sa estrukturang nag-aalok ng dalawang bagong share sa bawat kasalukuyang share. Kung mailalabas ang lahat ng bagong share na ito at walang bibilhin ang investor, bababa sa sangkatlo ng dating antas ang porsiyento ng pagmamay-ari niya. Kung tatlong bagong share ang ilalaan sa bawat kasalukuyang share, bababa ito sa sangkapat.
Maaaring maibenta ng mga shareholder ang kanilang karapatang bumili kung ililista ang mga karapatang ito para sa kalakalan. Sa gayon, maaari nilang mabawi ang bahagi ng halaga kung ayaw nilang magdagdag ng puhunan. Nakadepende sa pinal na mga dokumento ng alok ang pagiging kuwalipikado, mga kaayusan sa kalakalan at mga takdang petsa.
Maaaring ayusin ng mga bangko ang pagbebenta nang hindi ginagarantiyahan ang malilikom na pondo
Iniulat na pinag-iisipan ng mga bangkong kasangkot sa paghahanda ang soft underwriting. Sa madaling salita, hahanap sila ng mga investor para sa mga bagong share nang hindi nangangakong gagamitin ang sarili nilang pera upang bilhin ang lahat ng hindi maibenta.
Makapagbibigay sa kumpanya ng higit na katiyakan sa matatanggap nitong pera ang matibay na pangako ng underwriter, dahil pumapayag itong bilhin ang napagkasunduang kakulangan, alinsunod sa mga kondisyon ng kontrata. Sa kaayusang tinatalakay para sa New World, mas nakasalalay sa aktuwal na demand ang pangangalap ng pondo.
Kaya mahalaga ang pakikilahok ng pamilyang Cheng sa dalawang paraan: ang perang direktang iaambag nito at anumang pangakong bilhin ang mga share na hindi kukunin ng ibang investor. Mas mababa ang katiyakang pinansyal na ibinibigay ng pahayag na balak nilang lumahok kaysa sa pagtukoy ng halaga ng subscription o sa isang umiiral na kasunduang sasagot sa kakulangan.
Para sa maliliit na shareholder, makatutulong ang mga kaayusan sa mga bangko at ang mga pangako ng pamilya upang matukoy kung magiging aktuwal na pera sa mga account ng New World ang inanunsyong target na pangangalap ng pondo. Kasama ng presyo ng subscription, magiging mahahalagang bahagi ng anumang pormal na panukala ang mga detalyeng ito.
Suporta at kontrol ng pamilyang Cheng
Iniulat na nagmamay-ari ang Chow Tai Fook Enterprises, ang kompanya ng pamumuhunan ng pamilyang Cheng, ng humigit-kumulang 45% ng New World. Ayon sa mga taong pamilyar sa mga talakayan, planong lumahok ng pamilya sa iminungkahing rights issue.
Kasangkot din ang pamilya sa mga naunang talakayan tungkol sa pamumuhunan. Sinaliksik ng Bain Capital ang posibilidad ng pagpasok ng pondo na may kasamang bagong pondo mula sa pamilya Cheng. Ayon sa mas huling mga ulat, nagpasya ang Bain na huwag kumuha ng bahagi sa kumpanya at hindi ito lalahok sa rights issue.
Isinaalang-alang din ng Blackstone ang pamumuhunan ngunit iniulat na umatras ito matapos tumanggi ang pamilyang Cheng na isuko ang kontrol. Dahil sa mga pangyayaring ito, nakatuon ang pansin sa isang estruktura ng pangangalap ng pondo na maaaring magdala ng malaking kapital habang pinananatili ng pamilya ang pangunahing posisyon nito.
Iniulat din na lumapit ang Chow Tai Fook Enterprises sa mga bangko upang humiram ng humigit-kumulang HK$5 bilyon. Tinutulan ng tagapagsalita nito ang ulat at sinabing salungat sa mga katotohanan ang nilalaman nito o nakabatay sa mga palagay at haka-haka. Kaya pinagtatalunan pa ang naturang pautang at hindi ito kumpirmadong mapagkukunan ng suporta para sa New World.
Nagdaragdag ng isa pang kuwenta sa pagmamay-ari ang opsyon sa mga share ng paliparan
Kasama sa kasunduan ng New World noong Setyembre 30, 2026 na maagang isauli sa Airport Authority ang proyektong 11 SKIES ang kaayusang may kinalaman sa mga share na hawak ng Chow Tai Fook Enterprises. Binigyan ang awtoridad ng opsyong bumili ng 750 milyong share ng New World, na katumbas ng humigit-kumulang 29.8% ng kasalukuyang nailabas na kapital.
Iniulat na HK$1 ang presyo ng pagbili para sa opsyon, samantalang HK$2.25 bilyon, o humigit-kumulang HK$3 bawat share, ang halaga ng pagbili sa pamamagitan ng paggamit sa opsyon. Maaari itong gamitin nang isang beses sa loob ng tatlong taon mula sa petsa ng pagwawakas.
May kundisyon sa pagmamay-ari ang kaayusang ito: kailangang manatiling hindi bababa sa 30% ang hawak ng Chow Tai Fook Enterprises pagkatapos gamitin ang opsyon, at hindi dapat maging nag-iisang pinakamalaking shareholder ang ibang partido. Dahil dito, mahalaga sa pangangalap ng pondo at sa kaayusan sa paliparan ang magiging porsiyento ng pagmamay-ari ng pamilya.
Batay sa iniulat na kasalukuyang mga porsiyento, kung ililipat ang bahaging katumbas ng 29.8% ng kasalukuyang kapital mula sa hawak na humigit-kumulang 45%, matitira ang mga 15.2%. Kaya kakailanganin ng pamilya ng ibang posisyon sa pagmamay-ari bago matugunan ng paglilipat na ganito kalaki ang 30% na kundisyon.
Maaaring baguhin ng rights issue kapwa ang pagmamay-ari ng pamilya at ang kabuuang bilang ng mga share. Kung mas malaking proporsiyon ng mga bagong share ang kukunin ng pamilya kaysa sa ibang investor, maaaring tumaas ang porsiyento ng pagmamay-ari nito, samantalang magiging mas maliit na porsiyento ng pinalaking kumpanya ang nakapirming opsyon sa 750 milyong share.
Mapupunta sa Chow Tai Fook Enterprises bilang nagbebenta ng mga share ang bayad na HK$2.25 bilyon para gamitin ang opsyon. Sa kabilang banda, mapupunta mismo sa New World ang bagong kapital mula sa pagbili ng mga bagong share.
Ipinakikita ng mga pagkalugi kung bakit kailangang-kailangan na ang pangangalap ng pera
Nag-ulat ang New World ng pinakamalaki nitong pagkalugi kailanman na HK$28.1 bilyon na maiuugnay sa mga shareholder para sa taong pinansyal na nagtapos noong Hunyo 2026, katumbas ng HK$7.72 bawat share. Halos HK$5 bilyon ang gastos sa interes, habang umabot din sa halos HK$5 bilyon ang mga gastos sa pagbebenta, department store, administrasyon at iba pang operasyon.
Humigit-kumulang HK$2.2 bilyon ang netong kita sa operasyon ng mga regular na negosyo ng grupo. Lumampas sa HK$1.2 bilyon ang gastos sa buwis, at lumampas naman sa HK$18.3 bilyon ang mga noncash charge sa pagbaba ng halaga ng mga asset, kabilang ang mga singil na may kaugnayan sa 11 SKIES.
Ang impairment ay pagbawas sa halagang itinatala sa mga aklat ng isang asset. Binabawasan nito ang iniulat na kita nang hindi nangangailangan ng katumbas na bayad na cash sa mismong oras na iyon. Gayunman, kailangang maglabas ng pera para sa interes at pagbabayad ng utang kapag sumapit ang takdang petsa ng mga ito.
Ipinapaliwanag ng kombinasyong ito ang matinding hamon para sa New World. Hinaharap nito ang pagbaba ng halaga ng mga asset habang nangangailangan din ng pera upang bayaran ang malaking utang nito. Magdadala ng pera ang pangangalap ng equity nang hindi nagdaragdag ng panibagong utang, bagaman dadami ang mga share at magbabago ang mga porsiyento ng pagmamay-ari.
Isa pang mapagkukunan ng pondo ang pagbebenta ng mga asset
Nagbebenta rin ang New World ng mga asset na hindi kabilang sa mga pangunahing prayoridad ng negosyo nito. Nakalikom ito ng humigit-kumulang HK$1 bilyon mula sa isang komersyal na lupain sa Central district ng Hong Kong, habang nagkakahalaga naman ng tinatayang HK$2 bilyon ang naibenta nitong mga proyekto ng opisina sa Hangzhou at Ningbo.
Kabilang sa planong real estate investment trust, o C-REIT, sa mainland China ang K11 Art Mall ng Shanghai at ang K11 ATELIER New World Tower. Sa REIT, maaaring magkaroon ang mga investor ng interes sa mga ari-ariang kumikita ng kita sa pamamagitan ng isang sasakyan sa pamumuhunan.
Tinatayang RMB3.82 bilyon ang halaga ng iminungkahing transaksyon sa Shanghai, at inaasahang aabot sa humigit-kumulang RMB3.2 bilyon ang netong malilikom. Nakadepende pa rin ang malilikom na pondong ito sa pagkumpleto ng planong transaksyon.
Kabilang din sa pamamahala ng utang ang pagbawas sa halaga ng mga perpetual bond at pagpapaliban ng mga bayad sa interes. Walang takdang huling petsa ng pagbabayad ang mga perpetual bond. Iniulat na nausog nang dalawang taon ang panahong pinakamalaki ang kailangang bayarang utang, bagaman may HK$23.2 bilyon pa ring dapat bayaran o muling pondohan sa loob ng isang taon mula Hunyo.
Paano lumala ang pinansyal na presyon
Kasunod ng ilang buwang pag-unlad sa utang, mga asset at pagmamay-ari ang suspensyon ng kalakalan. Ipinakikita ng mahahalagang petsa kung paano bahagi ng mas malawak na pagsisikap na magpasok ng pera sa grupo ang iminungkahing pagbebenta ng mga share.
- Katapusan ng Hunyo 2026: Nasa HK$143.3 bilyon ang kabuuang utang, kabilang ang HK$23.2 bilyong kailangang bayaran o muling pondohan sa loob ng 12 buwan.
- Setyembre 30, 2026: Pumayag ang New World na maagang isauli ang 11 SKIES, kasabay ng kaayusan sa opsyon sa mga share ng Airport Authority na may kinalaman sa Chow Tai Fook Enterprises.
- Oktubre 2026: Iniulat na pinag-aaralan ng Bain Capital ang isang pamumuhunang may kasamang bagong pondo mula sa pamilyang Cheng.
- Nobyembre 13, 2026: Nag-anunsyo ang New World ng paghinto sa kalakalan bago magbukas ang merkado. Nagsimula ang suspensyon alas-9 ng umaga, at HK$4.87 ang huling iniulat na presyo ng mga share.
Ang susunod na mahalagang hakbang ay ang anunsyo ng kumpanya tungkol sa impormasyong hindi pa isinasapubliko. Kakailanganin ng mga investor ang pormal na mga tuntunin upang makuwenta ang perang kailangan nila upang lumahok, ang posibleng pagbabago sa kanilang pagmamay-ari at ang halagang inaasahang malilikom ng New World.
Mahahalagang Punto
- Sinuspinde ang kalakalan sa mga share ng New World at ilang garantisadong bond noong Nobyembre 13 habang hinihintay ang impormasyon na hindi pa isinasapubliko.
- Iniulat na naghahanda ang developer ng rights issue na aabot sa HK$25 bilyon, humigit-kumulang doble ng halaga nito sa merkado.
- Planong lumahok ng pamilyang Cheng, habang isinasaalang-alang ng mga bangko ang isang kaayusan na hindi nag-aatas sa kanila na bilhin ang mga hindi maibentang share.
- Nasa HK$143.3 bilyon ang kabuuang utang sa katapusan ng Hunyo, at HK$23.2 bilyon dito ang kailangang bayaran o muling pondohan sa loob ng 12 buwan.
- Maaaring malaki ang ibaba ng porsiyento ng pagmamay-ari ng mga shareholder na hindi bibili ng mga bagong share.
- Pinag-uusapan pa ang pangangalap ng pondo at wala pang inaanunsyong pinal na mga tuntunin o iskedyul.