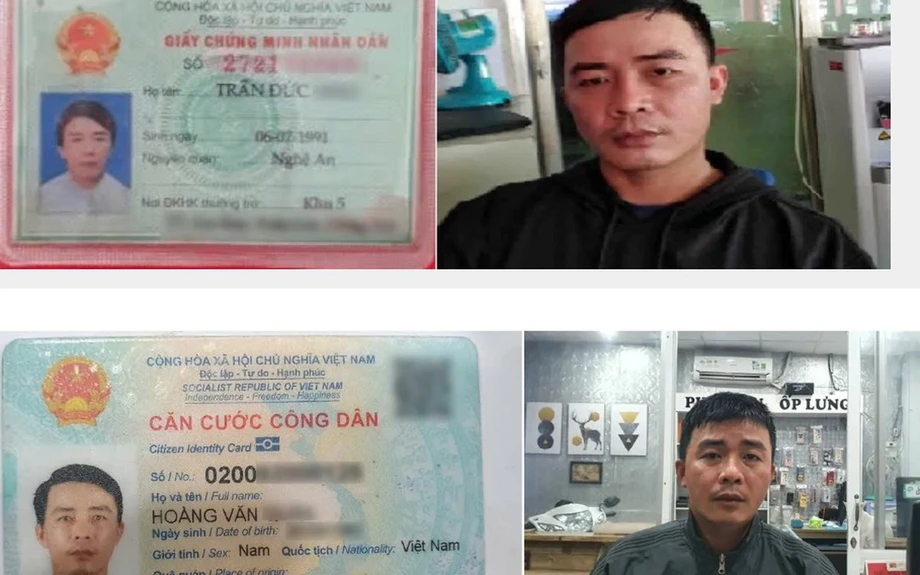
Litrato ng suspek, pagkakakilanlan ng ibang tao
Inaresto ng pulisya sa Dong Nai, Vietnam, ang isang suspek na inakusahan ng paglalagay ng sariling litrato sa mga pekeng dokumento ng pagkakakilanlan na naglalaman ng personal na detalye ng ibang tao, at paggamit sa mga ito para pumirma ng mga kontratang hulugan sa pagbili ng mga produkto. Ipinapakita ng kaso kung paanong maaaring humarap ang isang tao sa mga singil sa pagbabayad at masamang rekord sa kredito dahil sa ninakaw na impormasyon ng pagkakakilanlan, kahit hindi naman siya kailanman nag-apply ng pautang.
Mga Nilalaman
- Litrato ng suspek, pagkakakilanlan ng ibang tao
- Paano nagiging kontratang pinansiyal ang pekeng pagkakakilanlan
- Bakit naging mahirap ang pagsusuri ng pagkakakilanlan
- Mga pagbabagong naganap sa paglipas ng panahon
- Maaari bang pagbayarin ang isang inosenteng tao?
- Ano ang dapat hingin sa nagpapautang
- Hiwalay na kahilingan ang pagwawasto ng rekord sa kredito
- Makapagpapabilis ng pagtugon ang mas maagang mga alerto
- Protektahan ang mga dokumento bago makopya
- Mahahalagang punto
Nagtulungan ang yunit ng pulisya sa Dong Nai na tumututok sa cybersecurity at ang pulisya ng Tan An commune upang arestuhin ang suspek. Binanggit ng pulisya sa babala tungkol sa pamamaraang ito ang mga kumpanyang nagbibigay ng pautang para sa mamimili, kabilang ang FE Credit, Mcredit at Home Credit. Ayon sa mga imbestigador, ginamit ang mga pekeng dokumento sa paghahanda ng mga aplikasyon at pagpasok sa mga kontrata ng pagbili para makakuha ng mga ari-arian sa pamamagitan ng pandaraya.
Nagpapatuloy ang imbestigasyon. Hindi pa ibinubunyag ng pulisya sa publiko ang pagkakakilanlan ng suspek, bilang ng mga ginaya ang pagkakakilanlan, halaga ng mga transaksiyon o petsa ng pag-aresto.
Para sa mga biktima, maaaring matanggap ang unang babala matagal na matapos ang isang transaksiyon: paalala sa pagbabayad, tawag ng maniningil ng utang o pagtanggi sa aplikasyon para umutang. Maaari ring makatanggap ng mga tawag ang mga kamag-anak at katrabaho na naglalayong gipitin ang taong nakatala ang mga detalye sa papeles.
Dalawa ang praktikal na problemang kinakaharap. Kailangang tutulan ng isang tao ang transaksiyong sinasabi niyang hindi niya pinasok, habang hinihiling ding itama ang anumang maling impormasyon sa kredito. Magkakahiwalay na bahagi ng problemang ito ang tinutugunan ng mga legal na proteksiyon sa Vietnam, pagsusuri ng pagkakakilanlan ng mga nagpapautang at mas bagong mga alerto sa credit inquiry.
Paano nagiging kontratang pinansiyal ang pekeng pagkakakilanlan
Pinagsama sa pamamaraan sa Dong Nai ang tunay na personal na impormasyon at pekeng dokumento. Mga dokumento ng pagkakakilanlan sa Vietnam ang CMND at CCCD; nakatutulong ang mga numero ng mga ito at iba pang detalye sa pagtukoy ng mga institusyong pinansiyal kung kaninong aplikasyon ito.
Kapag itinabi ng nanggagaya ang sariling litrato sa mga detalye ng ibang tao, maaari siyang magharap ng papeles na mukhang tumutugma sa aplikante, habang iniuugnay naman ang nagawang rekord pinansiyal sa biktima ng pagnanakaw ng pagkakakilanlan. Sa pagbili nang hulugan, nakukuha ng aplikante ang mga produkto at binabayaran ang mga ito sa paglipas ng panahon.
Maaaring mapunta sa mga kriminal ang personal na impormasyon sa pamamagitan ng mga litratong dokumento ng pagkakakilanlan na inilalathala sa publiko, mga larawang binibili at ibinebenta online, mapanlinlang na link o mga taong nagpapanggap na nagtatrabaho sa mga bangko, kompanya ng pautang o ahensiya ng gobyerno. Hindi pa inilalarawan ng mga imbestigador sa kaso sa Dong Nai kung paano nakuha ng suspek ang impormasyong ginamit.
Nakatuklas ang Vietnam's Cyber Emergency Response Team, VNCERT, at mga awtoridad sa cybersecurity ng ilegal na pamamahagi ng impormasyon sa pagkakakilanlan, kabilang ang mga kasong may daan-daang milyong rekord ng kredito na iniaalok sa mga lihim na online forum. Mga tala sa mga dataset ang mga rekord na iyon, at maaaring paulit-ulit na nakatala roon ang impormasyon ng iisang tao.
Maaari ring gamitin ang ninakaw na larawan ng pagkakakilanlan sa pagtatangkang mag-apply ng pautang online, magparehistro ng SIM card o gumawa ng pekeng account. Dahil dito, maaari itong magamit hindi lang sa iisang pagbili o pagpapautang.
Bakit naging mahirap ang pagsusuri ng pagkakakilanlan
Sinuri ng ISEAS – Yusof Ishak Institute ang mga kahinaang ito sa pag-aaral nito tungkol sa pautang para sa mamimili, na inilathala noong Agosto 24, 2021. Kinapanayam ng mga mananaliksik ang 36 katao sa Hanoi at Ho Chi Minh City, kabilang ang 14 na propesyonal sa pagbabangko at pananalapi at 22 nangungutang.
Inilarawan sa pag-aaral ang isang black market para sa tunay at pekeng mga dokumento ng pagkakakilanlan, ang kalituhan sa paglipat mula sa mga numero ng pagkakakilanlan na may siyam na digit tungo sa mga numerong may 12 digit, at ang limitadong pagbabahagi ng impormasyon tungkol sa mga mapanlinlang na aplikante sa pagitan ng mga nagpapautang.
Ganito inilarawan ng isang mataas na opisyal ng Credit Information Center, ang pambansang credit bureau ng Vietnam na nasa ilalim ng State Bank, kung paano maaaring gumamit ng magkakaibang dokumento para makakuha ng ilang pautang:
maaaring subukang itago ng mga nangungutang ang kanilang impormasyon sa pamamagitan ng paggamit ng magkakaibang papeles para mag-apply sa iba't ibang pautang
Itinala rin ng mga mananaliksik ang mga hamon sa pagberipika ng kita, lalo na para sa mga sumasahod nang cash o nagtatrabaho nang walang pormal na rekord sa trabaho. Kaya dalawang magkaibang gawain ang kinaharap ng mga nagpapautang: tiyakin kung sino ang nag-a-apply at tasahin kung kaya niyang magbayad.
Gumagamit na noon ang FE Credit ng fraud score para matukoy ang mga kahina-hinalang aplikasyon, kabilang ang mga may pekeng pagkakakilanlan, ayon sa pag-aaral. Gumagamit din ito ng iba pang score para tasahin ang panganib na hindi makabayad. Naghahanap ng panlilinlang ang pagsusuri sa pandaraya; tinataya naman ng credit score ang posibilidad na magbayad ang nangungutang. Kapwa nakasalalay ang mga ito sa kalidad ng impormasyong pumapasok sa sistema.
Mga pagbabagong naganap sa paglipas ng panahon
Umunlad ang pagtugon ng Vietnam sa pamamagitan ng imprastraktura ng pagkakakilanlan, mga babala sa publiko, digital na beripikasyon at mga tuntunin sa proteksiyon ng datos. Inilarawan sa pag-aaral noong 2021 ang gawain ng Ministry of Public Security sa pagbuo ng pinag-isang database ng populasyon na nakaugnay sa mga identity card na may 12 digit, chip at QR code.
Ipinakikita ng ilang pag-unlad na may tiyak na petsa kung paano lumawak ang pagtugon:
- Agosto 24, 2021: Inilathala ng ISEAS ang pananaliksik nito tungkol sa beripikasyon ng pagkakakilanlan, credit scoring at pagpapautang sa mamimili.
- Enero 17, 2024: Nagbabala ang pulisya sa lalawigan ng Ha Tinh tungkol sa maling paggamit ng impormasyon ng pagkakakilanlan para sa pautang at pekeng pagpaparehistro sa buwis.
- Hulyo 1, 2024: Ginamit ang petsang ito bilang batayan ng paghahambing sa mga iniulat na bilang ng pandaraya bago at matapos magpatupad ang mga bangko ng biometric matching.
- Hulyo 22, 2025: Naglathala ang TrueMoney ng gabay tungkol sa mga pautang na kinuha gamit ang identity card ng ibang tao; kalaunan ay in-update ito noong Oktubre 2, 2025.
- Enero 1, 2026: Nagkabisa ang Personal Data Protection Law ng Vietnam, Blg. 91/2025/QH15.
- Oktubre 24, 2026: Pinayuhan ng pulisya sa lalawigan ng Ca Mau ang mga residente na limitahan ang pagbabahagi ng sensitibong mga larawan sa pamamagitan ng mga messaging app.
Inilalagay ng imbestigasyon sa Dong Nai sa kongkretong sitwasyon ang mga alalahaning ito: mga pekeng dokumentong ginamit para makakuha ng mga produkto sa pamamagitan ng mga kontrata sa pautang para sa mamimili. Hinimok ng pulisya ang mga residente na subaybayan ang mga abiso tungkol sa pautang at transaksiyon, sa halip na hintaying maglantad ng problema ang paniningil ng utang.
Maaari bang pagbayarin ang isang inosenteng tao?
Ayon kay Abogadang si Dang Thi Thuy Huyen ng Ho Chi Minh City Bar Association, hindi awtomatikong nagkakaroon ng obligasyong magbayad dahil lamang lumitaw ang mga detalye ng pagkakakilanlan ng isang tao sa aplikasyon ng pautang. Ang pangunahing usapin ay kung pinasok ng tao ang transaksiyon, pinahintulutan ang iba na kumilos para sa kanya o kung may iba pa siyang legal na obligasyon.
Binanggit ni Huyen ang Article 117 ng Civil Code ng Vietnam noong 2015, na kabilang sa mga kondisyon para maging balido ang isang transaksiyong sibil ang kusang paglahok. May batayan ang taong hindi pumasok sa kasunduan sa pautang, hindi nagpahintulot dito at hindi nagbalak mangutang upang tutulan ang mga paniningil batay sa aplikasyon ng nanggaya.
Gayunman, maaaring agad magdulot ng praktikal na problema ang maling rekord ng utang. Sinusuri ng mga nagpapautang ang kasaysayan ng pangungutang at pagbabayad kapag isinasaalang-alang ang mga bagong aplikasyon. Maaaring magpahirap ang pinagtatalunang atraso sa pautang sa pagpopondo ng bahay, pagbili ng sasakyan o paggamit ng iba pang serbisyong pinansiyal hanggang masiyasat at maitama ang rekord.
Ayon kay Abogadong si Nguyen Minh Dang ng Dong Nai Bar Association, maaaring humantong sa kriminal na pananagutan ang paggamit ng impormasyon o mga dokumento ng ibang tao para makakuha ng pautang o mga produkto sa pamamagitan ng panlilinlang, depende sa ginawa, bigat nito at mga naging bunga.
Binabanggit din sa gabay ng TrueMoney tungkol sa maling paggamit ng pagkakakilanlan ang posibleng multang administratibo na 40 milyon hanggang 60 milyong dong at posibleng kasong kriminal. Pangkalahatang gabay ang saklaw na ito; nagpapatuloy pa ang imbestigasyon sa kaso sa Dong Nai, at nakadepende ang anumang legal na resulta sa mga mapatutunayang paglabag.
Ano ang dapat hingin sa nagpapautang
Dapat agad makipag-ugnayan ang sinumang makatuklas ng hindi pamilyar na pautang o kontratang hulugan sa institusyong pinansiyal sa pamamagitan ng mga opisyal nitong inilathalang contact channel, at iulat sa pinakamalapit na istasyon ng pulisya ang pinaghihinalaang panggagaya ng pagkakakilanlan. Inirerekomenda ng pulisya sa Dong Nai ang dalawang hakbang na ito upang masuri ang transaksiyon at ang pinaghihinalaang krimen.
Pinapayuhan ng TrueMoney na itago ang mga detalye ng pinagtatalunang pangungutang, mensahe, email, abiso sa paniningil at mahahalagang rekord ng tawag. Inirerekomenda rin nitong humingi sa pulisya ng nakasulat na kumpirmasyong natanggap na ang ulat, at magtala ng mga pakikipag-ugnayan sa nagpapautang.
Dapat makatulong ang mga dokumentong hihingin sa institusyong pinansiyal na mabuo muli ang nangyari sa transaksiyon:
- Aplikasyon sa pautang at nilagdaang kontrata.
- Mga dokumento ng pagkakakilanlan at rekord ng beripikasyong ginamit sa pag-apruba rito.
- Mga litrato o bidyong kinolekta sa elektronikong beripikasyon ng pagkakakilanlan, na karaniwang tinatawag na eKYC.
- Mga rekord ng paglalabas ng pondo na nagpapakita sa account na tumanggap nito, kung naglipat ng pera.
- Mga rekord ng paghahatid o pagsasauli kung mga produkto ang sangkot sa transaksiyon.
Proseso ang elektronikong beripikasyon ng pagkakakilanlan ng pagsusuri sa kostumer nang malayuan, sa halip na lubos na umasa sa harapang pakikipagkita sa sangay o tindahan. Makatutulong ang mga rekord nito sa mga imbestigador na ihambing ang taong nag-apply at ang taong ginamit ang mga detalye.
Iminumungkahi rin ng TrueMoney na hilingin sa nagpapautang na pansamantalang ihinto ang pinagtatalunang pautang at ang karagdagang interes o bayarin habang iniimbestigahan ito. Dapat itago ng biktima ang kahilingang iyon at tugon ng institusyon, kasama ang pangalan ng nakausap na kawani at petsa.
Hiwalay na kahilingan ang pagwawasto ng rekord sa kredito
Nagtatago ang Credit Information Center ng Vietnam, na karaniwang tinatawag na CIC, ng impormasyong ginagamit ng mga nagpapautang sa pagtatasa ng kasaysayan ng pangungutang. Makatutulong ang pagsuri sa personal na credit report upang matukoy ang mga hindi pamilyar na nagpapautang, natitirang balanse at mga atrasong nakakabit sa isang pagkakakilanlan.
Itinuro ni Huyen ang Clause 4, Article 19 ng Circular 15/2023/TT-NHNN, na nagbibigay sa mga kostumer ng karapatang humiling ng pagwawasto sa maling impormasyon sa kredito. Maaaring isumite ang kahilingan sa CIC, sa kaugnay na institusyong pinansiyal o sa kalahok na organisasyon, kalakip ang mga dahilan at sumusuportang dokumento.
Pinagsasama sa isang mahusay na kahilingan sa pagwawasto ang pinagtatalunang tala, kumpirmasyon ng ulat sa pulisya at ebidensiyang nakuha mula sa nagpapautang. Nasa institusyong pinansiyal at mga awtoridad na may kapangyarihan ang pagsisiyasat sa kontrata; saklaw naman ng CIC ang impormasyong pangkredito na nakatala tungkol sa kostumer.
Iminumungkahi ng TrueMoney na pagsama-samahin at itago ang mga sulat, abiso sa paniningil, kontrata at tala ng mga pag-uusap sa telepono. Kung hindi makikipagtulungan ang nagpapautang o magiging masalimuot ang pagtatalo, ipinapayo ng gabay nito na humingi ng tulong sa abogado o organisasyong nangangalaga sa mamimili.
Makapagpapabilis ng pagtugon ang mas maagang mga alerto
Bumuo ang Vietnam Credit Information Joint Stock Company, na kilala bilang PCB, ng ID365 para abisuhan ang mga kostumer kapag sinusuri ng isang kaanib na institusyong pinansiyal ang kanilang kredito kaugnay ng pautang. Nagpapadala ang sistema ng email upang matukoy ng kostumer ang hindi inaasahang pagtatanong at makipag-ugnayan sa institusyon.
Mahalaga ang oras ng abiso. Nagaganap ang credit inquiry sa proseso ng aplikasyon, kaya maaaring magkaroon ng pagkakataon ang isang tao na magbabala bago mailabas ang pera. Karaniwang dumarating naman ang abiso sa paniningil matapos makabuo ng kontrata at sumapit ang takdang pagbabayad.
Ang mga pagtatanong ng mga institusyong pinansiyal na kaanib ng PCB ang saklaw ng ID365 ayon sa paglalarawan dito. Kailangan pa ring subaybayan ng mga mamimiling gumagamit ng mga alerto ang mga abiso sa transaksiyon at ang impormasyon nila sa kredito, gaya ng inirerekomenda ng pulisya sa Dong Nai.
Ipinakikita rin ng mga iniulat na bilang matapos magpatupad ang mga bangko ng biometric matching ang lawak ng mga pagbabagong kaugnay ng mas mahigpit na beripikasyon: bumaba nang 59% ang bilang ng mga indibidwal na naloko at nawalan ng pera, habang bumaba nang 52% ang bilang ng mga indibidwal na account na tumanggap ng pondong nagmula sa pandaraya, kumpara sa bago ang Hulyo 1, 2024. Magkaibang resulta ang sinusukat ng mga bilang: ang isa ay tungkol sa mga taong nawalan ng pera at ang isa naman ay tungkol sa mga account na tumanggap nito.
Gumagamit ang biometric matching ng pisikal na katangian, gaya ng mukha, upang makatulong sa beripikasyon ng pagkakakilanlan. Iba naman ang layunin ng mga credit inquiry alert: ipaalam sa may-ari ng pagkakakilanlan na nagsimula na ang proseso ng aplikasyon. Para sa mga mamimili, maaaring mangahulugan ang maagang pagtanggap ng babalang ito na kahina-hinalang aplikasyon ang haharapin nila sa halip na overdue na balanse.
Protektahan ang mga dokumento bago makopya
Sa babala tungkol sa pagnanakaw ng pagkakakilanlan ng pulisya sa lalawigan ng Ha Tinh, na inilathala noong Enero 17, 2024, pinayuhan ang mga residente na beripikahin ang mga hindi inaasahang tawag, mensahe at email tungkol sa pinansiyal na usapin sa pamamagitan ng pakikipag-ugnayan sa institusyon gamit ang opisyal nitong inilathalang numero ng telepono o email address. Tinalakay rin sa babala ang maling paggamit ng mga detalye ng pagkakakilanlan sa pekeng pagpaparehistro sa buwis at pangungutang na inayos sa pamamagitan ng social media.
Pagkaraan nito, pinayuhan ng pulisya sa lalawigan ng Ca Mau ang mga residente na limitahan ang pagbabahagi sa mga app gaya ng Zalo at Messenger ng mga larawan sa anim na kategorya ng sensitibong impormasyon. Kabilang dito ang mga dokumento ng pagkakakilanlan, impormasyon ng bank card at account, mga screen ng pagpapatotoo, booking sa eroplano, mga dokumentong pinansiyal o pang-ari-arian, at mga screenshot ng transaksiyon o balanse.
Para sa lehitimong kahilingan, dapat munang tiyakin ng mga residente kung sino ang nangangailangan ng dokumento at aling mga detalye ang kailangan. Kabilang sa mga ipinapayo ang pagtatakip sa mga numerong hindi kailangang ibunyag sa dokumento ng pagkakakilanlan, QR code, barcode at numero ng card, at pagpapadala lamang ng kinakailangang bahagi. Mas mainam ang opaque na pantakip kaysa translucent na marker na nag-iiwan ng nakikitang teksto.
Iminungkahi rin ng pulisya sa Ca Mau na alisin ang impormasyong panglokasyong nakatago sa mga litrato, suriin ang mga lumang chat para sa mga larawan ng dokumento at burahin ang mga kopya kapag hindi na kailangan. Maaaring malantad ang mga sensitibong file kapag nakontrol ng iba ang messaging account ng alinman sa mga kalahok.
Maaaring magsimula ang panggagaya sa isang tila karaniwang kahilingang administratibo. Sa Dak Po commune, Gia Lai, nagpakilalang opisyal sa pangangasiwa ng lupa ang isang tao at humingi ng mga litrato ng identity card at dokumento ng pagmamay-ari ng lupa sa dahilan umanong pagproseso ng papeles.
Pinapayuhan ng pulisya sa Dong Nai ang mga residente na huwag kailanman ipahiram ang mga dokumento ng pagkakakilanlan para sa transaksiyon ng iba o ibunyag ang mga password sa bangko at one-time password na kilala bilang OTP. Nagbabala rin ito laban sa pag-sign in sa mga cloud account na ibinigay ng mga estranghero sa personal na mga device. Para sa sinumang nahaharap na sa hindi pamilyar na utang, ang mga agarang dapat gawin ay makipag-ugnayan sa nagpapautang, magtago ng ebidensiya at iulat ang pinaghihinalaang pandaraya.
Mahahalagang punto
- Inaresto ng pulisya sa Dong Nai ang isang suspek na inakusahan ng pagsasama ng sariling litrato at mga detalye ng ibang tao sa mga pekeng dokumento ng pagkakakilanlan upang makakuha ng mga produkto sa pamamagitan ng mga kontratang hulugan.
- Nagpapatuloy ang imbestigasyon; hindi ibinunyag ng pulisya ang bilang ng mga biktima o halagang sangkot.
- Ayon kay Abogadang si Dang Thi Thuy Huyen, nakasalalay ang obligasyong magbayad sa paglahok, pahintulot o iba pang legal na batayan, hindi lamang sa paglitaw ng mga detalye ng pagkakakilanlan sa isang file.
- Dapat hingin ng mga biktima ang mga kontrata, rekord ng beripikasyon at ebidensiya ng pagbabayad o paghahatid, habang iniuulat sa pulisya ang pinaghihinalaang panggagaya ng pagkakakilanlan.
- Maaaring tutulan ang maling impormasyon sa kredito sa pamamagitan ng kahilingan sa pagwawasto na may mga kalakip na dokumento.
- Makatutulong ang mga credit inquiry alert, beripikadong contact channel at mas mahigpit na pagkontrol sa mga litrato ng dokumento upang mas maagang matukoy o maiwasan ng mga tao ang maling paggamit ng pagkakakilanlan.