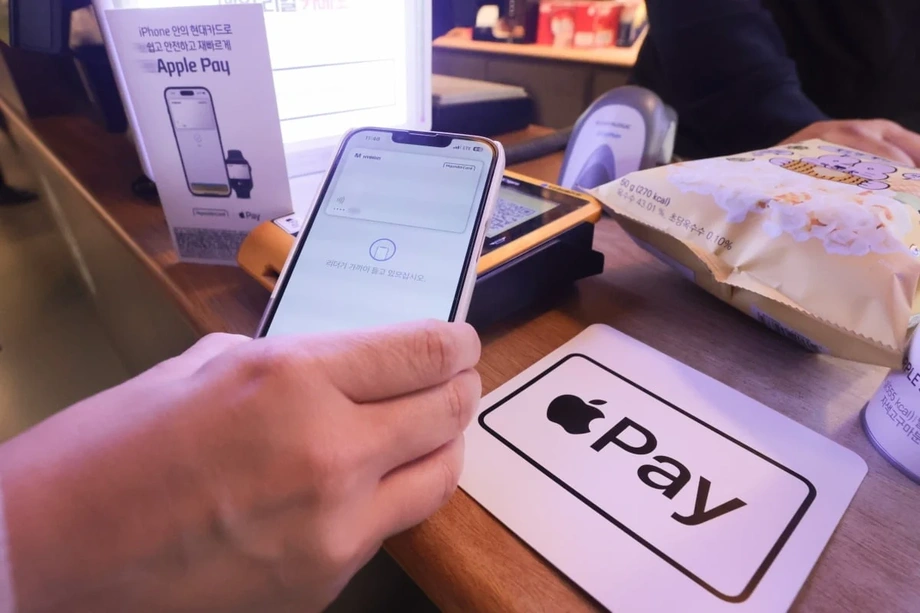
Kumikilos ang dalawang digital bank para palawakin ang merkado ng Apple Pay
Naghahanda ang KakaoBank at Toss Bank na dalhin sa Apple Pay ang kanilang mga debit card sa South Korea. Posibleng lumawak ang serbisyo lampas sa Hyundai Card sa unang pagkakataon mula nang ilunsad ito noong Marso 2023. Maaaring mauna ang KakaoBank, habang target naman ng Toss Bank na ilunsad ang serbisyo sa 2026 matapos nitong pansamantalang ihinto ang mga plano nito.
Mga Nilalaman
- Kumikilos ang dalawang digital bank para palawakin ang merkado ng Apple Pay
- Nagbigay-silip sa mga paghahanda ang abiso para sa mga mangangalakal
- Paulit-ulit na nauuna ang pag-apruba bago ang pagkaantala
- Ano ang mapapala ng mga customer
- Malaki na ang negosyo ng KakaoBank sa mga debit card
- Kung paano nagiging malaking pasiya sa negosyo ang maliit na bayarin
- Higit na malaking base ng Samsung sa mga pagbabayad ang humuhubog sa usapin
- Isa pang gastos ang pagkakaroon ng katugmang kagamitan sa mga tindahan
- Binabantayan ng mga regulator ang mga gastos ng mamimili
- Mahahalagang Punto
Natapos ng Financial Supervisory Service noong Enero 2026 ang pagsusuri nito sa mga tuntunin ng Apple Pay ng Toss Bank. Malapit nang matapos ang pagsusuri sa KakaoBank, at iniulat na kapwa nakumpleto ng dalawang bangko ang mga teknikal na paghahanda. Sa paglahok nila, maidaragdag ng mga customer sa Apple Wallet ang mga kwalipikadong debit card ng bangko, sa halip na kumuha pa ng Hyundai Card para magamit ang serbisyo.
Wala pang pormal na inanunsyo ang alinmang bangko tungkol sa tiyak na petsa ng paglulunsad. Sinabi ng KakaoBank na pinag-aaralan nito ang posibilidad na ipakilala ang Apple Pay, habang sinabi naman ng Toss Bank na hindi nito opisyal na makukumpirma ang mga detalye. Sa ibang kompanyang pinansyal, matagal nang lumampas sa pag-apruba ng mga regulator ang mga naunang paghahanda, kaya magiging mahalaga sa iskedyul ang natitirang mga pasiyang pangkomersiyo.
Simple ang pang-akit nito: mas madaling pagbabayad para sa mga gumagamit ng iPhone at pagkakataon para makahikayat ang mga bangko ng mas maraming pang-araw-araw na paggastos. Gayundin kakongkreto ang hamon. Iniulat na kumokolekta ang Apple ng humigit-kumulang 0.15% ng bawat transaksiyon mula sa mga kalahok na kompanya ng card, at nangangamba ang industriya na maaaring mag-udyok sa Samsung ang mas malawak na paggamit ng serbisyo na maningil din ng bayarin sa mga transaksiyon sa loob ng bansa.
Para sa mga customer, maaaring mangahulugan ito ng mas maraming pagpipilian sa pagbabayad, kasabay ng posibleng epekto sa mga puntos, diskuwento at cashback na nakaaapekto sa pagpili nila ng card.
Nagbigay-silip sa mga paghahanda ang abiso para sa mga mangangalakal
Naging kapansin-pansin ang ginagawa ng KakaoBank nang magpadala ang Toss Payments ng abiso sa mga mangangalakal na pinaglilingkuran nito sa pamamagitan ng KB Kookmin Card, na nagpoproseso ng mga bayad gamit ang debit card ng KakaoBank. Sinabi sa abiso na magiging puwedeng irehistro sa Apple Pay ang mga debit card ng KakaoBank, at itinakda nito ang Nobyembre 6 bilang petsa ng pagsisimula.
Pagkaraan, binawi ng Toss Payments ang abiso. Sinabi nitong teknikal na pagsubok ang ginagawa at nagkaroon ng kalituhan tungkol sa iskedyul. Hiwalay ang Toss Payments, ang kompanya sa pagproseso ng bayad na nagpadala ng abiso, sa Toss Bank, na naghahanda ng sarili nitong serbisyo ng Apple Pay.
Ipinakikita ng mga tagubilin sa mga mangangalakal ang praktikal na gawaing kaakibat ng pagpapalawak ng serbisyo. Hiniling ng Toss Payments sa mga negosyo na tingnan kung may mga espesyal na tuntunin sa kanilang mga sistema ng pagbabayad na awtomatikong itinuturing na bayad gamit ang Hyundai Card ang bawat transaksiyon sa Apple Pay. Maaaring kailangang baguhin ang mga tuntuning iyon kapag sumali ang isa pang issuer.
Ipinaliliwanag din ng ugnayan ng KakaoBank sa KB Kookmin Card kung bakit maaaring sangkot sa mga paghahanda ang ilang kompanya. Nakikita ng customer ang pangalan ng bangko sa card, pero maaaring ibang kompanya ang humawak sa bahagi ng pagbabayad na para sa mangangalakal. Kailangang magtulungan ang mga sistemang ito para mailunsad ang serbisyo ng digital wallet.
Paulit-ulit na nauuna ang pag-apruba bago ang pagkaantala
Ipinakikita ng naunang paghinto ng Toss Bank kung gaano na kalayo ang maaaring marating ng isang paglulunsad bago ito mapatigil. Nag-aplay ang bangko para sa pagsusuri noong Nobyembre 2025 at nakatanggap ng pag-apruba noong Enero 2026, pero iniulat na ipinagpaliban nito sa mga kadahilanang pangnegosyo ang planong paglulunsad noong Marso. Ipinahihiwatig ng mas bagong mga paghahanda na muli itong nagsisikap na ipakilala ang serbisyo.
Mas matagal nang naghihintay ang Shinhan Card. Nakakuha ito ng pag-apruba noong Disyembre 2024, ngunit mahigit isang taon nang naaantala ang paglulunsad habang pinag-iisipan nito ang tamang panahon at kakayahang kumita. Iniulat ding nagsumite ito ng binagong mga tuntunin. Isinusulong din ng KB Kookmin Card at BC Card ang kani-kanilang paghahanda. Habang umuusad ang mga planong ito, iba-iba ang paglalarawan sa pagsusuri ng KB: mula nagpapatuloy pa hanggang nakumpleto na.
Naipakikita ng pagkakasunod-sunod ng mga hakbang ng mga regulator at pasiyang pangkomersiyo kung bakit paulit-ulit na tumataas ang mga inaasahan kahit wala pang ibang provider na nagsisimulang mag-alok ng serbisyo:
- Disyembre 2022: Nakumpleto ng Hyundai Card ang pagsusuri ng mga regulator sa mga tuntunin nito para sa Apple Pay.
- Marso 2023: Inilunsad ng Hyundai Card ang Apple Pay sa South Korea.
- Agosto 2024: Nag-anunsiyo ang KB Kookmin Card ng pagkuha ng mga tauhang bubuo ng serbisyo nitong Apple Pay, saka inalis ang anunsiyo.
- Disyembre 2024: Nakakuha ang Shinhan Card ng pag-apruba para sa mga tuntunin nito.
- Nobyembre 2025: Nag-aplay ang Toss Bank para sa pagsusuri ng mga tuntunin nito.
- Enero 2026: Nakakuha ng pag-apruba ang Toss Bank, bago nito ipagpaliban kalaunan ang planong paglulunsad.
Saklaw ng pagsusuri ng mga regulator ang mga tuntunin ng serbisyo. Kailangan pa ring ayusin ng mga kompanyang pinansyal ang mga kontrata, kasunduan sa pagproseso ng bayad, pamumuhunan sa kagamitan at katwiran sa negosyo bago ialok ang serbisyo sa mga customer.
Ano ang mapapala ng mga customer
Maipaparehistro ng mga kwalipikadong may debit card ng KakaoBank at Toss Bank ang kanilang mga card sa Apple Wallet at makapagbabayad gamit ang iPhone o Apple Watch. Sa mga katugmang terminal, makapagbabayad sila nang hindi inilalabas ang pisikal na card o nagbubukas ng hiwalay na app para sa pagbabayad.
Kumukuha ng pera ang debit card mula sa naka-link nitong bank account, kaya mahalaga ang planong pagpapalawak na ito sa mga customer na mas gustong gastusin ang kasalukuyan nilang balanse sa halip na gumamit ng credit. Partikular na interesado ang mga bangko sa mga taong nasa edad 20 at 30, na sa tingin nila ay malakas ang pagkahilig sa iPhone.
Isa pang pang-akit ang paggastos sa ibang bansa. Magagamit ang Apple Pay sa mga katugmang terminal na tumatanggap ng contactless na bayad sa ibang bansa. Umabot sa 3.9379 trilyong won ang benta ng Hyundai Card sa mga credit card para sa mga transaksiyon sa ibang bansa noong 2025, kaya nanguna ito sa industriya sa ikatlong sunod na taon. Nakikita ng mga karibal na isa sa mga dahilan para sumali ang pagkakataong makuha ang bahagi sa paggastos na iyon.
Patuloy na nakikipagkumpitensya ang Hyundai Card gamit ang sarili nitong mga produkto, kabilang ang debit card na nagbibigay ng 10% cashback sa mga pagbili sa Apple Pay. Sa pagdating ng mas maraming issuer, lilipat ang kompetisyon sa kombinasyon ng akses sa digital wallet, mga gantimpala at serbisyo ng account, sa halip na akses lamang.
Malaki na ang negosyo ng KakaoBank sa mga debit card
May matatag nang batayan sa mga pagbabayad ang KakaoBank na maidadala nito sa Apple Pay. Umabot sa rekord na 6.3 trilyong won kada quarter ang paggastos gamit ang debit card nito sa ikalawang quarter na binanggit sa mga plano nitong magpalawak, habang umabot naman sa 154.8997 trilyong won ang pinagsama-samang paggastos sa pagtatapos ng unang kalahati ng taong iyon.
Mahigit 31 milyon na ang pinagsama-samang nailabas na Friends debit card ng bangko sa pagtatapos ng 2024. Kabilang sa kabuuang ito ang mga pamalit na card at maraming card na naibigay sa iisang tao. Sinabi ng KakaoBank na isa sa mga dahilan kung bakit hindi na nito hiwalay na inilalathala ang pinagsama-samang bilang ng mga nailabas na card ay ang mga isyung ito sa pagbibilang.
Para sa bangko, maaaring mahikayat ang mga customer na panatilihin ang mas malaking bahagi ng kanilang pang-araw-araw na pera sa paggastos sa naka-link na account kung padadaliin ang paggamit ng dati na nilang card. Maaari ring magdagdag ng kita sa bayarin ang mas malaking paggastos sa debit card, bagaman may kaakibat na gastos ang Apple Pay sa mga transaksiyong ito.
Kabilang sa pagpapalawak ng mga produkto ng KakaoBank ang The Check Card, na inilunsad noong Oktubre 14, at paghahanda para sa debit card na may serbisyong palitan ng salapi, na target ilunsad sa Disyembre. Bahagi ang Apple Pay ng pagsisikap nitong gawing mas malaking bahagi ng negosyo nito ang mga pagbabayad, kasabay ng pagpapautang.
Kung paano nagiging malaking pasiya sa negosyo ang maliit na bayarin
Aabot sa 30 won ang iniulat na bayarin ng Apple na humigit-kumulang 0.15% kada transaksiyon sa Korea para sa pagbiling nagkakahalaga ng 20,000 won. Maaari pang madagdagan ang gastos dahil sa mga singil ng internasyonal na network ng card. Tinataya sa isang halimbawang kuwenta na aabot sa humigit-kumulang 60 won, o 0.3% ng halaga ng bili, ang pinagsamang gastos.
Binanggit din ni Kim Yong-man, mambabatas ng Democratic Party of Korea, ang bayaring 1,000 won para sa bawat card na irerehistro at gastos na humigit-kumulang 29 won kada transaksiyon para sa pagproseso ng seguridad. Nakadepende sa mga kontrata ng kalahok na kompanya at sa mga singil na ipinapataw sa mga card nito ang eksaktong halaga ng babayaran nito.
Tatlong ulit ang iniulat na singil ng Apple sa Korea kumpara sa 0.05% na binanggit para sa China. Tinitimbang ng mga kompanya ng card ang mga gastusing ito habang nahaharap sa mas mababang bayarin sa mga mangangalakal at mas mataas na gastos sa pagpopondo. Sinabi ng isang kinatawan ng industriya na mahigit 90% ng mga mangangalakal ang tumatanggap ng mas mabababang singil sa pagproseso, kaya kakaunti ang puwang para sagutin pa ang panibagong singil sa ilang pagbili.
Ipinakikita ng mga naunang datos sa pananalapi kung bakit magkaiba ang kahulugan ng dami ng benta at kita. Nanguna ang Hyundai Card sa walong pangunahing kompanya ng card sa benta ng credit na umabot sa 14.32 trilyong won noong Enero 2025. Sa hiwalay na tala ng pananalapi, umabot sa 240.1 bilyong won ang pinagsama-samang netong kita nito hanggang sa ikatlong quarter ng nakaraang taon, mas mababa kaysa sa 552.7 bilyong won ng Shinhan Card, 531.5 bilyong won ng Samsung Card at 370.4 bilyong won ng KB Kookmin Card. Kailangang timbangin ng bawat issuer ang kikitain sa dagdag na paggastos at ang sarili nitong mga gastos.
Higit na malaking base ng Samsung sa mga pagbabayad ang humuhubog sa usapin
Hindi naningil ang Samsung ng bayad sa mga kompanya ng card sa Korea para sa mga lokal na transaksiyon sa Samsung Pay, na bahagi na ngayon ng Samsung Wallet, mula nang ilunsad ang serbisyo noong 2015. Nagsimula ang mga kasunduan nito sa mga kasunduang walang bayad kasama ang 10 kompanya ng card at Korea Credit Finance Association, bago lumipat sa magkakahiwalay na kontrata sa bawat kompanya.
Wala pang opisyal na pasiya ang inanunsiyo ng Samsung tungkol sa pagpapataw ng bayad sa mga lokal na transaksiyon. Gayunman, nangangamba ang mga kompanya ng card na maaaring makaapekto sa pakikipagnegosasyon nila sa kompanyang teknolohiyang Koreano ang pagbabayad nila sa Apple habang nananatiling libre ang Samsung.
Ayon sa mga bilang na iniugnay sa Bank of Korea at Samsung Electronics, umabot sa humigit-kumulang 350 trilyong won noong 2024 ang merkado ng mga pinasimpleng pagbabayad sa South Korea, kabilang ang 88 trilyong won sa pamamagitan ng Samsung Pay. Batay sa mga bilang na ito, humigit-kumulang sangkapat ng kabuuan ang Samsung Pay, kaya mahalaga sa negosyo kahit maliit na porsiyento ng bayad.
Kung ipapataw ang hipotetikal na bayad na 0.15% sa 88 trilyong won, aabot ito sa 132 bilyong won kada taon, halos katumbas ng tantiya ng industriya na 130 bilyong won para sa posibleng singil ng Samsung. Sa mas malawak na tantiya ng industriya, maaaring lumampas sa 1 trilyong won kada taon ang pinagsamang posibleng gastos mula sa Apple Pay at Samsung Pay. Saklaw ng mas malaking pagtayang iyon ang mas malawak na senaryo ng mga bayarin kaysa sa pagtatayang nakabatay lamang sa kasalukuyang dami ng mga pagbabayad sa Samsung.
Umaasa rin ang Toss Bank sa mga ugnayang lampas sa sarili nitong balanse. Parehong gumagamit ng network ng pagbabayad ng Hana Card ang debit card nito at ang kaugnay nitong Toss Bank Hana credit card. Kaya sangkot sa mga pasiya tungkol sa suporta ng digital wallet ang interes ng isang katuwang bukod pa sa interes ng bangko.
Isa pang gastos ang pagkakaroon ng katugmang kagamitan sa mga tindahan
Nangangailangan ang Apple Pay ng mga terminal na may near field communication, o NFC, na tumutugon sa internasyonal na pamantayan sa pagbabayad na EMV. Nagpapalitan ng impormasyon sa pagbabayad ang telepono o relo at kalapit na reader sa pamamagitan ng NFC. Kailangan ng mga mangangalakal ng katugmang kagamitan para gumana ang pag-tap.
Ayon sa naunang tantiya ng industriya, halos 10% lamang ng mga mangangalakal ng card sa Korea ang may mga terminal na NFC. Inilalarawan ng tantiyang iyon ang imprastraktura noong panahong ginawa ito; para sa lumalawak na serbisyo, ang praktikal na tanong ay kung ilang negosyo talaga ang mapagbabayaran ng mga customer.
Tumulong ang Hyundai Card sa paglalagay ng mga terminal na NFC sa malalaking prangkisa at mangangalakal nang ipakilala nito ang Apple Pay. Iniulat na inaasahan sa mga posibleng bagong kalahok na tumulong sa pamumuhunan sa imprastraktura sa katulad na antas, na nagdaragdag ng gastos bago pa dumating ang kita mula sa mga bagong transaksiyon.
Lumalago ang paggastos sa mga pagbabayad gamit ang mobile sa South Korea. Tumaas ang karaniwang bayad kada araw mula 799.1 bilyong won noong 2022 tungo sa 923.2 bilyong won noong 2024, pagtaas na humigit-kumulang 15.5%. Maaaring makipagkumpitensya ang mas maraming issuer para sa lumalawak na aktibidad na ito, pero mananatiling bahagi ng pagtutuos ang pagkakaroon ng serbisyo sa mga tindahang madalas puntahan.
Binabantayan ng mga regulator ang mga gastos ng mamimili
Nagbabala si Lee Chan-jin, gobernador ng Financial Supervisory Service, na maaaring umabot kalaunan sa mga mamimili ang mga bagong singil sa mga kompanya ng card. Maaaring tumugon ang mga kompanya sa pamamagitan ng pagbabawas ng mga puntos, pagpapaliit ng mga diskuwento o pagbibigay ng mas kaunting cashback, na makaaapekto sa mga customer kahit walang hiwalay na bayad sa digital wallet na makita sa kanilang statement.
Tinalakay ng regulator ang usapin kasama ang mga opisyal sa pagbabayad mula sa walong kompanya ng card na nakatuon sa negosyong ito, at inilarawan ang Samsung Pay bilang halos katumbas ng pampublikong utilidad dahil sa malawakang paggamit nito. Usaping pangkomersiyo ang pagpepresyo ng Samsung, at sinabi ng mga awtoridad sa pananalapi na limitado ang kakayahan nilang direktang makialam.
Ganito inilarawan ni Lee Chan-jin, gobernador ng Financial Supervisory Service, ang isinasagawang pagsusuri:
Sinusuri namin ang mga partikular na usapin kaugnay ng mga bayarin at makikipagkonsulta kami sa FSC kapag natapos na ang aming pagsusuri.
Kinilala rin ni Lee Eog-weon, tagapangulo ng Financial Services Commission, na limitado ang kakayahan ng komisyon na makialam sa mga negosasyon ng mga kompanya, habang nangakong hahanap ng mga paraan para gawing mas maginhawa ang pagbabayad.
Sa pagdinig ng National Assembly noong Oktubre 22, inihambing ni Kim Yong-man, mambabatas ng Democratic Party, ang sitwasyon sa mga kalapit na merkado:
Mahigit 200 kompanyang pinansyal sa Japan at mahigit 100 sa China ang nag-aalok ng Apple Pay, pero Hyundai Card lamang ang mayroon nito sa Korea. Limitado pa rin dito ang serbisyo.
Maaaring palawakin ng KakaoBank at Toss Bank ang akses na ito. Magiging batayan kung gaano kapaki-pakinabang at abot-kaya ang pagpapalawak ang kanilang mga tuntuning pangkomersiyo, kahandaan ng mga mangangalakal at mga pasiya tungkol sa benepisyo para sa customer.
Mahahalagang Punto
- Naghahanda ang KakaoBank at Toss Bank ng mga serbisyo ng Apple Pay na maaaring magtapos sa pagiging nag-iisang issuer ng Hyundai Card sa South Korea.
- Inaprubahan ang mga tuntunin ng Toss Bank noong Enero 2026, pero dati na nitong ipinagpaliban ang planong paglulunsad. Malapit nang matapos ang pagsusuri sa KakaoBank.
- Maipambabayad ng mga customer ang mga kwalipikadong debit card sa pamamagitan ng Apple Wallet gamit ang iPhone o Apple Watch sa mga katugmang terminal.
- Humigit-kumulang 0.15% ang iniulat na bayad ng Apple kada transaksiyon, at maaari pang madagdagan ito ng iba pang gastos sa pagproseso.
- Wala pang inanunsiyong lokal na bayad sa transaksiyon ang Samsung, pero nangangamba ang mga kompanya ng card sa posibleng singil nito sa hinaharap.
- Sinusuri ng mga regulator kung maaaring mauwi sa mas kaunting gantimpala o iba pang dagdag-pasanin para sa mga mamimili ang mas mataas na gastos sa pagbabayad.