Mas Malaking Pamilihan, Ngunit Maliit ang Bahagi ng Pribadong Negosyo
Planong baguhin ng Kazakhstan ang pamilihan nito ng kapital pagsapit ng 2030 matapos umabot sa 99.8 trilyong tenge noong 2025 ang pinagsamang halaga ng mga pamilihan ng sapi at bono, halos doble ng 51.1 trilyong tenge na naitala noong 2021. Pangunahing hamon ang maihatid ang mas malaking bahagi ng kapasidad na ito sa pamumuhunan sa mga pribadong negosyo: bumubuo sa 89% ng pamilihan ng bono ang mga securities ng pamahalaan at mga bonong inilabas ng mga kumpanyang may partisipasyon ng estado.
Mga Nilalaman
- Mas Malaking Pamilihan, Ngunit Maliit ang Bahagi ng Pribadong Negosyo
- Saan Nagmula ang Paglago
- Bakit Mahalaga ang Aktibidad sa Kalakalan
- Bagong IPO Pipeline mula sa mga Pribadong Kumpanya
- May Sariling Iskedyul ang mga Listing ng Riles at Gas
- Mas Payak na Paraan para sa Maliliit na Negosyo
- Ano ang Magbabago para sa mga Indibidwal na Mamumuhunan?
- Kailangan ng mga Bagong Tuntunin para sa mga Bagong Kagamitan sa Kalakalan
- Internasyonal na Pagsusuri at Takdang Petsa ng Batas
- Mahahalagang Punto
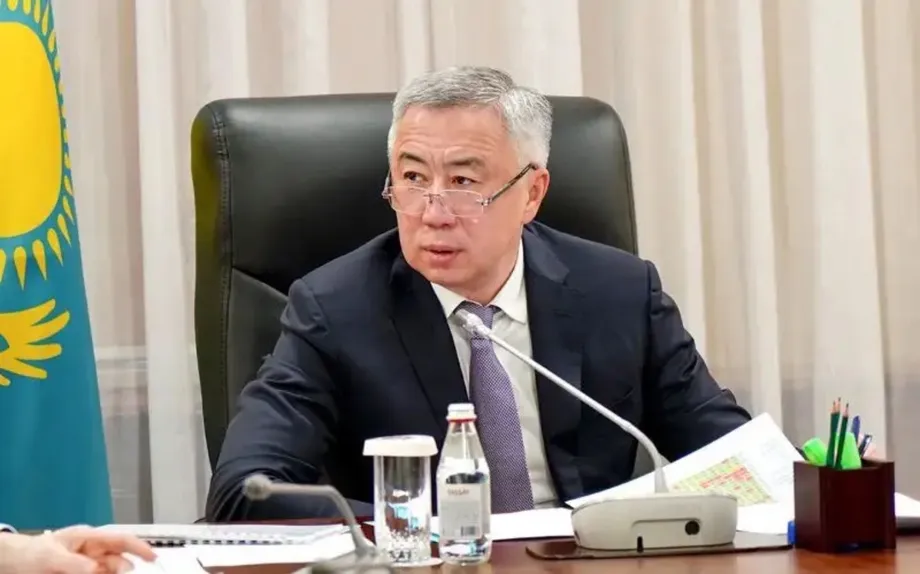
Sinuri sa isang pulong ng pamahalaan na pinamunuan ni Deputy Prime Minister at Minister of National Economy Serik Zhumangarin ang isang Programa sa Pagpapaunlad ng Pamilihan ng Kapital at ang panukalang batas na On the Capital Market. Papalitan ng panukalang batas ang Law on the Securities Market, na umiiral mula pa noong 2003, at magtatakda ng mas mahigpit na mga tungkulin sa mga mamumuhunan.
Inihanda ng Agency for Regulation and Development of the Financial Market ang mga dokumento kasama ang National Bank, alinsunod sa mga tagubilin ni Pangulong Kassym-Jomart Tokayev. Binubuo ang programa ng pitong larangan at 35 estratehikong inisyatiba, na sumasaklaw sa mga pondo sa pamumuhunan, asset ng pensiyon, bono, derivatives at pag-access sa mga pampublikong alok ng sapi.
Para sa mga negosyo, layunin nitong gawing mas praktikal na paraan ng paglikom ng pondo ang pagbebenta ng sapi o paglalabas ng bono, kasabay ng mga pautang sa bangko. Para sa mga sambahayan, palalawakin ng mga panukala ang mga mapagpipiliang pamumuhunan at babaguhin kung paano pinangangasiwaan ng mga broker ang mga order at kung paano pumapasok sa pamilihan ang mga kumpanya.
Saan Nagmula ang Paglago
Ipinakita ni Nurzhan Tursunkhanov, deputy chairperson ng financial regulator, ang mga bilang na nagpapakitang 41.8 trilyong tenge ang market capitalization ng pamilihan ng sapi, katumbas ng 26% ng gross domestic product. Umabot naman sa 58 trilyong tenge, o 36% ng GDP, ang pamilihan ng bono. Ang capitalization ay ang pinagsamang halaga sa pamilihan ng mga sapi ng mga kumpanya.
Umakyat nang 48.7 trilyong tenge ang pinagsamang halaga ng mga pamilihan mula 2021 hanggang 2025, o humigit-kumulang 95%. Malaking bahagi ng paglawak na ito ay nagmula sa mga paglalagay ng sapi ng mga kumpanyang may partisipasyon ng estado at sa mga pagbabago sa halaga sa pamilihan ng mga issuer. Ang issuer ay kumpanya o pampublikong ahensiya na nagbebenta ng mga securities sa mga mamumuhunan.
Ipinakikita ng mga bilang sa bono kung bakit nais ng mga opisyal na palawakin ang partisipasyon. Kumakatawan sa 59% ng pamilihan ang mga securities ng pamahalaan, 30% naman ang mga kumpanya na may partisipasyon ng estado, at 11% ang mga pribadong negosyo. Sa madaling salita, humigit-kumulang siyam sa bawat 100 tenge ng halaga ng pamilihan ng bono ang nasa labas ng pamahalaan at mga kumpanyang may partisipasyon ng estado; umaabot sa 11% ang bahagi ng pribadong sektor kapag nadagdag ang dalawa pang tenge.
Sa mas payak na pagkakasabi, humigit-kumulang walong ulit ng bahagi ng mga pribadong negosyo ang pinagsamang bahagi ng pamahalaan at mga kumpanyang may partisipasyon ng estado. Layunin ng programa sa reporma na bigyan ng access sa mga mamumuhunan ang mas malawak na hanay ng mga negosyo, sa halip na manatiling nakasentro ang karamihan ng aktibidad sa mga pampublikong nanghihiram at malalaking kumpanyang matagal nang naitatag.
Bakit Mahalaga ang Aktibidad sa Kalakalan
Nasa 1.4% ang turnover ratio ng pamilihan ng sapi sa Kazakhstan, kumpara sa target na 5% hanggang 10%. Humigit-kumulang 9% naman ang katumbas na bilang para sa mga bono, kumpara sa target na 20% hanggang 25%. Sinusukat ng turnover ang aktibidad sa kalakalan kaugnay ng laki ng isang pamilihan.
Para maabot ang pinakamababang antas ng mga saklaw na iyon, kailangang tumaas nang humigit-kumulang 3.6 na ulit ang turnover ng sapi mula sa kasalukuyang antas nito, at mahigit doble naman ang turnover ng bono. Ipinakikita ng paghahambing na ito ang laki ng paglawak ng kalakalang nilalayon, kasabay ng paglago sa bilang at halaga ng mga securities.
Kailangan ng mga mamumuhunan ng mga bibili kapag nais nilang magbenta at mga magbebenta kapag nais nilang bumili. Mas napapadali ang mga transaksiyong ito kapag mas regular ang kalakalan sa isang pamilihan. Tinatawag na liquidity ang kakayahang makipagkalakalan nang hindi kailangang maghintay nang matagal o makaranas ng malaking pagbabago sa presyo.
Iminumungkahi ng programa ang mga pagpapahusay sa mga market maker, mga kumpanyang regular na nagtatakda ng presyo ng pagbili at pagbebenta. Nanawagan din ito ng suporta para sa independiyenteng pananaliksik sa pamumuhunan at mas malawak na access para sa mga internasyonal na mamumuhunan sa mga sapi ng Kazakhstan. Makakatulong ang pananaliksik upang maunawaan ng mga mamumuhunan ang pananalapi ng isang kumpanya, habang maaaring magdagdag ng mas maraming order sa pamilihan ang mga bagong kalahok.
Bagong IPO Pipeline mula sa mga Pribadong Kumpanya
Inilahad ni financial regulator chairperson Madina Abilkassymova ang planong pumili ng tatlo hanggang limang malalaking pribadong kumpanyang may potensiyal na magsagawa ng initial public offering, o IPO. Bawat isa ay magkakaroon ng indibidwal na plano sa paghahanda at dalawa hanggang limang taon para maghanda.
Ang IPO ang unang pampublikong alok ng mga sapi ng isang kumpanya. Bumibili ang mga mamumuhunan ng bahagi ng pagmamay-ari nito, at maaaring magdala ng bagong pondo sa negosyo ang alok kung kabilang dito ang mga bagong inilabas na sapi. Maaaring makatanggap ng dibidendo ang mga shareholder kung mamamahagi ng tubo ang kumpanya, habang tumataas o bumababa ang halaga ng kanilang pamumuhunan kasabay ng presyo ng sapi.
Tinatayang 6.6 trilyong tenge ang pinagsamang halaga ng mga posibleng pribadong kumpanyang maisasama sa pipeline. May 5.1 trilyong tenge ang bahagi ng mga negosyo sa pagmimina, 764 bilyong tenge naman ang mga kumpanya sa konstruksyon, at 559 bilyong tenge ang mga kumpanya sa kalakalan. Kaya humigit-kumulang tatlong-kapat ng kabuuang halagang binanggit ang mula sa pagmimina.
Hindi pa pinapangalanan ng mga opisyal ang mga pribadong kumpanya o tinutukoy kung gaano kalaking bahagi ng kanilang equity ang iaalok. Magkahiwalay na bilang ang tinatayang halaga ng mga negosyo at ang halagang maaaring ialok sa mga mamumuhunan: nakadepende ang laki ng alok sa bahaging ibebenta at sa presyo nito.
Sa mga bilang ng pamilihan ng sapi na binanggit sa presentasyon, 17.7 trilyong tenge ang pinagsamang halaga sa pamilihan ng mga kumpanyang may partisipasyon ng estado. Kung idaragdag ang mga pribadong issuer mula sa pagmimina, konstruksyon at kalakalan, mas marami at mas sari-saring negosyo ang mapagpipilian ng mga mamumuhunan.
May Sariling Iskedyul ang mga Listing ng Riles at Gas
Nakatakda ring magsagawa ng mga IPO ang Kazakhstan Temir Zholy, ang kompanya ng riles, at QazaqGaz mula 2026 hanggang 2029. Inaasahang iaalok ang bahagi ng kanilang mga sapi sa mga lokal na mamumuhunan sa pamamagitan ng Kazakhstan Stock Exchange, na kilala bilang KASE, at Astana International Exchange.
Kabilang sa mga panukala ang paglalaan ng bahagi para sa mga retail investor, o indibidwal na mamumuhunan sa halip na mga institusyong pampinansyal. Ang bilang ng mga sasaping ilalaan sa grupong ito at ang mga tuntunin sa presyo ang magtatakda kung gaano karaming sambahayan ang makakalahok.
Pinagsasama ng iskedyul ang mga pagbabago sa batas at paghahanda sa loob ng mga kumpanya:
- 2021: Nagkakahalaga ng 51.1 trilyong tenge ang pinagsamang mga pamilihan ng sapi at bono.
- 2025: Umabot sa 99.8 trilyong tenge ang pinagsamang halaga ng mga ito.
- Pagsapit ng katapusan ng 2026: Planong isumite sa Kurultai ang panukalang batas sa pamilihan ng kapital para sa pagsasaalang-alang ng mga mambabatas.
- 2026 hanggang 2029: Nakatakdang magsagawa ng mga IPO ang Kazakhstan Temir Zholy at QazaqGaz.
- Hanggang 2030: Itinatakda sa programa sa pagpapaunlad ng pamilihan ng kapital ang pitong larangan at 35 estratehikong inisyatiba.
Tatagal nang dalawa hanggang limang taon ang paghahanda ng mga pribadong kumpanya matapos silang mapili. Dahil dito, mahalagang bahagi ng programa ang kahandaan ng mga kumpanya, kasabay ng iskedyul ng pamahalaan sa paggawa ng batas.
Mas Payak na Paraan para sa Maliliit na Negosyo
Makakatanggap ng tulong ang mga small at medium business sa pamamagitan ng panukalang sistema ng mga sponsor sa listing, batay sa karanasan ng London Stock Exchange. Tutulungan ng mga sponsor na ito ang mga kumpanyang naghahandang tumugon sa mga kinakailangan ng palitan, mag-ayos ng pag-uulat sa pananalapi at maghayag ng impormasyon sa mga mamumuhunan.
Hindi sapat na makahanap lang ng mga bibili para makapasok ang isang maliit na negosyo sa pampublikong pamilihan. Kailangan ng mga mamumuhunan ng impormasyon tungkol sa pananalapi, operasyon at mga panganib nito. Tutulungan ng mga iminungkahing sponsor ang mga negosyo na maghanda sa mga kinakailangang ito bago at habang isinasagawa ang listing.
Pahihintulutan ng iisang digital na lagusan sa Central Securities Depository ang mga kumpanya na isumite ang mga dokumento para sa IPO sa iisang lugar. Pagkatapos ay maaari nang sabay-sabay na suriin ng regulator, mga palitan at depository ang mga dokumento. Iminumungkahi rin ng panukalang batas ang mga binagong kinakailangan para sa mga prospectus ng securities, ang mga dokumentong nagpapaliwanag sa isang alok at sa mga panganib nito.
Ipinakikita ng mga bilang ng KASE na inilahad sa isang roundtable tungkol sa pamilihan ng kapital sa Almaty noong 2026 ang kasalukuyang base ng mga issuer. May 89 na isyu ng sapi mula sa 76 na issuer at 717 isyu ng corporate bond mula sa 158 issuer sa sistema ng kalakalan nito. Maaaring magkaroon ang isang kumpanya ng ilang isyu ng bono, na bawat isa ay may sariling mga tuntunin sa pangungutang at petsa ng pagbabayad.
Mahigit 16 trilyong tenge naman ang halaga ng pamilihan ng corporate bond ayon sa parehong roundtable. Mas malawak ang saklaw ng kabuuang 58 trilyong tenge para sa pamilihan ng bono na inilahad sa pulong ng pamahalaan, dahil kabilang dito ang mga securities ng pamahalaan.
Ano ang Magbabago para sa mga Indibidwal na Mamumuhunan?
Mahigit 5 milyon ang mga account ng retail investor sa unang siyam na buwan ng 2026, ayon sa mga bilang na inilahad ni Tursunkhanov. Magtatakda ang panukalang batas ng magkakatulad na pamantayan para sa mga kwalipikadong mamumuhunan, isang kategoryang ginagamit ng regulator upang tukuyin kung sino ang maaaring mamuhunan sa ilang uri ng pamumuhunan.
Kakailanganin din ng mga broker na isagawa ang mga order ng kliyente sa mga pinakamahusay na tuntuning available. Kapag hiniling ng isang customer sa broker na bumili o magbenta, malinaw na pananagutan ng broker ang magiging paghawak nito sa transaksiyon sa ilalim ng tungkuling ito.
Nananawagan din ang pakete ng reporma sa pagpapaunlad ng mga tagapayo sa pananalapi at pamumuhunan. Kasama ng independiyenteng pananaliksik, palalawakin nito ang mga propesyonal na serbisyong mapagkukunan ng mga taong nagpapasya kung saan ilalagak ang kanilang ipon.
Mananatili pa rin sa mga mamumuhunan ang mga panganib sa pananalapi na kaakibat ng mga pinipili nilang securities. Maaaring bumaba ang mga presyo ng sapi, nakadepende sa mga desisyon at pananalapi ng kumpanya ang mga dibidendo, at nakadepende naman ang mga mamumuhunan sa bono sa kakayahan ng issuer na magbayad ng interes at magsauli ng hiniram na pera. Tumutukoy ang mga iminumungkahing proteksiyon sa mga patakaran at serbisyong may kaugnayan sa mga pamumuhunang ito.
Kabilang din sa programa ang mga asset ng pensiyon at pondo sa pamumuhunan. Dahil dito, lalampas sa mga taong direktang nakikipagkalakalan sa pamamagitan ng mga brokerage account ang mga nakaplanong pagbabago at sasaklawin din nito ang mga institusyong namamahala ng pera sa mas mahabang panahon.
Kailangan ng mga Bagong Tuntunin para sa mga Bagong Kagamitan sa Kalakalan
Palalawakin ng panukalang batas ang regulasyon upang saklawin ang mga derivative at digital financial asset. Ang derivative ay kontratang nakadepende ang halaga sa ibang bagay, gaya ng presyo ng sapi, halaga ng palitan o interest rate. Maaaring gamitin ng mga negosyo at mamumuhunan ang ganitong mga kontrata upang pamahalaan ang pagkakalantad sa pagbabago ng presyo.
Kabilang sa mga iminungkahing mekanismo ang pagpapautang ng securities at covered short selling. Pinahihintulutan ng pagpapautang ng securities ang isang mamumuhunan na humiram ng mga securities alinsunod sa napagkasunduang mga tuntunin. Sa covered short sale, humihiram ng mga sapi ang isang trader, ipinagbibili ang mga ito at pagkatapos ay bumibili ng mga sapi upang isauli sa nagpahiram, sa pag-asang bumaba ang presyo.
Lulugi naman ang trader kung tumaas ang presyo sa muling pagbili. Kung isasama ang mga aktibidad na ito sa balangkas ng batas, magkakaroon ng mga tuntunin ang mga kalahok sa pamilihan para sa mga transaksiyong may kinalaman sa paghiram ng securities at pagsasauli ng mga ito kalaunan.
Tinutugunan din ng pakete ang restructuring, self-regulation at imprastraktura ng settlement. Ang settlement ang prosesong kumukumpleto sa isang kalakalan sa pamamagitan ng paglilipat ng securities sa bumibili at ng pera sa nagbebenta. Bahagi ng pagpapatakbo nang maaasahan ng mas malaki at mas aktibong pamilihan ang pag-update sa imprastrakturang ito.
Internasyonal na Pagsusuri at Takdang Petsa ng Batas
Nais ng Kazakhstan na ilapit ang bagong batas sa mga pamantayan ng European Union at ng International Organization of Securities Commissions, o IOSCO. Nakatakdang isumite ang panukala pagsapit ng katapusan ng 2026.
Tinalakay nina Abilkassymova at Matteo Patrone, vice president ng European Bank for Reconstruction and Development, ang posibleng internasyonal na pagsusuri sa panukalang batas. Susuriin sa panukalang pagsusuri kung naaayon ito sa mga kinikilalang pamantayan at kung sinusuportahan ng mga probisyon nito ang programa sa pamilihan ng kapital. Tungkol sa pag-aayos ng pagsusuring ito ang talakayan; iaanunsiyo pa kung kailan ito magsisimula.
Pinag-usapan din nila ang panukalang programa sa pagpapaunlad ng pamilihan ng seguro para sa 2026 hanggang 2030. Bahagi ang dalawang programa ng mas malawak na adyenda sa reporma sa pananalapi kasunod ng batas sa pagbabangko na nilagdaan ni Tokayev noong Enero 2026.
Ang susunod na kongkretong hakbang sa paggawa ng batas ay ang pagsusumite ng panukalang batas sa pamilihan ng kapital. Para sa mga negosyo at mamumuhunan, nakadepende ang mga praktikal na pagbabago sa mga tuntuning maipapasa, maayos na imprastraktura ng pamilihan at pagkumpleto ng mga kumpanya sa kanilang paghahanda para maglabas ng securities.
Mahahalagang Punto
- Lumago ang pinagsamang mga pamilihan ng sapi at bono ng Kazakhstan mula 51.1 trilyong tenge noong 2021 tungong 99.8 trilyong tenge noong 2025.
- Bumubuo sa 89% ng pamilihan ng bono ang mga securities ng pamahalaan at mga bonong inilabas ng mga kumpanyang may partisipasyon ng estado; 11% naman ang bahagi ng mga pribadong negosyo.
- Binubuo ang programa hanggang 2030 ng pitong larangan at 35 estratehikong inisyatiba.
- Pipili ng tatlo hanggang limang pribadong kumpanya para paghandaan ang IPO, at bibigyan sila ng dalawa hanggang limang taon para maghanda.
- Nakatakdang magsagawa ng mga IPO ang Kazakhstan Temir Zholy at QazaqGaz mula 2026 hanggang 2029.
- Magtatakda ang panukalang batas ng magkakatulad na pamantayan para sa mga kwalipikadong mamumuhunan at uutusan ang mga broker na hanapin ang pinakamahusay na mga tuntuning available para sa mga order ng kliyente.
- Planong isumite ang panukalang batas sa pamilihan ng kapital para sa pagsasaalang-alang ng mga mambabatas pagsapit ng katapusan ng 2026.