Plano sa pagreretiro para sa bansang tumatanda
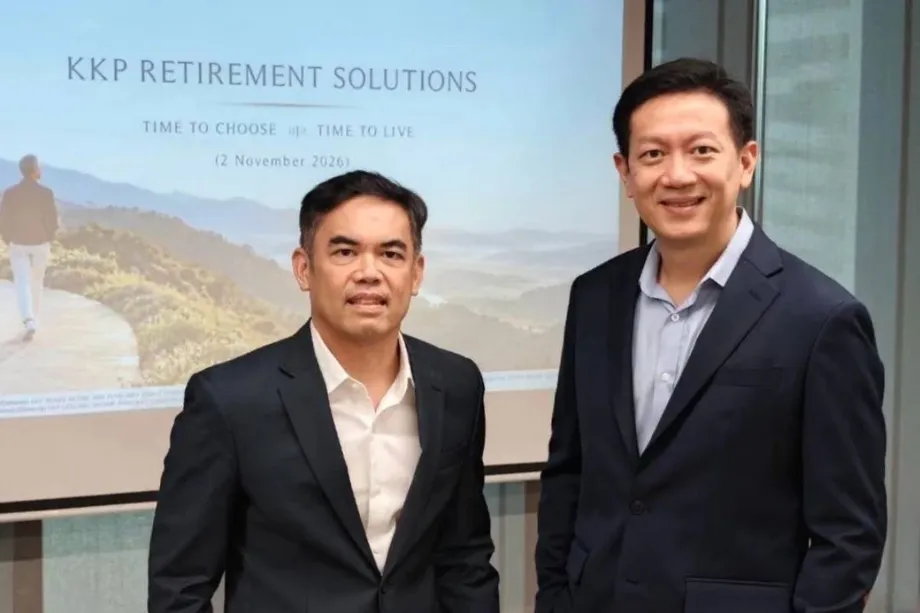
Nagpapakilala ang Kiatnakin Phatra Financial Group ng anim na retirement fund kasama ang Capital Group, na naglalayong umabot sa 30 bilyong baht ang mga asset sa loob ng tatlong taon habang lumalaki ang agwat sa Thailand sa pagitan ng mas mahabang buhay at kulang na ipon. Nakatakdang ilunsad sa Nobyembre 2026 ang unang yugto ng KKP Retirement Solutions, na pinagsasama ang mga pamumuhunan para sa mga nagtatrabaho pa at mga pondong idinisenyo para magbigay ng kita pagkatapos magretiro.
Mga Nilalaman
- Plano sa pagreretiro para sa bansang tumatanda
- Bakit napipiga sa pananalapi ang tumatandang populasyon ng Thailand
- Mas mataas ang kumpiyansa sa pagreretiro kaysa sa paghahanda
- Ano ang ibig sabihin ng mga target na ipon sa pang-araw-araw na pera
- Mas mahabang buhay, mas malaking bayarin sa pangangalagang pangkalusugan
- Paano gumagana ang apat na Ready Retire fund
- Dalawang income fund, magkaibang paraan ng paggastos sa ipon
- Ano ang ambag ng Capital Group sa partnership
- Mahabang plano sa pagreretiro sa isang di-pantay na ekonomiya
- Mahahalagang Punto
Ayon kay Dr. Phiphat Luangnaruemitchai, punong ekonomista ng KKP, humigit-kumulang 24% na ng populasyon ng Thailand ang edad 60 pataas. Inaasahang aabot sa 36% ang bahaging ito pagsapit ng 2049, batay sa presentasyon ng KKP na gumagamit ng datos ng United Nations. Ipinapakita rin ng mga pagtataya nito na bababa mula 5.5 tungo sa 1.8 pagsapit ng 2060 ang bilang ng mga manggagawa sa bawat nakatatanda.
Para sa mga pamilya, inilalarawan ng mga bilang na ito ang isang praktikal na pagsisikip: mas kaunting nagtatrabahong adulto ang tutulong sa mas maraming nakatatandang kamag-anak, habang maaaring kailanganing tustusan ng ipon sa pagreretiro ang ilang dekada. Ayon sa KKP, 86% ng mga Thai ang walang plano sa pag-iimpok para sa pagreretiro o hindi nasusunod ang mayroon sila.
Dalawang magkaibang pangangailangan ang tinutugunan ng anim na pondo. Layunin ng apat na KKP Ready Retire fund na mag-ipon bago magretiro at unti-unting bawasan ang panganib sa pamumuhunan. Dinisenyo naman ang dalawang income fund para sa mga malapit nang magretiro o nagretiro na, upang gawing nakatakdang bayad ang naipong pera.
Ayon kay Narit Kosalathip, pinuno ng personal investment advisory sa Kiatnakin Phatra Securities, layunin ng mas malawak na serbisyong ito na pamahalaan ang daloy ng pera sa pagreretiro hanggang edad 90. Hindi lamang pagpili ng taon ng pagreretiro ang magtatakda ng tagumpay nito: matutukoy ng mga kontribusyon, gastusin, resulta ng pamumuhunan at bayarin sa pagpapagamot kung hanggang saan sasapat ang ipon ng bawat tao.
Bakit napipiga sa pananalapi ang tumatandang populasyon ng Thailand
Inilarawan ni Phiphat ang Thailand bilang bansang tumatanda bago yumaman. Nasa humigit-kumulang 41 ang median na edad sa bansa, samantalang nasa US$7,200 ang output ng ekonomiya kada tao. Dahil dito, kailangang pondohan ng relatibong matandang populasyon ang pagreretiro gamit ang mas mababang kita kumpara sa maraming mas mayayamang bansang may kahalintulad na distribusyon ng edad.
Tinutukoy ng KKP ang apat na magkakaugnay na suliranin: pagtanda bago lumaganap ang kaunlaran, limitadong pampublikong welfare, mahinang pagpaplano sa pananalapi at tumataas na gastos sa pangangalagang pangkalusugan. Mahigit 54% ng mga manggagawang Thai ang wala sa sistema ng social security, batay sa mga bilang na binanggit ng grupo. Tinataya nitong halos 7% lamang ng mga gastusin ang nasasagot ng allowance para sa mga nakatatanda.
Maliit na bahagi lamang ng mga manggagawa ang may ipon sa pamamagitan ng trabaho. Ayon kay Phiphat, humigit-kumulang 3.1 milyon katao ang kasapi ng provident fund, kumpara sa lakas-paggawang nasa 50 milyon. Katumbas ito ng mga 6.2%. Mga programang inilalatag sa lugar ng trabaho ang provident fund, kung saan naghuhulog ng pera para sa pagreretiro ang empleyado at employer.
Tinataya ni Phiphat na umaabot sa humigit-kumulang 5,000 hanggang 7,000 baht kada buwan ang pensiyon mula sa social security ng mga taong naghuhulog sa buong panahon ng kanilang pagtatrabaho. Ipinakikita ng mga datos ng Thailand Development Research Institute na binanggit ng KKP na halos 70% ng mga nakatatanda ang umaasa sa kanilang mga anak o patuloy na nagtatrabaho, samantalang mga 7% lamang ang umaasa sa ipon para sa pagreretiro.
Lalong nagiging mahirap umasa sa mga anak habang kumakaunti ang mga manggagawa. Ang inaasahang pagbaba mula 5.5 tungo sa 1.8 manggagawa kada nakatatanda ay nangangahulugang pagsapit ng 2060, halos sangkatlo na lamang ng dating bilang ng mga manggagawa ang maghahati-hati sa bigat ng pagsuporta.
Mas mataas ang kumpiyansa sa pagreretiro kaysa sa paghahanda
Inilalarawan ng sarbey ng Society of Actuaries Research Institute sa 750 empleyado ng pribadong sektor ang agwat sa pagitan ng inaasahan at aktuwal na kalagayan. Ayon sa mga natuklasang binanggit ni Phiphat, 86% ang umaasang makapagretiro ayon sa plano, pero 5% lamang ang nakakagawa nito. Umaabot naman sa pagreretiro ang 73% na wala pang 60% ng halagang kailangan nila.
Sinusukat ng 86% sa sarbey ang kumpiyansa ng mga tao na makapagretiro ayon sa plano. Ang hiwalay na bilang na 86% ng KKP ay tumutukoy sa mga taong walang plano sa pag-iimpok o hindi ito nasusunod. Kapwa inilalarawan ng mga natuklasan ang kakulangan sa paghahanda at mga inaasahang maaaring mahirap maabot.
Ayon din sa KKP, mahigit 80% ng ipon ay nasa deposito at iba pang asset na mababa ang panganib sa pamumuhunan. Nagbibigay ng katatagan at madaling pagkuha ng pera ang mga asset na ito, pero bumababa ang kakayahang bumili ng pera kapag mas mababa sa implasyon ang kita rito. Mas kaunti ang mabibili ng perang katumbas ng isang buwang grocery ngayon kapag tumaas na ang mga presyo.
Tinukoy ni Narit ang isa pang hadlang: madalas na tumataas din ang gastos habang lumalaki ang kita, kaya kaunti ang naiiwang dagdag na pera para sa pagreretiro. Kaya bahagi ng unang hakbang ng KKP ang paghikayat sa mga tao na mag-ipon, sa halip na kumbinsihin lamang ang mga kasalukuyang namumuhunan na lumipat ng pondo.
Ano ang ibig sabihin ng mga target na ipon sa pang-araw-araw na pera
Tinataya ng KKP na kakailanganin ng taong kumikita ng 30,000 baht kada buwan at gustong mapanatili ang 70% ng kitang iyon pagkatapos magretiro ang humigit-kumulang 6 milyong baht para sa 30 taon. Katumbas ng 70% ang 21,000 baht kada buwan, o 252,000 baht kada taon.
Dalawang milyong baht lamang ang median na balanse ng provident fund sa pagreretiro, batay sa mga bilang na binanggit ng KKP. Ang median ang gitnang balanse kapag inayos ang mga account mula pinakamababa hanggang pinakamataas. Sangkatlo lamang ito ng halimbawang 6 milyong baht ng kumpanya.
Inilalarawan din ng KKP ang median na 2 milyong baht bilang halagang sasapat sa humigit-kumulang limang taon ng gastusin batay sa halimbawa nitong paggastos. Nakasalalay sa badyet ng bawat sambahayan ang aktuwal na itatagal nito. Sa nakapirming halagang 21,000 baht kada buwan, sasapat ang 2 milyong baht nang humigit-kumulang walong taon, bago isaalang-alang ang kita sa pamumuhunan o pagtaas ng mga presyo.
Naglahad si Phiphat ng isa pang panimulang batayan: ang 4% withdrawal rule, batay sa pananaliksik sa pagreretiro sa US. Nagsisimula ito sa pagkuha sa unang taon ng halagang katumbas ng 4% ng paunang portfolio, at inaayos ang halaga sa mga susunod na taon batay sa implasyon, upang matustusan ang humigit-kumulang 30 taon ng gastusin.
Ipinahihiwatig ng tuntuning ito na kailangang mag-ipon ng halagang katumbas ng mga 25 ulit ng taunang gastusin. Gumagastos ng 720,000 baht kada taon ang taong gumagastos ng 60,000 baht kada buwan, kaya 18 milyong baht ang paunang target na ipon. Ayon kay Phiphat, mas malaking halaga ang kakailanganin ng mga gustong mag-iwan ng mana o nahaharap sa mas mabilis na pagtaas ng personal na gastusin. Nakaaapekto rin sa itatagal ng pera ang takbo ng merkado at kung kailan ito kukunin.
Mas mahabang buhay, mas malaking bayarin sa pangangalagang pangkalusugan
Ayon sa mga bilang na inilahad ng KKP, may average na natitirang buhay na 23.5 taon ang isang Thai na umabot sa edad 60. Ipinakikita rin ng datos nito na mga 47% ang tsansang umabot sa edad 85, at 35% naman ang tsansa ng isang babae na umabot sa edad 90 matapos mag-60.
Ipinapaliwanag ng mga bilang na ito kung bakit nagbubuo ang kumpanya ng mga planong magbibigay ng kita sa pagreretiro sa loob ng ilang dekada. Kapaki-pakinabang na batayan ang karaniwang inaasahang haba ng buhay, pero marami ang mabubuhay nang higit pa rito at mangangailangan ng pera para sa mga dagdag na taon.
Binanggit ng KKP na umabot sa 14.8% ang implasyon sa gastusing medikal sa Thailand noong 2026, habang gumamit din ang presentasyon ni Phiphat ng taunang pagtaas sa gastos medikal na mga 11%. Inilahad ang dalawang sukatan nang walang magkatugmang depinisyon. Kapwa mas mataas ang mga ito sa halimbawang 3% pangkalahatang implasyon sa presentasyon; binanggit namang 6% kada taon ang pagtaas ng gastos sa pangangalaga sa mga nakatatanda.
Sa taunang implasyong 3%, tataas mula 720,000 baht ngayon tungo sa humigit-kumulang 1.75 milyong baht kada taon ang mga gastusin pagkalipas ng 30 taon. Maaaring ibang landas ng paggastos ang kaharapin ng mga sambahayang may malalaking pangangailangan sa pagpapagamot o pangangalaga.
Iminungkahi ni Phiphat ang health at accident insurance bilang proteksiyon laban sa di-inaasahang gastusin. Maaari ring tumaas ang gastos ng mga retirado kung magkaroon ng mga pagbabago sa health insurance na mag-aatas sa pasyente na magbayad ng bahagi ng bayarin. Nananatiling usapin ito sa pagpaplano at hindi pa pinal na pagbabago sa benepisyo.
Paano gumagana ang apat na Ready Retire fund
Nag-aalok ang yugto ng pag-iimpok ng KKP ng apat na pagpipilian: KKP Ready Retire 2035, KKP Ready Retire 2045, KKP Ready Retire 2035 RMF at KKP Ready Retire 2045 RMF. Ang RMF ay nangangahulugang Retirement Mutual Fund, isang kategorya ng investment fund para sa pagreretiro sa Thailand na may mga benepisyo sa buwis, alinsunod sa mga kondisyon sa kontribusyon at tagal ng paghawak.
Pumipili ang mga mamumuhunan ng target na taon ng pagreretiro. Pagkatapos, unti-unting inililipat ang portfolio palayo sa mas mapanganib na mga asset na naglalayong magpalago ng puhunan habang papalapit ang taong iyon, pero nananatili ang mga share para sa pangmatagalang paglago. Sa target na petsa, nilalayong ilipat ang Ready Retire fund sa KKP Lifelong Income.
Tinutugunan ng paraang ito ang isang partikular na panganib: ang biglang pagbagsak ng merkado bago huminto sa pagtatrabaho ang isang tao. Mas kaunti ang panahong natitira sa nag-iipong malapit nang magretiro para mabawi sa pamamagitan ng mga bagong kontribusyon ang nabawas sa portfolio, lalo na kapag nagsimula na siyang kumuha ng pera.
Inilarawan ng KKP ang panganib na ito gamit ang datos ng indeks sa loob ng 15 taon hanggang sa pinakamababang antas ng merkado noong Pebrero 2009, sa panahon ng pandaigdigang krisis sa pananalapi. Nagtapos nang 25.1% na mas mataas ang portfolio na unti-unting binawasan ang panganib kaysa sa portfolio na hindi binawasan ang panganib. Gumamit ang halimbawang ito ng mga kalkulasyon batay sa indeks, hindi ng aktuwal na performance ng pondo.
Kabilang sa inanunsyong iskedyul at mga takdang punto ng pamumuhunan ang:
- Nobyembre 2, 2026: Tinalakay ni Phiphat ang mga hamon sa pagreretiro sa Thailand sa isang briefing para sa media.
- Nobyembre 2026: Planong simulan ng KKP ang unang yugto ng Retirement Solutions gamit ang mga pangunahing produkto nito sa pamumuhunan.
- 2035 at 2045: Aabot ang mga Ready Retire fund sa kani-kanilang target na taon ng pagreretiro.
- Mga susunod na yugto: Planong isama ng KKP ang insurance at iba pang feature ng application; walang detalyadong iskedyul na inanunsyo.
Dalawang income fund, magkaibang paraan ng paggastos sa ipon
Layunin ng KKP Lifelong Income ang taunang bayad na humigit-kumulang 4% habang sinisikap na mapanatili ang kapital, ayon kay Narit. Kabilang sa mga nilalayong gumamit nito ang mga retiradong nangangailangan ng regular na pera pero gusto ring mapanatili ang yaman para sa susunod na mga taon o sa susunod na henerasyon.
Mas mataas na taunang bayad na mga 5% hanggang 7% ang target ng KKP Advanced Income sa pamamagitan ng unti-unting paggamit sa prinsipal. Ang prinsipal ang perang ipinuhunan, kaya nababawasan ang pondong magagamit para sa mga susunod na pagkuha kapag ginastos ito. Ayon kay Narit, 1,000 baht ang pinakamababang pamumuhunan.
Nagkakaiba-iba ang pamumuhunan ng dalawang pondo sa mga bond at de-kalidad na share na nagbibigay ng dibidendo. Isinasagawa ang mga nakatakdang bayad sa pamamagitan ng awtomatikong redemption, na nangangahulugang nagbebenta ng mga unit ng pamumuhunan para maglabas ng perang matatanggap ng mamumuhunan. Kaya maaaring may kasamang perang galing sa naipong puhunan ang natatanggap na bayad.
May kongkretong kapalit ang pagpili ng retirado sa dalawang paraang ito: kapag mas malaki ang gagastusin ngayon, maaaring mas kaunti ang matitirang kapital sa hinaharap. Ayon kay Narit, walang garantiya sa kapital at maaaring mas mababa sa ipinuhunan ang matanggap ng mga mamumuhunan.
Binanggit ng KKP na inaasahang aabot sa mga 6% hanggang 7% kada taon ang karaniwang kita sa pamumuhunan para sa mga mamumuhunang papasok sa unang alok. Mga inaasahan lamang ang mga ito at mag-iiba-iba ang aktuwal na kita. Pinagsasama ng mga portfolio ang mga share at bond, at mas mababa sa kalahati ng inilatag na alokasyon ng KKP ang bahagi ng mga asset na naglalayong magpalago ng puhunan at may mas mataas na panganib.
Ano ang ambag ng Capital Group sa partnership
Mahigit 90 taon na ang karanasan ng Capital Group sa pamumuhunan at lampas US$2.2 trilyon ang retirement asset na pinamamahalaan nito, ayon sa anunsyo ng partnership. Ayon sa KKP, pagsasamahin nito ang pandaigdigang karanasan sa pamamahala ng portfolio at ang kaalaman nito sa mga mamumuhunang Thai at pananalapi ng mga sambahayan.
Inilarawan ni Jeik Sohn, pinuno ng Southeast Asia Client Group sa Capital Group, ang layunin ng pagtutulungan:
Kasama ang KKP, naihatid namin ang karanasang iyon sa mga mamumuhunang Thai sa pamamagitan ng mga solusyong pinagsasama ang pandaigdigang kaalaman sa pamumuhunan para sa pagreretiro at kaalaman sa lokal na merkado. Dinisenyo ito para gawing mas simple ang mahahalagang pasya tungkol sa pagreretiro, umangkop sa nagbabagong pangangailangan ng mga mamumuhunan at tulungan silang maghangad ng mas panatag na pagreretiro.
Mahalagang bahagi ng pangangatwiran ng KKP ang pandaigdigang diversification. Ayon sa presentasyon nito, 97% ng mga asset ng provident fund sa Thailand ay ipinuhunan sa loob ng bansa. Para sa dekadang nagtapos noong Agosto 2026, iniulat nitong 3.7% ang taunang katumbas na kita ng SET, 13.0% para sa mga pandaigdigang share at 15.4% para sa S&P 500. Ipinapakita ng taunang katumbas na kita ang paglago bilang katumbas na taunang antas sa loob ng nasabing panahon.
Mas pinaghahati-hati ng pamumuhunan sa ibang bansa ang pagkakalantad sa iba't ibang ekonomiya at kumpanya, pero nagdudulot din ito ng panganib sa palitan ng pera. Maaaring tumaas o bumaba ang halaga ng isang pamumuhunan sa ibang bansa kapag ibinalik ito sa Thai baht, depende sa pagbabago ng halaga ng baht.
Planong iugnay ng KKP ang mga pondo nito sa life at health insurance at pagsubaybay sa portfolio sa pamamagitan ng KKP Better. Maaaring kumonsulta sa mga sangay ng Kiatnakin Phatra Bank, sa mga personal financial adviser at sa 02-165-5555.
Mahabang plano sa pagreretiro sa isang di-pantay na ekonomiya
Tinataya ng KKP na lalago nang 2.5% ang ekonomiya ng Thailand sa 2026, pero hindi pantay ang distribusyon ng pag-angat. Inilarawan ni Phiphat ang pagbangon kung saan mas maganda ang takbo ng mga negosyong pang-eksport at pamumuhunang may kaugnayan sa artificial intelligence, habang nahaharap sa mga hamon ang mga negosyo sa sasakyan, petrochemical, electrical appliance, konstruksiyon, ari-arian at turismo. Nagsisimula na ring bumagal ang lokal na konsumo.
Pinananatili ng grupo ang target na 1,680 puntos para sa indeks ng mga stock sa Thailand sa 2026 habang sinusuri ang mga pagtataya nito para sa 2026 at 2027. Inaasahan nitong bubuti sa kabuuan ang kita ng mga kumpanyang nakalista sa stock exchange, maliban sa sektor ng petrochemical.
Tinukoy ni Phiphat ang mga panganib mula sa ibang bansa, kabilang ang midterm election sa US, mga protesta sa Europa, tumataas na interest rate, mas mabagal na paglago at pabagu-bagong stock market. Maaaring pahinain ng ganitong mga pangyayari ang kumpiyansa at mag-udyok sa mga mamumuhunan na ilipat palabas ng mga umuusbong na merkado ang kanilang pera.
Pabor ang KKP sa mga bangko sa hanay ng mga sektor na medyo matatag, at sa healthcare, pagkain at inumin para sa paglago sa mas mahabang panahon. Itinampok din nito ang posibilidad na bumagal ang pamumuhunan sa artificial intelligence.
Diin ni Narit na mahalaga ang tuloy-tuloy na pag-iimpok kasabay ng kita sa pamumuhunan. Aniya, maaaring sapat na para sa maraming layuning pinansyal ang taunang kita na 5% hanggang 7% kung tuloy-tuloy ang mga kontribusyon ng mamumuhunan. Maaaring maantala ang pag-unlad kapag nagbenta sila sa panahon ng krisis at hindi muling namuhunan habang bumabawi ang merkado. Para sa planong tatagal hanggang edad 90, nananatiling mahalaga ang halagang naiipon at ang kakayahang magpatuloy sa pamumuhunan.
Mahahalagang Punto
- Nagpapakilala ang KKP at Capital Group ng anim na retirement fund; nakatakdang magsimula ang unang yugto sa Nobyembre 2026.
- Target ng apat na Ready Retire fund ang 2035 o 2045 at unti-unting binabawasan ang panganib sa portfolio bago ilipat ito sa kita para sa pagreretiro.
- Layunin ng Lifelong Income ang mga bayad na malapit sa 4%; target naman ng Advanced Income ang 5% hanggang 7% habang unti-unting ginagamit ang prinsipal.
- Ayon sa KKP, 86% ng mga Thai ang walang plano sa pag-iimpok para sa pagreretiro o hindi ito nasusunod.
- Dalawang milyong baht ang median na balanse ng provident fund na binanggit ng KKP, kumpara sa halimbawang 6 milyong baht na kailangan sa pagreretiro ng taong kumikita ng 30,000 baht kada buwan.
- Target ng grupo na umabot sa 30 bilyong baht ang asset ng mga retirement fund sa loob ng tatlong taon. Walang garantiya sa kapital at kita sa pamumuhunan.