Babala tungkol sa mga bangko, nangungutang at tiwala ng publiko
Halos sangkatlo ng mga pautang ng mga bangko sa Bangladesh ang itinuring na hindi nababayaran noong Hunyo, ayon kay Ejazul Islam, direktor heneral ng Bangladesh Institute of Bank Management, sa isang kumperensiya sa pagbabangko kung saan nagbabala si National Professor Mahbub Ullah na maraming bangko ang papalapit na sa pagbagsak.
Mga Nilalaman
- Babala tungkol sa mga bangko, nangungutang at tiwala ng publiko
- Ano ang ibig sabihin ng halos sangkatlong hindi nababayaran
- Bakit kapos sa salapi ang ilang bangko habang may sobrang pondo ang iba
- Paano naging sentro ng krisis ang tiwala
- Pinipiga ng pangungutang ng pamahalaan ang mga pribadong negosyo
- Impluwensiyang pampolitika at halaga ng mahinang pangangasiwa
- Pagpapatupad ng mga patakaran at mungkahing papel ng AI
- Bakit sinasabi ni Mahbub na kailangan ng pagbawi ang pagbabagong pampolitika
- Mahahalagang Punto
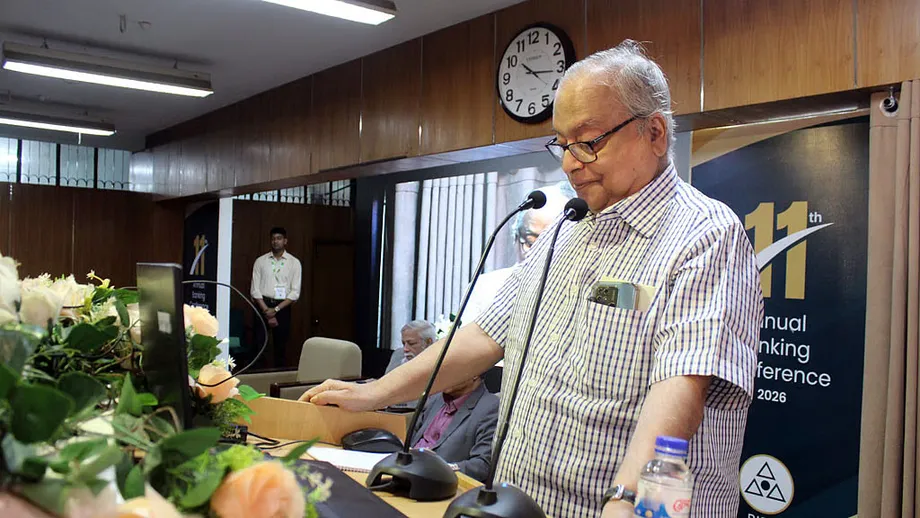
Sa pagsasalita noong Huwebes sa BIBM sa Mirpur, Dhaka, inilarawan ni Mahbub ang sektor ng pagbabangko bilang "napakahina" at "marupok". Sinabi niyang pinananatiling buhay ng mga awtoridad ang mga institusyong may problema sa pamamagitan ng iba't ibang hakbang, habang napinsala naman ang tiwala ng publiko dahil sa laganap na iregularidad.
Naganap ang talakayan sa unang sesyon sa ikalawa at huling araw ng Annual Banking Conference, kasunod ng pangunahing presentasyon ni Barkat-E-Khuda, dating propesor ng ekonomiks sa Dhaka University. Inilarawan ng mga tagapagsalita ang isang sektor na humaharap sa magkakaugnay na problema: mga pautang na hindi nababayaran, kakulangan ng madaling makuhang salapi sa ilang bangko, mahinang pangangasiwa at lumalaking pag-asa sa pagpapautang sa pamahalaan.
Hindi lamang pamamahala sa mga bangko ang tinukoy ni Mahbub sa kanyang babala. Aniya, sumasalamin ang pinsala sa mga pagkabigo sa pamamahala at pangangasiwa sa ekonomiya, habang nakikinabang ang makapangyarihang interes sa negosyo dahil sa proteksiyong pampolitika. Aniya, kakailanganin ang mga pagbabago kapwa sa patakarang pang-ekonomiya at pananagutang pampolitika upang maisaayos ang mga bangko.
Ano ang ibig sabihin ng halos sangkatlong hindi nababayaran
Sa bilang na ibinigay ni Ejazul, madaling maunawaan ang laki ng problema sa mga pautang: halos isa sa bawat tatlong taka na ipinahiram ng mga bangko ang itinuring na hindi nababayaran pagsapit ng Hunyo. Ang pautang na hindi nababayaran ay kredito na hindi naibalik ng nangutang ayon sa itinakdang iskedyul at mga naaangkop na tuntunin sa pag-uuri.
Umaasa ang mga bangko na ibabalik ng mga nangutang ang pera upang matugunan nila ang sarili nilang mga obligasyon at makapagpautang muli. Kapag natigil ang pagbabayad, nawawalan ang mga bangko ng inaasahang kita at maaaring kalaunan ay kailanganin nilang akuin ang mga pagkalugi. Nagdudulot ito ng dagdag na pasanin sa kanilang pananalapi at naglilimita sa perang maipapautang sa iba.
Tinukoy rin ni Ejazul ang kakulangan sa puhunan at pondong nakalaan sa posibleng pagkalugi, money laundering, mahinang pamamahala at mababang produktibidad bilang mga salik na nagpapahina sa sektor. Ang puhunan ang pinansiyal na panangga na sumasalo sa mga pagkalugi. Ang mga probisyon naman ay halagang inilalaan ng mga bangko para sa posibleng pagkalugi sa mga pautang. Kapag kulang ang alinman sa mga ito, nababawasan ang proteksiyon ng bangko laban sa hindi pagbabayad ng mga nangutang.
Inilahad sa talakayan ang kalagayan ng kalidad ng mga pautang noong Hunyo at ang sumunod na pagtatasa sa kumperensiya noong Huwebes:
- Pagsapit ng Hunyo, halos sangkatlo ng kabuuang pautang ng mga bangko ang itinuring na hindi nababayaran, ayon kay Ejazul.
- Noong Huwebes, sa huling araw ng kumperensiya, sinuri ng mga tagapagsalita ang mga problema sa pautang kasabay ng hindi pantay na kalagayan ng likididad, mga pagkabigo sa regulasyon at presyur sa pagpapautang sa pribadong sektor.
Walang tinukoy na petsa ng kumperensiya o taon para sa mga bilang noong Hunyo, at walang ibinigay na takdang panahon ang mga tagapagsalita para maibalik sa maayos na kalagayan ang sektor.
Bakit kapos sa salapi ang ilang bangko habang may sobrang pondo ang iba
Inilarawan ni Barkat-E-Khuda ang magkasalungat na presyur sa sistema ng pagbabangko. Matinding kakulangan sa likididad ang kinakaharap ng ilang mahinang bangko, kabilang ang ilang nagpapatakbo alinsunod sa mga prinsipyo ng Shariah, samantalang malaki ang sobrang likididad ng sektor sa kabuuan.
Ang likididad ay tumutukoy sa perang madaling magamit ng bangko upang magbayad sa mga depositor o tumugon sa iba pang agarang obligasyon. Maaaring may mga pautang at iba pang ari-arian ang isang bangko sa talaan nito ngunit mahirapan pa ring humanap ng sapat na madaling makuhang salapi kapag kailangang magbayad.
Kaya bahagi ng problema ng Bangladesh kung saan nakalagak ang pera, bukod pa sa kung gaano karami nito ang nasa sistema ng pagbabangko. Hindi awtomatikong napupunta sa ibang institusyong nangangailangan ang salaping hawak ng isang institusyon. Para sa mga kliyente, direktang mahalaga ang kalagayan ng sarili nilang bangko.
Inilarawan din ni Ejazul na may sapat na sobrang likididad sa sektor sa kabila ng kakulangan sa mga indibidwal na bangko. Nanawagan siyang buuing muli ang tiwala at ilaan ang pondo sa mabisang pamumuhunan. Kapag pinagsama, ipinakikita ng dalawang pagtatasa ang sistemang pagbabangko kung saan hindi pantay ang pagkakahati ng salapi at kahinaang pinansiyal.
Paano naging sentro ng krisis ang tiwala
Tinukoy ni Mahbub na pangunahing problema ang pagkawala ng tiwala ng publiko kasunod ng laganap na iregularidad. Aniya, mawawalan na sana ng saysay ang karamihan sa mga bangko kung hinayaang gumana ang karaniwang puwersa ng merkado, at kinuwestiyon niya kung gaano kabisa ang mga opisyal na pagsisikap na panatilihin silang buhay.
Naglalagak ng pera ang mga depositor sa mga bangko sa pag-asang makukuha nila ito kapag kailangan. Ginagamit naman ng mga bangko ang malaking bahagi ng perang iyon para magpautang. Nakatutulong ang tiwala upang gumana ang ganitong sistema dahil karaniwang hindi sabay-sabay na kinukuha ng mga kliyente ang lahat ng kanilang deposito. Maaaring lalo pang maipit ang salaping madaling magamit ng bangko kapag nabahala ang mga tao sa kalagayan nito.
Gayunman, sinabi ni Mahbub na maayos ang pagpapatakbo sa apat o limang bangko at maaari silang magsilbing huwaran. Ipinakita ng kanyang pagtatasa ang pagkakaiba-iba ng pagganap ng mga institusyon sa loob ng isang sektor na may problema, kung saan may ilang bangkong nag-aalok ng mga halimbawang dapat suriin.
Iniugnay ng talakayan sa kumperensiya ang tiwala sa mga praktikal na pasiya: kung paano pumipili ng mga uutangan ang mga bangko, kung ipinapatupad ang pagbabayad, kung paano kinikilala ang mga pagkalugi at kung kumikilos ang mga regulator kapag may lumilitaw na problema. Umaasa ang mga kliyente at negosyo sa mga pasiyang iyon kahit wala silang papel sa paggawa ng mga ito.
Pinipiga ng pangungutang ng pamahalaan ang mga pribadong negosyo
Nagbabala si Mahbub na nababawasan ang kreditong maipapautang sa mga pribadong negosyo dahil umaasa ang pamahalaan sa pangungutang sa mga bangko upang pondohan ang kakulangan sa badyet. Nagkakaroon ng kakulangan sa badyet kapag mas malaki ang gastusin ng pamahalaan kaysa sa kita nito, kaya kailangan nitong mangutang o humanap ng iba pang paraan ng pagpopondo upang punan ang agwat.
Sinabi niyang naging "lubos na nakatuon sa pamahalaan" ang mga bangko. Ikinaalala niya na inililihis ng pagpapautang sa estado ang pansin at yaman mula sa mga pribadong nangungutang, habang lumalaki rin ang pasaning kailangang bayaran ng pamahalaan.
Madalas tawaging crowding out ang ganitong presyur. Sa madaling salita, inaagaw ng pamahalaan ang kapasidad sa pagpapautang na maaari sanang gamitin ng mga negosyo sa pagbili ng kagamitan at materyales o pagpapalawak ng produksyon. Nagbabala rin si Mahbub na magiging malaking hamon ang pagbabayad ng mga pautang ng pamahalaan at ng interes ng mga ito.
Lalo pang pinalala ng mababang tax-to-GDP ratio ng Bangladesh ang problema, aniya. Inihahambing ng ratio na ito ang nakokolektang buwis sa laki ng ekonomiya. Kapag mababa ang kita sa buwis kumpara sa aktibidad pang-ekonomiya, mas kaunti ang sariling mapagkukunan ng pamahalaan upang tustusan ang mga gastusin nito.
Direktang iniugnay ni Mahbub sa presyur ng pangungutang ang pagkabigong mangolekta ng kita sa loob ng bansa. Sinabi niyang dapat itong magsilbing babala sa pamahalaan.
Impluwensiyang pampolitika at halaga ng mahinang pangangasiwa
Iniugnay ni Barkat-E-Khuda ang pagdami ng mga pautang na hindi nababayaran sa impluwensiyang pampolitika, mahinang pamamahala, maluluwag na patakaran at mabagal na paglago ng kredito sa pribadong sektor. Iniugnay ng kanyang pagsusuri ang kalidad ng mga pasiya sa pagpapautang sa mga tuntunin at insentibo sa paligid ng mga bangko.
Inilarawan ni Mahbub ang ugnayan ng mga bangkero, walang prinsipyong negosyante at masasamang politiko. Aniya, mahirap putulin ang ugnayang ito, at iginiit niyang hinayaan ng estado ang isang maliit na grupo ng mayayaman at maimpluwensiyang negosyante na makinabang.
Bilang National Professor, ginamit ni Mahbub ang konsepto ng pribatisasyon upang ilarawan ang pananaw niyang itinuring ng mga namumuno na pribadong pag-aari ang kapangyarihang pampubliko.
"Pinag-uusapan natin ang pribatisasyon ng industriya at ng mga bangko, pero naisip ba ninyo kailanman na maaari mismong isapribado ang estado? Sa kasamaang-palad, naisapribado na ang ating estado," aniya.
Itinampok ni Mahmud Osman Imam, tagapangulo ng departamento ng pananalapi ng Dhaka University, ang pananagutan ng mga regulator. Sa pagtalakay sa pamamahala ng panganib, kinuwestiyon niya kung paanong nakapandambong ng malalaking halaga mula sa mga bangkong Shariah nang hindi ito natuklasan o napigilan ng mga awtoridad.
Inilagay ng kanyang pahayag sa sentro ng debate ang pangangasiwa: kung alam ng mga regulator ang maling gawain, kung kailan nila ito nalaman at kung bakit hindi napigilan ng pagkilos nila ang paglabas ng pera sa mga bangko. Para sa mga depositor, kongkretong tanong ang mga ito tungkol sa kung sino ang may pananagutang protektahan ang mga institusyong nagtatago ng kanilang ipon.
Pagpapatupad ng mga patakaran at mungkahing papel ng AI
Sinabi ni Mohammad Ali, managing director ng Pubali Bank, na kailangang ipatupad agad ang mga patakaran. Tinanong niya kung dapat bang gumawa lamang ng mga tuntunin matapos mangyari ang mga iregularidad o magtakda na ng mga ito bago pa lumitaw ang mga problema.
Iminungkahi rin ni Mohammad Ali ang paggamit ng artificial intelligence upang suriin ang pagsunod sa mga patakaran. Ang pagsunod ay ang pagtalima sa mga tuntuning namamahala sa pagbabangko, kabilang ang mga kinakailangang naglalayong kontrolin ang panganib at pigilan ang maling gawain.
Tumutugon ang kanyang mungkahi sa usapin ng pagsubaybay: pagsusuri kung ginagawa ng mga institusyon ang hinihingi ng mga regulasyon. Walang ibinigay na detalye sa talakayan sa kumperensiya tungkol sa partikular na sistema ng AI, gastos nito o kung paano ito ipatutupad.
Pagpapatupad ang temang nag-uugnay sa kanyang mga pahayag at sa mga ikinababahala ng iba pang tagapagsalita. Kailangan ang mga tuntunin ng mga institusyong may kakayahang sumuri ng asal at kumilos kapag may paglabag. Tinalakay kapwa sa mga paratang ni Mahbub tungkol sa proteksiyong pampolitika at sa mga tanong ni Mahmud Osman Imam tungkol sa kawalan ng pagkilos ng mga regulator ang mga kahinaan sa prosesong iyon.
Bakit sinasabi ni Mahbub na kailangan ng pagbawi ang pagbabagong pampolitika
Iginiit ni Mahbub na bahagi lamang ng mas malawak na krisis na sumasaklaw sa administrasyon, kalakalan, edukasyon at kalusugan ang pagbabangko. Sa pananaw niya, kailangang sabayan ng mga pagbabago sa paggamit ng kapangyarihan ang mga teknikal na pagsasaayos sa mga bangko.
Inilarawan niya ang paulit-ulit na mga pag-aalsa na nagaganap humigit-kumulang kada 10 hanggang 15 taon, at iniugnay ang padron sa panahon ng Pakistan. Sa kabila ng mga sakripisyo ng publiko, aniya, hindi nasundan ang mga ito ng makabuluhang pagbabago sa lipunan at kultura, kaya patuloy na naipon ang pagkadismaya. Iginiit niyang kailangan ng mga pag-aalsa ang mga pinunong nakatuon sa layunin, isang balangkas na ideolohikal at malinaw na programa para sa muling pagpapaunlad ng bansa.
Nananawagan si Mahbub na gumana ang demokrasya at pananagutan, at hinimok ang mga awtoridad na huwag muling magbigay ng proteksiyon sa makapangyarihang mga negosyante sa pag-aakalang hindi aandar ang ekonomiya kung wala sila. Pinagsasama ng mungkahi niyang tugon ang pagsasaayos sa pananalapi at pananagutang pampolitika.
Nagbabala rin ang National Professor na huwag asahan ang agarang pagbangon.
"Hindi natin maaasahan ang solusyon sa isang iglap," aniya.
Para sa mga depositor at negosyo, tinukoy sa kumperensiya ang mga praktikal na prayoridad: mga bangkong kayang tuparin ang mga obligasyon sa pagbabayad, kapani-paniwalang pagkilos laban sa mga pautang na hindi nababayaran, pangangasiwang tumutukoy sa maling gawain at pagpapautang na napupunta sa produktibong aktibidad. Ayon kay Mahbub, nakasalalay sa pananagutin ang makapangyarihang mga tagapagpasya ang pangmatagalang pag-usad sa mga gawaing ito.
Mahahalagang Punto
- Sinabi ni Ejazul Islam, direktor heneral ng BIBM, na halos sangkatlo ng mga pautang ng mga bangko ang itinuring na hindi nababayaran noong Hunyo.
- Nagbabala si Mahbub Ullah na malapit nang bumagsak ang maraming bangko at iniugnay ang kahinaan ng mga ito sa pagkawala ng tiwala at mga pagkabigo sa pamamahala.
- Matinding kakulangan sa salapi ang kinaharap ng ilang mahihina at Shariah na bangko sa kabila ng sobrang likididad sa sektor sa kabuuan.
- Itinukoy ng mga tagapagsalita ang impluwensiyang pampolitika, mahinang pangangasiwa at mahinang pagpapatupad bilang mga pangunahing problema.
- Nagbabala si Mahbub na sinasakal ng pangungutang ng pamahalaan ang kredito para sa pribadong sektor at nanawagan siyang sabay na magsagawa ng mga pagsasaayos sa ekonomiya at politika.