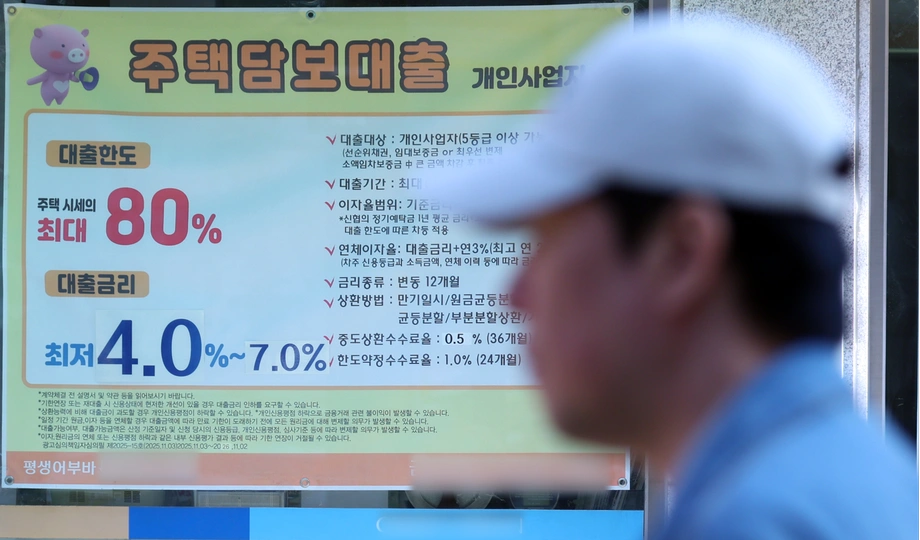
Umaabot sa bayarin ng mga sambahayan ang pagtaas ng gastos sa pagpopondo
Mas mataas na singil sa mortgage ang haharapin ng mga may-ari ng bahay sa South Korea matapos umakyat sa 3.43% ang Cost of Funds Index noong Setyembre 2026, na kilala bilang COFIX. Dahil dito, itinaas ng malalaking bangko ang mga variable rate sa pagpapautang simula Oktubre 16. Umabot sa 6.48% ang pinakamataas na rate ng NH NongHyup Bank, habang lumampas din sa 6% ang mga rate ng KB Kookmin Bank at Woori Bank.
Mga Nilalaman
- Umaabot sa bayarin ng mga sambahayan ang pagtaas ng gastos sa pagpopondo
- Aling mga bangko ang lumampas sa 6%?
- Ano ang nagbago sa COFIX?
- Bakit nagtutulak pataas sa mga rate ng loan ang mga deposito
- Magkano pa ang babayaran ng mga sambahayan?
- Bakit nakatakdang magbago ang rate ng mga loan na nagkakahalaga ng 165 trilyong won
- Malawak pa rin ang paggamit ng variable-rate na pangungutang
- Makapagbibigay ba ng proteksiyon ang mas mahahabang fixed rate?
- Ano ang maaaring mangyari sa mga susunod na pulong ng mga gumagawa ng patakaran?
- Mahahalagang Punto
Nakatakdang sumailalim sa pagsasaayos ng interest rate sa ikaapat na quarter ang mga mortgage ng bangko na nagkakahalaga ng 165 trilyong won, ayon sa datos ng Financial Supervisory Service na isinumite kay Han Chang-min, mambabatas ng Social Democratic Party. Mas mataas ito nang 21.1 trilyong won kumpara sa 143.9 trilyong won na nakatakdang baguhin ang rate noong nakaraang quarter, o pagtaas na humigit-kumulang 14.7%.
Para sa mga pamilya, ang agarang usapin ay kung magkano ang ibabawas sa kanilang bank account bawat buwan. Ang nangutang ng 400 milyong won sa loob ng 30 taon, na may pantay-pantay na buwanang bayad para sa principal at interes, ay magbabayad ng humigit-kumulang 1.93 milyong won batay sa mas mababang rate na 4.10% na sinipi noong Enero. Sa rate na 4.82%, lalampas sa 2.10 milyong won ang buwanang bayad.
May dagdag na hamon ang mga nanghihiram na matatapos na sa unang takdang panahon ng kanilang fixed rate. Nakita ng isang nanghihiram na nasa edad 40 at kumuha ng mortgage na 500 milyong won noong Oktubre 2021 na tumaas ngayong buwan ang rate mula 3.6% tungong 5.6%. Umakyat ang buwanang bayad mula 2.27 milyong won tungong 2.79 milyong won, kaya nadagdagan ng 520,000 won ang buwanang gastusin ng sambahayan.
Aling mga bangko ang lumampas sa 6%?
Ayon sa detalyadong iskedyul ng mga bangko para sa Oktubre 16, nasa 4.36% hanggang 6.48% ang pinagsamang saklaw ng mga rate para sa mga mortgage ng malalaking bangko na inaayos kada anim na buwan. Inilagay naman ng isa pang talaan ng mga bangko ang saklaw sa 4.82% hanggang 6.25% at sinabing apat na bangko ang lumampas sa 6%; tatlo ang tinukoy sa mga indibidwal na iskedyul: KB Kookmin, Woori at NH NongHyup.
Itinaas ng Woori ang saklaw ng rate nito mula 4.75% hanggang 5.95% tungong 5.00% hanggang 6.20%. Itinaas naman ng KB Kookmin ang saklaw nito mula 4.39% hanggang 5.79% tungong 4.64% hanggang 6.04%. Kapwa nagtaas ang dalawang bangko ng 0.25 percentage point sa magkabilang dulo ng kanilang siniping saklaw.
Itinaas ng NH NongHyup ang saklaw nito mula 4.49% hanggang 6.29% tungong 4.68% hanggang 6.48%, o pagtaas na 0.19 percentage point. Nasa 4.36% hanggang 5.77% ang siniping saklaw ng rate ng Shinhan, habang humigit-kumulang 4.64% hanggang 5.84% naman ang sa Hana.
Nagkakaiba ang rate na nakukuha ng mga nanghihiram dahil pinagsasama sa presyo ng mortgage ang benchmark, dagdag-singil ng bangko at anumang diskuwento. Ginagamit ng Hana sa kaugnay nitong variable-rate mortgage ang yield ng mga bond ng bangko na magmamature sa loob ng anim na buwan, sa halip na COFIX, kaya iba ang batayan ng pagpepresyo nito.
Ano ang nagbago sa COFIX?
Inihayag ng Korea Federation of Banks ang mga datos ng COFIX para sa Setyembre noong Oktubre 15. Tumaas mula 3.18% noong Agosto tungong 3.43% ang indeks na nakabatay sa bagong pondong nalikom. Ito ang pinakamalaking buwanang pagtaas mula Nobyembre 2022, nang umakyat ito nang 0.36 percentage point.
Sinusukat ng COFIX ang weighted average na gastos sa pondong nalikom ng walong lokal na bangko. Kumukuha ng pondo ang mga bangkong ito sa pamamagitan ng mga deposito, produkto ng pag-iimpok at bond ng bangko, at ginagamit ito para suportahan ang pagpapautang. Kapag mas malaki ang kailangang bayaran ng mga bangko para makahikayat ng pondo, tumataas ang indeks.
Mas mabilis tumugon ang indeks na nakabatay sa bagong pondo dahil sinusukat nito ang pondong nalikom noong pinakahuling buwan. Mas unti-unti namang gumagalaw ang mga panukat na kinabibilangan ng pondong nasa balanse na ng mga bangko. Noong Setyembre, tumaas mula 3.05% tungong 3.15% ang indeks na nakabatay sa balanse, habang umakyat mula 2.71% tungong 2.79% ang mas bagong panukat sa balanse.
Makikita sa kamakailang mga datos kung paano lumakas ang presyur:
- Setyembre 2025: Nasa 2.52% ang COFIX na nakabatay sa bagong pondong nalikom.
- Hunyo 2026: Umabot sa 3.05% ang indeks.
- Hulyo at Agosto 2026: Nasa 3.18% ito.
- Setyembre 2026: Umakyat ito sa 3.43%, o pagtaas na 0.91 percentage point sa loob ng isang taon.
- Oktubre 15: Inilabas ng Korea Federation of Banks ang mga datos para sa Setyembre.
- Oktubre 16: Ipinatupad ng KB Kookmin, Woori at NH NongHyup ang mas mataas na rate sa mga kaugnay na bagong mortgage.
Tumaas din ang panandaliang panukat ng COFIX: mula 3.16% noong Setyembre 30 tungong 3.32% noong Oktubre 8 at 3.43% noong Oktubre 14. Ipinapakita ng mga panukat na ito ang pagtaas ng gastos sa pagpopondo sa ilang bahagi ng sistema ng pagbabangko.
Bakit nagtutulak pataas sa mga rate ng loan ang mga deposito
Mas maigting na nag-agawan ang mga bangko sa mga deposito noong Setyembre habang inilalabas ng mga kompanya ang kanilang pera sa sistema ng pagbabangko para magbayad ng buwis. Nakatulong ang pag-aalok ng mas mataas na rate sa deposito upang makahikayat ng ipon mula sa mga sambahayan, ngunit tinaasan din nito ang gastos sa pondong magagamit para sa pagpapautang.
Nagpatuloy hanggang Oktubre ang mga depositong may promosyon. Naglunsad ang Shinhan noong Oktubre 6 ng produktong nag-aalok ng hanggang 4.0%, at naglabas naman ang NH NongHyup noong Oktubre 13 ng isa pang produktong may alok na hanggang 3.9%. Maaaring kumita ng mas malaking interes ang mga kwalipikadong nag-iimpok sa mga rate na ito, habang napipilitan namang magbayad nang higit ang mga nanghihiram na nakatali ang mortgage sa gastos sa pagpopondo ng bangko.
Tumaas din ang yield ng mga bond ng bangko. Umakyat mula 3.755% noong Agosto 27 tungong 4.033% noong Setyembre 18 ang yield ng mga bond ng bangkong may rating na AAA na magmamature sa loob ng isang taon. Bahagya itong bumaba sa 4.002% noong Oktubre 15, ngunit 0.247 percentage point pa rin itong mas mataas kaysa sa antas noong Agosto.
Tumaas mula 4.66% noong Hulyo tungong 4.94% noong Agosto ang average na rate ng mga bagong mortgage sa limang malalaking bangko na binabayaran buwan-buwan sa pamamagitan ng regular na hulog sa principal at interes. Itinaas ng 0.28 percentage point na ito ang gastos sa pangungutang bago pa ang pinakahuling pagsasaayos ng COFIX.
Magkano pa ang babayaran ng mga sambahayan?
Maaaring maging malaking gastusing salapi ang maliit na pagbabago sa interest rate kapag inilapat ito sa malaking mortgage. Sa natitirang utang na 249 milyong won, magdaragdag ng humigit-kumulang 572,700 won sa taunang interes ang pagtaas na 0.23 percentage point kung hindi magbabago ang balanse.
Iba ang takbo ng mga loan na binabayaran buwan-buwan dahil sinasaklaw ng bawat hulog ang interes at binabawasan ang utang. Para sa mortgage na 400 milyong won sa loob ng 30 taon, ang pagtaas ng rate mula 4.5% tungong 6.0% ay magtataas sa buwanang hulog mula humigit-kumulang 2.02 milyong won tungong 2.39 milyong won. Kakailanganin ng dagdag na humigit-kumulang 370,000 won bawat buwan, o 4.44 milyong won sa isang taon, para sa principal at interes.
Ang nanghihiram na tumaas mula 2.27 milyong won tungong 2.79 milyong won ang buwanang bayarin ay haharap sa dagdag na 6.24 milyong won sa isang taon, o humigit-kumulang 23% na mas mataas kaysa dati. Kailangang ilaan ng sambahayan ang halagang ito kasabay ng dati nitong gastusin sa pagkain, transportasyon, edukasyon at iba pang obligasyon.
Ipinapaliwanag sa pagsisiwalat ng pautang sa sambahayan ng Korea Federation of Banks na gumagamit ng mga karaniwang palagay ang inilalathala nitong pinakamababa at pinakamataas na rate: credit grade 3, 30-taong termino o pinakamahabang termino ng produkto, at 200 milyong won na loan kung nakaaapekto sa pagpepresyo ang halaga nito.
Ayon din sa pederasyon, ipinapalagay sa mga halimbawa nito ng buwanang hulog at kabuuang gastos sa pangungutang na magpapatuloy sa buong panahon ng loan ang average na rate ng pagpapautang noong nakaraang buwan. Nakadepende ang bayarin ng bawat nanghihiram sa aktuwal na kontrata, natitirang balanse, natitirang termino at mga pagbabago sa rate sa hinaharap.
Bakit nakatakdang magbago ang rate ng mga loan na nagkakahalaga ng 165 trilyong won
Saklaw ng datos ng Financial Supervisory Service ang mga mortgage sa 19 na lokal na bangko, hindi kasama ang mga mortgage product na may suporta ng pamahalaan. Tinutukoy ng datos ang 165 trilyong won na nakatakdang sumailalim sa pagsasaayos ng rate sa ikaapat na quarter, kabilang ang mga loan na matatapos na ang naunang takdang panahon ng fixed rate.
Maaaring magbago ang presyo ng mortgage na inilalarawang fixed sa loob ng limang taon matapos ang limang taong iyon. Para sa nangutang noong panahong mababa ang interest rate noong 2021, maaaring palitan ng mas mataas na rate sa 2026 ang abot-kayang unang rate.
Ayon sa weighted average na datos ng Bank of Korea, 2.70% ang mga rate ng mortgage sa mga bangkong tumatanggap ng deposito noong ikalawang quarter ng 2021 at 4.26% noong ikalawang quarter ng 2026, o diperensiyang 1.56 percentage point.
Ipinapalagay sa kalkulasyong kalakip ng mga datos tungkol sa pagbabago ng rate na ang kabuuang 165 trilyong won ay mga loan na magbabago ang rate makalipas ang limang taon, at pantay-pantay ang buwanang bayad sa principal at interes sa loob ng 30 taon. Sa ilalim ng mga palagay na ito, umaabot sa humigit-kumulang 1.7212 trilyong won ang dagdag na pasanin sa taunang bayad. Tantiya ito batay sa mga takdang tuntunin ng loan na iyon; mag-iiba ang aktuwal na bayad depende sa kontrata.
Hindi matatapos sa Disyembre ang iskedyul. Aabot sa 137.3 trilyong won sa unang quarter ng 2027, 154.4 trilyong won sa ikalawa, 127.7 trilyong won sa ikatlo at 143.5 trilyong won sa ikaapat ang mga mortgage na nakatakdang sumailalim sa pagsasaayos. Mananatiling lampas 120 trilyong won ang halaga sa bawat quarter hanggang sa mga susunod na taon na saklaw ng datos, at aabot sa pagitan ng 162.7 trilyong won at 169.9 trilyong won sa 2030.
Malawak pa rin ang paggamit ng variable-rate na pangungutang
Ayon sa datos ng Financial Supervisory Service, umabot sa 36.3 trilyong won ang variable-rate mortgage sa kabuuang 41.5 trilyong won na bagong mortgage na ipinahiram ng mga bangko noong ikalawang quarter, hindi kasama ang mga mortgage na may suporta ng pamahalaan. Katumbas ito ng 87.5%.
Sa kabuuang hindi pa nababayarang mortgage sa katapusan ng quarter na iyon, 497.1 trilyong won sa kabuuang 767 trilyong won ang variable-rate loan, o 64.8%. Samakatuwid, nakatali sa pagbabago ng rate ang halos dalawang-katlo ng natitirang balanse.
Inilagay ng isang panukat sa pagpapautang noong Agosto sa 64.7% ang bahagi ng variable-rate sa mga bagong mortgage. Magkaiba ang panahong saklaw at pangkat ng mga nanghihiram sa mga datos, ngunit kapwa ipinapakita ng mga ito na apektado ng pagbabago sa interest rate ang malaking bahagi ng pangungutang sa mortgage.
Karaniwang bagong rate ang ipinapataw sa mga kasalukuyang nanghihiram sa petsa ng pagsasaayos na nakasaad sa kanilang kontrata. Iba ang iskedyul ng nanghihiram na nagpapalit ng rate kada anim na buwan sa iskedyul ng matatapos na sa limang taong fixed rate. Agad binabago ng mga pagbabago sa Oktubre 16 ang presyo ng mga kaugnay na bagong loan, habang nagbabago ang bayarin ng mga kasalukuyang sambahayan ayon sa mga takdang nasa kontrata.
Makapagbibigay ba ng proteksiyon ang mas mahahabang fixed rate?
Naging mas mahal din ang mga mortgage na fixed ang rate sa loob ng limang taon. Inilagay ng isang talaan ng mga bangko ang saklaw ng rate sa 5.23% hanggang 6.61%, kumpara sa 4.48% hanggang 4.86% sa katapusan ng Enero. Ibinabatay ang presyo ng mga produktong ito sa yield ng mga bond ng bangko, kaya naaapektuhan ng galaw ng merkado ang mga bagong nanghihiram bago pa nila itakda ang kanilang rate.
Hamong kinakaharap ng mga gumagawa ng patakaran ang pagpapalawak ng mga mortgage na fixed ang rate sa mas mahabang panahon. Madalas na nangangalap ng pondo ang mga bangko sa medyo maiikling panahon. Kung ipapautang nila ang pondong iyon nang hindi nagbabago ang rate sa loob ng 20 o 30 taon, nanganganib na tumaas ang sarili nilang gastos sa pagpopondo habang hindi nagbabago ang kita mula sa mortgage.
Sinabi ng Financial Services Commission sa tanggapan ni Han Chang-min na hindi nagpapatakbo ang task force nito para sa mga mortgage na may pangmatagalang fixed rate at nagpapatuloy ang panloob na pag-aaral. Idinaos ng task force ang unang pulong nito noong Mayo 30 ng nakaraang taon.
Tinataya sa isang pag-aaral ng Korea Institute of Finance na inatasan ng komisyon na maaaring suportahan ng matatag na pangunahing deposito ang pagpapalit ng hindi bababa sa 31.6 trilyong won na kasalukuyang mortgage tungo sa mga loan na may pangmatagalang fixed rate. Ang mga pangunahing deposito ay pondong karaniwang nananatili sa isang bangko at nagbibigay rito ng mas maaasahang batayan sa pagpopondo.
Iminungkahi rin ng institusyon na palawakin ang mga securities na sinusuportahan ng mortgage at mga covered bond. Nakalilikom ng pera ang mga securities na sinusuportahan ng mortgage gamit ang daloy ng bayad sa mortgage bilang panagot. Sa mga covered bond, maaaring mangutang ang mga bangko gamit ang isang pangkat ng mga asset, kabilang ang mga mortgage, bilang panagot habang nananatili silang responsable sa pagbabayad. Makakatulong ang dalawa sa mga bangko na makakuha ng pondong mas pangmatagalan.
Nagbibigay ang Korea Housing Finance Corporation ng garantiya sa bayad para sa mga covered bond ng bangko upang suportahan ang mga mortgage na may pangmatagalang fixed rate. Pagsapit ng Abril, lumagda ito sa mga kaugnay na kasunduan kasama ang siyam na bangko. Kung palalawakin ang pondong ito, magkakaroon ang mga bangko ng mas malaking kakayahang mag-alok sa mga nanghihiram ng mas mahabang panahong tiyak ang kanilang mga bayad.
Ano ang maaaring mangyari sa mga susunod na pulong ng mga gumagawa ng patakaran?
Nagtataas ang Bank of Korea ng policy rate nang 0.25 percentage point noong Hulyo at Agosto, kaya umabot ito sa 3.00%. Tumaas nang 2.9% ang mga presyo ng bilihin noong Setyembre kumpara sa nakaraang taon, lampas sa 2% inflation target ng bangko. Sa Estados Unidos, 3.7% ang inflation noong Setyembre, kumpara sa inaasahang 3.6%.
Inaasahan ni Kim Jung-sik, propesor emeritus ng ekonomiya sa Yonsei University, na magtataas muli ng rate ang Bank of Korea bago matapos ang taon. Nagbabala rin siya na maaaring magpalala ng problemang pinansyal at magdulot ng kawalang-katatagan sa mga pamilihan ng sapi at ari-arian ang labis na mga pagtaas.
Sinabi ni Lee Min-hwan, propesor sa departamento ng pananalapi at pamamahala ng Inha University, na maaaring kailanganin ang higit pang paghihigpit dahil sa presyur sa inflation na kaugnay ng digmaan at pagtaas ng presyo ng langis. Itinuring niyang malamang na umabot sa 7% ang pinakamataas na variable mortgage rate bago matapos ang taon.
Sa 7%, magiging 21 milyong won ang taunang interes sa balanse na 300 milyong won kung hindi ito magbabago, kumpara sa 19.44 milyong won sa rate na 6.48%. Katumbas ang diperensiya ng 1.56 milyong won kada taon, o average na 130,000 won bawat buwan, bago isama ang bayad sa principal.
Nakatakda sa Oktubre at Nobyembre ang mga susunod na desisyon sa patakaran; hindi tinukoy ang eksaktong mga petsa ng pulong. Wala pang napagpapasiyahang karagdagang pagtaas. Nakadepende rin ang presyo ng mortgage sa kompetisyon sa mga deposito, yield ng mga bond, singil at diskuwento ng mga bangko, kaya mahalagang isaalang-alang ang kontrata ng bawat nanghihiram at petsa ng susunod na pagsasaayos upang matukoy ang laki at panahon ng anumang pagtaas.
Mahahalagang Punto
- Tumaas nang 0.25 percentage point sa 3.43% ang COFIX para sa Setyembre 2026, ang pinakamalaking buwanang pagtaas mula Nobyembre 2022.
- Ayon sa detalyadong iskedyul ng mga bangko, umabot sa 6.48% ang pinakamataas na variable mortgage rate ng NH NongHyup, 6.20% ng Woori at 6.04% ng KB Kookmin.
- Nakatakdang sumailalim sa pagsasaayos ng rate sa ikaapat na quarter ang mga mortgage ng bangko na nagkakahalaga ng 165 trilyong won, hindi kasama ang mga mortgage na may suporta ng pamahalaan.
- Sa isang senaryong ipinapalagay na magbabago ang rate ng lahat ng loan makalipas ang limang taon, tinatayang aabot sa 1.72 trilyong won ang dagdag na pasanin sa taunang bayad.
- Umabot sa 64.8% ng natitirang balanse ng mga mortgage sa bangko sa katapusan ng ikalawang quarter ang bahagi ng mga variable-rate mortgage.
- Makaaapekto sa mga susunod na pagbabago sa bayarin ng mga sambahayan ang mga desisyon sa patakaran sa Oktubre at Nobyembre, gastos sa pagpopondo ng mga bangko at petsa sa indibidwal na mga kontrata.