Bakit mabilis na lumalakas ang ringgit ngayon
Nagtala ang salapi ng Malaysia ng isa sa pinakamagagandang performance sa Asya noong 2025. Tumaas nang mahigit 8 porsiyento ang ringgit ngayong taon at nananatili ito malapit sa pinakamataas na antas nito sa loob ng apat na taon laban sa dolyar ng US. Itinuturo naman ng ilang pagtataya sa merkado ang posibilidad na lumampas ito sa 4.10 kung magpapatuloy ang momentum. Sumasalamin ang pag-angat na ito sa malakas na kombinasyon ng paghupa ng pandaigdigang presyur sa pananalapi at higit na pagtitiwala sa katatagan ng ekonomiya ng Malaysia. Pinahina ng pagbagal ng implasyon sa US at mga inaasahang pagbabawas ng interest rate ng Federal Reserve ang lakas ng dolyar, habang nakahikayat naman ng kapital pabalik sa mga asset na denominado sa ringgit ang tuluy-tuloy na paglago ng Malaysia, katamtamang implasyon, at matatag na patakaran nito.
Mga Nilalaman
- Bakit mabilis na lumalakas ang ringgit ngayon
- Mga panandaliang salik: interest rate at kahandaan sa panganib
- Pagpapaliwanag sa agwat ng mga interest rate
- Sentimyento sa panganib at mga takbo ng ligtas na pamumuhunan
- Ipinakikita ng daloy ng kapital ang kuwento
- Mga salik sa loob ng bansa: disiplina sa pananalapi at kredibilidad ng patakaran
- Kalakalan, kasalukuyang account at mga eksport: tulong ba o hadlang
- Mga salik sa katamtamang panahon na magpapanatili sa lakas nito
- FDI, mga supply chain at komposisyon ng industriya
- Pagkontrol sa implasyon at patakaran sa pananalapi
- Mga panganib na maaaring magpabaligtad sa mga natamo
- Ano ang ibig sabihin ng malakas na ringgit para sa mga sambahayan at negosyo
- Posibleng takbo ng ringgit hanggang 2026
- Mahahalagang punto
Nasa sentro ng kuwentong ito ang pamilihan ng bono. Tinatayang US$1.3 bilyon ang inilagak ng mga pandaigdigang pondo sa mga bono ng pamahalaan at korporasyon ng Malaysia noong Nobyembre, ang pinakamalaking buwanang pagpasok ng pondo mula noong Mayo. Kasabay ng pag-angat ng salapi ang pagdagsa ng interes na ito, at nakatulong itong maging isa sa mas mahusay na pamumuhunan sa rehiyon para sa mga pandaigdigang mamumuhunan ang mga fixed-income asset na denominado sa ringgit noong 2025. Pinatatag pa ang kumpiyansa ng mas maliit na depisit sa pananalapi, matatag na mga interest rate ng patakaran, at paniniwalang kaakit-akit pa rin ang mga valuation kahit matapos ang malakas na pagbangon mula sa pinakamababang antas noong 2021 hanggang 2023.
Gumanda ang kalakalan kasabay ng unti-unting pagbangon ng pandaigdigang demand, ngunit higit na nakatali sa daloy ng kapital at mga inaasahan, kaysa sa kalakalan ng mga produkto lamang, ang pinakahuling yugto ng paglakas ng ringgit. Mas pabagu-bago ang daloy ng pondo sa mga sapi, na nagpapakitang maaaring magmula sa iba’t ibang grupo ng mamumuhunan ang paggalaw ng salapi sa magkakaibang panahon. Para maunawaan kung ano ang nagtutulak sa pag-angat ng ringgit ngayon at kung ano ang makapagpapatuloy nito, kailangang ihiwalay ang mga panandaliang puwersa sa merkado sa mas malalalim na salik na mahalaga sa katamtaman at pangmatagalang panahon.
Mga panandaliang salik: interest rate at kahandaan sa panganib
Dalawang puwersa ang nagpapaliwanag sa malaking bahagi ng kamakailang pag-angat ng ringgit. Una, ang pagbabago sa agwat ng mga interest rate ng Estados Unidos at Malaysia. Ikalawa, ang muling pagtaas ng kahandaan sa panganib sa mga pandaigdigang pamilihan, na nagtutulak sa pondo patungo sa mga umuusbong na ekonomiya sa Asya. Kapag pinagsama, ipinapaliwanag ng mga panlabas na salik na ito ang malaking bahagi ng panandaliang paggalaw ng salapi, kadalasan ay 70 hanggang 80 porsiyento sa mga ganitong pagkakataon.
Pagpapaliwanag sa agwat ng mga interest rate
Mga presyong itinatakda ng suplay at demand sa pamilihan ng palitan ng salapi ang mga exchange rate. Kapag bumaba ang mga interest rate sa US kumpara sa Malaysia, nagiging mas kaakit-akit ang kita mula sa mga asset na denominado sa ringgit. Binabayaran sa ringgit ang mga mamumuhunang bumibili ng mga seguridad ng pamahalaan ng Malaysia at mga korporasyong may mataas na credit rating. Kung mas maganda ang inaasahang kita matapos isaalang-alang ang mga pagbabago sa halaga ng salapi kaysa sa mga asset sa US, karaniwang lumilipat ang kapital patungong Malaysia.
Hindi lang ito tungkol sa iisang pulong sa patakaran. Ang magiging takbo ng mga interest rate ang batayan ng kalakalan sa mga pamilihan. Habang lumilipat ang Federal Reserve tungo sa mas maluwag na patakaran at pinananatili naman ng Bank Negara Malaysia (BNM) na hindi nagbabago ang interest rate nito, gumanda nang relatibo ang mga inaasahang kita sa mga bono na denominado sa ringgit. Nakita ang resulta sa mas malakas na demand para sa Malaysian Government Securities at Government Investment Issues, pati na sa piling mga bono ng korporasyon, na sumuporta sa salapi.
Sentimyento sa panganib at mga takbo ng ligtas na pamumuhunan
Ang dolyar ng US ang pangunahing reserbang salapi at ligtas na pamumuhunan sa mundo. Sa mga panahon ng kaguluhan, madalas hanapin ng mga pandaigdigang mamumuhunan ang inaakala nilang kaligtasan at likididad ng mga asset na denominado sa dolyar. Kapag humupa ang pabagu-bagong galaw at bumalik ang kahandaan sa panganib, karaniwang lumilipat ang pera pabalik sa mga pamilihang may mas mataas na kita, kabilang ang mga umuusbong na ekonomiya sa Asya. Sa ikatlo at ikaapat na quarter ng 2025, malawakang humina ang dolyar habang naging matatag ang pandaigdigang paglago at bahagyang naisama na sa mga presyo ang kawalang-katiyakan sa taripa. Pinalakas ng pagbabagong iyon ang epekto ng agwat sa mga interest rate at lalo pang sinuportahan ang ringgit.
Mahalaga rin ang momentum at posisyon ng mga mamumuhunan. Kapag humihina ang dolyar, maaaring mas mabilis umangat ang mga salaping labis na ipinagbili noong nakaraang mga taon habang muling binabalanse ng mga mamumuhunan ang kanilang mga portfolio. Itinuring na mas mababa sa tunay na halaga ang ringgit ayon sa ilang panukat matapos ang paulit-ulit na pagbebenta nito mula 2021 hanggang 2023. Sumasalamin ang kamakailang pagtaas nito kapwa sa pagbuti ng mga salik sa ekonomiya at sa pagbaligtad ng mga dating posisyon ng mamumuhunan.
Ipinakikita ng daloy ng kapital ang kuwento
Ang pagpasok ng mga dayuhang portfolio investment sa mga fixed-income asset ng Malaysia ang pinakamalinaw na daan tungo sa paglakas ng ringgit. Tinatayang US$1.3 bilyon na pondo mula sa ibang bansa ang pumasok sa mga lokal na bono noong Nobyembre. Umabot na sa bilyun-bilyong dolyar ang pinagsama-samang pagbili ng mga dayuhan ng mga bono ng Malaysia ngayong taon, na sinuportahan ng kaakit-akit na tunay na kita at pagtitiwala sa pagsasaayos ng pananalapi ng pamahalaan. Para sa mga dayuhang mamumuhunang hindi nagha-hedge laban sa panganib ng pagbabago sa halaga ng salapi, nagpapataas ng kabuuang kita ang pag-angat ng ringgit, na lumilikha ng positibong siklo ng pagtaas ng demand.
Karaniwang bumubuti ang likididad sa pamilihan ng mga bono ng ringgit kapag lumalakas ang salapi, at lalo pang nakita ang ganitong padron ngayong taon. Noong napipresyur ang ringgit sa mga nagdaang taon, pinalawak ng paglabas ng kapital ang pagitan ng mga presyo ng pagbili at pagbebenta at hinadlangan ang pamumuhunan sa mga pangmatagalang bono. Iba ang kasalukuyang kalagayan. Matatag ang salapi, mahina ang implasyon, at natatanggap ng merkado ang mga inilalabas na bono nang walang palatandaan ng pagkabagabag. Itinuturo rin ng mga kalahok sa merkado ang mga hakbang administratibo na nagpabagal sa pagpapadala ng pera palabas ng bansa, na makapagpapahupa sa mga panahon ng paglabas ng pondo at makasuporta sa likididad sa loob ng bansa.
Mas masalimuot ang ipinakikita ng mga sapi. Patuloy na binabawasan ng ilang dayuhang mamumuhunan ang kanilang puhunan sa mga lokal na sapi, kahit tumataas ang pagpasok ng pondo sa mga bono. Ipinahihiwatig ng pagkakaibang ito na higit na dulot ng interest rate at fixed-income investment, at hindi ng malawakang pagtaas ng kagustuhang mamuhunan sa lahat ng uri ng asset, ang kamakailang pag-angat ng salapi. Ipinakikita rin nito kung bakit binibigyang-diin ng mga opisyal ang pagpapalakas ng mga salik sa ekonomiya sa katamtamang panahon, upang higit na umayon ang performance ng salapi sa pananaw sa kita ng mga korporasyon at produktibidad.
Namumukod-tangi ang performance ng Malaysia sa konteksto ng rehiyon. Sa buong Timog-silangang Asya noong ikalawang quarter ng 2025, bumilis ang paglago ng ilang ekonomiya dahil pinabilis ng mga negosyo ang aktibidad bago magbago ang mga taripa. Napanatili ng Malaysia ang tuluy-tuloy na paglago na hinimok ng pribadong pagkonsumo, habang higit sa inaasahan ang naging produksiyong industriyal at mga eksport. Karaniwang lumakas ang mga salapi sa rehiyon laban sa dolyar, sa tulong ng mga sentral na bangkong pinanatili ang mga interest rate o ibinaba ang mga ito para suportahan ang paglago.
Mga salik sa loob ng bansa: disiplina sa pananalapi at kredibilidad ng patakaran
Mahalaga ang maingat na pamamahala sa loob ng bansa. Nagtakda ang pamahalaan ng malinaw na landas para isaayos ang pananalapi, binago ang mga subsidiya upang higit na maging epektibo ang pagtulong sa mga sambahayang mababa ang kita, at pinanatili ang paggasta sa mga prayoridad na larangan gaya ng kalusugan, edukasyon, at imprastraktura. Kasabay ng matatag na patakarang pananalapi at maagap na pakikipag-ugnayan sa merkado, nagpalakas ng kumpiyansa ng mga mamumuhunan ang kombinasyong ito.
Sinabi ni Punong Ministro Datuk Seri Anwar Ibrahim sa Parlamento na naging saligan ng mas mahusay na performance ng salapi ngayong taon ang mas mahigpit na pagbabadyet at mahusay na pamamahala. Binigyang-diin niyang idinisenyo ang mga reporma sa subsidiya upang matiyak na makararating ang tulong sa mga nangangailangan nito, habang nananatiling napapanatili ang mas malawak na kalagayan ng pananalapi ng pamahalaan.
Dahil sa disiplina sa pananalapi at mahusay na pamamahala sa ekonomiya ng Malaysia, naging pinakamagandang performance sa Asya sa ngayon ngayong taon ang ringgit.
Binigyang-diin din ng punong ministro ang pag-unlad sa account ng mga serbisyo, na nagtala ng sobrang balanse sa unang pagkakataon sa loob ng 14 na taon. Nanawagan din siya ng mas mahigpit na pagpapatupad upang matiyak na magbubunga ng mas makatarungang presyo sa tingian para sa mga mamimili ang pagbaba ng gastos sa pag-angkat dahil sa paglakas ng ringgit. Sumasalamin ito sa praktikal na katotohanan tungkol sa ekonomiya ng salapi. May pagkaantala bago makaapekto sa implasyon ang mga pagbabago sa exchange rate. Mabagal magbago ng presyo ang mga kumpanya, at mas malaki ang kapangyarihan ng ilang sektor na magtakda ng presyo kaysa sa iba.
Naging malinaw ang pahayag ng BNM tungkol sa papel nito. Binibigyang-diin ng sentral na bangko na itinatakda ng merkado ang halaga ng ringgit. Hindi ito nagtatakda ng partikular na exchange rate, ngunit maaari itong makialam kung kinakailangan upang pakinisin ang biglaang paggalaw at mapanatili ang maayos na kalagayan ng merkado. Nananatiling layunin ng patakaran ang katatagan ng presyo at napapanatiling paglago, na sinusuportahan ng sapat na reserbang panlabas.
Itinatakda ng mga puwersa ng suplay at demand sa merkado ang exchange rate ng ringgit. Hindi itinatakda ng Bank Negara Malaysia ang exchange rate, ngunit maaari itong makialam upang matiyak ang maayos na kalagayan ng merkado at maiwasan ang labis na pabagu-bagong galaw.
Kalakalan, kasalukuyang account at mga eksport: tulong ba o hadlang
Nakababangon ang makina ng eksport ng Malaysia. Lumalakas ang mga order para sa mga produktong elektroniko at elektrikal habang bumubuti ang pandaigdigang siklo ng teknolohiya, samantalang patuloy na sumusuporta sa sobrang balanse sa kalakalan ang langis ng palma at iba pang kalakal. Nakahikayat ng pamumuhunan ang mga proyektong pangdigital na imprastraktura at nababagong enerhiya, at lumilikha ang mga ito ng mga eksport na mas mataas ang halaga sa paglipas ng panahon. Inaasahan ng mga analyst na lalo pang bibilis ang paglago habang nagiging matatag ang mga supply chain at lumalakas ang demand sa rehiyon.
Gayunman, mukhang higit na dulot ng kapital sa portfolio kaysa ng balanse sa kalakalan ang pinakahuling yugto ng paglakas ng ringgit. May mga panahong lumiit ang sobrang balanse sa kasalukuyang account noong 2025, na nagpapahiwatig na itinutulak ng pagbabago sa mga inaasahan at pagpasok ng pondo sa mga bono, sa halip na biglaang pagbuti ng netong eksport, ang pag-angat ng salapi. Hindi ito pangkaraniwan. Madalas gumalaw ang exchange rate bago lumabas ang datos sa kalakalan dahil ang kinabukasan, hindi ang nakaraan, ang isinasaalang-alang ng mga merkado sa pagtatakda ng presyo.
Mahigpit na nakapaloob ang Malaysia sa mga supply chain sa Asya. Mabilis na makapagpapabuti sa sentimyento ang pagluwag ng tensiyon sa kalakalan ng malalaking kapangyarihan, ngunit maaari rin itong agad magpahina dahil sa mga bagong taripa o parusa. Ito ang isang dahilan kung bakit sinusubaybayan ng mga opisyal at mamumuhunan hindi lamang ang halaga ng mga eksport kundi pati ang komposisyon ng mga ito. Karaniwang higit na nagpapatatag sa paglago at sa salapi ang mas malaking bahagi ng mga produkto at serbisyong may mataas na dagdag-halaga.
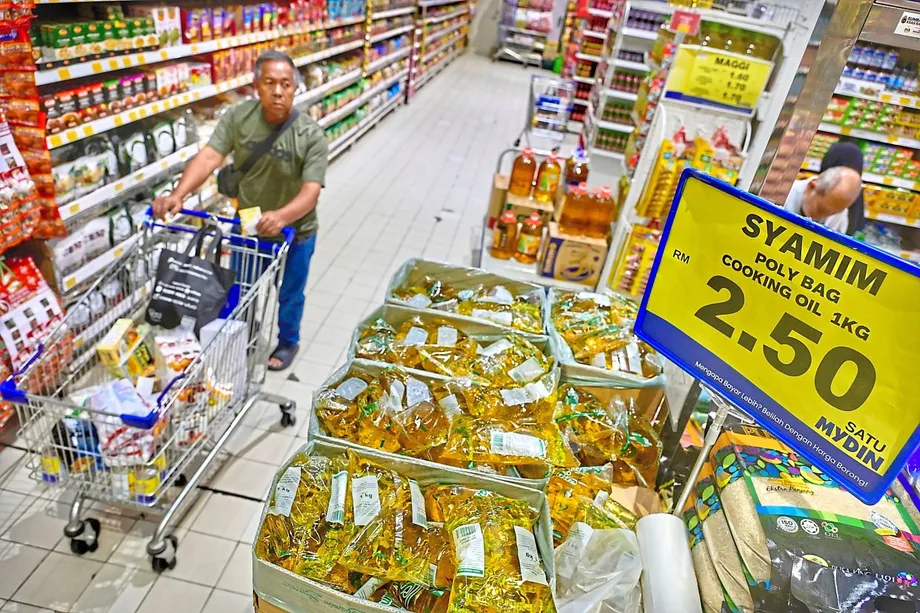
Isang praktikal na panukat para sa mga sambahayan ang epekto nito sa mga presyo ng mamimili. Maaaring magpababa ng presyo ng mga inaangkat na produkto ang paglakas ng ringgit, lalo na ng mga bahagi ng enerhiya at pagkain na nakapresyo sa dolyar. Hindi pantay-pantay at may pagkaantala ang paglaganap ng epektong ito. Kapag hindi nagbabago ang presyo, makatutulong ang pagpapatupad ng mga patakaran at pagiging malinaw upang matiyak na naibabahagi ang matitipid mula sa mas mababang gastos sa pag-angkat.
Mga salik sa katamtamang panahon na magpapanatili sa lakas nito
Maaaring humina ang panandaliang pag-angat kung hindi bubuti ang mas malalalim na salik na pinagbabatayan nito. Nangangailangan ng pamumuhunan, pagtaas ng produktibidad, at patuloy na kredibilidad ng mga patakaran ang pagpapanatili ng mas malakas na ringgit. Itinuturo ng kombinasyon ng mga patakarang pinagtibay ng Malaysia noong 2025 ang direksiyong iyon: nakatuong suporta sa pananalapi, pamumuhunan sa digital at pisikal na imprastraktura, at matatag na paninindigan sa pananalapi upang mapanatiling angkop ang mga inaasahan sa implasyon.
FDI, mga supply chain at komposisyon ng industriya
Mahalagang pampatatag ng salapi ang dayuhang direktang pamumuhunan dahil sumasalamin ito sa pangmatagalang pagtatalaga ng puhunan sa mga pabrika, network ng logistik, at plataporma ng mga serbisyo. Makalilikha ng tuluy-tuloy na kita sa dayuhang salapi ang ekosistema ng elektronika ng Malaysia, lumalaking pamumuhunan sa mga data center, at mga proyektong berdeng enerhiya. Kapag mas marami ang mamumuhunang nagturing sa Malaysia bilang maaasahang bahagi ng mga panrehiyong supply chain, nakikinabang ang ringgit sa mas malaking pagpasok ng pondo at nababawasan ang pag-asa sa panandaliang pautang.
Kasinghalaga rin nito ang pamumuhunan sa loob ng bansa. Makapagpapataas ng produktibidad ang mas maraming pribadong proyekto, mahusay na pagkuha ng mga serbisyo at produkto ng pamahalaan, at patuloy na pagsisikap na pahusayin ang kasanayan ng mga manggagawa. Nagpapataas ng tunay na kita at sumusuporta sa salapi sa paglipas ng panahon ang mas mataas na produktibidad. Kaya sinusubaybayan ng mga opisyal at ekonomista hindi lamang ang paglago ng GDP kundi pati ang mga panukat sa pagpapalalim ng kapital at paggamit ng teknolohiya.
Pagkontrol sa implasyon at patakaran sa pananalapi
Napanatili sa kontrol ang implasyon, at hindi nagbago ang interest rate ng BNM noong 2025. Pinatataas ng mababang implasyon ang tunay na kita matapos isaalang-alang ang implasyon, kaya nagiging mas kaakit-akit ang pag-iimpok sa ringgit. Makatutulong ang matatag na patakaran na bawasan ang pabagu-bagong galaw ng salapi at makahikayat sa mga lokal at dayuhang mamumuhunan na humawak ng mga asset na denominado sa ringgit sa iba’t ibang yugto ng siklo ng ekonomiya. Sa katamtamang panahon, lalo nitong pinatitibay ang katatagan kahit magbago ang pandaigdigang kalagayan.
Mga panganib na maaaring magpabaligtad sa mga natamo
Bihirang tuluy-tuloy sa iisang direksiyon ang pag-angat ng salapi. Maaaring muling palakasin ang dolyar ng mas mabilis na pagtaas ng implasyon sa US o paghinto sa inaasahang pagbabawas ng interest rate. Masusubok din ang mga salapi ng umuusbong na ekonomiya ng panibagong sigalot sa kalakalan, biglaang paghina ng pandaigdigang kahandaan sa panganib, o pagtaas ng presyo ng enerhiya. Nakinabang ang ringgit sa paborableng kalagayan noong huling bahagi ng 2025, ngunit nananatili itong sensitibo sa pagbabago ng pandaigdigang sentimyento.
Mahalaga rin ang mga salik sa loob ng bansa. Maaaring magpahina sa sigla ang mas mabagal na pagbangon ng mga eksport, mahinang pagpasok ng pondo sa mga sapi, o pagkaantala sa mga patakaran. Matapos ang malakas na pag-angat, madalas magpahiwatig ng pagsasama-sama ng presyo sa isang saklaw ang mga teknikal na panukat. Inaasahan ng ilang estratehista sa merkado ang panandaliang paghina patungo sa kalagitnaan ng 4.1 hanggang 4.2 kada dolyar bago posibleng magpatuloy ang pag-angat nito sa 2026, depende sa datos at mga senyas sa patakaran.
Binigyang-diin ng mga akademikong eksperto ang pagsasalubong ng katatagan sa loob ng bansa at pandaigdigang interest rate sa paggalaw ng salapi ngayong taon. Sinabi ni Dr. Norliza Che Yahya, associate professor sa UiTM Puncak Alam, na pinalakas ng kombinasyon ng matatag na ekonomiya at inaasahang mas maluwag na patakaran ng US ang kumpiyansa ng mga mamumuhunan at nagpasigla sa pagpasok ng kapital mula sa ibang bansa. Nagbabala siyang maaaring magbago ang takbo ng salapi dahil sa pagbabago ng pandaigdigang sentimyento, ngunit iginiit niyang matibay na saligan ang kontroladong implasyon, matatag na interest rate ng patakaran, at matatag na paglago ng Malaysia.
Pinalakas ng katatagan ng ekonomiya ng Malaysia, kasabay ng kamakailang pagbabawas ng interest rate sa US, ang kumpiyansa ng mga mamumuhunan at pinasigla ang pagpasok ng kapital mula sa ibang bansa.
Ano ang ibig sabihin ng malakas na ringgit para sa mga sambahayan at negosyo
Maaaring mabawasan ng mas malakas na salapi ang presyur sa gastusin sa pamumuhay sa pamamagitan ng pagpapababa sa presyo ng mga inaangkat na produkto, mula sa mga sangkap ng pagkain hanggang sa mga gamot at makinarya. Mas nagiging abot-kaya ang paglalakbay sa ibang bansa, at mas kaunting ringgit ang kailangan ng mga estudyanteng nag-aaral sa ibang bansa para matustusan ang gastusin nila sa dolyar o euro. Ipinanawagan ng pamahalaan na higit na maipasa sa mga mamimili ang mga benepisyong ito, at binanggit na hindi ibinaba ng ilang sektor ang mga presyo kasabay ng pagbaba ng gastos sa pag-angkat.
Maaaring lumiit ang tubo ng mga exporter kapag lumalakas ang ringgit, lalo na kung dolyar ang ginagamit nila sa pagtatakda ng presyo at hindi nila agad mababago ang mga kontrata. Gumagamit ng hedging ang maraming exporter upang mapahupa ang epekto nito. Maaaring bumaba ang gastos ng mga importer at lokal na kumpanyang umaasa sa mga inaangkat na sangkap, na magpapalaya ng pondo para sa pamumuhunan. Karaniwang bumababa ang gastos sa pagbabayad ng utang sa mga kumpanyang may utang sa dayuhang salapi kapag tumataas ang halaga ng ringgit.
Para sa mga mamumuhunan, tumaas ang kita sa mga lokal na bono dahil sa malakas na ringgit, para sa mga may hawak ng panganib sa pagbabago ng halaga ng salapi. Nakikinabang ang mga lokal na nag-iimpok sa matatag na tunay na kita, habang nakadaragdag naman ng positibong epekto ang salapi para sa mga dayuhang mamimili. Mas maingat ang mga namumuhunan sa sapi, na paalala na dapat pagtuunan ang mga batayan ng kumpanya at valuation, hindi lamang ang salapi.
Mahalaga pa rin ang pamamahala sa panganib para sa mga sambahayan at negosyo. Makatutulong ang mga forward contract, unti-unting pagbili ng dayuhang salapi, at sari-saring instrumento sa pag-iimpok upang mabawasan ang panganib mula sa biglaang paggalaw. Makatutulong sa paggawa ng mga pasyang ito ang pagsubaybay sa mga desisyon sa patakaran, mga takbo ng implasyon, at mga pangyayari sa kalakalan.
Posibleng takbo ng ringgit hanggang 2026
May dalawang puwersang magkasalungat sa pananaw para sa panandaliang panahon. Maaaring magpabagal sa pag-angat hanggang sa katapusan ng taon ang pagkuha ng tubo at mga salik na pana-panahon, lalo na matapos dalhin ng pagtaas ang ringgit sa pinakamalakas nitong antas mula noong 2021. Kasabay nito, nagbibigay ng suporta ang paborableng agwat sa mga interest rate, kapani-paniwalang pagsasaayos ng pananalapi ng pamahalaan, at patuloy na demand para sa mga lokal na bono. Hindi kataka-taka kung pansamantalang manatili ito sa isang saklaw bago muling lumakas kung mananatiling kalmado ang pandaigdigang kalagayan at patuloy na bubuti ang datos sa loob ng bansa.
Malamang na hindi magbago ang mga setting ng patakaran. Inaasahan ng maraming ekonomista na pananatilihin ng BNM na hindi nagbabago ang interest rate nito hanggang 2026 dahil kontrolado ang implasyon at matatag ang paglago. Dahil nasa kalagitnaan ng tatlong porsiyento ng GDP ang mga target sa pananalapi, nananatiling buo ang kumpiyansa ng merkado sa pananalapi ng pamahalaan. Inaasahan ng ilang bangko na magbibigay ng kabuuang kita na nasa kalagitnaan ng iisang digit ang mga bono ng ringgit sa mga mamumuhunan sa 2026, kung ipagpapalagay na mananatiling matatag ang mga interest rate at bahagyang tataas ang halaga ng salapi.
Kabilang sa mahahalagang panukat na dapat subaybayan ang paglago ng GDP, implasyon, balanse ng kalakalan at kasalukuyang account, presyo ng langis, at mga desisyon sa interest rate ng US. Makaaapekto rin sa mga inaasahan ang mga senyas tungkol sa pagbabago sa mga subsidiya, reporma sa buwis, at pag-apruba sa pamumuhunan. Kung patuloy na makahihikayat ang Malaysia ng mataas na kalidad na pamumuhunan habang pinananatili ang disiplina sa pananalapi at presyo, higit na lilinaw ang batayan para sa mas matatag at mas malakas na ringgit sa katamtamang panahon.
Mahahalagang punto
- Tumaas nang mahigit 8 porsiyento ang ringgit noong 2025 at malapit ito sa pinakamataas na antas nito sa loob ng apat na taon laban sa dolyar ng US.
- Ipinaliliwanag ng mas mababang interest rate sa US at pagbuti ng pandaigdigang kahandaan sa panganib ang malaking bahagi ng panandaliang paglakas nito.
- Bumili ang mga dayuhang mamumuhunan ng humigit-kumulang US$1.3 bilyong halaga ng mga bono ng Malaysia noong Nobyembre, na nagpatibay sa pag-angat ng salapi.
- Nagpalakas sa kredibilidad ang pagsasaayos ng pananalapi ng pamahalaan at mga subsidiya na nakatuon sa mga nangangailangan; binanggit ng punong ministro na mahalagang salik ang disiplina sa pananalapi.
- Ayon sa BNM, itinatakda ng merkado ang halaga ng ringgit at nakikialam lamang ito upang maiwasan ang labis na pabagu-bagong galaw.
- Nakababawi ang kalakalan, ngunit higit na dulot ng pagpasok ng pondo sa portfolio kaysa sa mga eksport ng produkto ang pinakahuling pag-angat ng ringgit.
- Kabilang sa mga panganib ang paglakas ng dolyar ng US dahil sa pagbabago ng patakaran, panibagong tensiyon sa kalakalan, at pagbabago sa pandaigdigang sentimyento.
- Nagpapababa ng gastos sa pag-angkat at pumipigil sa implasyon ang mas malakas na ringgit, ngunit maaaring lumiit ang tubo ng mga exporter.
- Itinuturo ng mga batayang inaasahan ang posibleng panandaliang pagsasama-sama ng presyo sa isang saklaw, habang susuportahan naman ito ng matatag na patakaran at momentum ng pamumuhunan hanggang 2026.