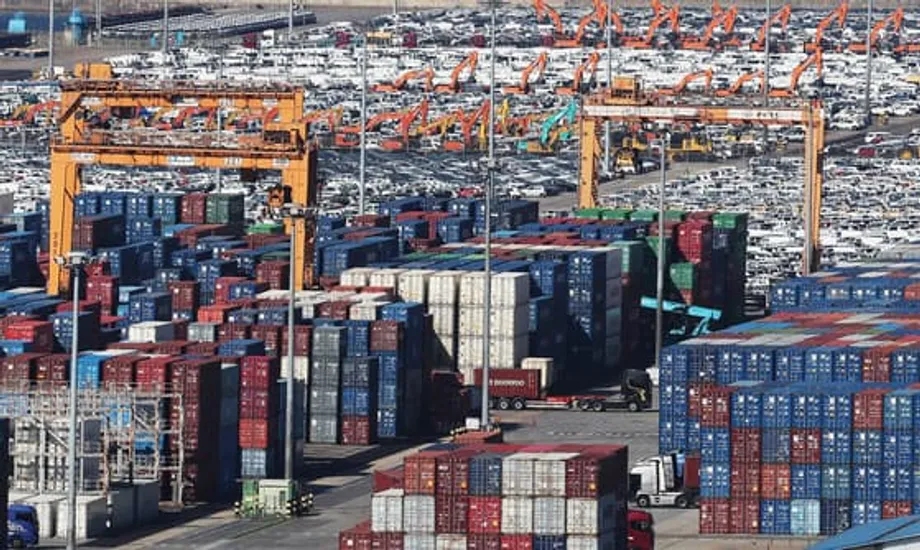
Semiconductors ang nagpapalakas sa rekord na export habang bumabagal ang ibang sektor
Nasa bingit ang South Korea ng isang makasaysayang rekord sa export. Umabot sa 640.2 bilyong dolyar ang mga ipinadalang produkto mula Enero hanggang Nobyembre, tumaas ng 2.9 porsiyento kumpara sa nakaraang taon at pinakamataas na antas para sa panahong iyon. Kung maihahambing ang kabuuan sa Disyembre sa naitala noong nakaraang taon, lalampas sa 700 bilyong dolyar ang kabuuan sa buong taon sa unang pagkakataon. Lalong lumakas ang momentum sa huling bahagi ng taon: umabot sa 61.04 bilyong dolyar ang export noong Nobyembre, rekord para sa buwang iyon. Tumaas nang 13.3 porsiyento ang average na export kada araw noong Nobyembre sa kabila ng isang mas kaunting araw ng trabaho, at lumaki sa 9.73 bilyong dolyar ang trade surplus habang bahagyang umakyat nang 1.2 porsiyento ang import sa 51.3 bilyong dolyar.
Mga Nilalaman
- Semiconductors ang nagpapalakas sa rekord na export habang bumabagal ang ibang sektor
- Ano ang nasa likod ng pag-angat ng chips
- AI at mga data center ang nagtatakda ng takbo
- Halo ng produkto, presyo at kapasidad
- Muling hinuhubog ng patakaran sa kalakalan at geopolitika ang mga merkado
- Mga nakikinabang at nalulugi sa labas ng semiconductors
- Gaano kalantad ang Korea sa paghina ng chips
- Ano ang dapat bantayan sa 2026
- Mahahalagang Punto
Nasa likod ng pangunahing bilang ang isang mahalagang realidad: nakasentro sa semiconductors ang pagtaas. Umakyat sa 17.26 bilyong dolyar ang export ng chips noong Nobyembre, tumaas nang 38.6 porsiyento kumpara sa nakaraang taon, at bumuo sa 28.3 porsiyento ng kabuuang export, ang pinakamataas na bahagi ngayong taon. Sa unang labing-isang buwan, bumaba nang 1.5 porsiyento kumpara sa nakaraang taon ang export na hindi semiconductor, sa 487.6 bilyong dolyar, na sumasalamin sa kahinaan sa malawak na bahagi ng industriya. May ilang kategoryang umangat ngayong taon, kabilang ang mga sasakyan, barko, produktong pangkalusugang biyolohikal at computer. Marami pang iba ang lumiit, kabilang ang makinarya, produktong petrolyo, petrochemicals, bakal, piyesa ng sasakyan, display, gamit sa bahay at mga pangalawang baterya.
Nagdudulot ng mga estratehikong tanong ang ganitong konsentrasyon, ngunit binibigyang-diin ng mga opisyal na nanatiling matatag ang mas malawak na pundasyon ng export sa gitna ng pandaigdigang tensiyon sa kalakalan at paghina ng demand para sa mga produktong sensitibo sa siklo ng ekonomiya. Sinabi ni Kang Kam-chan, deputy minister ng kalakalan at pamumuhunan, na palatandaan ng pinagbabatayang katatagan ang maliit na pagbaba ng export sa labas ng semiconductors at inaasahang mananatiling matatag ang demand para sa chips habang pinalalawak ng artificial intelligence at mga data center ang kapasidad ng mga ito.
"Bagaman lubos na nakadepende sa semiconductors ang export, medyo matatag na resulta ang 1.5 porsiyento lamang na ibinaba ng export na hindi semiconductor. Inaasahang magpapatuloy hanggang sa susunod na taon ang matatag na demand para sa semiconductors kasabay ng patuloy na paglago ng AI at mga data center," sabi ni Kang.
Ano ang nasa likod ng pag-angat ng chips
Nakaugat ang pag-angat ng chips sa mga pagbabago sa teknolohiya, galaw ng presyo at estratehikong pag-iimbak ng produkto. Bumibili ang mga operator ng data center ng memory na mataas ang halaga para magpatakbo ng mas malalaking AI model at pabilisin ang mga serbisyong cloud. Nagre-refresh naman ng mga siklo ng produkto ang mga gumagawa ng device batay sa mga susunod na henerasyon ng pamantayan. Nag-ipon din ng buffer stock ang malalaking mamimili upang maprotektahan ang sarili laban sa mga biglaang pagbabago sa patakaran at kakulangan sa suplay.
AI at mga data center ang nagtatakda ng takbo
Nanguna sa pagbangon ang export ng memory na ginagamit sa mga merkado ng AI at server. Mataas ang demand para sa high bandwidth memory, na ginagamit kasama ng mga advanced GPU, at sa DDR5 server DRAM. Ipinakita ng biglang pagtaas ng mga ipinadalang produkto sa kalagitnaan ng taon kung paano naisasalin sa talaan ng export ang mga trend na ito, habang nagdagdag ng order para sa server memory at logic na sumusuporta sa pagbuo ng imprastraktura ng AI ang mga mamimili sa mahahalagang sentro ng paggawa ng chips. Pinalaki ng pagsasama ng mas mataas na dami at presyo kada yunit ang paglago ng halaga nitong mga nakaraang buwan.
Ipinahihiwatig ng datos ng industriya na isa na namang malakas na taon ang naghihintay sa semiconductors. Tinatayang umabot sa 627 bilyong dolyar ang pandaigdigang benta ng chips noong 2024 at inaasahang lalapit ito sa 697 bilyong dolyar sa 2025, sa pangunguna ng mga AI accelerator, server memory at lumalawak na paggamit ng mga tampok na AI sa mga PC at smartphone. Maaaring lumampas sa 150 bilyong dolyar ang benta ng generative AI chips sa susunod na taon. Gayunman, hindi pantay ang paglaki ng kapasidad. Nahuli ang mga ipinadalang wafer sa pag-angat noong 2024 at nananatiling sagabal ang advanced packaging, na tumutulong magpaliwanag sa kapangyarihang magtakda ng presyo sa high-end memory at mga accelerator.
Halo ng produkto, presyo at kapasidad
Naiiba ang kasalukuyang siklo sa mga nakaraang pagbangon ng memory. Mas mataas ang karaniwang presyo ng HBM at DDR5 para sa mga server at nangangailangan ang mga ito ng masalimuot na proseso ng packaging na iilang pasilidad lamang ang kayang gawin sa malawakang antas. Dahil dito, mas malaki ang naging epekto sa kita ng bawat yunit na naipadala. May darating na karagdagang suplay, ngunit nakasentro ito sa mga advanced node at packaging, at nangangailangan ng panahon bago maabot ang buong kapasidad. Anumang pagkaantala sa pagpapatakbo ng bagong kapasidad ay maaaring magpanatiling mataas sa mga presyo. Sa kabilang banda, ang mabilis na pagpapalawak ng kapasidad o paghinto ng mga cloud provider sa pag-order ay magpapalamig sa mga presyo. Katangian ng mga siklo ng memory ang pagiging sensitibo nito sa maliliit na pagbabago sa suplay at demand, at makaaapekto ito sa mga buwanang tala ng export.
Muling hinuhubog ng patakaran sa kalakalan at geopolitika ang mga merkado
Sinasalamin ng mga padron ng export noong 2025 ang mabilis na pagbabago ng kalagayan sa patakaran. Nagsimula ang taon sa mas mataas na taripa sa ilang produktong ipinadadala sa Estados Unidos, na nakaapekto sa mga sasakyan at bakal. Ibinalik ng kasunduang naabot noong huling bahagi ng Nobyembre sa 15 porsiyento ang mga taripa sa mga sasakyan at piyesa, kaya nabawasan ang presyur sa mahahalagang tagagawa. Ipinakikita ng pinakabagong buwanang datos ang magkakahalong resulta depende sa destinasyon: tumaas nang 6.9 porsiyento noong Nobyembre ang mga ipinadala sa China, halos hindi nagbago ang export sa Estados Unidos at nagkaroon ng mga pagtaas sa ASEAN at Gitnang Silangan.
Muling hinuhubog ng pandaigdigang mga patakarang pang-industriya kung saan at paano namumuhunan ang mga kumpanyang Koreano. Nagdaragdag ang mga kumpanya ng mga planta at pakikipagsosyo sa Estados Unidos upang maging kuwalipikado sa mga subsidiya at kredito sa buwis sa mga estratehikong sektor. Sa bansa, nagbibigay ang K Chips Act ng mga insentibo sa buwis para sa paggasta sa kapital at pananaliksik sa semiconductors at iba pang kritikal na teknolohiya. Naprotektahan ng mga kontrol sa export ng advanced na kagamitan at sensitibong teknolohiya ang ilang gumagawa ng chips sa Korea laban sa mga karibal na mas mababa ang gastos, ngunit nililimitahan din ng mga ito ang pag-upgrade sa mga lumang pasilidad sa China. Nagpataas ng gastos ang mga paghihigpit sa pagkuha ng mahahalagang mineral para sa ilang bahagi ng supply chain ng mga de-kuryenteng sasakyan, kaya hinihikayat ang pag-iba-iba ng mga supplier sa Asia at iba pang rehiyon. Kumilos din ang pamahalaan upang ibaba sa sero pagsapit ng 2026 ang mga taripa sa mahahalagang imported na materyales na ginagamit sa paggawa ng wafer, upang mapanatili ang bentahe sa gastos sa paggawa ng chips.
Iginigiit ng mga opisyal sa kalakalan na makapagpapasigla ng pamumuhunan at mga order ang pagbawas ng kawalang-katiyakan. Pinuri ni Kim Jeongkwan, ministro ng kalakalan, industriya at enerhiya, ang kaluwagan sa taripa para sa mga sasakyan at ipinahiwatig ang patuloy na suporta sa patakaran habang hinahabol ng mga exporter ang markang 700 bilyong dolyar.
"Nabawasan ng mga pagbawas sa taripa para sa mga kumpanya ng sasakyan at piyesa ang kawalang-katiyakan para sa mga kumpanyang Koreano na nag-e-export sa Estados Unidos. Palalakasin ng pamahalaan ang suporta sa patakaran upang matiyak na magpapatuloy ang momentum ng paglago ng export at gaganap ang export ng mahalagang papel sa pagbangon at paglago ng ekonomiya," sabi ni Kim.
Mga nakikinabang at nalulugi sa labas ng semiconductors
Itinatampok ng ulat noong Nobyembre ang pagkakaiba ng mga sektor na may kaugnayan sa AI at transportasyon at ng mga sektor na lantad sa siklo ng mga kalakal at mabibigat na industriya. Tumaas nang 13.7 porsiyento sa 6.41 bilyong dolyar ang export ng sasakyan noong Nobyembre, sa tulong ng matatag na benta ng mga modelong may internal combustion engine at hybrid, gayundin ng unti-unting pag-normal ng mga supply chain. Nagbigay din ng dagdag-sigla nitong mga nakaraang buwan ang mga order ng barko; nakatulong sa pag-angat ng benta ang biglang paglakas nito noong unang bahagi ng taglagas, sa tulong ng mga espesyalisadong sasakyang-dagat.
Sa kabilang banda, nahirapan sa malaking bahagi ng taon ang mga kategoryang may kaugnayan sa enerhiya at mga pangunahing materyales. Sa unang labing-isang buwan, bumaba nang 8.9 porsiyento ang export ng makinarya, 11.1 porsiyento ang produktong petrolyo, 11.7 porsiyento ang produktong petrochemical at 8.8 porsiyento ang mga ipinadalang bakal. Mahina rin ang piyesa ng sasakyan, display at gamit sa bahay, na bumaba nang 6.3 porsiyento, 10.3 porsiyento at 9.4 porsiyento ayon sa pagkakasunod-sunod. Bumaba nang 11.8 porsiyento sa kaparehong panahon ang export ng mga pangalawang baterya, na sumasalamin sa pagsasaayos ng imbentaryo sa mga sektor ng elektroniko at transportasyon at sa hindi pantay na demand para sa mga de-kuryenteng sasakyan sa mahahalagang merkado. May ilang palatandaan ng pag-stabilize noong Nobyembre, nang bahagyang umangat buwan-buwan ang mga wireless device at baterya, ngunit nananatiling mahina ang mas malawak na trend sa labas ng chips.
Itinatampok ng paghahati ayon sa rehiyon kung paano nagtutugma ang mga trend ng sektor at patakaran sa kalakalan. Bumuti ang export sa China, na pinakamalaking iisang merkado pa rin para sa mga chips ng Korea, kasabay ng pagdami ng order para sa semiconductors at mga produktong pino. Bumangon ang benta sa ASEAN kasabay ng mga ipinadalang chips. Nalimitahan ng mga naunang taripa sa mga sasakyan at bakal ang export sa Estados Unidos, bagaman makatutulong ang kasunduang nagpagaan sa mga taripa sa bandang huling bahagi ng taon. Magkahalo ang resulta sa Europa habang lumamig ang demand para sa bakal at mga barko. Nakatulong sa kabuuang balanse ng kalakalan ang mas mababang gastos sa import ng enerhiya, sa kabila ng mas mataas na import na hindi enerhiya na may kaugnayan sa mga produktong kapital at piyesa.
Gaano kalantad ang Korea sa paghina ng chips
Tumaas ang bahagi ng chips sa export mula sa humigit-kumulang 10 porsiyento noong 2002 hanggang 2010 tungo sa 28.3 porsiyento noong Nobyembre 2025. Nagdudulot ng malaking pakinabang ang konsentrasyong ito kapag malakas ang siklo, ngunit maaari rin nitong ikubli ang kahinaan sa ibang sektor. Ipinakikita ng opisyal na estadistika na nahihirapan ang mas malawak na pundasyon ng pagmamanupaktura. Umabot sa rurok na 586,000 noong 2022 ang bilang ng mga kumpanya sa pagmamanupaktura at bumaba sa 504,000 noong 2024. Bumaba nang humigit-kumulang 4 na porsiyento ang mga trabaho sa pagmamanupaktura mula 2022 hanggang Setyembre 2025, at karamihan sa pagbaba ay naganap sa maliliit at katamtamang laki ng mga kumpanya. Lumaki nitong nakaraang dekada ang produksiyon ng malalaking kumpanya habang lumiit ang output ng mas maliliit. Tumaas ang pagdepende sa import para sa mga input ng pagmamanupaktura mula humigit-kumulang isang-kapat noong 2020 tungo sa halos 30 porsiyento pagsapit ng kalagitnaan ng 2025, at mas malaking bahagi nito ang nagmula sa China habang umaakyat sa mas mataas na antas ng value chain ang mga tagagawa nito ng piyesa.
Tumaas din ang konsentrasyong heograpiko. Umakyat sa humigit-kumulang 36 porsiyento sa unang siyam na buwan ng 2025 ang pinagsamang bahagi ng Estados Unidos at China sa export ng Korea, mula sa halos 26 porsiyento noong 2020. Dahil sa konsentrasyong ito sa sektor at destinasyon, mas lantad ang mga exporter sa mga pagbabago sa patakaran o demand sa kakaunting merkado. Nagbabala ang ilang analyst na maaaring ilantad ng pagbagsak ng siklo ng memory bandang 2027 ang mga kawalan ng balanse. Kapag nangyari ito, maaaring mahirapang tustusan ang operasyon ng mahihinang kumpanya, at maaaring madagdagan pa ang mga kumpanyang hindi kayang bayaran ang gastos sa interes mula sa kita sa operasyon.
Maaaring mabawasan ng mga patakaran ang pagkakalantad na ito. Hinikayat ng mga internasyonal na institusyon ang Korea na pag-ibahin ang mga destinasyon ng export at supply chain, palawakin ang kalakalan sa serbisyo at panatilihing walang kinikilingan hangga't maaari ang mga hakbang ng suporta sa iba't ibang sektor. Kabilang sa mga rekomendasyon ang mas matibay na patakaran sa kompetisyon, pagbawas sa mga pasaning pangregulasyon at mga reporma sa merkado ng paggawa upang mapahusay ang paggalaw ng mga manggagawa at pagsasanay. Mapalalawak ang akses sa merkado sa pamamagitan ng pagpapalawak at pag-upgrade ng mga kasunduang pangkalakalan. Para sa industriya, maaaring kabilang sa mga bagong makina ng export ang software at mga serbisyong cloud na kaugnay ng pagmamanupaktura, kagamitang pandepensa at mas advanced na pagpoproseso ng pagkain. Hindi nito babawasan ang papel ng chips. Makakatulong ang mga hakbang na ito upang matiyak na mapalago ng mga pakinabang sa semiconductors ang mas malawak na hanay ng mga industriya.
Ano ang dapat bantayan sa 2026
Itinuturo ng mga panandaliang palatandaan na magpapatuloy ang lakas ng chips. Nananatiling prayoridad ng mga cloud provider ang pagpapalawak ng imprastraktura ng AI. Kapos ang suplay ng HBM at memory para sa mga server. May bagong kapasidad na magsisimulang gumana, ngunit magtatagal bago ito umabot sa maramihang produksiyon. Nakadepende ang galaw ng presyo ng memory sa bilis ng mga order ng data center at sa tiyempo ng pagbubukas ng mga bagong linya. Mahalagang palatandaan ang mga plano sa paggasta sa kapital ng malalaking mamimili ng teknolohiya sa unang bahagi ng susunod na taon. Kung mananatiling mataas ang mga order para sa mga accelerator at server memory, malamang na mananatiling mataas ang export ng chips sa unang quarter.
Nananatiling hindi tiyak ang panganib sa patakaran. Makaaapekto sa iba't ibang bahagi ng export ang anumang panibagong hakbang sa taripa na tatama sa mga sasakyan, bakal o elektroniko. Lalo namang magiging mahalaga ang mga posibleng pagbabago sa taripa ng chips o mga kontrol sa export dahil sa kasalukuyang konsentrasyon. Mahalaga sa pagiging mapagkumpitensya sa gastos ang mga pagsisikap na palalimin ang pag-iba-iba ng supply chain, kabilang ang mga hakbang upang matiyak ang suplay ng mahahalagang mineral at kemikal, at ang planong ibaba sa sero pagsapit ng 2026 ang mga taripa sa mga imported na materyales para sa wafer. Sa loob ng bansa, bantayan ang pag-usad ng mga insentibo sa buwis at permit sa ilalim ng K Chips Act, gayundin ang mga palatandaang nagiging matatag na ang mga sektor na hindi chips. Ipapakita ng regular na pang-araw-araw na bilang ng export at ng direksiyon ng export na hindi semiconductor kung lumalawak ang pagbangon.
Mahahalagang Punto
- Umabot sa 640.2 bilyong dolyar ang export mula Enero hanggang Nobyembre, tumaas nang 2.9 porsiyento, kaya abot-kamay na ang 700 bilyong dolyar na kabuuan para sa buong taon.
- Semiconductors ang nagtulak sa pagtaas: umabot sa 17.26 bilyong dolyar ang export ng chips noong Nobyembre at bumuo ito sa 28.3 porsiyento ng kabuuang export.
- Bumaba nang 1.5 porsiyento kumpara sa nakaraang taon, sa 487.6 bilyong dolyar, ang export na hindi semiconductor sa unang labing-isang buwan.
- Bumuti ang mga sasakyan, barko, produktong pangkalusugang biyolohikal at computer, samantalang bumaba ang makinarya, petrochemicals, produktong petrolyo, bakal, piyesa ng sasakyan, display, gamit sa bahay at mga pangalawang baterya.
- Ibinalik ng kasunduan sa huling bahagi ng taon sa 15 porsiyento ang mga taripa sa mga sasakyan at piyesa sa Estados Unidos, kaya nabawasan ang naunang presyur sa mga gumagawa ng sasakyan.
- Inaasahang lalapit sa 697 bilyong dolyar ang pandaigdigang benta ng chips sa 2025, sa pangunguna ng hardware para sa AI, HBM at DDR5 memory.
- Lumaki ang pagdepende ng pagmamanupaktura sa chips, kasabay ng pagtaas ng bahagi ng mga imported na input at pagbaba ng bilang ng mas maliliit na tagagawa at mga trabaho mula 2022.
- Kabilang sa mga prayoridad sa patakaran ang pag-iba-iba ng mga merkado at supply chain, pagtataguyod ng export ng mga serbisyo at walang kinikilingang suporta sa mga sektor upang mapalawak ang paglago lampas sa chips.