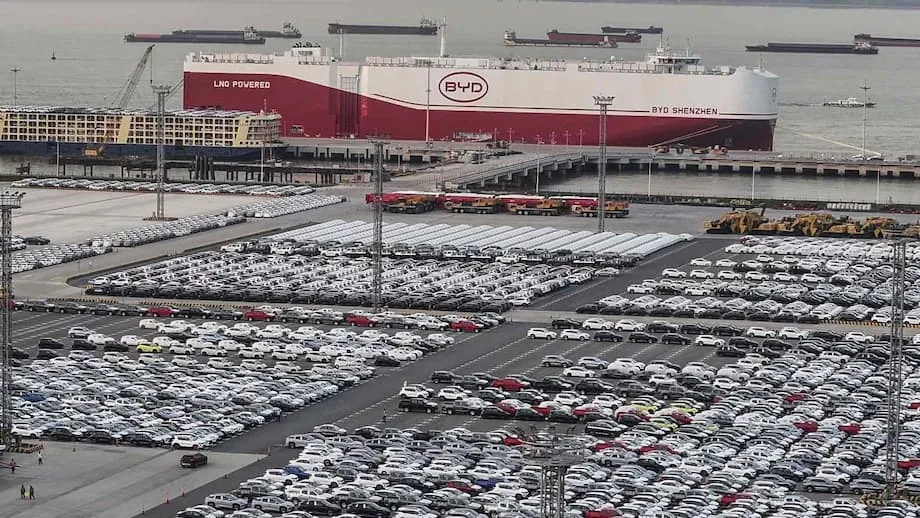
Muling pagtutuon ng estratehiya sa pagtulak ng China sa mga EV
Pumapasok sa mas mapili at maingat na yugto ang karera ng China sa pagtatayo ng presensya sa buong mundo para sa mga de-kuryenteng sasakyan. Matapos ang limang taon ng mabilis na pagpapalawak, bumabagal ang paggasta sa ibang bansa na kaugnay ng mga de-kuryenteng sasakyan at baterya. Lumilipat ang pokus sa Asya at sa mga bahagi ng supply chain na nangangailangan ng mas kaunting puhunan, gaya ng mga piyesa at pinal na pag-aassemble, sa halip na malalaking taya sa mga likas-yamang nasa unang bahagi ng supply chain o mga pagbiling kapansin-pansin sa laki.
Mga Nilalaman
- Muling pagtutuon ng estratehiya sa pagtulak ng China sa mga EV
- Bakit humina ang paglago matapos ang pandaigdigang mabilisang pagpapalawak
- Nagiging mas ligtas na taya ang Asya
- Umuusbong ang Timog-silangang Asya bilang sentro ng produksyon
- Mula sa malalaking pagbili tungo sa mga bagong pabrika
- Ano ang itinatayo ngayon ng China sa ibang bansa
- Mga proyekto sa baterya at materyales sa kalagitnaang bahagi ng supply chain
- Pagtitimbang ng mga bansang punong-abala: trabaho at panganib
- Ano ang kahulugan nito para sa Europa at Estados Unidos
- Mga estratehiya ng kumpanya sa humihinang pamilihan
- Mga patakarang sumusuporta sa mga bagong proyekto
- Pananaw para sa 2025 hanggang 2027
- Mga Dapat Malaman
Makikita sa muling pagtutuong ito ang bagong halo ng mga hamon at oportunidad. Naging mas proteksiyonista ang mga pamilihan sa Kanluran, at nagpatupad ng mas mahihigpit na tuntunin sa subsidiya at lokal na nilalaman. Sa China naman, nahaharap ang mga gumagawa ng sasakyan sa matinding kompetisyon sa presyo at mas mabagal na paglago, kaya mas kaakit-akit ang maingat na pagpapalawak kaysa malalaking proyekto. Nag-aalok ang Asya ng mas malalapit na pamilihan, mas paborableng balangkas sa kalakalan, at mga gastos na pumapabor pa rin sa pagmamanupaktura. Dahil dito, napupunta ang mga bagong proyekto sa Timog-silangang Asya, ilang bahagi ng Timog Asya, at piling sentro sa Silangang Asya.
Ayon sa datos ng industriya batay sa mga inanunsiyong transaksiyon, umabot sa pinakamataas na antas noong 2023 ang pandaigdigang pamumuhunan ng China sa iba’t ibang bahagi ng value chain ng EV, bago nagsimulang humina nang magbago ang mga kondisyon noong 2024. Karamihan sa mga proyekto ngayon ay mga bagong pasilidad na nagtatayo ng mga planta ng baterya, materyales para sa cathode o anode, at mga linya ng pinal na pag-aassemble. Pinakamalinaw ang pagbabago sa lokasyon: mas kaunti sa Hilagang Amerika, mas marami sa Europa at Gitnang Silangan, at lalo na sa Asya. Binabago ng paglipat na ito kung saan nalilikha ang mga trabaho, teknolohiya, at ugnayan ng mga supplier. Kapansin-pansin ang pag-usad nito sa Malaysia, Thailand, Vietnam, at Indonesia.
Bakit humina ang paglago matapos ang pandaigdigang mabilisang pagpapalawak
Nagsisimula sa loob ng China ang paghina ng takbo. Hinaharap ng bansa ang matagal na pagbagal ng ekonomiya, mataas na pagkakautang, at paghina ng kumpiyansa ng mga mamimili. Tumugon ang mga gumagawa ng sasakyan sa pamamagitan ng pagbaba ng presyo upang mapanatili ang benta. Nagpaliit ng kita ang digmaan sa presyo at nagtaas ng pamantayan para sa anumang bagong puhunan sa pabrika. Iniulat ng BYD, pinakamalaking tagagawa ng EV sa bansa, na halos sangkatlo ang ibinaba ng kita nito sa ikalawang quarter kumpara sa nakaraang taon. Binaligtad nito ang ilang taong tuluy-tuloy na pagtaas ng kita kada quarter. Dahil sa ganitong mga hamon, nagiging mas maingat ang pamumuhunan sa ibang bansa.
Lumamig din ang mga pamilihang kapital. Bumagsak sa pinakamababang antas sa loob ng isang dekada noong nakaraang taon ang pondo para sa mga startup sa buong Asya, at malaking bahagi ng dagok ay tumama sa China. Dahil kumonti ang magagamit na kapital na handang sumalo ng panganib, mas mahirap pondohan ang malalaking proyekto sa ibang bansa. Hinihikayat din nito ang mga kumpanya na unahin ang mga proyektong mas mabilis bumawi ng puhunan, nangangailangan ng mas maliit na pasilidad, o nakatatanggap ng insentibo mula sa mga pamahalaang punong-abala.
Nakadadagdag sa paghina ang mga hadlang sa patakaran sa ibang bansa. Pinahigpit ng Estados Unidos ang mga tuntunin sa tax credit para sa mga EV na may bahaging mula sa China at nananatiling maingat sa pamumuhunan ng China sa mga sensitibong supply chain. Pinaigting naman ng Europa ang pagsusuri sa mga programang sumusuporta sa mga gumagawa ng sasakyan sa China at kumikilos ito tungo sa mas mataas na taripa. Hindi ganap na isinasara ng mga hakbang na ito ang pinto, pero itinutulak ng mga ito ang mga kumpanya na magtayo kung saan mas malinaw ang mga tuntunin at kayang maabot ang mga target sa lokal na nilalaman. Pumapabor ang ganitong lohika sa Asya, kung saan kadalasang tinatanggap ng mga kasunduan sa kalakalan at patakarang industriyal ang pamumuhunan sa supply chain ng EV.
Nagiging mas ligtas na taya ang Asya
Mas malaking bahagi ng mga bagong proyekto sa EV ang napupunta sa Asya dahil sa mga praktikal na dahilan. Malapit ito sa China, mas simple ang logistik, at matatag na ang mga ekosistema ng produksyon sa mga lugar tulad ng Thailand at Malaysia. Nagbibigay ng bentahe sa taripa sa loob ng malaking bloke ang Regional Comprehensive Economic Partnership (RCEP). Itinuturing din ng maraming pamahalaan sa Timog-silangang Asya ang mga EV bilang estratehikong makina ng paglago, at nag-aalok ang mga ito ng lupa, bawas-buwis, o grant upang makahikayat ng mga gumagawa ng sasakyan at supplier ng baterya.
Umuusbong ang Timog-silangang Asya bilang sentro ng produksyon
Lalong sumisikat ang Malaysia. Plano ng BYD na buksan ang una nitong planta sa bansa sa 2026. Nakipagtambalan naman ang Leapmotor, isang mabilis lumagong tatak ng EV mula China, sa Stellantis upang simulan ang lokal na pag-aassemble bago matapos ang taong ito. Ipinakikita ng mga hakbang na ito ang kumpiyansang kayang suportahan ng Malaysia ang isang kumpol ng mga supplier at pagsilbihan ang mga mamimili sa loob ng bansa at mga pamilihang pang-eksport sa rehiyon.
Nananatiling sentro ng pag-aassemble ng EV at mga proyekto sa baterya ang Thailand, salamat sa matagal na nitong kasaysayan sa pagmamanupaktura ng sasakyan at aktibong pakete ng mga insentibo para sa mga sasakyang gumagamit ng bagong enerhiya. Patuloy namang nakaaakit ang Vietnam ng pagmamanupakturang nakatuon sa pag-eksport, habang itinuon ng Indonesia ang sarili sa pagpino ng nickel at mga materyales para sa baterya, dulot ng yaman nito sa likas na yaman. Hindi pantay ang takbo ng pag-unlad sa lahat ng lugar. Lumiit ngayong taon ang pamilihan ng Indonesia para sa mga de-kuryenteng motorsiklo matapos magtapos ang mga subsidiya. Paalala ito na mahalaga ang mga insentibo para sa mamimili at tuluy-tuloy na patakaran upang mapanatili ang demand at bigyang-katwiran ang dagdag na mga linya ng pabrika.
Mula sa malalaking pagbili tungo sa mga bagong pabrika
Mas pinipili ng mga kumpanyang Tsino ang mga bagong proyektong greenfield kaysa mga pagbili ng umiiral nang negosyo. Magastos ang pagbili sa isang umiiral nang gumagawa ng sasakyan o ari-arian sa likas na yaman, at madalas itong humaharap sa pagtutol ng mga pulitiko. Mas madaling kontrolin ang pagtatayo ng bagong planta, mas madali itong iangkop sa mga tuntunin sa lokal na nilalaman, at maaari itong palawakin nang paunti-unti. Nasa kalagitnaang bahagi ng supply chain ng baterya ang pinakamainam na oportunidad sa bagong bugso ng pamumuhunan. Kabilang dito ang mga materyales para sa cathode at anode, paggawa ng mga cell, at pag-aassemble ng mga battery pack. Malaki ang kailangang puhunan sa mga proyektong ito, pero mas mababa ang panganib kumpara sa pagmimina sa unang bahagi ng supply chain. Nagbibigay rin ang mga ito ng trabaho sa mga lokal at tumutulong sa mga bansang punong-abala na umangat sa mas sopistikadong pagmamanupaktura.
Ano ang itinatayo ngayon ng China sa ibang bansa
Baterya ang sentro ng pagtulak ng China sa EV sa ibang bansa. Noong 2023, nangibabaw ang mga proyektong may kaugnayan sa baterya sa panlabas na pamumuhunan ng China sa sektor na ito, at karamihan ay mga bagong tayong pasilidad sa halip na mga biniling negosyo. Kabilang sa susunod na pangkat ang mga planta ng cathode at anode na nagpoproseso ng mga materyales tungo sa mga produktong mas mataas ang halaga, at mga linya ng pinal na pag-aassemble na tumutulong sa mga tatak na maabot ang mga limitasyon sa lokal na nilalaman. Sa ganitong kombinasyon, naipapadala ng mga kumpanya ang hilaw na materyales o bahagyang naprosesong produkto, napapataas ang halaga ng mga ito sa lokal, at naipapadala naman ang mga tapos na sasakyan o battery pack sa mga kalapit na pamilihan.
Sa pagtutuon sa produksyon ng baterya at mga piyesa, naiiwasan ng mga kumpanyang Tsino ang paglabag sa mga tuntunin sa kalakalan at hindi nila kailangang harapin ang laki at panganib ng pagtatayo ng kumpletong pabrika ng sasakyan sa bawat pamilihan. Kapag nagpasya silang gumawa ng sasakyan, marami ang nagsisimula sa mga kit na bahagyang binubuo o ganap na binabaklas, saka pinapataas ang produksyon habang lumalago ang mga ugnayan ng supplier. May ilang proyektong nakabatay sa ganitong paraan sa Malaysia at Thailand, na umaayon din sa mga layunin ng pamahalaan na lumikha ng mga trabahong nangangailangan ng kasanayan at magtatag ng mga lokal na supplier.
Mga proyekto sa baterya at materyales sa kalagitnaang bahagi ng supply chain
Kaakit-akit ang mga planta sa kalagitnaang bahagi ng supply chain dahil nakakabit ang mga ito sa mga umiiral nang sentro ng produksyon at nakasasabay sa pagbabago ng teknolohiya. Kapag nagtayo ang isang kumpanya ng planta ng anode o cathode, maaari itong magsuplay sa iba’t ibang gumagawa ng sasakyan, hindi lang sa sarili nitong mga modelo, kaya naipamamahagi ang panganib. Tumutugon din ito sa panggigipit ng mga pamahalaang punong-abala na lumikha ng dagdag na halagang lokal. Pinagsasama sa ilang proyekto ang mga ekosistema ng supplier, kung saan isinasama ang mga tagapagtustos ng materyales at gumagawa ng cell. Nakikita ang ganitong padron sa Timog-silangang Asya at sa mga piling pamilihan sa Silangang Asya na handa ang mga pamantayan sa produksyon at imprastraktura para sa mabilis na pagpapalawak.
Humina ang pamumuhunan sa pagmimina kumpara sa naunang siklo, bahagya dahil bumagsak ang presyo ng lithium mula sa pinakamataas nitong antas at bahagya dahil mas matagal bago matapos ang mga proyektong panglikas na yaman at mas mataas ang panganib sa pulitika. Mahalaga pa rin ang Latin America para sa lithium at tanso, at may mga bahagi ang mga kumpanyang Tsino sa mga minahan at pasilidad ng pagpino roon. Gayunman, para mabilis makakuha ng bahagi sa pamilihan at sumunod sa mga lokal na tuntunin, mas mabilis ang mga proyektong nasa kalagitnaan at huling bahagi ng supply chain sa Asya.
Pagtitimbang ng mga bansang punong-abala: trabaho at panganib
Malinaw ang pakinabang para sa mga pamahalaan sa Asya. Nagdadala ang pamumuhunan sa EV ng mga pabrika, pagsasanay, at potensiyal sa pag-eksport. Maaari nitong bawasan ang pagdepende sa inaangkat na mga makinang panloob ang pagkasunog ng gasolina at iugnay ang mga lokal na kumpanya sa pandaigdigang paglipat ng teknolohiya. Kabilang sa pinakadirektang pakinabang ang mga trabaho sa konstruksyon, pagpapatakbo ng mga planta, at mga serbisyong umuunlad sa paligid ng malalaking industriyal na lugar.
Nakasalalay sa disenyo ng mga proyekto ang mga pakinabang. Mas kaunti ang nalilikhang kasanayan at mas mahihina ang lokal na ugnayan ng supplier sa mga proyektong nagpoproseso lamang ng mga lokal na likas na yaman at ipinadadala ang mga ito pabalik sa China. Mas napalalalim ang kakayahan sa mga proyektong nag-aassemble ng mga sasakyan o gumagawa ng mga battery cell at pack, lalo na kung sinasabayan ang mga ito ng pagpapaunlad ng supplier at mga programa para sa mga manggagawa. Ipinakikita ng mga datos sa Timog-silangang Asya ang pag-usad sa produksyon at trabaho sa pagmamanupaktura, pero hindi pantay ang pag-angat sa antas ng teknolohiya. May ilang bansa, gaya ng Vietnam, na nakapagtala ng pagbuti sa pagiging sopistikado ng mga produkto, habang nahirapan ang iba na gawing mas malalim na kaalaman ang dayuhang pamumuhunan.
Mahalagang salik ang tuluy-tuloy na patakaran. Maaaring makasira sa kumpiyansa ng mga mamumuhunan ang biglaang pagbabago sa mga insentibo o pamantayan. Ipinakikita ng pagbagsak ng benta ng mga de-kuryenteng motorsiklo sa Indonesia matapos alisin ang subsidiya kung gaano kasensitibo sa pagbabago ng patakaran ang mga bagong pamilihan ng EV. Makakatulong sa mga mamumuhunan at lokal na kumpanya na magplano nang pangmatagalan ang malinaw na iskedyul ng mga insentibo, malinaw na tuntunin sa lokal na nilalaman, at suporta para sa pagsasanay.
Ano ang kahulugan nito para sa Europa at Estados Unidos
Nananatiling malalaking pamilihan ang Europa at Estados Unidos, pero mas mahirap pasukin ng mga gumagawa ng sasakyan sa China ang mga ito. Itinaas ng mas matataas na taripa sa Europa at mga talakayan tungkol sa mga programa ng suporta ang gastos sa pag-eksport ng mga kotseng gawa sa China. Itinatali naman ng mga bagong tuntunin sa Estados Unidos ang malalaking tax credit sa lugar kung saan pinoproseso ang mahahalagang mineral at ginagawa ang mga piyesa, kaya nalilimitahan ang mga sasakyang may bahaging mula sa China na maaaring maging kuwalipikado. Hinuhubog ng mga hakbang na ito ang mga bagong landas ng pamumuhunan.
Isang resulta nito ang malikhaing pagpili ng ruta. Nagtatayo ang ilang supplier na Tsino sa mga bansang may kasunduan sa kalakalan sa European Union o Estados Unidos, saka ipinadadala roon ang mga produkto. May paminsan-minsang aktibidad pa rin sa Hilagang Amerika, kadalasan sa antas ng supplier, pero maaaring pabagu-bago ang mga proyekto dahil sa masusing pagsusuri ng mga pulitiko. Maaaring makahikayat ng mas maraming pamumuhunan sa mga piyesa ang Mexico dahil sa ugnayan nito sa Estados Unidos at Canada, pero maingat kumilos ang mga kumpanya upang maiwasan ang salungatan sa patakaran ng US. Sa ganitong kalagayan, mukhang mas simple at mas malapit sa tahanan ang Asya, at marami itong lugar na may potensiyal sa paglago. Kaya nagkukumpulan doon ang mga inanunsiyong bagong proyekto.
Mga estratehiya ng kumpanya sa humihinang pamilihan
Inaayon ng mga gumagawa ng sasakyan ang mga plano sa pagpapalawak sa demand at mga hudyat mula sa mga patakaran. Dinadagdagan ng mga tatak ng China ang pag-eksport sa mga pamilihang katamtaman ang mga taripa at umuunlad ang imprastraktura, habang sinusuportahan ang hakbang na ito ng piling mga linya ng pag-aassemble sa ibang bansa. Layunin nitong balansehin ang paglago ng tatak at maingat na pamamahala ng puhunan. Pinapasok ng BYD, na humaharap sa mas siksik na kompetisyon at mas mabagal na paglago ng benta, ang Timog-silangang Asya at Latin America sa pamamagitan ng lokal na pag-aassemble habang kinokontrol ang mga gastos. Kumikilos naman ang mga bagong tatak na umaasa sa pondo ng mamumuhunan ayon sa mga panahong bukas ang pagpopondo, na mas kumonti kumpara sa mga taon ng pagsigla.
Pinapalalim ng mga pangunahing gumagawa ng baterya ang presensya nila sa labas ng China upang pagsilbihan ang mga kliyente sa buong mundo. Nakababawas sa gastos sa pagpapadala ang mga planta ng cell at pag-aassemble ng pack na malapit sa mga pabrika ng sasakyan. Nakatutulong din ang mga ito sa mga gumagawa ng sasakyan na sumunod sa mga tuntunin sa lokal na nilalaman. Gayundin ang sinusundan ng mga supplier ng materyales para sa cathode at anode. Nagpapatibay ng ugnayan sa mga pamilihan ng mga bansang punong-abala ang ganitong paraan ng pagtatayo ng ekosistema at lalo nitong pinatitibay ang Asya bilang pangunahing sona ng pagmamanupaktura ng EV.
Mga patakarang sumusuporta sa mga bagong proyekto
Nasa sentro ng pagbabagong ito ang mga kasunduan sa kalakalan at patakarang industriyal sa Asya. Nagbabawas ng mga taripa sa loob ng bloke ang RCEP at nagpapasimple ng mga tuntunin sa pinagmulan ng produkto. Nag-aalok ang ilang pamahalaan sa Timog-silangang Asya ng mga panahong walang buwis, pinabilis na pamumura ng mga ari-arian, o tuwirang suporta para sa mga estratehikong pamumuhunan. Malaki ang naitutulong ng mga programang ito sa mga proyektong katamtaman ang laki na nangangailangan ng tiyak na kita. Hudyat din ang mga ito na higit pa sa simpleng pag-aassemble ang nais ng mga bansang punong-abala, kaya hinihikayat ang mga supplier na magtayo sa magkakalapit na lugar.
Higit ding hinihigpitan ng mga pamahalaang punong-abala ang kanilang mga inaasahan. Tumataas ang mga rekisito sa lokal na nilalaman. Lalong humihigpit ang mga pamantayan sa kapaligiran para sa pagre-recycle ng baterya at pamamahala ng basura. Lumalawak naman sa ilang lugar ang pagsusuri sa mga pamumuhunan upang tugunan ang mga usaping pambansang seguridad. Umaangkop ang mga kumpanyang Tsino sa pamamagitan ng pakikipagtambalan sa mga lokal na kumpanya, pagpayag sa joint venture, o pagtatayo ng mga sentro ng pananaliksik upang mas mapalalim ang kanilang ugnayan sa lokal na ekonomiya. Bunga nito ang mas masalimuot ngunit mas matatag na ugnayan ng mga planta at supplier sa buong Asya.
Pananaw para sa 2025 hanggang 2027
Malamang na magpapatuloy sa susunod na dalawang taon ang tuluy-tuloy ngunit mapiling pamumuhunan ng China sa supply chain ng EV sa Asya. Inaasahang pinakamaraming aktibidad ang mga proyekto sa baterya sa kalagitnaang bahagi ng supply chain at mga linya ng pinal na pag-aassemble, lalo na kung malinaw ang mga insentibo at tumataas ang demand. Mahigpit na susubaybayan ng mga kumpanya ang mga pagbabago sa patakaran sa Europa at Estados Unidos, pero karamihan sa mga bagong anunsiyo ay maglalayong maisakatuparan agad ang mga proyekto sa Asya. Mananatiling nangingibabaw ang mga proyektong greenfield dahil pinahihintulutan ng mga ito ang unti-unting paggasta at mas maayos na pagsunod sa mga lokal na tuntunin.
Totoo ang mga panganib. Maaaring lalo pang magpaliit ng kita ang kompetisyon sa loob ng China, maaaring humigpit ang mga kondisyon sa pautang, at maaaring magulo ng mga pagbabaligtad sa patakaran ang mga pamilihan. Gayunman, itinuturo sa Asya bilang pangunahing lugar para sa susunod na yugto ng pandaigdigang pagpapalawak ng EV ng China ang puwersa ng mga supply chain, ang pangangailangang pagsilbihan ang mabilis lumagong mga mamimili sa rehiyon, at ang paghahanap ng mga lokasyong pabor sa taripa para sa produksyon.
Mga Dapat Malaman
- Bumabagal ang pamumuhunan ng China sa EV sa ibang bansa matapos ang mga taong mabilis na paglago, at malinaw na lumilipat ang pokus sa Asya at sa mga proyektong hindi gaanong nangangailangan ng puhunan.
- Itinutulak ng mga hamon sa loob ng bansa, kabilang ang digmaan sa presyo at mas mabagal na paglago, ang mga gumagawa ng sasakyan at supplier na maging mas mapili sa pagtatayo ng mga bagong pabrika.
- Inililihis ng mga hadlang sa Kanluran, gaya ng mas mataas na taripa sa Europa at mahihigpit na tuntunin sa nilalamang nakatali sa mga tax credit sa Estados Unidos, ang mga proyekto.
- Nag-aalok ang Asya ng kalapitan, mga pabor sa kalakalan sa ilalim ng RCEP, at aktibong mga programang insentibo na sumusuporta sa pag-aassemble ng EV at mga planta ng baterya.
- Umuusbong ang Malaysia bilang sentro ng produksyon. Plano ng BYD na magtayo ng planta roon sa 2026 at sisimulan naman ng Leapmotor ang pag-aassemble kasama ang Stellantis.
- Pangunahing pokus ng mga bagong proyekto ng China sa ibang bansa ang pamumuhunan sa baterya sa kalagitnaang bahagi ng supply chain, kabilang ang cathode, anode, mga cell, at pag-aassemble ng pack.
- Nangunguna ang mga proyektong greenfield dahil mas madaling iangkop ang mga ito sa mga lokal na tuntunin at maaari silang palawakin nang paunti-unti.
- Nakikinabang ang mga bansang punong-abala sa mga trabaho at pag-eksport, pero nakasalalay sa disenyo ng patakaran at katatagan ng mga insentibo ang lalim ng kakayahang nalilikha sa lokal.
- Nananatiling mahalaga ang Latin America para sa likas na yaman at ilang aktibidad sa pag-aassemble, pero nakasentro sa Asya ang panandaliang paglago ng pagmamanupaktura.
- Asahan ang tuluy-tuloy ngunit mapiling pamumuhunan hanggang 2027, habang nananatiling pangunahing sona ng pagmamanupaktura para sa mga supply chain ng EV ng China ang Asya.