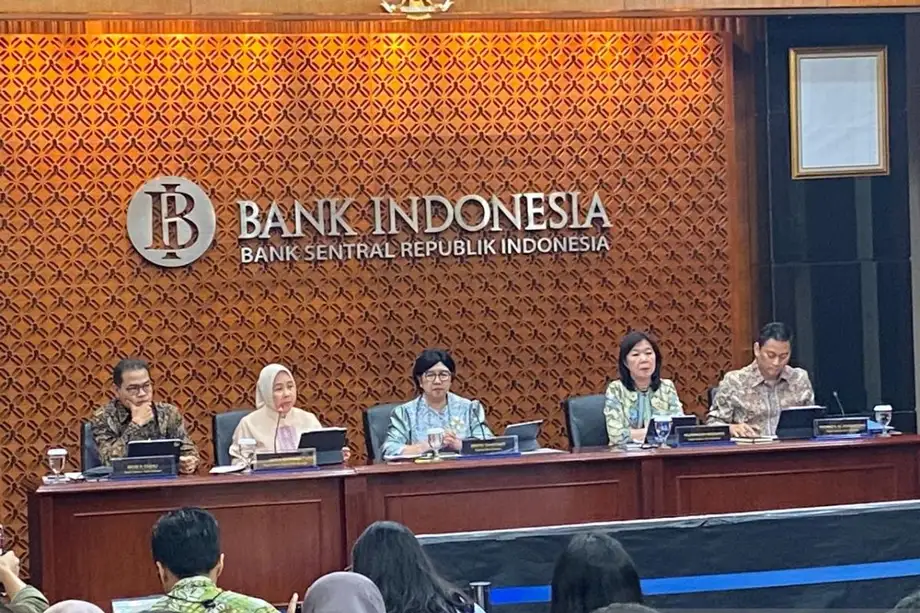
Inuna ng ikatlong pagtaas ng interest rate ang katatagan ng salapi
Itinaas ng Bank Indonesia ang benchmark interest rate nito nang 25 basis points sa 6% noong Nobyembre 18, 2026, kaya umabot sa 125 basis points ang kabuuang itinaas nito ngayong taon habang sinisikap nitong ipagtanggol ang rupiah at pigilan ang inflation. Bumagsak ang mga stock sa Indonesia matapos ang anunsyo, at nagsara ang Jakarta Composite Index nang 1.07% na mas mababa sa 5,247.87, ayon sa datos ng RTI Business.
Mga Nilalaman
- Inuna ng ikatlong pagtaas ng interest rate ang katatagan ng salapi
- Ano ang nagbago, at gaano kabilis?
- Bakit mahalaga ang rupiah at mga rate ng US
- Bumagsak ang mga stock, at hindi lamang mga bangko ang napresyur
- Lumalaki ang agwat ng paglago ng pautang at deposito ng mga bangko
- Ano ang inaasahan ng mga ehekutibo ng bangko para sa mga kliyente at kita
- Mas magastos ang pangangalap ng pondo para sa mga kompanya
- Ipinapares ng BI ang mas mahigpit na mga rate sa mga insentibo sa pagpapautang
- Panangga ang paglago, ngunit nananatiling panganib ang polisiya ng US
- Mahahalagang Punto
Napagpasyahan ang hakbang sa pulong ng Board of Governors ng central bank noong Nobyembre 17–18, at itinaas nito ang benchmark rate mula 5.75%. Sinabi ni Gobernador Destry Damayanti na tugon ang hakbang sa kawalan ng katiyakan sa buong daigdig at sa posibilidad ng karagdagang pagtaas ng interest rate sa Estados Unidos.
Itinaas din ng BI ang overnight deposit facility rate nito sa 5.25% at ang lending facility rate sa 6.75%. Iniulat din ang deposit facility rate na 5.00%, samantalang tinukoy sa anunsyo ng gobernador ang 5.25%. Itinatakda ng mga pasilidad na ito ang mga rate na natatanggap ng mga bangko sa paglalagak ng pera sa BI o binabayaran nila kapag nanghihiram dito nang overnight.
Nais ng central bank na manatili ang inflation sa loob ng 2.5%, dagdag o bawas ng isang percentage point, sa 2026 at 2027. Sa mas payak na pananalita, ang target range nito ay 1.5% hanggang 3.5%.
Nagdudulot ng hamon sa pagbabalanse para sa Indonesia ang desisyon. Maaaring gawing mas kaakit-akit ng mas mataas na interest rate ang mga pamumuhunan sa rupiah at makatulong na patatagin ang salapi. Maaari rin nitong pataasin ang gastos sa pangungutang para sa mga bangko, negosyo at sambahayan. Ipinapares ng BI ang pagtaas sa mga insentibo sa liquidity na naglalayong mapanatili ang daloy ng pautang, kabilang ang isang hakbang sa financing na nakatakdang magkabisa sa Disyembre 1.
Ano ang nagbago, at gaano kabilis?
Ang isang basis point ay sandaang bahagi ng isang percentage point. Kaya ang 25 basis points na itinaas noong Nobyembre ay nangangahulugan ng pagtaas na 0.25 percentage points, mula 5.75% tungong 6%.
Itinaas na ng BI ang benchmark nang pinagsamang 100 basis points noong Mayo at Hunyo, mula 4.75% tungong 5.75%. Dahil sa pinakahuling desisyon, ito na ang ikatlong pagtaas sa 2026 at 1.25 percentage points na mas mataas ang rate kaysa sa antas nito bago ang mga naunang hakbang.
Ipinakikita ng mahahalagang petsa kung paano umusad ang paghihigpit sa polisiya at kung kailan magsisimula ang susunod na pantulong na hakbang:
- Mayo at Hunyo 2026: Itinaas ng BI ang benchmark nang pinagsamang 100 basis points sa 5.75%.
- Nobyembre 17–18: Nagpulong ang Board of Governors upang suriin ang polisiya sa pananalapi.
- Nobyembre 18: Inanunsyo ng BI ang karagdagang pagtaas na 25 basis points sa 6%.
- Disyembre 1: Nakatakdang magkabisa ang isang financing channel sa ilalim ng polisiya ng BI sa mga insentibo sa liquidity.
Hindi nagkakaisa ang mga inaasahan bago ang anunsyo. Sa sarbey sa 13 institusyon, pito ang umasa ng pagtaas at anim ang umasa na walang pagbabago. Sa mas malawak na sarbey sa 27 ekonomista, 10 lamang ang nagtantiyang magkakaroon ng pagtaas. Kaya ikinagulat ng nakararami sa mas malaking sarbey ang desisyon, kahit na mas nakahilig sa pagtaas ang mas maliit na grupo.
Bakit mahalaga ang rupiah at mga rate ng US
Pinatataas din ng paghina ng rupiah ang halaga sa lokal na salapi ng mga inaangkat na produktong may presyong nakabatay sa dayuhang salapi. Maaari itong magpataas sa gastos ng negosyo at presyo para sa mga mamimili, kaya magkaugnay na layunin para sa BI ang katatagan ng salapi at pagpigil sa inflation.
Inilarawan ni Destry, gobernador ng BI, ang desisyon bilang maagang pagtugon sa mga panganib na ito:
"Talagang paunang hakbang ito, na naglalayong mapanatiling nakaangkla ang inflation sa hinaharap habang tinutugunan din ang mga pag-unlad sa pandaigdigang ekonomiya, partikular ang posibilidad na magtaas ng interest rate ang Fed sa Disyembre at posibleng muli sa 2027," sabi ni Destry.
Nagbigay si Aida S. Budiman, senior deputy governor, ng mas makitid na pangunahing inaasahan: isa pang pagtaas ng Federal Reserve bago matapos ang 2026, na susundan ng paghinto sa 2027. Aniya, ibabatay ang mga desisyon sa mga bagong datos pang-ekonomiya.
Gumagamit din ang BI ng mga insentibo upang pababain ang gastos sa hedging. Sa hedging, nililimitahan ng mamumuhunan o negosyo ang pagkalugi mula sa paggalaw ng palitan ng salapi, karaniwan sa pamamagitan ng kontratang pinansyal. Kapag pinamura ang proteksiyong ito, nababawasan ang isa sa mga gastos sa pamumuhunan sa mga asset na denominado sa rupiah.
Nanatiling pabagu-bago ang kalakalan ng salapi. Umabot sa bandang Rp18,260 ang dolyar sa mga oras ng kalakalan sa Europa, habang nasa halos Rp12,276 ang Australian dollar matapos maiulat na tumaas ito nang 3.13% laban sa rupiah. Nangangahulugan ang pagtaas ng Australian dollar laban sa rupiah na mas maraming rupiah ang kailangan upang bumili ng isang Australian dollar.
Bumagsak ang mga stock, at hindi lamang mga bangko ang napresyur
Bumaligtad ang Jakarta Composite Index, na lokal na kilala bilang IHSG, mula sa maagang pagtaas nito noong Nobyembre 18. Nagbukas ito sa bandang 5,323.49 at umabot sa pinakamataas na antas sa loob ng araw na halos 5,374.36 bago bumagsak papalapit sa pagsasara. Itinakda ng RTI Business ang antas ng pagsasara sa 5,247.87.
Ipinakita ng lawak ng galaw sa merkado ang malawakang pagbaba: 296 stock ang bumagsak, 91 ang tumaas at 70 ang hindi nagbago. Bumaba nang 0.77% ang LQ45 index, na sumusubaybay sa grupo ng malalaki at aktibong ipinagpapalit na share.
Kabilang sa mga bumagsak na stock ang malalaking bangkong pag-aari ng estado. Bumaba nang 1.94% sa Rp3,040 ang Bank Rakyat Indonesia, nalugi nang 1.92% sa Rp3,570 ang Bank Negara Indonesia, at bumaba nang 0.51% sa Rp3,920 ang Bank Mandiri.
Ipinakita ng datos ng sektor mula sa Refinitiv ang mas matinding pagbaba sa mga batayang materyales, na nalugi nang 3.55%, kasunod ang enerhiya sa 2.64%, real estate sa 2.22% at industriyal sa 1.40%. Kabilang sa mga stock na nagpabigat sa index ang BRI, Astra International, Amman Mineral Internasional, Bumi Resources at Bank Mandiri. Nakatulong ang Bank Central Asia at ilang stock ng consumer at teknolohiya na limitahan ang pagbaba.
Nagkakaiba ang mga bilang ng aktibidad sa kalakalan sa iba't ibang tala ng merkado. Nagtala ang RTI Business ng 27.63 bilyong share na naipagpalit sa halagang Rp14.21 trilyon sa 1,597,332 transaksiyon; nagtala naman ang isa pang bilang sa pagsasara ng 250.81 milyong lot at Rp10.64 trilyon. Malaki samakatuwid ang pagkakaiba ng mga iniulat na kabuuang halaga ng kalakalan, bagaman kapwa nagtala ang mga ulat sa pagsasara ng 1.07% na pagkalugi ng index.
Lumalaki ang agwat ng paglago ng pautang at deposito ng mga bangko
Pumasok ang sistema ng pagbabangko ng Indonesia sa desisyon habang mas mabilis ang paglago ng pautang kaysa deposito. Ipinakita ng mga bilang noong Setyembre na binanggit ni Aviliani, pinuno ng pananaliksik at pag-aaral sa ekonomiya at pagbabangko sa pambansang samahan ng mga bangko na PERBANAS, na tumaas nang 13.26% ang mga pautang kumpara sa nakaraang taon, sa Rp9,245 trilyon.
Tumaas naman nang 8.22% sa Rp10,492 trilyon ang mga deposito ng kliyente. 5.04 percentage points ang agwat ng dalawang antas ng paglago. Mahalaga ang agwat na ito dahil kailangan ng mga bangko ng pondo upang masuportahan ang pagpapautang, at pangunahing pinagmumulan ng perang ito ang mga deposito.
Inilarawan ni Aviliani ang pagtaas ng rate bilang maingat na tugon sa panlabas na presyur at pangangailangang patatagin ang rupiah. Nagbabala rin siya na kakailanganin ng mga bangko ang maingat na pamamahala sa liquidity at pagpopondo habang nahihigitan ng paglago ng pautang ang paglago ng deposito.
Maaaring hikayatin ng mas mataas na benchmark rate ang mga bangko na mag-alok ng mas mataas na interes sa mga nag-iimpok upang makahikayat o makapagpanatili ng mga deposito. Pinatataas ng mga bayad na ito ang gastos ng mga bangko sa pagpopondo. Maaari namang suriin ng mga bangko ang mga rate ng pautang, ngunit sinabi ni Aviliani na mag-iiba ang mga pagbabago batay sa estruktura ng pagpopondo, magagamit na salapi at antas ng panganib ng bawat institusyon.
Nagpakita ang mga panukat sa pagbabangko noong Setyembre ng malalaking reserbang pinansyal. 2.07% ang gross ratio ng mga problemadong pautang, habang 0.82% naman ang net ratio. Nasa 24.30% ang capital adequacy ratio. Inihahambing ng panukat na ito ang reserbang kapital ng bangko sa mga asset na isinaayos batay sa panganib ng mga ito.
Mas mataas din sa mga binanggit na threshold ang mga ratio ng liquidity. Katumbas ng 105.7% ng mga noncore deposit ang mga liquid asset, laban sa threshold na 50%, at 24.1% ng kabuuang deposito ng kliyente, laban sa threshold na 10%. Ang mga liquid asset ay mga pag-aari na medyo madaling gawing salapi kapag kailangan.
Ano ang inaasahan ng mga ehekutibo ng bangko para sa mga kliyente at kita
Inaasahan ni Lani Darmawan, president director ng CIMB Niaga, na mananatiling mataas ang gastos sa pagpopondo at kompetisyon sa mga deposito matapos itaas ang rate sa 6%. Sinabi niyang nananatiling malusog ang liquidity ng kanyang bangko, na may loan-to-deposit ratio na humigit-kumulang 88% hanggang 89%.
Inihahambing ng ratio na ito ang pagpapautang sa mga deposito ng kliyente. Sa 88% hanggang 89%, mayroon ang bangko ng humigit-kumulang Rp88 hanggang Rp89 na pautang sa bawat Rp100 na deposito. Nagbibigay ito ng payak na indikasyon kung gaano karaming pondo mula sa deposito ang naipautang na.
Inilarawan din ni Henky Suryaputra, finance and business planning director sa Bank Sahabat Sampoerna, na medyo ligtas ang liquidity ng kanyang bangko. Sinabi niyang rerepasuhin ng bangko ang mga rate ng pautang sa kliyente at maaaring makaapekto ang mga pagbabago sa net interest margin nito.
Sinusukat ng net interest margin ang kinikita ng bangko mula sa interes matapos ibawas ang mga gastos sa interes, kaugnay ng mga asset nitong kumikita. Kung tataas ang gastos sa deposito bago makahabol ang kita mula sa pautang, maaaring mapresyur ang margin na iyon.
Sinabi ni Hendri Gunawan, senior vice president sa BRI Danareksa Sekuritas, na kabilang ang mga bangko sa mga unang negosyong maaapektuhan dahil ginagamit nila ang benchmark ng BI bilang sanggunian sa pagtatakda ng mga rate para sa kliyente. Nakita rin niya ang posibleng pakinabang: makatutulong ang mas mataas na mga rate sa Indonesia upang mapanatili ang pamumuhunan ng dayuhang kapital sa bansa.
Mas magastos ang pangangalap ng pondo para sa mga kompanya
Sinabi ni Guntur S. Putra, chief executive ng Pinnacle Investment, na magpapamahal sa pangungutang ng mga nakalistang kompanya ang pagtaas at magpapahirap sa pangangalap ng pera. Maaaring kailanganing mag-alok ng mas mataas na kita sa mga mamumuhunan ang mga kompanyang naglalabas ng bond, kaya tataas ang gastos sa pagpopondo ng operasyon o pagpapalit sa utang na malapit nang bayaran.
Ang bond ay pautang na ibinibigay ng mga mamumuhunan sa isang kompanya o pamahalaan. Kapag tumataas ang mga interest rate sa merkado, karaniwang kailangang makipagsabayan ang mga bagong bond sa mas mataas na mga rate na ito. Maaaring hindi na maging kaakit-akit ang mga umiiral na bond na may mas mababang nakapirming interes, kaya napepresyur ang presyo ng mga ito sa merkado.
Sinabi ni Guntur na maaaring kailangang umangkop ang mga negosyo sa matagal na panahong may mataas na interest rate. Para naman sa mga mamumuhunan, sinabi niyang nakadepende pa rin ang mga angkop na pagpipilian sa kanilang mga layunin at kahandaang tumanggap ng pagkalugi o paggalaw ng presyo.
Iba-iba rin ang mandato ng mga mutual fund. Pangunahing namumuhunan ang ilan sa mga bond ng pamahalaan, samantalang may ibang may hawak na utang ng kompanya o share, at magkakaiba ang mga limitasyon at layunin ng kanilang mga tagapamahala. Kaya naaapektuhan ng mas mataas na rate ng BI ang mga pondo sa magkakaibang paraan sa halip na magbunga ng iisang resulta sa lahat ng produkto.
Ipinapares ng BI ang mas mahigpit na mga rate sa mga insentibo sa pagpapautang
Pinananatili ng BI ang mas malawak na polisiya nito sa pagbabangko upang suportahan ang pagpapautang, kahit itinataas nito ang halaga ng salapi. Maluwag pa rin ang macroprudential approach nito, o mga hakbang na nakatuon sa kalusugan at kakayahan ng sistemang pinansyal na magpautang.
Mula Disyembre 1, magbibigay ang financing channel sa ilalim ng Macroprudential Liquidity Incentive Policy, na kilala bilang KLM, ng mga insentibong hanggang 3% ng mga deposito ng kliyente. Sinabi ng BI na susuportahan ng hakbang ang pagpapautang sa mga sektor na lumilikha ng trabaho at palalakasin ang pagpopondo para sa mga micro, small and medium enterprise.
Nagbibigay ang bahagi para sa pagpapaunlad ng pamilihan ng salapi ng mga insentibong hanggang 2% ng mga deposito. Layunin nitong pagandahin ang muling pamamahagi ng liquidity at tulungan ang mga bangko na maihatid ang pondo sa pagpapautang.
Itinuro ni Aida ang Rp2,526 trilyon na mga pautang na naaprubahan ngunit hindi pa naipamamahagi, o kreditong inaprubahan ng mga bangko ngunit hindi pa kinukuha ng mga nanghihiram. Binanggit niya ang kabuuang aprubadong kreditong ito, kasabay ng patuloy na paglago ng pautang, nang ipaliwanag kung bakit hindi awtomatikong magpapabagal sa paglago ng ekonomiya ang pagtaas ng rate.
Plano rin ng BI na palawakin ang mga digital na pagbabayad at palakasin ang pamamahala sa panganib at imprastraktura ng pagbabayad. Kaakibat ang mga hakbang na ito ng mga polisiya nito sa interest rate at pagbabangko, at layuning mapanatiling maaasahan ang mga transaksyong pinansyal habang umaangkop ang ekonomiya.
Panangga ang paglago, ngunit nananatiling panganib ang polisiya ng US
Lumago nang 5.47% kumpara sa nakaraang taon ang ekonomiya ng Indonesia sa ikatlong quarter ng 2026, mula sa 5.29% noong nakaraang quarter. Pagbilis ito nang 0.18 percentage points, na pangunahing sinuportahan ng lokal na pagkonsumo at pamumuhunan.
Tumaas ang Purchasing Managers' Index ng pagmamanupaktura mula 52.40 noong Setyembre tungong 53.98 noong Oktubre. Karaniwang nagpapahiwatig ng paglawak sa aktibidad ng pagmamanupaktura ang resultang lampas 50. Binanggit ng BI ang pagbuti bilang bahagi ng suporta sa pamumuhunan at pinanatili ang tantiya nito sa paglago para sa 2026 sa 4.9% hanggang 5.7%.
Nananatiling mahalaga ang mga pag-unlad sa US sa pananaw sa salapi. Tumaas nang 0.2% kumpara sa nakaraang buwan ang retail sales ng US noong Oktubre, habang kapwa tumaas nang 0.6% ang bentahan kapag hindi isinama ang mga kotse at ang retail control group. Maaaring maging masalimuot para sa mga inaasahan ng mas mababang interest rate sa US ang matatag na paggasta kapag nananatiling alalahanin ang inflation.
Inaasahan ng mga strategist ng OCBC na pangunahing bababa ang halaga ng dolyar sa ikalawang kalahati ng 2027, habang humihina ang suporta mula sa inflation, relatibong katatagan ng ekonomiya ng US at pamumuhunan sa artificial intelligence. Mas kongkreto ang agarang gawain ng BI: panatilihing kaakit-akit ang mga asset na denominado sa rupiah habang sinisimulan nang ipatupad ang mga insentibo sa pagpapautang sa Disyembre.
Mahahalagang Punto
- Itinaas ng BI ang benchmark rate nito sa 6% noong Nobyembre 18, kaya umabot sa 125 basis points ang kabuuang pagtaas ngayong taon.
- Layunin ng central bank na patatagin ang rupiah at panatilihin ang inflation sa loob ng 1.5% hanggang 3.5% sa 2026 at 2027.
- Nagsara ang Jakarta Composite Index nang 1.07% na mas mababa, habang napresyur ang mga bangko at ilang iba pang pangunahing sektor.
- Higit ang paglago ng pautang noong Setyembre na 13.26% kaysa sa paglago ng deposito na 8.22%, kaya higit na naging mahalaga ang pamamahala sa pagpopondo.
- Magpapakilala ang BI ng insentibo sa liquidity para sa financing mula Disyembre 1 habang pinananatili ang mga sumusuportang hakbang sa pagbabangko.
- Pinanatili ng BI ang tantiya nito sa paglago ng ekonomiya para sa 2026 sa 4.9% hanggang 5.7%.