Pakikipagtulungan sa pagbabangko sa Mongolia na nakasentro sa datos ng kredito
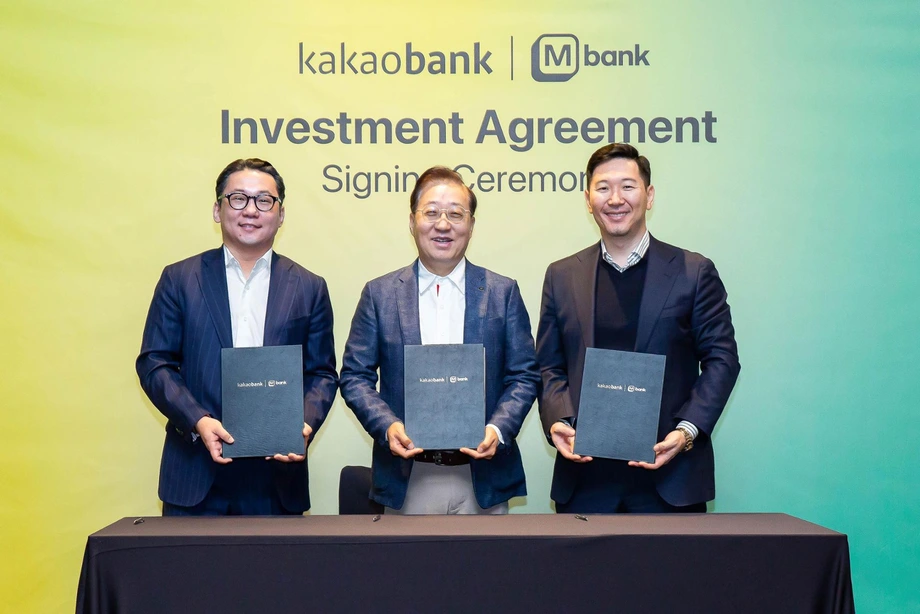
Pumirma ang KakaoBank ng South Korea ng kasunduan para makuha ang 15 porsiyento ng M Bank ng Mongolia, kaya sentro ng ikatlo nitong pakikipagtulungan sa pagbabangko sa ibang bansa ang teknolohiya sa pagtatasa ng kredito. Dahil sa pamumuhunan, magiging ikalawang pinakamalaking shareholder ang KakaoBank sa isang bangkong may humigit-kumulang 700,000 customer, katumbas ng halos isang ikalimang bahagi ng populasyon ng Mongolia.
Mga Nilalaman
- Pakikipagtulungan sa pagbabangko sa Mongolia na nakasentro sa datos ng kredito
- Kung paano nabuo ang kasunduan
- Ano ang kahulugan ng 700,000 customer sa Mongolia
- Paano makikinabang ang mga nanghihiram na kakaunti ang kasaysayan ng kredito
- Bakit kailangang iakma ang mga modelo sa mga lokal na negosyo
- Mga planong pagbabago sa mobile banking app
- Ikatlong pamilihan sa ibang bansa, na may ibang pokus
- Ano ang nababago ng sapi para sa KakaoBank
- Mahahalagang Punto
Inanunsyo ng KakaoBank ang pamumuhunan noong Nobyembre 18, kasunod ng seremonya ng paglagda noong Nobyembre 17 sa Gravity Josun Seoul Pangyo sa Seongnam, South Korea. Inilarawan ng bangko ang transaksiyon bilang kasunduan sa pagkuha ng sapi, samantalang iniulat din na natapos ang pagbili noong Nobyembre 18. Hindi isiniwalat ang halaga ng pamumuhunan.
Hindi lamang pagmamay-ari ng sapi ang saklaw ng pakikipagtulungan. Plano ng KakaoBank at M Bank na bumuo ng mga produktong pampinansyal, pagandahin ang mobile application ng bangkong Mongolian at magtayo ng mga sistemang susuri sa mga nanghihiram gamit ang mga rekord sa pananalapi kasabay ng impormasyong mula sa mga negosyo sa telekomunikasyon at retail.
Pag-aari ang M Bank ng MCS Group, ang pinakamalaking kalipunan ng mga negosyo sa Mongolia na may operasyon sa mga sektor na iyon. Nagbibigay ang kombinasyong ito sa mga katuwang ng lokal na base ng customer at mga posibleng mapagkukunan ng datos para masuri ang mga taong kakaunti ang tradisyonal na kasaysayan ng pangungutang.
Para sa mga customer sa Mongolia, ang pangunahing pangako ay ang pagkakaroon ng pautang na isinasaalang-alang ang mas malawak na kalagayan nila. Para sa KakaoBank, nagdaragdag ang pamumuhunan ng isa pang negosyo sa ibang bansa, kasabay ng Superbank ng Indonesia at BankX ng Thailand, at inaasahang magiging batayan ang Mongolia sa pagtuklas ng mga pamilihan sa Gitnang Asya.
Kung paano nabuo ang kasunduan
Nagsimula ang KakaoBank at MCS Group sa isang estratehikong memorandum of understanding noong Abril. Itinatakda ng ganitong dokumento ang mga larangang nais pagtulungan ng mga kumpanya bago nila tapusin ang mas detalyadong mga kasunduan sa pamumuhunan at operasyon.
Itinatala ng anunsiyo ng mga tuntunin sa pamumuhunan ng M Bank ang isa pang hakbang: ang paglagda sa dokumentong nagtatakda ng mga batayang tuntunin ng pamumuhunan sa Mongolia–Korea Business Forum, na ginanap habang nasa Mongolia sa isang pagbisita ng estado si Pangulong Lee Jae-myung ng South Korea.
Sinabi ng M Bank noong panahong iyon na layunin ng KakaoBank na mamuhunan bago matapos ang taon, matapos makumpleto ang mga kasunduan at kinakailangang proseso. Itinukoy rin sa anunsiyo nito na mahalagang bahagi ng pagtutulungan ang credit scoring at mas malawak na access sa mga digital na produktong pampinansyal.
- 2022: Itinatag ang M Bank bilang sangay na pampinansyal ng MCS Group.
- Abril: Lumagda ang KakaoBank at MCS Group sa isang estratehikong memorandum of understanding.
- Sa Mongolia–Korea Business Forum: Lumagda ang mga katuwang sa dokumentong nagtatakda ng mga batayang tuntunin ng pamumuhunan.
- Nobyembre 17: Idinaos sa Seongnam ang seremonya ng paglagda sa kasunduan sa pamumuhunan.
- Nobyembre 18: Inanunsyo ng KakaoBank ang 15 porsiyentong pamumuhunan.
Mahalaga ang sunod-sunod na hakbang dahil pinagsasama na ngayon ng ugnayan ang pagmamay-ari ng sapi at mga planong magbahagi ng teknolohiya sa pagbabangko. Magkakaroon ang KakaoBank ng pinansiyal na interes sa negosyo ng M Bank, gayundin ng papel sa pagbuo ng mga serbisyo.
Ano ang kahulugan ng 700,000 customer sa Mongolia
Nakaakit ang M Bank ng humigit-kumulang 700,000 customer mula nang itatag ito noong 2022, ayon sa KakaoBank. Inilalarawan ito ng KakaoBank bilang tanging digital bank sa Mongolia.
May humigit-kumulang 3.5 milyong katao ang Mongolia. Kapag hinati ang 700,000 sa 3.5 milyon, 20 porsiyento ang resulta—katugma ito ng paghahambing sa populasyon na binanggit ng mga kumpanya. Sa madaling salita, katumbas ng humigit-kumulang isa sa bawat limang tao sa bansa ang bilang ng mga customer ng M Bank.
Mas malaki ang operasyonal na saklaw ng KakaoBank. Mayroon itong mahigit 27 milyong customer at humigit-kumulang $60 bilyon na mga asset. Nakakatulong ang mga bilang na ito na ipaliwanag kung bakit kaakit-akit sa M Bank ang pakikipagtulungan: magkakaroon ito ng access sa karanasan ng isang digital lender na naglilingkod sa sampu-sampung milyong tao.
Inilarawan ni Temuulen Batmunkh, punong ehekutibo ng M Bank, ang pamumuhunan bilang unang pagkakataon sa Mongolia na naging shareholder sa isang lokal na bangko ang isang dayuhang bangkong naglilingkod sa mga indibidwal na customer. Tinawag naman ng sariling anunsiyo ng M Bank ang pagtutulungan na unang pakikipagsosyo ng isang malaking digital bank sa sektor ng pagbabangko sa Mongolia.
Paano makikinabang ang mga nanghihiram na kakaunti ang kasaysayan ng kredito
Ang pangunahing teknikal na ambag ng KakaoBank ay ang karanasan nito sa pagtatasa ng mga nanghihiram na katamtaman o mababa ang credit score at mga customer na limitado ang kasaysayan ng mga transaksiyong pampinansyal. Madalas tawaging thin file customers ang mga huling nabanggit dahil kakaunti ang naitalang impormasyon ng mga bangko tungkol sa kanilang pangungutang at pagbabayad.
Ang modelo ng pagtatasa ng kredito ay sistemang tumutulong sa isang nagpapautang na tantiyahin kung kaya ng isang tao na bayaran ang utang. Lubos na umaasa ang mga tradisyonal na modelo sa impormasyong pampinansyal, kabilang ang mga naunang pautang at rekord ng pagbabayad. Maaaring kakaunti ang impormasyong masusuri ng sistemang iyon tungkol sa taong bihirang mangutang.
Nilalayon ng KakaoBank at MCS Group na bumuo ng mga alternatibong modelo na gagamit din ng di-pinansiyal na datos. Kabilang sa kanilang mga plano ang impormasyon mula sa telekomunikasyon at retail, kasabay ng datos sa pananalapi, gamit ang sari-saring negosyo ng MCS Group.
Sinabi ni Yun Ho-young, punong ehekutibo ng KakaoBank, sa opisyal na anunsiyo ng M Bank na nagkaloob ang Korean lender ng 16 trilyong won na pautang sa mga customer na katamtaman o mababa ang kasaysayan ng kredito. Inilahad niya ang karanasang ito sa pagpapautang bilang saligan sa pagpapahusay ng kakayahan ng M Bank sa pagtatasa ng kredito.
Para sa customer na kakaunti ang kasaysayan ng pangungutang, praktikal ang inaasahang pagbabago: maaaring isaalang-alang ng nagpapautang ang mas malawak na hanay ng impormasyon sa pagsusuri ng aplikasyon. Layunin ng mga katuwang na gawing mas madaling makakuha ng serbisyong pampinansyal ang mga taong nahihirapang makakuha ng kredito sa pamamagitan ng mga kasalukuyang pamamaraan ng pagtatasa.
Bakit kailangang iakma ang mga modelo sa mga lokal na negosyo
Bumubuo ang MCS Group at KakaoBank ng mga modelo ng pagtatasa ng kredito na hindi lamang para sa M Bank. Saklaw ng planong gawain ang espesyalisadong kompanya ng grupo sa pananalapi para sa mga consumer, platapormang pampinansyal at digital bank nito.
May kanya-kanyang customer at aktibidad sa pagpapautang ang bawat negosyo. Kaya plano ng mga katuwang na magdisenyo ng mga modelo batay sa mga katangian ng bawat negosyo at sa mga kalagayang pampinansyal ng Mongolia, sa halip na basta ilipat nang walang pagbabago ang sistemang Koreano.
Plano rin ng KakaoBank na magbahagi ng kaalaman sa pamamahala ng panganib. Sa pagpapautang, kabilang dito ang pagtantiya sa mga posibleng pagkalugi, pagpapasya kung gaano kalaking kredito ang ipagkakaloob at pagsubaybay kung nakakasabay ang mga customer sa pagbabayad. Katuwang ng mga gawaing ito ang layuning makapaglingkod sa mas maraming nanghihiram.
Nakadepende sa mga lokal na tuntunin at proseso ng pagkuha ng pahintulot ng customer ang paggamit ng impormasyon sa iba’t ibang negosyo ng MCS Group. Hindi pa idinetalye ng mga kumpanya kung anong eksaktong datos ang gagamitin nila, kung kailan sisimulang gamitin ang mga modelo, kung gaano kalawak gagabay ang mga ito sa mga pasya sa pagpapautang o kung magkakaroon ng hiwalay na bayad ang pagpapayo tungkol sa teknolohiya. Mahalaga ang mga detalyeng ito sa pagpapatakbo dahil huhubog ang mga ito kapwa sa access ng customer at sa komersiyal na halaga ng pakikipagtulungan.
Mga planong pagbabago sa mobile banking app
Maaari ring makakita ang mga customer ng M Bank ng pagbabago sa paraan ng paggamit nila sa application ng bangko. Plano ng KakaoBank na magpayo tungkol sa karanasan ng user at disenyo ng user interface, na karaniwang pinaikli bilang UX at UI.
Tumutukoy ang karanasan ng user sa kung gaano kadaling tapusin ang isang gawain, gaya ng paghahanap ng impormasyon sa account o pag-aaplay para sa isang produkto. Tumutukoy naman ang user interface sa mga screen, menu at button na ginagamit ng customer para maisagawa ang gawaing iyon. Layunin ng mga katuwang na gawing mas maginhawa ang mobile banking service ng M Bank.
Kabilang din sa pagtutulungan ang sama-samang pagbuo ng mga produktong pampinansyal at serbisyo, gayundin ang pagbabahagi ng karanasan sa digital banking sa ibang bansa. Saklaw ng mga ipinahayag na layunin ang mga indibidwal at nagpapatakbo ng maliliit at katamtamang negosyo, sa pamamagitan ng mga produktong mas madaling ma-access at mas maluwag na mga tuntunin.
Inilarawan ni Temuulen Batmunkh, punong ehekutibo ng M Bank, kung paano inaasahan ng dalawang panig na magsasama ang kanilang mga kakayahan:
Inaasahan naming pagsamahin ang kadalubhasaan ng Kakao Bank sa digital banking at ang ekosistema ng MCS Group upang makabuo ng mga bagong serbisyong pampinansyal para sa milyun-milyong customer.
Ambag ng MCS Group ang mga lokal nitong negosyo at ugnayan sa mga customer. Ambag naman ng KakaoBank ang karanasan nito sa pagpapatakbo ng digital bank, pagdidisenyo ng mga serbisyo at pagtatasa ng panganib sa pagpapautang. Pagsasamahin ng mga iminumungkahing produkto ang mga papel na ito.
Ikatlong pamilihan sa ibang bansa, na may ibang pokus
Kasunod ng pagpapalawak ng KakaoBank sa pamamagitan ng Superbank sa Indonesia at BankX sa Thailand ang Mongolia. Ipinapakita ng tatlong pakikipagtulungang ito ang estratehiyang nakabatay sa pakikipagtrabaho sa mga lokal na institusyon sa halip na magtayo nang mag-isa ng bawat operasyon sa ibang bansa.
May 10 porsiyentong sapi ang KakaoBank sa Superbank. Limang percentage point na mas malaki ang 15 porsiyentong interes nito sa M Bank. Kabilang naman sa BankX ng Thailand ang joint venture, na nagbibigay sa Korean lender ng isa pang istruktura para makilahok sa pamilihan sa ibang bansa.
Nagkakaiba rin ang mga serbisyong binubuo. Sa Indonesia, nakipagtulungan ang KakaoBank sa mga produktong awtomatikong pag-iimpok at pampinansyal na gumagamit ng mga elemento ng laro. Sa Thailand, kabilang sa mga plano ang awtomatikong pag-iimpok, pag-iimpok para sa mga grupo at isang financial coach na gumagamit ng artificial intelligence.
Ang pinakakongkretong teknikal na proyekto sa Mongolia ay ang pagtatasa ng kredito gamit ang lokal na impormasyong pampinansyal at di-pampinansyal. Sa 2026 Press Talk event nito noong Abril, tinukoy ng KakaoBank ang mga serbisyong iniangkop sa mga lokal na pamilihan at mas malawak na access sa pananalapi bilang mahahalagang bahagi ng estratehiya nito sa ibang bansa. Isinasalin ng pakikipagtulungan sa M Bank ang dalawang ideyang ito sa isang partikular na programa ng pagpapaunlad.
Ano ang nababago ng sapi para sa KakaoBank
Nagbibigay sa KakaoBank ng pagmamay-ari at posisyon bilang ikalawang pinakamalaking shareholder ang 15 porsiyentong hawak nito, ngunit hindi ito nagkakaroon ng mayorya ng mga sapi ng M Bank. Kaya nakasalalay ang pakikipagtulungan sa ugnayan nito sa MCS Group at pamunuan ng M Bank.
Kabilang sa mga posibleng pakinabang sa KakaoBank ang pamumuhunan sa isang lokal na bangkong lumalago at mga pagkakataong gamitin ang teknolohiya nito sa ibang bansa. Kabilang sa mga praktikal na panukat ng pag-usad ang mga produktong ilulunsad, mga modelo ng kredito na gagamitin sa pagpapautang at resulta ng mga pautang na magmumula rito.
Ang Gitnang Asya ang susunod na rehiyong balak tuklasin ng mga katuwang. Nais gamitin ng KakaoBank ang ugnayan nito sa Mongolia upang tumukoy ng iba pang pagkakataon at iugnay ang mga katuwang nito sa ibang bansa sa mas malawak na network ng digital banking.
Inilahad ni Yun Ho-young, punong ehekutibo ng KakaoBank, ang layuning pang-internasyonal sa likod ng kasunduan:
Sa pamamagitan ng estratehikong pakikipagtulungang ito, palalawakin namin ang aming pandaigdigang negosyo at pagsasamahin ang aming mga kakayahan sa digital finance upang bumuo ng mga bagong modelo ng negosyo sa mga pamilihang pandaigdig.
Nag-aalok ang M Bank sa KakaoBank ng matatag nang base ng customer at katuwang na may mga negosyong sumasaklaw sa pananalapi, telekomunikasyon at retail. Ang agarang hamon sa likod ng mas malawak na layuning panrehiyon ay gawing kapaki-pakinabang na mga pasya sa pagpapautang at maginhawang serbisyo ang kombinasyong ito.
Mahahalagang Punto
- Dahil sa 15 porsiyentong pamumuhunan ng KakaoBank, magiging ikalawang pinakamalaking shareholder ito ng M Bank.
- Hindi isiniwalat ang halaga ng pamumuhunan.
- May humigit-kumulang 700,000 customer ang M Bank, katumbas ng halos 20 porsiyento ng populasyon ng Mongolia.
- Plano ng mga katuwang na bumuo ng mga modelo ng pagtatasa ng kredito gamit ang impormasyong pampinansyal, telekomunikasyon at retail.
- Saklaw din ng pagtutulungan ang mga bagong produktong pampinansyal, disenyo ng mobile app at pamamahala ng panganib.
- Ikatlo ang Mongolia sa mga pakikipagtulungan ng KakaoBank sa pagbabangko sa ibang bansa, kasunod ng Indonesia at Thailand.
- Nilalayon ng mga kumpanya na tuklasin ang iba pang mga pagkakataon sa Gitnang Asya.