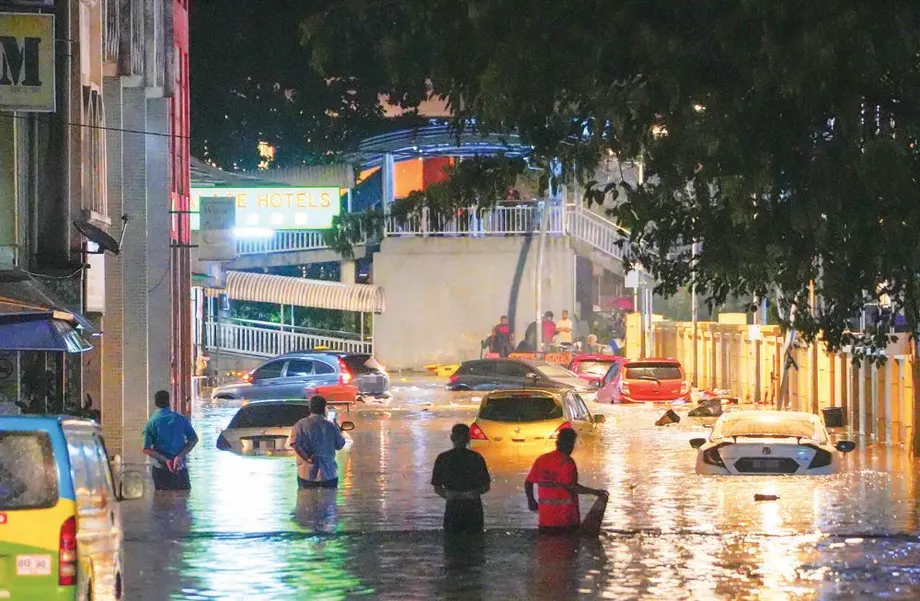
13% Lamang ng mga Aktibong Sasakyan ang May Proteksiyon sa Baha
Humigit-kumulang 23 milyong aktibong sasakyan sa Malaysia ang walang partikular na insurance laban sa pinsala ng baha, kaya nanganganib ang mga may-ari na magbayad ng pagkukumpuning maaaring umabot sa sampu-sampung libong ringgit. Ayon kay Chua Kim Soon, punong ehekutibo ng General Insurance Association of Malaysia (PIAM), 13% lamang ang may proteksiyon, o tinatayang 3.4 milyon sa 26.6 milyong aktibong sasakyan sa bansa.
Mga Nilalaman
- 13% Lamang ng mga Aktibong Sasakyan ang May Proteksiyon sa Baha
- Bakit Kailangang Unawain ang Konteksto ng mga Bilang
- Ano ang Saklaw ng Special Perils
- Bumaba ang Pinsala ng Baha, Habang Tumaas ang Pinsala sa Imprastraktura
- Magkakaiba ang Gastos sa mga Lungsod at Silangang Malaysia
- Patuloy Pang Nagbabago ang mga Claim sa De-kuryenteng Sasakyan
- Ano ang Gagawin Kapag Binaha ang Sasakyan
- Nangangailangan din ng Hiwalay na Pagsusuri ang mga Bahay
- Paano Lumawak ang Babala
- Mahahalagang Punto
Ang pangunahing problema ay ang maling pagkaunawa tungkol sa komprehensibong insurance sa sasakyan. Maraming may-ari ang naniniwalang saklaw nito ang pinsalang dulot ng anumang dahilan. Karaniwang nangangailangan ng opsyonal na dagdag na proteksiyong tinatawag na Special Perils ang mga baha, bagyo at pagguho ng lupa, at dapat itong nakasaad sa polisiyang pang-insurance.
Ayon sa mga tala ng Ministry of Transport, 40.77 milyon ang mga rehistradong sasakyan sa Malaysia, at 26.6 milyon dito ang aktibo, kabilang ang halos 16 milyong kotse at 9.57 milyong motorsiklo. Ang aktibong sasakyan ang batayan ng pagtaya ni Chua sa kakulangan sa proteksiyon.
Para sa sasakyang nakaseguro sa halagang RM100,000, tinaya ni Chua na RM200 hanggang RM500 ang dagdag na taunang premium, katumbas ng humigit-kumulang RM17 hanggang RM42 kada buwan. Maaaring mapilitang gumamit ng ipon ang mga may-ari na walang dagdag na proteksiyon para kumpunihin o palitan ang sasakyang binaha.
Hindi lamang mga motorista ang dapat magbigay-pansin sa babala. Ayon sa datos ng Department of Statistics Malaysia (DOSM), umabot sa RM636.9 milyon ang pinsalang dulot ng baha sa buong bansa noong 2025. Bagaman mas mababa ito sa RM933.4 milyon noong 2024, tumaas naman ang pinsala sa mga pampublikong ari-arian at imprastraktura, na nagpapakita kung paano maaaring magpalipat-lipat ang pasaning pinansiyal sa mga sambahayan, negosyo at serbisyong publiko.
Bakit Kailangang Unawain ang Konteksto ng mga Bilang
Tinaya rin ng PIAM na may proteksiyon sa baha ang 14% ng mga may hawak ng insurance sa sasakyan, kasabay ng pagtataya ni Chua na 13% ng mga aktibong sasakyan ang may ganitong proteksiyon. Mas mababang bilang naman, 4% ng mga Malaysian na may proteksiyon sa baha para sa kanilang sasakyan, ang binanggit sa gabay ng PIAM sa pisikal na panganib, na iniugnay sa Climate Change Action Committee 2022/2024.
Magkakaiba ang inilalarawang populasyong sinusukat ng mga bilang na ito: mga aktibong sasakyan, mga may hawak ng insurance at mga Malaysian. Hindi nagbigay ang PIAM ng iisang panahon ng pagsukat o kalkulasyong mag-uugnay sa tatlong bilang. Simple ang praktikal na mensahe para sa bawat may-ari: tingnan ang aktuwal na iskedyul ng polisiyang pang-insurance sa halip na umasa sa pangalan ng pakete ng insurance.
Hiwalay na tinaya ni Chua na 13% ang may proteksiyon sa mga sasakyang may internal combustion engine, kumpara sa halos 50% ng mga de-kuryenteng sasakyan. Ipinahihiwatig ng paghahambing na malaki ang pagkakaiba ng mga gawi sa pagbili sa iba’t ibang grupo ng sasakyan, kahit limitado pa rin ang proteksiyon sa mas malaking kabuuang bilang ng mga sasakyan sa bansa.
Mananatiling opsyonal ang insurance sa baha para sa mga sasakyan at ari-arian, ayon kay Chua. Hinihikayat ng PIAM ang mga may-ari na unawain ang kanilang mga pagpipilian at ang gastos sa pagpapalawak ng proteksiyon, sa halip na imungkahi na gawing sapilitan ito para sa lahat.
Ano ang Saklaw ng Special Perils
Pinalalawak ng Special Perils ang komprehensibong polisiya sa sasakyan upang masaklaw ang mga tinukoy na likas na sakuna, karaniwang kabilang ang baha, bagyo at pagguho ng lupa. Nakadepende sa insurer at sa nakasaad sa polisiya ang eksaktong mga saklaw na pangyayari.
Sa gabay nito sa paghahanda para sa tag-ulan, na inilathala noong Nobyembre 14, 2025, pinayuhan ng PIAM ang mga motorista na tingnan ang seksyong Additional Coverage sa iskedyul ng kanilang polisiya. Maaaring kumpirmahin ng ahente o insurer kung kasama ang dagdag na proteksiyon at ipaliwanag ang mga tuntunin nito.
Maaari ring magtanong ang mga may-ari tungkol sa pagdaragdag ng proteksiyon bago ang susunod na pag-renew. Sa isang briefing tungkol sa kahandaan para sa tag-ulan, sinabi ni Chua na dapat makipag-ugnayan sa insurer ang mga konsumer na walang kinakailangang dagdag na proteksiyon upang baguhin ang kanilang kasalukuyang polisiya.
"Dapat ay maaari rin nila itong idagdag sa kalagitnaan ng termino," aniya.
Ang tinatayang taunang gastos na RM200 hanggang RM500 para sa sasakyang nakaseguro sa halagang RM100,000 ay katumbas ng 0.2% hanggang 0.5% ng halaga nito sa insurance. Kung ihahambing sa RM34,000 na karaniwang halaga ng pagkukumpuni para sa mga kahilingan sa insurance na may kinalaman sa mga sasakyang may internal combustion engine, mas maliit na gastos ang kahit pinakamataas na tantiya. Nakadepende sa insurer at sa piniling proteksiyon ang aktuwal na babayaran ng may-ari.
Maaari ring magkaroon ng malawakang pinsala ang mga modernong kotse kahit hindi lubusang nalubog. Nagbabala ang PIAM na kapag nakapasok ang tubig sa mga advanced na elektronikong sistema, maaaring ituring na total loss ang sasakyan; ibig sabihin, sapat ang tindi ng pinsala upang bayaran ito ng insurer bilang lugi sa halip na pondohan ang pagkukumpuni.
Bumaba ang Pinsala ng Baha, Habang Tumaas ang Pinsala sa Imprastraktura
Ayon sa datos ng DOSM, tumaas ang kabuuang pinsala ng baha sa bansa mula RM755.4 milyon noong 2023 tungong RM933.4 milyon noong 2024, dagdag na RM178 milyon o humigit-kumulang 24%. Umabot sa RM372.2 milyon ang pinsala sa mga tirahan noong 2024, o halos 40% ng kabuuang halaga noong taong iyon.
Bumaba naman sa RM636.9 milyon ang pinsala noong 2025, pagbaba ng RM296.5 milyon o halos 32%. Kabaligtaran nito ang naging takbo ng pinsala sa mga pampublikong ari-arian at imprastraktura: tumaas ito mula RM303.4 milyon noong 2024 tungong RM380.2 milyon noong 2025, o humigit-kumulang 25%.
Dahil dito, halos 60% ng naitalang pinsala ng baha noong 2025 ay sa mga pampublikong ari-arian at imprastraktura, kumpara sa humigit-kumulang 33% noong 2024. Ipinakikita ng mga bilang kung bakit maaari pa ring mag-iwan ng malaking gastos sa pagpapanumbalik ng mga pampublikong pasilidad at serbisyo ang mas mababang kabuuang pinsala sa buong bansa.
Isa pang bahagi ng pinsala ang nasasaklaw ng mga kahilingan sa insurance. Binanggit sa gabay ng PIAM noong Nobyembre 2025 ang datos ng Insurance Services Malaysia Berhad na nagtala ng 89 kahilingan sa insurance dahil sa pagbaha ng mga sasakyan noong 2024, na nagkakahalaga ng mahigit RM3 milyon. Mas malawak na uri ng pinsala ang saklaw ng pambansang bilang ng pinsala ng baha, samantalang nakadepende ang mga claim na may insurance sa proteksiyong binili ng mga may-ari.
Magkakaiba ang Gastos sa mga Lungsod at Silangang Malaysia
Ayon sa mga bilang ng PIAM na binanggit kasabay ng pinakahuling babala ni Chua, umabot sa RM1.6 milyon noong 2025 ang mga pagkalugi sa insurance sa sasakyan sa Selangor, sinundan ng Kuala Lumpur sa RM967,700 at Johor sa RM844,100. Para naman sa ari-ariang saklaw ng insurance sa sunog, nagtala ang Sarawak ng RM38 milyon, Johor ng RM32.3 milyon at Selangor ng RM21.9 milyon.
Namumukod-tangi ang Kuala Lumpur at Selangor sa mga bilang para sa sasakyan, kaya tuwirang mahalaga ang usaping ito sa mga motorista sa mga lugar na matao at maraming gusali. Nagbabala rin si Chua na mas madalas nang mangyari ang biglaang pagbaha sa labas ng karaniwang panahon ng tag-ulan, kasabay ng mahigit 100 insidente ng pagguho ng lupa kada taon at libu-libong kaso ng pagbagsak ng mga puno tuwing may bagyo.
May isa pang padron sa mga rehiyon na makikita sa resulta ng industriya para sa 2025 ng PIAM, na inilabas noong Mayo 21, 2026. Umabot sa 1.7% ang dalas ng mga claim para sa pribadong kotse sa Silangang Malaysia, kumpara sa 5.1% sa buong bansa, habang nasa humigit-kumulang RM12,000 ang karaniwang gastos sa mga claim sa sasakyan sa rehiyon.
Iniulat din sa parehong pahayag na 21% ang pagkuha ng proteksiyon sa baha sa ilalim ng insurance sa sunog. Hiwalay namang tinaya ng PIAM na 33% ng mga may hawak ng insurance sa sunog at ari-arian ang may proteksiyon. Magkakaibang grupo ng polisiya ang saklaw ng mga sukatang ito, kaya mahalagang malaman kung anong uri ng insurance ang tinutukoy upang maunawaan ang porsiyento.
Patuloy Pang Nagbabago ang mga Claim sa De-kuryenteng Sasakyan
Ayon kay Chua, halos kalahati ng mga de-kuryenteng sasakyan ang may insurance sa baha, kumpara sa 13% ng mga sasakyang may internal combustion engine. Mas mababa rin ang iniulat na karaniwang halaga ng mga claim sa baha para sa mga de-kuryenteng sasakyan, na RM8,400, kumpara sa RM34,000 para sa mga sasakyang may combustion engine.
Binanggit ni Chua ang ilang posibleng dahilan, kabilang ang mga de-koryenteng sistemang protektado at mga mekanismong awtomatikong naghihiwalay sa mga piyesang may mataas na boltahe. Sinabi rin niya na kadalasan ay ikalawang sasakyan ang mga de-kuryenteng sasakyan at mas madalas gamitin sa mga urbanong lugar, kung saan maaaring mas handang bumili ng proteksiyon sa baha ang mga may-ari.
Nasa maagang yugto pa ang karanasan sa mga claim para sa de-kuryenteng sasakyan, at patuloy pang lumalawak ang bilang at uri ng mga nakasegurong sasakyan, ani Chua. Para sa may-ari na naghahambing ng mga polisiya, mahalagang alamin ang proteksiyong saklaw para sa partikular niyang sasakyan, ang mga pangyayaring kasama rito at ang mga hakbang ng insurer para sa pagpapanumbalik.
Ano ang Gagawin Kapag Binaha ang Sasakyan
Dapat iwasan ng mga drayber na dumaan sa tubig-baha at huwag paandarin muli ang sasakyang nalubog. Maaaring magdulot ng dagdag na pinsala sa makina ang pagpasok ng tubig. Nagbabala rin ang PIAM na maaaring makaapekto sa claim ang pagmamaneho sa tubig-baha kung magkaroon ng hydrolock, na nangyayari kapag nahadlangan ng tubig sa loob ng makina ang normal na paggalaw ng mga piyesa nito.
Dapat unahin ang kaligtasan ng mga tao bago mangalap ng ebidensiya. Kapag ligtas na, dapat kunan ng larawan o video ng mga may-ari ang puwesto ng sasakyan at ang taas ng tubig-baha bago ito ilipat. Makakatulong ang mga rekord na ito sa insurer na matukoy kung nasaan ang sasakyan at kung gaano ito kalalim nalubog.
Inirerekomenda ng PIAM na tawagan ang emergency hotline ng insurer o gumamit ng aprubadong serbisyo ng tulong sa tabing-daan upang maisaayos ang paghila sa sasakyan papunta sa awtorisadong talyer. Sa pahayag nito noong Mayo 2026, pinayuhan ng PIAM ang mga may hawak ng komprehensibong polisiya na tawagan ang linya ng tulong ng insurer na bukas 24 oras kada araw, at kumpirmahin kung kwalipikado sa reimbursement bago mag-ayos ng sariling towing.
Maaaring magbigay ang Digital Roadside Assistance ng tulong sa real time, aprubadong towing at digital na pagsusumite ng mga claim kung mayroon nito. Sinabi ng PIAM na naglabas ng mga babala ang mga insurer at pinabilis ang tulong sa pagproseso ng claim noong mga pagbaha sa rehiyon, kabilang ang mga baha sa Hat Yai noong Disyembre 2025, upang tulungan ang mga na-stranded na may hawak ng polisiya at mabawi ang mga nakulong na sasakyan.
Dapat agad ipaalam ng mga may-ari sa insurer ang nangyari at isumite ang hinihinging mga dokumento, larawan at detalye ng pinsala. Ayon sa gabay ng PIAM, dapat magsumite ng ulat sa pulisya sa loob ng 24 oras kung hinihingi ito ng polisiya. Maaaring magtalaga ang insurer ng loss adjuster, isang espesyalistang nagsusuri ng pinsala at tumutulong magtakda ng halaga ng claim.
Nangangailangan din ng Hiwalay na Pagsusuri ang mga Bahay
Ayon sa bukas na datos ng DOSM at Insurance Services Malaysia na binanggit ng PIAM, 3.87 milyon lamang sa 9.1 milyong sambahayan sa Malaysia ang may insurance sa bahay noong 2023–24. Katumbas ito ng humigit-kumulang 43%, kaya tinatayang 5.23 milyong sambahayan ang walang polisiya sa insurance sa bahay.
Ayon din sa gabay ng PIAM sa pisikal na panganib, walang insurance sa baha ang 74% ng mga bahay sa Malaysia at walang insurance sa mga laman ng bahay ang 33% ng mga may-ari ng bahay na may insurance. Kaya maaaring may proteksiyon sa mismong gusali ang isang sambahayan, habang nananatiling nanganganib ang mga muwebles, kagamitan at iba pang pag-aari nito.
Karaniwang saklaw ng batayang insurance sa sunog ang sunog, kidlat at pagsabog ng gas na ginagamit sa bahay, ngunit kailangan ng dagdag na proteksiyon para masaklaw ang baha. Sinasaklaw ng Houseowner insurance ang gusali, habang ang Householder insurance naman ay para sa mga laman nito; ayon sa PIAM, kasama sa karaniwang bersiyon ng mga polisiyang ito ang proteksiyon sa baha. Kailangan ng hiwalay na dagdag na proteksiyon para sa pagguho ng lupa at pagdausdos ng lupa sa ilalim ng karaniwang mga polisiya ng Houseowner at Householder.
Halimbawa ng PIAM ang dagdag na proteksiyon sa baha na maaaring nagkakahalaga lamang ng RM14 kada buwan para sa gusaling nakaseguro sa halagang RM200,000, depende sa lokasyon at halaga nito. Dapat ding alamin ng mga may-ari ang gastos sa muling pagpapatayo sa halip na basta gamitin ang presyo ng bentahan ng ari-arian sa pagpapasya kung magkano ang proteksiyong bibilhin.
May kaugnay ding suliranin ang mga negosyo: hindi napapalitan ng pagkukumpuni ng lugar ng negosyo ang kita na nawala habang nakahinto ang operasyon. Inirerekomenda ng PIAM na tingnan ang proteksiyon sa komersiyal na ari-arian laban sa baha, bagyo at pagguho ng lupa, at isaalang-alang ang insurance sa pagkaantala ng negosyo para masaklaw ang kwalipikadong nawalang kita at mga nakapirming gastusin habang nagpapanumbalik.
Para sa mga kwalipikadong benepisyaryo ng Sumbangan Tunai Rahmah, sinusuportahan ng RM30 Perlindungan Tenang Voucher 3.0 ang pagbili ng mga kalahok na produktong microinsurance, kabilang ang insurance sa personal na aksidente. Iniulat ng PIAM na 67,946 polisiya ang naipalabas sa ilalim ng programa, at RM2.04 milyon na halaga ng voucher ang nagamit pagsapit ng Abril 14, 2026. Dapat alamin ng mga bibili ang mga partikular na benepisyo ng produktong pipiliin nila.
Paano Lumawak ang Babala
Ilang mapaminsalang panahon na ang lumipas, ngunit nananatili ang kakulangan sa insurance sa baha sa Malaysia. Kabilang sa tala ang malalaking pinsala sa mga sasakyan, pabago-bagong kabuuang pinsala sa bansa at paulit-ulit na paalala na suriin ang mga dagdag na proteksiyon sa mga polisiya.
- Disyembre 2021: Tinatayang 50,000 kotse ang nasira o nawala sa mga baha sa hindi bababa sa walong estado. Sinabi ni Marimuthu Nadason, pangulo ng Federation of Malaysian Consumers Associations, na hanggang 95% ng mga may-ari ng sasakyan ang walang matatanggap na kabayaran para sa pagkukumpuni ng pinsala ng baha.
- Marso 7, 2022: Nananalasa ang biglaang baha sa Kuala Lumpur, na muling nagbigay-pansin sa proteksiyon ng mga sasakyan maging sa mga lugar na hindi karaniwang iniuugnay sa pana-panahong pagbaha.
- 2024: Umabot sa RM933.4 milyon ang kabuuang pinsala ng baha sa bansa, kabilang ang RM372.2 milyon na pinsala sa mga tirahan.
- 2025: Bumaba sa RM636.9 milyon ang kabuuang pinsala sa bansa, habang tumaas sa RM380.2 milyon ang pinsala sa mga pampublikong ari-arian at imprastraktura.
- Mayo 21, 2026: Iniulat sa resulta ng industriya ng PIAM na 21% ang pagkuha ng proteksiyon sa baha sa ilalim ng insurance sa sunog.
- Nobyembre 2026: Sa pinakahuling babala ni Chua, tinatayang 3.4 milyon lamang sa 26.6 milyong aktibong sasakyan sa Malaysia ang may partikular na proteksiyon sa baha.
Bago ang susunod na pag-renew, maaaring hilingin ng mga may-ari ng sasakyan at ari-arian sa kanilang insurer na kumpirmahin ang kasalukuyang proteksiyon, magbigay ng presyo para sa anumang dagdag na proteksiyon at ipaliwanag ang mga hakbang sa pag-claim at towing. Sinabi ni Chua na pinag-uusapan din ng PIAM at Bank Negara Malaysia ang mga paraan upang mapataas ang kaalaman tungkol sa proteksiyon sa baha sa mga small at medium enterprise.
Mahahalagang Punto
- Ayon sa tantiya ni Chua, walang partikular na proteksiyon sa baha ang humigit-kumulang 87% ng mga aktibong sasakyan sa Malaysia.
- Karaniwang nangangailangan ng dagdag na proteksiyong Special Perils ang komprehensibong insurance sa sasakyan upang masaklaw ang pinsala ng baha.
- Para sa sasakyang nakaseguro sa halagang RM100,000, tinaya ni Chua na RM200 hanggang RM500 ang dagdag na taunang gastos.
- Nagtala ang Malaysia ng RM636.9 milyon na pinsala ng baha noong 2025, kabilang ang RM380.2 milyon na kinasasangkutan ng mga pampublikong ari-arian at imprastraktura.
- Dapat iwasan ng mga may-ari na paandarin muli ang mga sasakyang nalubog, idokumento ang pinsala kapag ligtas na at makipag-ugnayan sa insurer bago mag-ayos ng towing.
- Dapat magkahiwalay na suriin ng mga may-ari ng bahay ang proteksiyon sa gusali at sa mga laman nito, kabilang ang anumang kinakailangang dagdag na proteksiyon.