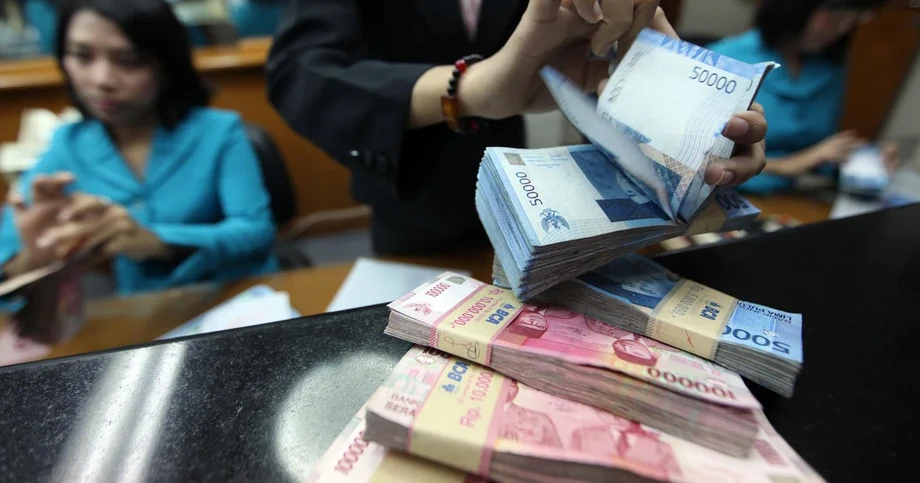
Bumagsak ang rupiah habang ipinagtatanggol ng Indonesia ang pera nito
Namagitan ang Bank Indonesia sa mga pamilihan ng salapi noong Nobyembre 12, 2026, habang bumagsak ang rupiah sa pinakamababang antas nito sa kasaysayan dahil sa mga inaasahang tataas ang mga interest rate sa US, pangamba tungkol sa puwesto ng Indonesia sa mga pandaigdigang stock index at kawalang-katiyakan sa paligid ni Bise Presidente Gibran Rakabuming Raka.
Mga Nilalaman
- Bumagsak ang rupiah habang ipinagtatanggol ng Indonesia ang pera nito
- Paano namamagitan ang Bank Indonesia
- Bakit umaabot sa mga pamilihan ng Indonesia ang implasyon sa US
- Bakit mahalaga sa rupiah ang mga pasya ng MSCI
- Aling mga sapi ng Indonesia ang maaapektuhan ng mga pagbabago sa index
- Nagdudulot ng dagdag na presyur ang kawalang-katiyakan sa politika
- Magkakaibang senyales ang ipinapakita ng sapi, bond at mga panrehiyong salapi
- Ano ang kahulugan ng mahinang salapi para sa mga bayarin at ipon
- Mga petsang nakaaapekto sa susunod na mga galaw ng pamilihan
- Mahahalagang Punto
Napresyuhan ang rupiah sa 18,231 kada dolyar ng US pagsapit ng 9:40 a.m. Western Indonesia Time, o 0.44% na mas mababa kaysa sa pagsasara noong nakaraang araw, ayon sa datos ng Refinitiv. Sa iba pang mga update sa kalakalan, umabot sa 18,272 rupiah ang halaga ng dolyar sa mga oras ng kalakalan sa Asya. Nangangahulugan ang pagtaas ng bilang na humihina ang rupiah dahil mas maraming salaping Indonesian ang kailangan upang makabili ng isang dolyar.
Ayon kay Erwin Gunawan Hutapea, pinuno ng Monetary and Securities Asset Management Department ng Bank Indonesia, kumikilos ang sentral na bangko kapwa sa mga lokal at pandaigdigang pamilihan. Kabilang sa mga hakbang nito ang mga transaksyon sa salapi at pagbili ng mga government bond ng Indonesia mula sa mga kasalukuyang may hawak nito.
May hawak ang Indonesia na $146.8 bilyon na reserbang panlabas na salapi sa pagtatapos ng Oktubre, ayon sa Bank Indonesia. Nagbibigay ang mga reserbang iyon ng mapagkukunan para pamahalaan ang presyur sa salapi habang sabay-sabay na hinaharap ng bangko ang ilang hamon: mas malakas na dolyar, posibleng pag-withdraw ng mga dayuhang mamumuhunan at lumalaking pangangailangan sa dayuhang salapi bago matapos ang taon.
Mahigit 8% ang ibinagsak ng rupiah laban sa dolyar mula nang magsimula ang taon, kaya ito ang pinakamahinang salapi sa Asya sa panahong iyon. Ayon sa Bank Indonesia, mas maliit na 0.11% ang buwanang paghina nito, at sinabi nitong sa pangkalahatan ay kaayon ng mga galaw ng mga panrehiyong salapi ang mga kamakailang pagbabago.
Paano namamagitan ang Bank Indonesia
Ayon sa Bank Indonesia, gumagamit ito ng mga offshore non-deliverable forward, domestic non-deliverable forward at mga transaksyon sa spot market. Nagbibigay-daan ang mga instrumentong ito para tugunan nito ang presyur sa mga pamilihang agad nagpapalitan ng salapi ang mga trader at nag-aayos ng proteksyon laban sa mga pagbabago sa halaga ng palitan sa hinaharap.
Sa spot transaction, bumibili o nagbebenta ng salapi sa kasalukuyang halaga sa pamilihan. Sa non-deliverable forward, o NDF, binabayaran ang diperensya sa pagitan ng napagkasunduang halaga ng palitan at ng susunod na reference rate, sa halip na ipagpalit ang buong halaga ng dalawang salapi. Ang DNDF ang lokal na bersyon nito.
Sa pamamagitan ng paglahok sa mga pamilihang ito, natutugunan ng sentral na bangko ang iba't ibang pinagmumulan ng pangangailangan sa dolyar. Maaaring mangailangan ng dayuhang salapi ang mga negosyo para sa mga bayarin, habang maaaring gumamit ang mga mamumuhunan ng mga forward contract upang protektahan ang halaga ng kanilang mga pag-aari laban sa lalo pang paghina ng rupiah.
Sinabi rin ng Bank Indonesia na bumibili ito ng mga government security, na lokal na kilala bilang SBN, sa secondary market, kung saan ipinagpapalit ng mga mamumuhunan ang mga naisyung bond na. Sinusuportahan ng mga pagbiling ito ang kalagayan ng pamilihan ng bond kasabay ng pagsisikap ng bangko na patatagin ang salapi. Hindi isiniwalat ng bangko ang halaga ng mga operasyong isinagawa nito.
Bakit umaabot sa mga pamilihan ng Indonesia ang implasyon sa US
Mas mataas kaysa sa inaasahan ang implasyon ng presyo para sa mga consumer sa US noong Oktubre, sa ikatlong sunod na buwan, kaya tumibay ang mga inaasahang magtataas ng interest rate ang Federal Reserve sa Disyembre 2026. Ayon sa Bank Indonesia, umaabot hanggang 2027 ang mga inaasahan ng higit pang pagtataas.
Maaaring maging mas kaakit-akit ang mga pamumuhunan sa dolyar kapag mas mataas ang mga interest rate sa US. Kapag inilipat ng mga mamumuhunan ang kanilang pera sa mga asset na iyon, tumataas ang pangangailangan sa dolyar, habang maaaring maipit ang mga salapi sa mga umuusbong na ekonomiya gaya ng Indonesia. Tumataas din ang kailangang tapatan na kita ng mga pamumuhunan sa Indonesia kapag mas mataas ang yield ng US Treasury.
Ayon kay Erwin, umabot sa 102.96 ang dollar index, na sumusukat sa halaga ng salapi ng US laban sa anim na pangunahing salapi, ang pinakamataas mula Marso 2025. Sa sesyon sa umaga sa Indonesia, umakyat ang index mula 102.865 pagsapit ng 9 a.m. tungong 103.005 pagsapit ng 10 a.m.
Sinabi ni Federal Reserve Governor Christopher Waller na susuportahan niya ang pagtataas nang isang-kapat ng percentage point, o kalahating percentage point kung lalala ang implasyon. Nagpakita ang presyuhan sa CME FedWatch ng humigit-kumulang 87% posibilidad ng pagtataas ng interest rate sa Disyembre, kabilang ang mas maliit na posibilidad ng mas malaking pagtaas.
Nagpahayag din ng pagkabahala si Austan Goolsbee, opisyal ng Federal Reserve, tungkol sa pinakahuling datos ng presyo para sa mga consumer. Inilarawan niya ang datos ng implasyon bilang:
halos nakababahala
Ayon kay Goolsbee, ang implasyon sa mga serbisyo ay:
hindi bumababa
Para sa mga pamilihan ng Indonesia, pinatibay ng mga komentong iyon ang mga inaasahang maaaring tumaas ang gastos sa pangungutang sa US sa halip na magbigay-ginhawa sa mga salaping nahihirapan na laban sa dolyar.
Bakit mahalaga sa rupiah ang mga pasya ng MSCI
Nagsimula ang MSCI ng konsultasyon noong Oktubre 15, 2026, na nagmumungkahing ilipat ang mga Indonesia Indexes nito mula sa Emerging Market tungo sa Standalone Market status dahil sa patuloy na mga pangamba tungkol sa pagiging madaling mapaglagakan ng pamumuhunan. Tumutukoy ang terminong ito sa kung praktikal na makabibili, makakahawak at makakapagbenta ng mga asset ang mga mamumuhunan, kabilang ang pagkakaroon ng maayos na mga tuntunin sa kalakalan at akses sa mga pamilihan.
Sa anunsyo nito tungkol sa konsultasyon, binanggit ng MSCI ang patuloy na kawalan ng linaw sa mga istruktura ng pagmamay-ari ng sapi, hinala ng magkakaugnay na kalakalan at kawalan ng ebidensya ng makabuluhang pagpapatupad ng mga tuntunin. Inanunsyo ng mga awtoridad ng Indonesia ang mas malawak na pagsisiwalat ng mga shareholder na may pagmamay-ari na lampas 1%, mas detalyadong pagsisiwalat ng klasipikasyon ng mga mamumuhunan, pag-uulat ng High Shareholding Concentration (HSC) at isang roadmap tungo sa minimum na 15% free float. Ayon sa mga kalahok sa pamilihan, hindi pa naipakikita ng mga repormang iyon ang pare-parehong pagpapatupad at pangmatagalang malaking epekto sa buong pamilihan.
Ayon sa MSCI, ipinahiwatig ng mga tugon na hindi wastong kikilala sa lawak ng mga problema sa pamilihan kung ililipat ang Indonesia sa Frontier Markets. Inaasahan nitong itutuloy ang mungkahing standalone classification maliban kung may malinaw na ebidensya sa konsultasyon ng malalaking pagbuti sa pamamahala at paggana ng pamilihan.
Ayon sa dokumento ng konsultasyon ng MSCI, makikita ang mungkahing muling klasipikasyon sa lahat ng kaugnay na composite index sa buong mundo at rehiyon. Ipinakita rin nito na bumaba nang 55% ang kabuuang market capitalization ng index ng Indonesia mula Disyembre 31, 2025, hanggang Setyembre 30, 2026. Bumaba ang timbang nito sa MSCI Emerging Markets Index mula 1.16% tungong 0.43%, habang lumiit ang bilang ng mga kasapi mula 18 tungong siyam.
Mga listahan ng securities ang mga MSCI index na ginagamit ng mga pondo sa pamumuhunan upang magpasya kung saan ilalagak ang pera. Mahigpit na sinusundan ng mga passive fund ang mga listahang ito. Kapag umalis ang isang bansa sa isang emerging market index, maaaring kailanganing ibenta ng mga pondong sumusubaybay sa index ang mga sapi nito, kahit walang hiwalay na pagtutol ang mga tagapamahala ng pondo sa mga indibidwal na kumpanya.
Tinataya ng Goldman Sachs na maaaring humantong sa humigit-kumulang $5.6 bilyon na paglabas ng passive investment ang muling pag-uuri sa Indonesia bilang standalone market. Tinatayang pag-withdraw ito kung ipatutupad ang mungkahing pagbabago sa klasipikasyon, hindi tala ng perang na-withdraw na.
Maaari ring makaapekto sa salapi ang pagbebenta ng sapi. Maaaring ipagpalit ng mga dayuhang mamumuhunang umaalis sa mga asset ng Indonesia ang kanilang kita sa rupiah tungo sa dolyar, kaya lalo pang tataas ang pangangailangan sa salapi ng US. Sinabi ng Bank Indonesia na sinusubaybayan nito ang daloy ng kapital matapos ang anunsyo ng MSCI.
Ayon sa MSCI, magpapatuloy hanggang sa susunod na abiso ang pagkakasuspinde sa ilang pagbabagong may kaugnayan sa mga index, na ipinatutupad mula Enero 2026. Hindi nito ipatutupad ang mga pagtaas sa Foreign Inclusion Factors (FIF) o Number of Shares (NOS), mga pagdaragdag sa MSCI Indonesia Investable Market Index (IMI), o paglipat pataas sa mga index ayon sa laki ng kumpanya. Patuloy nitong aalisin ang mga security na tinukoy ng mga awtoridad ng Indonesia sa ilalim ng HSC framework at gagamitin ang datos ng pagsisiwalat ng mga shareholder na may 1% na pagmamay-ari upang isaayos ang mga pagtataya sa free float.
Hindi pa inanunsyo ang pinal na pasya at petsa ng pagpapatupad para sa mungkahing muling klasipikasyon ng bansa. Itinakda ng MSCI ang Abril 30, 2027, bilang huling araw ng pagsusumite ng mga tugon at sinabing iaanunsyo nito ang pasya nito sa o bago ang Hunyo 30, 2027. Iba ang nalalapit na kaganapan sa kalendaryo: magkakabisa sa Disyembre 1, 2026, ang mga pagbabago sa mga kasapian ng indibidwal na sapi.
Aling mga sapi ng Indonesia ang maaapektuhan ng mga pagbabago sa index
Sa pagsusuri nito noong Nobyembre, inalis ng MSCI ang PT Barito Pacific Tbk, na ipinagpapalit bilang BRPT, at PT Bumi Resources Minerals Tbk, na ipinagpapalit bilang BRMS, sa Global Standard Indexes nito. Walang sapi ng Indonesia na idinagdag sa grupong iyon sa pagsusuri.
Inilipat ang BRMS sa kategoryang Small Cap. Inalis naman ang pito pang sapi ng Indonesia sa Small Cap Indexes ng MSCI: AVIA, CTRA, MTEL, EMTK, JSMR, RAJA at WIFI.
Nagbibigay ang petsa ng bisa na Disyembre 1 ng tiyak na panahon kung kailan maisasaayos ng mga pondo ang kanilang mga portfolio. Maaaring magkaiba ang mga tagubiling kinakaharap ng mga pondong sumusunod sa iba't ibang MSCI index: maaaring mangailangan ng pagbebenta ng isang grupo at pagbili ng isa pa ang paglipat mula sa isang kategorya tungo sa iba.
Kaya kapwa hinaharap ng mga mamumuhunan ang nakatakdang mga pagbabago sa mga partikular na sapi at ang mas malawak na posibilidad na magbago ang klasipikasyon ng pamilihan ng Indonesia. Tumutukoy ang $5.6 bilyong tantiya sa huli, na higit na malawak na makaaapekto sa puwesto ng Indonesia sa mga pandaigdigang portfolio.
Nagdudulot ng dagdag na presyur ang kawalang-katiyakan sa politika
Sinabi ni Budi Arie Setiadi, tagapangulo ng organisasyong pampolitika na Projo, noong Nobyembre 11 na isinumite ni Gibran kay Pangulong Prabowo Subianto ang kanyang pagbibitiw. Nagdulot ng pangamba tungkol sa pagkakahati sa loob ng naghaharing koalisyon ang posibilidad ng kanyang pag-alis.
Hindi tinukoy ang pormal na kinalabasan ng proseso ng pagbibitiw. Isinasaalang-alang na ng mga mamumuhunan ang kawalang-katiyakan sa patakarang pang-ekonomiya at sa malalaking pananagutan ng pamahalaan, kabilang ang programa nito para sa libreng pagkain sa paaralan.
Mahalaga sa mga pamilihang pinansyal ang pagkakaisa sa politika dahil nakasalalay sa kakayahan ng administrasyon na kumilos ang mga pasya sa paggasta, pagbabago ng patakaran at pagtugon sa mga suliraning pang-ekonomiya. Maaaring magpahirap sa mga pasyang iyon ang alitan sa koalisyon habang nasa ilalim ng presyur ang salapi at pananalapi ng pamahalaan.
Dagdag sa gastos sa subsidiya ang mataas na presyo ng langis, habang nagpapabigat din sa mga asset ng Indonesia ang pangamba sa posibleng pagbaba ng credit rating ng bansa. Tinataya ng sovereign rating ang kakayahan ng pamahalaan na tuparin ang mga obligasyon nito sa utang. Dahil sa pagbaba ng rating, maaaring humingi ang mga mamumuhunan ng mas mataas na kita bago pautangin ng pera ang pamahalaan.
Magkakaibang senyales ang ipinapakita ng sapi, bond at mga panrehiyong salapi
Tumaas nang 0.8% ang Jakarta Composite Index sa sesyon ng kalakalan kahit humina ang rupiah. Nasa humigit-kumulang 7.6% ang yield ng mga government bond ng Indonesia na nagkakabisa sa loob ng 10 taon.
Naabot ng yield na iyon ang pinakamataas na antas sa loob ng anim na taon noong unang bahagi ng buwan, habang bumagsak ang pangunahing share index sa pinakamababang antas mula 2020. Sumunod sa panahong iyon ng paghina ang pag-angat ng pamilihan ng sapi noong araw na iyon.
Ang yield ng bond ay ang kitang ipinahihiwatig ng presyo nito sa pamilihan. Bumababa ang presyo ng mga kasalukuyang bond kapag tumataas ang yield. Kaya naaapektuhan ng mataas na yield ang mga mamumuhunang may hawak ng mga security na ito at maaari nitong pataasin ang gastos ng pangungutang ng pamahalaan sa hinaharap.
Humina laban sa dolyar ang walo sa 10 panrehiyong salapi sa Asya na sinubaybayan sa umaga. Bumaba nang 0.54% ang piso ng Pilipinas, kumpara sa 0.44% na paghina ng rupiah. Bumaba nang 0.20% ang ringgit ng Malaysia at 0.15% ang baht ng Thailand, samantalang lumakas ang won ng South Korea at yuan ng China.
Naipapaliwanag ng panrehiyong padron na iyon kung bakit tinasa ng Bank Indonesia na sa pangkalahatan ay kaayon ng mga galaw ng mga kalapit na salapi ang kamakailang pagbabago ng rupiah. Gayunman, nahaharap din ang Indonesia sa sarili nitong dagdag na mga hamon mula sa pagsusuri ng MSCI at kawalang-katiyakan sa lokal na politika.
Ano ang kahulugan ng mahinang salapi para sa mga bayarin at ipon
Mas maraming rupiah ang kailangan ng mga negosyong Indonesian na nagbabayad ng mga bayarin sa dolyar kapag humihina ang halaga ng palitan. Sa halagang 18,231 rupiah kada dolyar, nagkakahalaga ng 18.231 milyong rupiah ang bayaring $1,000. Sa dating halaga sa pagsasara na 18,140, nagkakahalaga naman ng 18.14 milyong rupiah ang parehong bayad, o diperensyang 91,000 rupiah.
Nakahaharap ang mga importer sa ganitong kalkulasyon kapag bumibili ng mga produktong nakapresyo sa dolyar. Kailangan din ng mga kumpanyang may utang sa dolyar ng mas maraming lokal na salapi para makapagbayad, maliban kung kumikita sila sa dolyar o may mga kontratang nagpoprotekta sa kanila laban sa pagbabago ng halaga ng palitan.
Maaaring mas maraming rupiah ang matanggap ng mga exporter kapag ipinagpapalit nila ang mga kinita sa dolyar. Bahagyang nakasalalay ang pakinabang nila sa laki ng ginagastos nila sa mga inangkat na materyales, gasolina o iba pang gastusing nakatali sa mga dayuhang salapi.
Iniuugnay ng pasanin sa subsidiya sa langis ng Indonesia ang usapin ng salapi sa pananalapi ng pamahalaan. Kapag mahal ang langis at humihina ang rupiah, mas malaki ang kailangang ilabas na lokal na salapi para mabayaran ang enerhiyang nakapresyo sa dolyar. Nagdaragdag ito ng presyur habang pinopondohan na ng pamahalaan ang malalaking programa.
Isa pang kalkulasyon ang kinakaharap ng mga dayuhang mamumuhunan: nakaaapekto kapwa sa matatanggap nila sa dolyar ang kita mula sa isang asset sa Indonesia at ang halaga ng palitan. Maaaring hindi gaanong maging kaakit-akit ang mataas na yield ng bond kapag nababawasan ng pagkalugi sa salapi ang halaga ng mga bayad sa interes at ng mismong pamumuhunan.
Mga petsang nakaaapekto sa susunod na mga galaw ng pamilihan
Umusbong ang presyur sa salapi ng Indonesia sa gitna ng magkakasunod na babala tungkol sa index, balita tungkol sa implasyon at mga pangyayaring pampolitika. Ipinapaliwanag ng ilang petsa kung bakit nagsanib ang mga panganib na iyon noong Nobyembre:
- Oktubre 15, 2026: Nagsimula ang MSCI ng konsultasyon na nagmumungkahing ilipat ang mga Indonesia Indexes nito mula sa Emerging Market tungo sa Standalone Market status dahil sa mga pangamba tungkol sa pagiging madaling mapaglagakan ng pamumuhunan.
- Pagtatapos ng Oktubre 2026: Nagtala ang Bank Indonesia ng $146.8 bilyon na reserbang panlabas na salapi.
- Nobyembre 11, 2026: Malaki ang paglakas ng dolyar, at sinabi ni Budi Arie Setiadi na isinumite ni Gibran ang kanyang pagbibitiw.
- Nobyembre 12, 2026: Bumagsak ang rupiah sa pinakamababang antas sa kasaysayan, nagdagdag ng presyur ang pagsusuri ng MSCI sa mga sapi noong Nobyembre, at inilarawan ng Bank Indonesia ang mga hakbang nito sa pamamagitan ng interbensyon.
- Disyembre 1, 2026: Magkakabisa ang mga inanunsyong pagbabago sa mga sapi ng Indonesia sa mga index ng MSCI.
- Disyembre 2026: Susunod na tututukan ang pulong sa patakaran ng Federal Reserve kaugnay ng mga inaasahan sa pagtataas ng interest rate sa US.
- Abril 30, 2027: Nagtatapos ang panahon ng pagsusumite ng mga tugon sa mungkahing muling klasipikasyon ng Indonesia ng MSCI.
- Hunyo 30, 2027: Iaaanunsyo ng MSCI ang pasya nito sa muling klasipikasyon sa o bago ang petsang ito.
Kagyat na tungkulin ng Bank Indonesia na panatilihing maayos ang kalakalan sa salapi at bond habang nagaganap ang mga pagbabagong iyon. Nagbibigay sa mga mamumuhunan ng tiyak na petsa para isaayos ang kanilang mga portfolio ang mga pagbabago sa index sa Disyembre; makatutulong ang implasyon sa US at mga pasya ng Federal Reserve upang matukoy kung mananatiling malakas ang pang-akit ng mga asset na nakapresyo sa dolyar kumpara sa ibang pamumuhunan.
Mahahalagang Punto
- Bumagsak ang rupiah sa 18,231 kada dolyar sa kalakalan sa umaga noong Nobyembre 12; nagpakita rin ng higit pang paghina ang iba pang update sa kalakalan sa Asya.
- Gumamit ang Bank Indonesia ng mga instrumento sa salapi sa ibang bansa at sa lokal na pamilihan at bumili ng mga government bond sa secondary market.
- Nasa $146.8 bilyon ang reserbang panlabas na salapi sa pagtatapos ng Oktubre.
- Tinataya ng Goldman Sachs na aabot sa $5.6 bilyon ang mga paglabas ng passive investment kung muling uuriin ng MSCI ang Indonesia bilang standalone market.
- Binanggit ng konsultasyon ng MSCI noong Oktubre 15 ang malabong mga istruktura ng pagmamay-ari ng sapi, hinala ng magkakaugnay na kalakalan at kawalan ng sapat na ebidensya ng pagpapatupad ng mga reporma; hanggang Abril 30, 2027, maaaring magsumite ng mga tugon, at iaanunsyo ang pasya sa o bago ang Hunyo 30, 2027.
- Magkakabisa sa Disyembre 1, 2026, ang mga inanunsyong pagbabago sa kasapian ng mga sapi sa mga index ng MSCI.
- Nagdagdag sa presyur sa mga asset ng Indonesia ang mga inaasahan sa pagtataas ng interest rate sa US at kawalang-katiyakan tungkol sa pagbibitiw ni Gibran.