Bakit maaaring hindi pa rin makakuha ng mortgage ang mga buyer kahit sapat ang kanilang kita
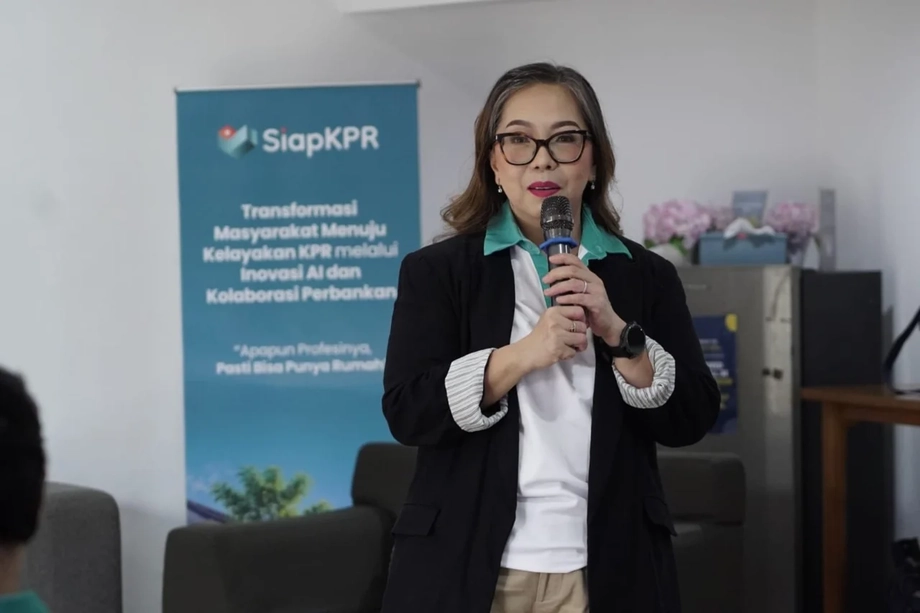
Nakapipigil sa mga prospective na bibili ng bahay sa Indonesia bago pa makarating sa bangko ang maraming aplikasyon sa mortgage ang mga hindi nabayarang digital loan at kawalan ng mga rekord ng kita. Inilarawan ni Marine Novita, CEO ng PT Melayani Sepenuh Hati, ang kumpanyang nasa likod ng SiapKPR, na nasa 50% hanggang 70% ang antas ng mga tinatanggihan; sa paglulunsad ng platform sa Kemang, South Jakarta, noong Nobyembre 17, 2026, binanggit niya ang mas malawak na saklaw na 50% hanggang 80%, kabilang ang mga buyer na nahihinto sa paunang pagsusuri.
Mga Nilalaman
- Bakit maaaring hindi pa rin makakuha ng mortgage ang mga buyer kahit sapat ang kanilang kita
- Lumalawak ang akses sa pabahay, ngunit milyon-milyon pa rin ang hindi nakikinabang
- Ano ang nakikita ng mga bangko sa credit record ng nanghihiram
- Naaapektuhan ng paylater ang kasaysayan ng credit at kakayahang magbayad buwan-buwan
- Malawakang problema sa papeles ang kinahaharap ng mga impormal na manggagawa
- Kailangang mag-ipon ng mga batang buyer nang higit pa sa paunang bayad
- Mga planong gawin ng SiapKPR bago makarating sa mga bangko ang mga aplikasyon
- Isa pang landas ang pagrenta tungo sa pagmamay-ari
- Pagsusuri ng rekord at pag-iwas sa mga mapanlinlang na paraan
- Mahahalagang petsa sa paghahanda sa mortgage
- Mahahalagang Punto
Kabilang sa mga hadlang ang mga overdue na bayarin sa paylater na Rp150,000 hanggang Rp300,000 at mga kinikitang natatanggap nang cash kaya kakaunti ang dokumentong katibayan. Maaaring sapat ang kinikita ng mga freelancer, drayber ng motorsiklong panghatid-sundo, may-ari ng maliliit na negosyo at ilang empleyadong kontraktuwal para magbayad ng hulog, ngunit nahihirapan silang magpakita ng mga rekord na hinihingi ng mga nagpapautang.
Ipinakikita ng mga datos sa pabahay ng Indonesia ang laki ng hamon. Naitala ng Statistics Indonesia, na kilala bilang BPS, na 9.29 milyong sambahayan ang walang sariling bahay noong Marso 2026. Saklaw naman ng isa pang panukat sa pabahay ang humigit-kumulang 18.01 milyong sambahayan na may-ari ng mga bahay na hindi umabot sa mga pamantayan ng pagiging ligtas tirhan.
Inilalarawan ng mga pagtataya ni Marine sa mga tinatanggihan ang mga problemang nararanasan ng mga prospective na bibili ng ari-arian, kabilang ang pagsusuri ng mga developer. Hindi ibinigay ang pambansang antas ng pagtanggi na nakuwenta mula sa pormal na aplikasyon sa mortgage sa lahat ng bangko.
Nag-aalok ang SiapKPR ng paghahanda sa pananalapi bago mag-apply ang mga buyer para sa Kredit Pemilikan Rumah, o KPR, ang terminong Indones para sa mortgage sa bahay. Pinagsasama ng pamamaraan nito ang tatlong gawaing madalas asikasuhin nang magkakahiwalay ng mga sambahayan: pagdodokumento ng kita, pag-aayos ng mga dati nang utang at pag-iipon ng cash na kailangan para makumpleto ang pagbili. Nasa mga bangko pa rin ang pinal na pasya sa pagpapautang.
Lumalawak ang akses sa pabahay, ngunit milyon-milyon pa rin ang hindi nakikinabang
Ayon sa pahayag ng Ministry of Housing and Settlement Areas tungkol sa mga estadistika sa pabahay, inilathala ng BPS ang kauna-unahan nitong publikasyon ng Housing Statistics noong Agosto 13, 2026. Pinagsasama nito ang National Socioeconomic Survey, o Susenas, at mga impormasyong administratibo mula sa mga ministeryo, lokal na pamahalaan at iba pang ahensiya sa pabahay.
Tumutukoy sa Marso 2026 ang mga bilang sa pagmamay-ari, hindi sa Agosto kung kailan inilathala ang ulat. Bumaba ang bahagi ng mga sambahayang walang sariling bahay mula 13% noong Marso 2025 tungo sa 12.39% makalipas ang isang taon. Bumaba nang humigit-kumulang 350,000 sambahayan ang kabuuang bilang at naging 9.29 milyon.
Gumanda rin ang kalidad ng pabahay. Bumaba ang bahagi ng mga sambahayang may-ari ng mga bahay na hindi sapat ang kalidad mula 25.33%, o 18.77 milyong sambahayan, noong 2025 tungo sa 24.03%, o humigit-kumulang 18.01 milyon, noong 2026. Katumbas ito ng pagbaba na humigit-kumulang 760,000 sambahayan. Nagtala ng pagbuti sa panukat na ito ang 37 sa 38 lalawigan ng Indonesia.
Sinusuri ng BPS ang pabahay batay sa tibay ng gusali, sapat na lawak ng sahig kada tao, maayos na sanitasyon at akses sa kuryente bilang sumusuportang bahagi. Tinukoy ng ministeryo ang sanitasyon bilang isang aspekto na nangangailangan pa ng pansin. Tumaas naman ang hiwalay na panukat na akses sa sapat na pabahay mula 68.40% noong 2025 tungo sa 70.30% noong 2026.
Inilalarawan ng mga bilang na ito ang dalawang kongkretong pangangailangan: tulungan ang mga sambahayan na magkaroon ng sariling bahay at pagandahin ang mga bahay na pag-aari na nila. Tinutugunan ng paghahanda sa mortgage ang unang problema, samantalang mahalaga rin para sa ikalawa ang tulong sa pagkukumpuni at imprastraktura.
Ano ang nakikita ng mga bangko sa credit record ng nanghihiram
Ipinaliliwanag ng artikulo ng Bank Tabungan Negara tungkol sa SLIK na pinalitan ng Financial Services Authority, o OJK, noong 2018 ang dating sistema ng BI Checking. Ang pumalit dito, ang Financial Information Services System, ay kilala bilang SLIK.
Nagbibigay ang SLIK sa mga nagpapautang ng impormasyon tungkol sa pangungutang, natitirang credit, kasaysayan ng pagbabayad at mga atraso. Isinasaalang-alang ng mga bangko ang kasaysayang ito kasama ng kita, mga umiiral na obligasyon at sarili nilang mga patakaran sa pagpapautang. Inilalarawan ng OJK na neutral ang impormasyon at ipinauubaya sa bawat institusyong pinansiyal ang mga pasya sa credit.
Sinabi ni Marine na maraming buyer ang nagkakaproblema dahil ipinakikita ng kanilang mga rekord ang collectibility category 5, karaniwang tinatawag na Kol 5, na nangangahulugang masamang utang. Iniugnay niya ang ilang kaso sa maliliit na hindi nabayarang bayarin sa paylater, pangungutang online at pagpapagamit sa mga kamag-anak ng pagkakakilanlan ng ibang tao para makakuha ng credit.
Maaaring magkaroon ng mga epekto ang nanghihiram na nakatala ang pagkakakilanlan sa isang loan kapag ibang tao ang gumamit ng pera at hindi ito binayaran. Sinabi ni Marine na maaaring tanggihan ng mga bangko ang aplikasyon kahit bumuti na ang kasalukuyang kita at cash flow ng tao.
May dagdag na detalye ang patakaran ng OJK sa SLIK para sa 2026 tungkol sa maliliit na utang: mula Hulyo 1, saklaw ng ipinakikitang impormasyon sa credit ang mga halagang lampas Rp1 milyon, at isinasaalang-alang ang mga limitasyon sa credit, natitirang balanse at naipong rekord alinsunod sa umiiral na patakaran. Kaya kailangang suriin ng mga buyer ang buong pasilidad at rekord, bukod pa sa halaga ng isang indibidwal na overdue na bayarin.
Naaapektuhan ng paylater ang kasaysayan ng credit at kakayahang magbayad buwan-buwan
Inaatasan ng Regulasyon Blg. 2 ng 2026 ng mga Miyembro ng Lupon ng mga Komisyoner ng OJK, na itinatag noong Mayo 4, ang mga kompanyang nagpapautang na nag-aalok ng serbisyong buy now, pay later na balaan ang mga customer tungkol sa pagtatala sa SLIK, pagdami ng utang at posibleng kahirapan sa pagkuha ng iba pang pautang kapag nagkaproblema sa pagbabayad.
Binabawasan din ng mga umiiral na hulog ang perang magagamit para sa mortgage. Sinusuri ng mga bangko ang debt burden ratio, o DBR, na naghahambing sa kabuuang buwanang bayad sa utang at buwanang netong kita. Sinabi ni Marine na maaaring kailanganing bawasan ng mga aplikante ang halagang nais nilang hiramin o bayaran muna ang mga dati nang utang para umayon ang kanilang aplikasyon sa pagsusuri ng bangko.
Ang taong kumikita ng Rp6 milyon kada buwan at nagbabayad ng Rp1.5 milyon para sa paylater ay naglalaan na ng 25% ng kitang iyon sa mga bayad na iyon. Kung magdadagdag ng hulog sa mortgage na Rp2 milyon, tataas sa Rp3.5 milyon, o 58.3% ng kita, ang buwanang bayad sa utang. Rp2.5 milyon na lang ang matitira para sa pagkain, transportasyon, kuryente at tubig, at iba pang pangangailangan.
Itinatakda ng regulasyon sa BNPL ang mga limitasyon sa pagsusuri ng kakayahang magbayad para sa mga kompanyang nagpapautang: 40% ng kita sa 2027 at 2028, na bababa sa 30% mula 2029. Saklaw ng mga mortgage sa bangko ang mga kaugnay na kahingian sa pagbabangko at pagsusuri ng credit ng bawat nagpapautang. Para sa mga sambahayan, ang praktikal na pagkukuwenta ay kung magkano ang matitira matapos bayaran ang bawat hulog.
Karaniwang inirerekomenda ng mga gabay sa paghahanda na panatilihin sa humigit-kumulang 30% hanggang 40% ng buwanang kita ang kabuuang hulog. Nakadepende sa aplikante, loan at mga patakaran ng nagpapautang kung magkano ang aaprubahan ng isang partikular na bangko.
Malawakang problema sa papeles ang kinahaharap ng mga impormal na manggagawa
Tinatayang tatlong-kalima ng mga manggagawa sa Indonesia ay nasa impormal na trabaho. Binanggit ni Junaidi Abdillah, chairman ng Indonesian Housing and Settlement Developers Association, o Apersi, na 83.42 milyon ang impormal na manggagawa noong 2024. Humigit-kumulang 86 milyon naman ang bilang na binanggit mula sa sarbey sa paggawa ng BPS noong Pebrero 2025.
Inilarawan ni Marine ang kawalan ng bakas na pinansiyal bilang pangunahing suliranin. Maaaring araw-araw tumanggap ng bayad ang isang drayber, umasa sa cash ang isang tindero at magkakaiba ang kinikita ng isang freelancer buwan-buwan. Kung walang maayos na rekord ng pumapasok at lumalabas na pera, kakaunti ang ebidensiyang magagamit ng nagpapautang para tasahin ang obligasyong magbayad na maaaring tumagal nang maraming taon.
Kabilang sa mga dokumentong karaniwang hinihingi sa mga empleyado ang payslip sa pinakahuling tatlong buwan at liham ng trabaho. Maaaring hingan ang mga negosyante ng mga pahayag sa pananalapi na sumasaklaw sa dalawang taon at permit sa negosyo. Bahagi rin ng aplikasyon ang mga dokumento para sa pagkakakilanlan, buwis at ari-arian.
Maaari ring magkaroon ng sariling mga hamon ang pagtatrabahong may suweldo. Sinabi ni Marine na sinusuri ng mga bangko ang employer at industriya, tagal ng panunungkulan ng aplikante at mga kondisyon ng trabaho. Maaaring mas masusing suriin ang mga manggagawang kontraktuwal kahit regular silang sumasahod buwan-buwan.
Para sa mga aplikante, konkretong hakbang para mas madaling masuri ang kita ang pagpapanatiling malinaw ng daloy ng pera ng negosyo at personal na pananalapi, pag-iingat ng mga rekord ng transaksiyon at paghahanda ng mga dokumentong hinihingi ng inaasahang magpapautang.
Kailangang mag-ipon ng mga batang buyer nang higit pa sa paunang bayad
Ayon sa mga bilang na binanggit sa paglulunsad ng SiapKPR, 45% ng mga Indonesian na kabilang sa Generation Z ang nagnanais magkaroon ng sariling bahay. Itinuro rin ni Marine ang karaniwang paggastos sa kape, subscription sa streaming at delivery ng pagkain na maaaring umabot sa Rp1.5 milyon hanggang Rp2 milyon kada buwan.
Sa ganitong halaga, umaabot sa Rp18 milyon hanggang Rp24 milyon ang gastos sa loob ng isang buong taon. Nakakatulong ang pagkukuwenta nito na ipaliwanag kung bakit maaaring magpabagal sa pag-iipon para sa paunang bayad ang paulit-ulit na maliliit na pagbili, lalo na para sa taong pabagu-bago ang kita. Nahaharap din ang mga buyer sa mga presyo ng ari-ariang tumataas nang mas mabilis kaysa sa kita, ayon sa mga ulat kaugnay ng paglulunsad.
Isa lamang sa mga pangangailangan sa cash ang paunang bayad. Ayon sa mga gabay sa paghahanda sa mortgage, maaaring umabot sa 5% hanggang 10% ng inaprubahang loan ang mga gastusin sa pagpirma ng kasunduan at kaugnay na bayarin, depende sa financing at mga singil. Maaaring kabilang dito ang administrasyon, bayad sa probisyon, insurance at serbisyong notaryo.
Kaya kailangang maglaan ng badyet ang isang sambahayan para sa mismong pagbili at sa mga gastusing kaakibat ng pagsasagawa nito. Inirerekomenda rin ng mga gabay na maglaan ng reserbang katumbas ng anim hanggang 12 buwang hulog upang makatulong sa pagharap sa pagkaantala ng kita.
Tinalakay ni OJK chair Friderica Widyasari Dewi ang responsableng pangangasiwa sa pananalapi sa SMA 33 Tangerang noong Nobyembre 16. Binalaan niya ang mga estudyante tungkol sa paggastos dahil sa impluwensiya ng social media at hinimok silang mag-ingat sa personal na impormasyon. Ayon sa mga bilang ng OJK, 92.76% ang financial inclusion ng mga mag-aaral sa paaralan at unibersidad, kumpara sa 62.72% na financial literacy—agwat na 30.04 na porsiyentong punto sa pagitan ng akses at pag-unawa.
Mga planong gawin ng SiapKPR bago makarating sa mga bangko ang mga aplikasyon
Layunin ng SiapKPR na tulungan ang 25 hanggang 50 kliyente kada buwan sa 2027, at tutuon ito sa mga bahay na nagkakahalaga ng mas mababa sa Rp1 bilyon. Ayon sa kumpanya, gumagamit ito ng artificial intelligence upang tasahin ang kahandaan sa pananalapi, tukuyin ang mga hadlang sa credit at tumulong sa paghahanda ng mga dokumento ng aplikasyon.
Dumaraan sa pagsusuri at pana-panahong pagtatasa kasama ang mga katuwang na developer at bangko ang mga kalahok. Kabilang sa suporta ang mga paalala sa pagbabayad, pagsusuri at pagwawasto ng mga dokumentong pinansiyal, pagtatasa ng credit profile at tulong sa pagpili ng bahay. Ayon sa paglalarawan ng serbisyo, umaabot ito mula sa konsultasyon hanggang sa aplikasyon sa mortgage, pagpirma at turnover ng bahay.
Inilarawan ni Marine ang mga panahong tatlo hanggang anim na buwan ng paghahanda para sa mga subsidized na bahay at anim hanggang 12 buwan para sa mga komersiyal na bahay na mas mababa sa Rp1 bilyon. Nagbibigay ang mga panahong iyon sa mga aplikante ng pagkakataong ayusin ang mga rekord, tugunan ang mga utang at magpakita ng regular na pag-iipon.
Sa isang iminungkahing kaayusan, magbabayad ang buyer ng paunang bayad na katumbas ng 5% ng presyo ng bahay sa developer sa loob ng 12 buwan. Halimbawa, para sa bahay na nagkakahalaga ng Rp500 milyon, nangangahulugan ito ng paunang bayad na Rp25 milyon, o humigit-kumulang Rp2.08 milyon kada buwan. Magiging bahagi ng paghahanda ng buyer para sa aplikasyon sa mortgage ang rekord ng mga bayad na ito.
Ayon sa SiapKPR, sinusuportahan ng anim na developer ang platform nito. Kabilang sa mga pinangalanang developer ang Pesona Kahuripan, MASGroup, Delta Group at Kemang Eminence. Kabilang sa mga bangkong nasa network nito ang BTN o BSN, Bank Mandiri at Bank Nobu, at may mga planong palawakin pa ang mga pakikipagtulungan.
Kumukuha ang kumpanya ng komisyon mula sa mga developer kapag nagpapatuloy sa pagbili ang mga kalahok at mula sa mga bangko kapag natutugunan ng mga tinukoy na nanghihiram ang pamantayan sa financing ng mortgage. Kaya nakaugnay ang serbisyong paghahanda nito sa pananalapi sa pagkumpleto ng mga bentahan ng ari-arian at referral sa pagpapautang. Nakadepende pa rin ang pag-apruba sa pagsusuri ng bangko.
Isa pang landas ang pagrenta tungo sa pagmamay-ari
Nagmungkahi ang Apersi ng mga kaayusang rent to own para sa mga sambahayang limitado ang paunang bayad o hindi regular ang kita. Sa modelong inilarawan ni Junaidi, uupa muna ang isang sambahayan, posibleng sa loob ng dalawang taon, habang iniipon ang bahagi ng upa bilang paunang bayad para sa subsidized na mortgage.
Pinahihintulutan ng kaayusang ito ang pamilya na manirahan sa bahay habang nag-iipon. Iba ang estruktura nito sa pagbabayad ng paunang bayad sa developer nang hulugan: nagbibigay ang upa ng matitirhan sa kasalukuyan, at inilalaan ang napagkasunduang bahagi nito para sa pagbili sa hinaharap.
Lumalaki rin ang akses sa pamamagitan ng mga pampublikong programa. Naitala ng ministeryo sa pabahay ang 91,531 bahay na napondohan sa pamamagitan ng FLPP, ang pasilidad ng Indonesia para sa likididad ng subsidized na pabahay, sa unang kalahati ng 2026. Umabot naman sa 95,878 nanghihiram ang Housing Programme Credit, na may financing na humigit-kumulang Rp20.58 trilyon.
Tinutugunan ng tulong sa pagkukumpuni at suporta ng mga lokal na pamahalaan ang iba pang gastusin. Naitala ng ministeryo ang 88,635 bahay sa ilalim ng programa sa pagpapahusay ng bahay, 4,014 yunit ng pabahay na sinuportahan ng mga badyet ng lalawigan at mga exemption sa bayad sa pahintulot sa pagtatayo na sumaklaw sa 101,201 yunit. Tumaas ang target para sa programa ng tulong sa pagpapahusay ng pabahay na BSPS mula humigit-kumulang 45,000 tungo sa 400,000 yunit.
Pagsusuri ng rekord at pag-iwas sa mga mapanlinlang na paraan
Ayon sa BTN, maaaring humiling online ang mga indibidwal ng impormasyon tungkol sa kanilang credit sa pamamagitan ng serbisyong iDebKu ng OJK o pumunta sa tanggapan ng OJK dala ang pagkakakilanlan. Sinasabi ng gabay nito na ipinadadala sa email ang mga resulta ng online na kahilingan nang hindi lalampas sa isang araw ng trabaho matapos ang pagpaparehistro at beripikasyon. Maaaring makipag-ugnayan sa institusyong pinansiyal na nag-ulat ng impormasyon ang mga aplikanteng makadiskubre ng mga kamalian.
Inaatasan ng patakaran ng OJK para sa 2026 ang pag-update ng katayuan ng pagbabayad sa loob ng tatlong araw ng trabaho matapos mabayaran ang loan. Bahagi pa rin ng impormasyong sinusuri ng mga nagpapautang ang naunang kasaysayan ng pangungutang at pagbabayad, kaya kailangang suriin ng mga aplikante kapwa ang katayuan ng pagbabayad at ang mas malawak na rekord.
Nagbabala si Agusman, ang opisyal ng OJK na namamahala sa pangangasiwa sa mga institusyong nagpapautang at iba pang negosyo sa serbisyong pinansiyal, sa isang nakasulat na pahayag noong Nobyembre 16 na hindi nawawala ang mga obligasyon at rekord ng pagkabigong magbayad kapag gumamit ng mga tagapamagitan na nangangakong tutulungan ang mga nanghihiram na umiwas sa pagbabayad ng online loan.
Ayon sa OJK, 50.69% ng pondo sa online lending na hindi nabayaran sa ilalim ng panukat na TWP90—na sumusubaybay sa mga problemang lampas 90 araw sa pagbabayad—ay kaugnay ng mga nanghihiram na may edad 19 hanggang 34. Plano ng regulator na palakasin ang pangangasiwa at paghusayin ang pagsusuri, pagsubaybay at edukasyon sa pagpapautang.
Isa pang panganib para sa mga naghahanap ng tulong pinansiyal ang pandaraya. Mula Enero hanggang Setyembre 2026, ipinatigil ng task force ng OJK ang operasyon ng 1,489 ilegal na entidad sa pananalapi. Nakatanggap ang Indonesia Anti-Scam Centre ng mahigit 741,000 ulat, hinarang ang humigit-kumulang 748,000 account na may kinalaman sa Rp970.3 bilyon at nagbalik ng Rp210.75 bilyon sa mga biktima.
Mahahalagang petsa sa paghahanda sa mortgage
Saklaw ng mga pagbabago ang pag-uulat ng credit, mga estadistika sa pabahay at mga bagong serbisyong panghanda. Kabilang sa mga susunod na itinakdang palatandaan ang target ng SiapKPR sa bilang ng mga kliyente sa 2027 at ang mga itinakdang limitasyon sa pagsusuri ng pagbabayad sa BNPL.
- Agosto 4, 2025: Inilarawan ng Apersi ang pag-upa muna at pag-iipon ng bahagi ng upa bilang paunang bayad para sa subsidized na mortgage.
- Mayo 4, 2026: Itinatag ng OJK ang regulasyon sa BNPL na nag-aatas ng mga babala tungkol sa pag-uulat ng credit at mga panganib ng pangungutang.
- Hulyo 1, 2026: Nagkabisa ang binagong patakaran sa pagpapakita ng SLIK.
- Agosto 13, 2026: Inilabas ng BPS ang publikasyon ng Housing Statistics, kabilang ang mga bilang sa pagmamay-ari noong Marso.
- Nobyembre 16 at 17, 2026: Naglabas ang OJK ng mga babala para sa mga mamimili, at iniharap ng SiapKPR sa Jakarta ang programa nito sa paghahanda.
- 2027 at 2028: 40% ng kita ang pinakamataas na limitasyon sa pagsusuri ng pagbabayad ng mga kompanyang nagpapautang sa BNPL; bababa ito sa 30% mula 2029.
Para sa mga prospective na buyer, praktikal ang agarang kailangang gawin: kunin ang credit record, ayusin ang mga patunay ng kita, kalkulahin ang bawat kasalukuyang hulog at maglaan ng badyet para sa paunang bayad at mga gastusin sa pagpirma bago magsumite ng aplikasyon sa mortgage.
Mahahalagang Punto
- Ayon sa CEO ng SiapKPR, nasa 50% hanggang 80% ang mga pagtataya sa pagtanggi, kabilang ang paunang pagsusuri.
- May 9.29 milyong sambahayan sa Indonesia na walang sariling bahay noong Marso 2026, humigit-kumulang 350,000 na mas kaunti kaysa isang taon bago nito.
- Maaaring makahadlang sa mga aplikasyon sa mortgage ang mga overdue na utang, mabibigat na buwanang bayarin at kulang na mga rekord ng kita.
- Tinatayang tatlong-kalima ng mga manggagawa ang nasa impormal na trabaho, kaya malawakang hamon ang pagdodokumento ng kita.
- Target ng SiapKPR na maglingkod sa 25 hanggang 50 kliyente kada buwan sa 2027, habang nananatili sa mga bangko ang awtoridad sa pagpapautang.
- Kailangan ng mga buyer ng cash para sa paunang bayad, mga gastusin sa pagpirma at reserba, bukod pa sa sapat na kita para sa buwanang hulog.