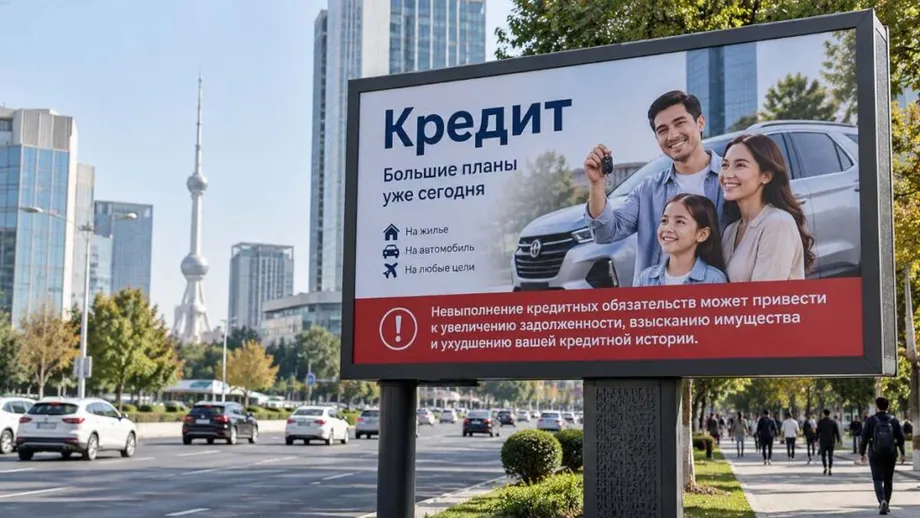
Dapat maglaan ng hindi bababa sa 10% ng mga patalastas ang mga babala tungkol sa pautang
Nagtakda ang Uzbekistan ng minimum na laki para sa mga babala tungkol sa utang sa batas nito sa advertising: dapat maglaan ang mga patalastas para sa pautang, kabilang ang mga microloan, ng hindi bababa sa 10% ng pangunahing espasyo ng patalastas o tagal ng pagpapalabas para ipaliwanag na maaaring magdulot ng panganib sa pananalapi ang hindi pagbabayad.
Mga Nilalaman
- Dapat maglaan ng hindi bababa sa 10% ng mga patalastas ang mga babala tungkol sa pautang
- Paano ipinatutupad ang babala sa iba't ibang format
- Bakit kinuwestiyon ng mga regulator ang mga promosyon ng mabilisang pautang
- Paano naipasok sa batas ang mga hakbang
- Mas malaking babala ang kailangan sa mga kasunduan sa bangko
- Mga posibleng kahihinatnan ng hindi pagbabayad sa takdang oras
- Ibang bahagi ng pasya ang tinutugunan ng pagsisiwalat ng presyo
- Mga hakbang para makontrol ng nanghihiram ang utang at mga pinagtatalunang singil sa card
- Mahahalagang Punto
Nilagdaan ni Pangulong Shavkat Mirziyoyev ang Law No. O'RQ-1187 noong Nobyembre 10, 2026, ayon sa Ministry of Justice. Kasunod ang mga pagbabago sa Article 43 ng Law on Advertising ng naunang mga kahilingan ng Central Bank na ilagay rin ang mga babala sa unang pahina ng mga kasunduan sa pautang ng bangko, bago ang pangunahing teksto ng kontrata.
Inaatasan ng hiwalay na presidential resolution, na pinagtibay noong Hulyo 15, 2026, ang mga patalastas para sa pautang at hulugang pagbili para sa mga indibidwal na ibunyag kapwa ang halagang lampas sa batayang presyo at ang kabuuang halaga. Magkaibang pasya ang tinutugunan ng mga hakbang na ito: kung kaya ng isang customer ang pagbili at kung ano ang maaaring mangyari kapag nahuli siya sa mga bayad.
Nangatuwiran ang Competition Committee na madalas ituon ng mga patalastas ang pansin sa dali at bilis ng paghiram habang kulang ang impormasyong ibinibigay tungkol sa mga suliranin sa pananalapi sa hinaharap. Hindi lang ang pananalita sa mga patalastas ang ikinabahala nito kundi pati ang lumalaking pasanin sa utang at mga pinagtatalunang singil sa credit card.
Kasunod ng batas noong Nobyembre ang pagtalakay rito ng parlyamento noong Marso at pag-apruba ng Senado noong Agosto. Hindi tinukoy sa anunsyong inilarawan ng ministeryo kung kailan magkakabisa ang batas na iyon; may sarili namang tuntunin sa pagsisimula ng bisa ang naunang resolusyon ng Central Bank.
Paano ipinatutupad ang babala sa iba't ibang format
Dapat ilaan ng mga nakalimbag at grapikong patalastas ang hindi bababa sa 10% ng pangunahing espasyo ng patalastas para sa babala. Dapat naman ilaan ng mga audio at video advertisement ang hindi bababa sa 10% ng kabuuang tagal ng mga ito. Saklaw ng kahingian ang mga produktong pautang, kabilang ang microloan.
Halimbawa, kailangang maglaan ng hindi bababa sa tatlong segundo para sa babala ang isang 30 segundong video. Kailangan naman ng hindi bababa sa anim na segundo ang isang 60 segundong audio advertisement. Mga kalkulasyon ang mga ito batay sa kahingiang 10%, para madaling matukoy ng mga advertiser ang minimum.
Dapat ipaliwanag ng mensahe na maaaring humantong sa panganib sa pananalapi ang hindi pagtupad sa mga obligasyon sa utang. Maaaring i-market ang microloan bilang maginhawang pambayad sa agarang gastusin, pero nagdudulot pa rin ito ng obligasyong magbayad. Inilalagay ng babala ang obligasyong iyon sa mismong patalastas na nag-aalok ng pautang.
Nagpatupad na ang Central Bank ng katulad na mga kahingian para sa mga bangko sa Resolution No. 24/18, na inaprubahan noong Setyembre 15, 2026. Ipinarehistro ito ng Ministry of Justice bilang No. 3948 noong Setyembre 30. Nilagdaan ito ni Central Bank Chairman Timur Ishmetov at magkakabisa isang buwan matapos ang opisyal na paglalathala.
Inilalagay ng mga pagbabago noong Nobyembre ang kahingian sa babala sa mismong Law on Advertising, samantalang pinamamahalaan din ng mga patakaran ng Central Bank kung paano inilalahad ng mga komersiyal na bangko ang mga panganib kapag dumating na ang customer sa yugto ng kasunduan.
Bakit kinuwestiyon ng mga regulator ang mga promosyon ng mabilisang pautang
Nagmungkahi ang Competition Committee na baguhin ang Article 43 dahil nakita nitong kasabay ng pagdami ng microloan at consumer credit ang agresibong marketing. Noong Oktubre 2025, sinabi nitong madalas nakatuon ang mga promosyon sa mabilis at madaling paghiram at kulang ang ibinibigay na impormasyon sa mga mamimili tungkol sa mga panganib sa pananalapi sa hinaharap.
Inilahad ni Bahodir Mirzayev, pinuno ng serbisyong namamahala sa pagprotekta sa mga customer ng bangko sa Central Bank, ang mga planong magtakda ng mga sapilitang babala sa patalastas noong Setyembre 2025. Layunin ng panukala na maisama sa impormasyong ibinibigay bago manghiram ang mga gastusin sa hinaharap at posibleng suliranin sa pananalapi.
Noong Marso 17, 2026, tinalakay ng Legislative Chamber ang kaparehong usapin nang aprubahan nito ang panukalang batas sa ikalawang pagbasa. Sinabi ng mga mambabatas na binibigyang-diin ng mga patalastas at materyal sa marketing ng microloan ang mabilis na pagkuha ng pera habang hindi gaanong tinatalakay ang malalaking obligasyong pinansiyal na maaaring kasunod nito.
Ipinagbabawal na ng mga umiiral na kahingian sa advertising ang pagsasamantala sa tiwala ng mamimili o sa kawalan niya ng karanasan at kaalaman. Inaatasan din ng mga ito ang pagsisiwalat sa mahahalagang kondisyon ng kontrata at hindi pinahihintulutan ang impormasyong walang kaugnayan sa ina-advertise na serbisyong pinansiyal. Nagdaragdag ang bagong tuntunin ng tiyak na babala na may itinakdang minimum na laki o tagal.
Paano naipasok sa batas ang mga hakbang
Sa ilang magkakahiwalay na pasya nabuo ang mga pagbabago sa advertising sa Uzbekistan. Tinutugunan ng presidential resolution ang pagsisiwalat ng gastos, nagtakda ang Central Bank ng mga kahingian para sa mga bangko, at tinalakay ng Parlyamento ang mga pagbabago sa batas sa advertising.
- Setyembre 2025: Inilahad ni Bahodir Mirzayev, opisyal ng Central Bank na nangangasiwa sa proteksiyon ng mga mamimili, ang mga panukala para sa sapilitang babala sa panganib ng pautang.
- Oktubre 2025: Nagpahayag ng pagkabahala ang Competition Committee tungkol sa mga promosyon na nakatuon sa madaling paghiram at iminungkahing baguhin ang Article 43.
- Marso 17, 2026: Inaprubahan ng Legislative Chamber ang panukalang batas sa ikalawang pagbasa, matapos itong talakayin noong Marso.
- Hulyo 15, 2026: Inatasan ng Presidential Resolution No. PP-265 ang pagsisiwalat ng sobrang bayad at kabuuang gastos sa mga patalastas para sa pautang at hulugang pagbili para sa mga indibidwal.
- Agosto 2026: Inaprubahan ng Senado ang batas sa advertising.
- Setyembre 15 at 30, 2026: Pinagtibay ng Central Bank ang Resolution No. 24/18, at pagkatapos ay ipinarehistro ito ng Ministry of Justice bilang No. 3948.
- Nobyembre 10, 2026: Nilagdaan ni Pangulong Mirziyoyev ang Law No. O'RQ-1187, na nagdagdag ng kahingian sa babala sa Law on Advertising.
Mahalaga sa mga customer at nagpapautang ang pagkakasunod-sunod ng mga pangyayaring ito dahil magkakaibang yugto ang saklaw ng mga kahingian. Dapat talakayin sa mga patalastas ang presyo at mga panganib sa pagbabayad, samantalang dapat magbigay ang mga kasunduan sa bangko ng mas detalyadong babala bago magsimula ang teksto ng kontrata.
Sa pagtalakay ng Senado, iminungkahi rin ng mga mambabatas na ituring na impormasyong panlipunan ang impormasyong nagpapataas ng kaalaman sa pananalapi. Kasabay ng panukalang iyon ang pagsisikap na gawing mas madaling maunawaan ng mga mamamayan at negosyo ang mga obligasyong pinansiyal.
Mas malaking babala ang kailangan sa mga kasunduan sa bangko
Inaatasan ng mga patakaran ng Central Bank na ilagay ang babala sa unang pahina ng kasunduan sa pautang, bago ang pangunahing teksto. Dapat sakupin nito ang hindi bababa sa 30% ng pangunahing espasyo ng pahina, kaya mas kapansin-pansin ito kaysa sa minimum na hinihingi sa mga patalastas.
Tatlong beses ang 30% na limitasyon kumpara sa 10% na limitasyon para sa advertising, bagaman magkaibang bahagi ang saklaw ng bawat isa. Nagpapakilala ang patalastas ng isang produkto; ang kasunduan naman ang dokumentong nilalagdaan ng nanghihiram para tanggapin ang mga kondisyon nito.
Maaaring ilahad ng mga bangko ang aprubadong babala sa pamamagitan ng mga grapiko, infographic o ibang biswal na format, basta't buo pa rin ang nilalaman nito. Pinahihintulutan ng tuntunin ang pagbabago sa presentasyon habang nananatiling buo ang paliwanag sa mga posibleng kahihinatnan.
Ipinapaliwanag ng pamantayang babala na maaaring lumaki ang kabuuang utang dahil sa huling pagbabayad at humantong ito sa mga hakbang sa pagpapatupad ng pagbabayad. Inilalarawan din nito ang mga kahihinatnan para sa ari-arian, pondo sa mga account sa bangko, mga guarantor, paglalakbay at kasaysayan ng kredito. Ang guarantor ay taong sumasang-ayong magbayad kapag hindi ito nagawa ng nanghihiram.
Dapat ding isama ang teksto ng babala sa mga kasunduan sa microloan. Para sa mga customer, dahil inilalagay ang impormasyong ito bago ang mga pangunahing kondisyon, nagiging bahagi ito ng pagpapasyang lumagda sa halip na mabasa lamang matapos magkaroon ng problema sa pagbabayad.
Mga posibleng kahihinatnan ng hindi pagbabayad sa takdang oras
Maaaring lumaki ang utang ng nanghihiram na nahuhuli sa bayad at maaari siyang singilin sa pamamagitan ng hukuman. Ipinapaliwanag ng babala na maaaring bawiin ang ari-arian para pambayad sa utang. Kung hindi sapat ang malilikom sa pagbebenta ng ari-ariang iyon, maaari pa ring utangin ng nanghihiram ang natitirang halaga.
Maaari ring maapektuhan sa pananalapi ang ibang tao. Maaaring bawiin ang ari-ariang isinangla ng ikatlong partido, at maaaring obligahing magbayad ang guarantor. Pagkatapos magbayad bilang guarantor o mawalan ng isinanglang ari-arian, maaari namang singilin ng taong iyon ang nanghihiram.
Maaaring kumpiskahin ang pondo sa mga account sa bangko. Kabilang din sa mga posibleng kahihinatnan sa babala ang pansamantalang pagbabawal na umalis sa Uzbekistan, na maaaring ipatupad batay sa pasya ng hukuman o opisyal ng pagpapatupad ng estado. Mga posibleng kahihinatnan ito ng pagpapatupad ng pagbabayad, hindi iisang resulta para sa bawat nahuling bayad.
Maaari ring makaapekto sa mga susunod na paghiram ang pagkasira ng kasaysayan ng kredito. Talaan ng pangungutang at pagbabayad ang kasaysayan ng kredito na ginagamit ng mga nagpapautang sa pagsusuri ng mga aplikasyon. Maaaring maging mas mahirap makakuha ng bagong pautang dahil sa mga huling bayad o kaya ay mag-alok ang nagpapautang ng hindi gaanong paborableng mga kondisyon, na posibleng may mas mataas na interes.
Samakatuwid, hindi lang ang halagang dapat bayaran sa susunod na takdang petsa ang tinatalakay ng babala. Inilalarawan nito kung paano maaaring makaapekto sa mga ari-arian, mga taong sumuporta sa pautang at pagkuha ng kredito sa hinaharap ang mga problema sa pagbabayad.
Ibang bahagi ng pasya ang tinutugunan ng pagsisiwalat ng presyo
Inaatasan ng Presidential Resolution No. PP-265 ang mga patalastas para sa pautang at hulugang pagbili para sa mga indibidwal na tukuyin ang sobrang bayad kumpara sa batayang presyo ng mga produkto o serbisyo, gayundin ang kabuuang halaga. Ang sobrang bayad ay ang dagdag na halagang binabayaran ng customer dahil pinopondohan ang pagbili sa halip na bayaran ito sa batayang presyo.
Kailangan ng customer na tumitingin sa maliit na buwanang hulog ang kabuuang halagang ito para maunawaan ang buong obligasyon. Magkaibang tanong ang sinasagot ng pagsisiwalat ng presyo at babala sa panganib: magkano ang gagastusin sa kasunduan, at ano ang maaaring mangyari kung hindi matupad ng customer ang mga kondisyon nito.
Ipinakikita ng hiwalay na planong mag-alok ng mga pautang sa 18% taunang interes para sa mga kagamitang pambahay na gawa sa loob ng bansa kung bakit mahalaga ang ilang uri ng impormasyon. Inilalarawan ng taunang interes ang interes sa loob ng isang taon; nakadepende rin ang kabuuang halagang babayaran sa hiniram na halaga, panahon ng pagbabayad at mga naaangkop na singil. Inilarawan bilang plano ang panukalang pagpapautang para sa mga kagamitan.
May restriksiyon din sa mga pangako tungkol sa magiging resulta o kakayahang kumita sa hinaharap ang mga patalastas para sa serbisyong pinansiyal. Hindi maaaring garantiyahan ang mga resultang hindi matutukoy sa oras ng pagpirma sa kasunduan para sa serbisyo.
Binago rin ng Central Bank ang balangkas nito sa pagpapatupad ng mga patakaran. Maaaring maging batayan ng mga hakbang sa pagpapatupad ang produktong pautang ng bangko na mapagpasiyahang nanlilinlang sa mga mamimili, alinsunod sa mga tuntuning namamahala sa mga bangko, mga organisasyong nagbibigay ng kredito sa labas ng sektor ng pagbabangko at mga credit bureau.
Mga hakbang para makontrol ng nanghihiram ang utang at mga pinagtatalunang singil sa card
Mahigit 438,000 katao ang kusang naglimita sa kakayahan nilang umutang, at pinakamalaki ang pangkat ng mga edad 26 hanggang 35. Ipinakikita ng bilang na malawakan ang paggamit sa paraang nagbibigay-daan sa mga indibidwal na limitahan ang pagkuha ng bagong utang.
Nagpakilala rin ang credit bureau ng mga feature sa mobile application para tulungan ang mga tao na tasahin ang mga panganib ng pagiging guarantor, subaybayan ang mga obligasyon at pamahalaan ang mga kasaysayan ng kredito. Tinutugunan ng mga tool na ito ang mga obligasyong maaaring hindi gaanong nakikita kumpara sa sariling buwanang hulog ng isang tao, kabilang ang pananagutan sa utang ng iba.
Hinimok ng Competition Committee ang mga nanghihiram na tasahin ang kanilang kakayahang pinansiyal at maingat na suriin ang mga kondisyon ng pautang, interes at obligasyon sa pagbabayad. Kabilang din sa mga ikinababahala nito ang paraan ng pag-uuri ng mga bangko sa mga transaksiyon matapos makakuha ng credit card ang mga customer.
Hiniling ng komite sa Central Bank na suriin ang mga gawaing itinuturing na cash withdrawal ang ilang bayad sa serbisyo publiko, edukasyon, medikal na serbisyo, insurance at buwis, na nilalagyan ng interes o singil. Hiniling nitong muling suriin ang mga singil at isauli ang mga bayad na walang sapat na batayan.
Planong magpatupad mula 2027 ng mga karagdagang restriksiyon sa awtomatikong kaltas para sa pagbabayad ng pautang. Kasabay ng mga kahingian para sa mga patalastas at kasunduan, tinutugunan ng mga planong ito ang isa pang yugto ng pangungutang: ang pangongolekta ng mga bayad matapos maibigay ang pautang.
Mahahalagang Punto
- Inaatasan ng Law No. O'RQ-1187, na nilagdaan noong Nobyembre 10, 2026, ang paglalagay ng mga babala tungkol sa panganib sa pananalapi sa mga patalastas para sa pautang, kabilang ang microloan.
- Dapat sakupin ng mga babala ang hindi bababa sa 10% ng pangunahing espasyo ng patalastas o hindi bababa sa 10% ng tagal ng audio o video advertisement.
- Inaatasan ng mga patakaran ng Central Bank na ilagay ang mga babala bago ang pangunahing teksto sa unang pahina ng mga kasunduan sa pautang ng bangko, kung saan dapat sakupin ng mga ito ang hindi bababa sa 30% ng pangunahing espasyo ng pahina.
- Saklaw ng babala sa kasunduan ang paglaki ng utang, pagbawi ng ari-arian, pananagutan ng guarantor, pagkumpiska ng pondo sa account, posibleng pagbabawal sa paglalakbay at pagkasira ng kasaysayan ng kredito.
- Inaatasan ng presidential resolution noong Hulyo 2026 ang mga patalastas para sa pautang at hulugang pagbili para sa mga indibidwal na ilahad ang sobrang bayad at kabuuang gastos.
- Tinutugunan din ng mga regulator ang mga mapanlinlang na produkto ng bangko, pinagtatalunang singil sa credit card at awtomatikong kaltas para sa pagbabayad ng pautang.