Bagong bangko na walang ATM card
Plano ng Mitsubishi UFJ Financial Group na ilunsad sa 2027 ang bago nitong digital bank nang hindi nag-iisyu ng mga cash card. Sa halip, gagamit ang mga customer ng Mitsubishi UFJ Emutto Bank ng smartphone app para magdeposito at mag-withdraw ng pera, sa simula ay sa humigit-kumulang 28,000 ATM ng Seven Bank sa buong Japan.
Mga Nilalaman
- Bagong bangko na walang ATM card
- Paano gagana ang pag-withdraw ng pera
- Seven Bank ATMs ang magiging panimulang network
- Ililipat sa app mula sa card ang pagsusuri sa seguridad
- Maaaring pondohan ng mas mababang gastos sa card ang mga serbisyo sa deposito
- Mula sa mga unang tagapaglabas ng pera tungo sa telepono
- Ano ang magbabago para sa mga kasalukuyang customer?
- Mahahalagang Punto
Sa planong serbisyong ito, magiging unang bangko ang bagong institusyon na kaanib ng isa sa malalaking banking group ng Japan na magpapatakbo nang hindi nag-iisyu ng mga cash card. Dadalhin ng paglulunsad nito sa bagong retail business ng isang malaking banking group ang pamamaraang ginagamit na ng ilang online bank at panrehiyong tagapagpautang.
Ilalagay ng mga customer sa app ang halagang gusto nilang i-withdraw at i-scan ang QR code na ipinapakita sa ATM na tugma sa serbisyo. Ang QR code ay parisukat na disenyo na nababasa ng camera ng telepono, kaya napagpapalitan ng app at ATM ang impormasyong kailangan para sa transaksiyon.
Layunin ng MUFG na bawasan ang gastos sa pag-iisyu ng mga card at palakasin ang seguridad sa pamamagitan ng ilang pagsusuri sa pagkakakilanlan. Plano rin ng grupo na ilaan ang matitipid sa mga serbisyo para sa customer, kabilang ang interes sa deposito, na inaasahang magiging available araw-araw ang pagbabayad.
Ang pagbabago ay para sa bagong bangko, na planong itatag bilang hiwalay na yunit. Magagamit pa rin ng mga kasalukuyang customer ng Mitsubishi UFJ Bank ang kanilang mga cash card. Para sa mga mamimili na pipili sa dalawang bangko, malinaw ang praktikal na pagkakaiba: kakailanganin ang smartphone para magamit ang planong paraan ng pagkuha ng pera sa ATM sa bagong serbisyo.
Paano gagana ang pag-withdraw ng pera
Magsisimula sa telepono ng customer ang proseso ng pag-withdraw sa Emutto Bank. Bubuksan ng customer ang app ng bangko, ilalagay ang halaga at gagamitin ang app para i-scan ang QR code sa screen ng ATM. Isasagawa ang pagsusuri sa pagkakakilanlan sa pamamagitan ng serbisyo sa smartphone bago ilabas ng makina ang pera.
Gagamit din ng smartphone app at QR code ang pagdedeposito. Dadaan pa rin ang pera sa pisikal na ATM kahit hindi na magpapasok ng bank card ang customer para tukuyin ang account.
Para sa mga gumagamit, magbabago kung anong gamit ang kailangan nilang dalhin. Hindi na kailangang magdala ng cash card dahil walang iisyu; sa halip, kakailanganin ang teleponong kayang magpatakbo at gumamit ng app ng bangko. Mananatiling lugar ang ATM kung saan nagiging pisikal na perang papel ang digital na balanse sa account.
Itinuturing ng MUFG ang app bilang pangunahing paraan ng mga transaksiyong ito, sa halip na dagdag na opsiyon kasabay ng bagong iisyung card. Dahil dito, magiging sentro ng pang-araw-araw na serbisyo ng bagong bangko ang disenyo ng pag-access sa account at pagsusuri sa pagkakakilanlan.
Seven Bank ATMs ang magiging panimulang network
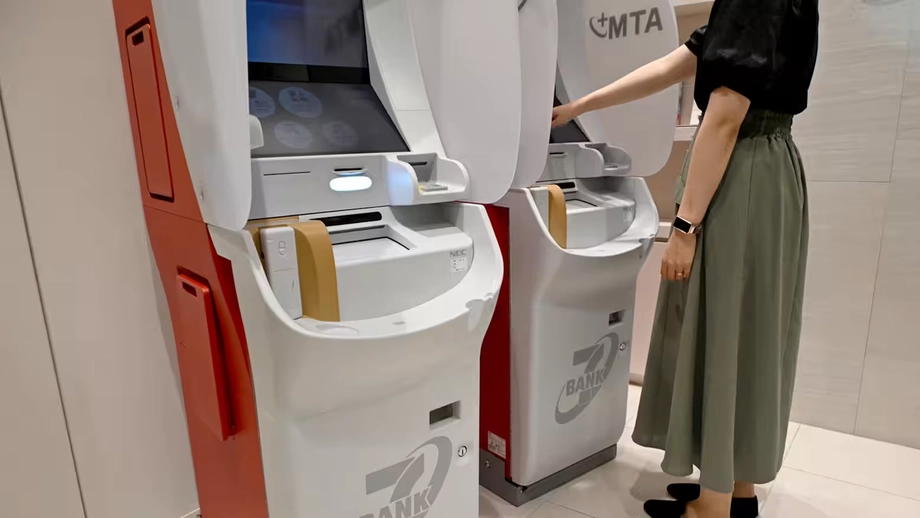
Seven Bank ang planong katuwang sa mga ATM sa paglulunsad. Matatagpuan ang mga makina nito sa mga tindahan ng 7-Eleven at iba pang lugar sa Japan, kaya magkakaroon ng paraan ang bagong bangko para makapagbigay ng serbisyong cash nang hindi nagtatayo ng sarili nitong pambansang network ng mga makina.
Inilarawan ang panimulang network na binubuo ng humigit-kumulang 28,000 ATM. Gagamit ang mga customer ng mga makina sa mga kalahok na convenience store para magdeposito at mag-withdraw, sa halip na umasa sa nakalaang network ng mga sangay para sa mga transaksiyong ito.
Magagamit din ang serbisyo sa humigit-kumulang 16,000 ATM na unti-unting ikinakabit para ipalit sa mga makina sa mga tindahan ng FamilyMart. Isinasaalang-alang pa ang suporta para sa mga kasalukuyang ATM ng Mitsubishi UFJ Bank.
Pinaghihiwalay ng kasunduang ito ang dalawang tungkuling madalas iugnay ng mga customer sa iisang bangko: hahawak sa account at magbibigay ng app ang Emutto Bank, habang ang mga makina ng Seven Bank ang hahawak sa pisikal na pera. Para sa customer, ang mahalagang kombinasyon ay madaling puntahang ATM at app na makapag-aawtorisa ng transaksiyon.
Ililipat sa app mula sa card ang pagsusuri sa seguridad
Itinuturing ng MUFG na mas ligtas ang pagsusuri sa pagkakakilanlan sa pamamagitan ng app kaysa sa pamilyar na kombinasyon ng cash card at personal identification number, o PIN. Plano nitong gumamit ng maraming pagsusuri para makatulong na maiwasan ang mga hindi awtorisadong transaksiyon.
Ang pagsusuri sa pagkakakilanlan ay prosesong ginagamit ng bangko para tiyaking may karapatan sa account ang taong humihiling ng access. Sa tradisyonal na proseso sa ATM, ipinapakita ng customer ang card at ipinapasok ang lihim na numero. Sa bagong plano, papalitan ng serbisyo sa smartphone ang paraang ito ng pagsusuri sa access sa ilang hakbang, kabilang ang passcode ng telepono at pag-log in sa app.
Layunin ng seguridad na mabawasan ang mapanlinlang na paggamit habang inaalis ang pisikal na card sa transaksiyon. Makikipag-ugnayan ang mga customer sa ATM sa pamamagitan ng app, at pag-uugnayin ng QR code ang transaksiyong ipinapakita sa makina at ang prosesong isinasagawa sa telepono.
Hindi pa inilalahad nang detalyado ng MUFG ang mga hakbang para sa nawala o hindi magamit na telepono, mga bayarin sa transaksiyon, mga rate ng deposito o eksaktong petsa ng pagbubukas. Mahalaga ang mga detalyeng ito sa mga customer na magpapasya kung angkop ang serbisyo sa kanilang pang-araw-araw na pangangailangan, lalo na kapag hindi nila magamit ang telepono.
Maaaring pondohan ng mas mababang gastos sa card ang mga serbisyo sa deposito
Plano ng MUFG na bawasan ang gastos sa pag-iisyu ng mga card at gamitin ang matitipid para sa mas mahusay na serbisyo, kabilang ang interes sa deposito. Iniuugnay ng panukala ang pagbabago sa pagpapatakbo ng bangko sa benepisyong makikita ng mga customer sa kanilang mga account.
Kailangang gawin at ipamahagi ang pisikal na card. Maiiwasan ng bangkong hindi nag-iisyu nito ang ganitong uri ng gastos. Plano ng MUFG na gamitin ang matitipid para suportahan ang alok ng bagong bangko sa mga customer, sa halip na gawing simpleng pagbabago lang sa paraan ng paggana ng ATM ang pag-aalis ng card.
Inaasahang araw-araw babayaran ang interes. Ang interes ay perang ibinabayad ng bangko sa customer kapalit ng pag-iingat nito sa deposito ng customer, habang ang iskedyul ng pagbabayad ang nagtatakda kung kailan papasok ang pera sa account.
Mas madalas matatanggap ang interes kung araw-araw ang iskedyul ng pagbabayad. Gayunman, nakadepende pa rin ang kikitain ng mga customer sa naaangkop na rate, balanse nila at mga kondisyon ng account. Mga hiwalay na bahagi ito ng produkto na kailangang isaalang-alang ng mga customer, bukod sa kaginhawahan ng paggamit ng app.
Mula sa mga unang tagapaglabas ng pera tungo sa telepono
Mahigit kalahating siglo na ang sistema ng cash card sa Japan. Noong 1969, ipinakilala ng Omron at Sumitomo Bank ang unang cash dispenser sa Japan, na nagbigay-daan sa mga customer na mag-withdraw ng pera nang hindi pumipila sa counter ng bangko.
Bago ang pagbabagong iyon, karaniwang gumagamit ang mga customer ng passbook at personal na selyo sa counter bilang bahagi ng proseso ng pagkilala sa kanilang pagkakakilanlan at pag-withdraw ng pera. Ipinakilala ng dispenser ang paraang gumagamit ng cash card at PIN na pamilyar pa rin hanggang ngayon.
- 1969: Ipinakilala ng Omron at Sumitomo Bank ang unang cash dispenser sa Japan, na gumamit ng cash card at PIN para sa mga withdrawal.
- Mga nakaraang taon: Nagsimulang mag-alok ang ilang online bank at panrehiyong tagapagpautang ng mga transaksiyon sa ATM gamit ang smartphone app.
- 2027: Inaasahan ng MUFG na buksan ang bago nitong digital bank nang hindi nag-iisyu ng mga cash card, simula sa pag-access sa pamamagitan ng mga ATM ng Seven Bank.
Tungkol ang pagbabagong ito sa paraan ng pag-access ng mga customer sa kanilang mga account. Inalis ng mga unang dispenser ang pag-withdraw sa counter ng bangko. Sa mga transaksiyon gamit ang smartphone, naililipat naman ang pagkilala sa pagkakakilanlan mula sa hiwalay na plastik na card tungo sa app sa aparatong dala na ng mga customer.
Ano ang magbabago para sa mga kasalukuyang customer?
Patuloy na susuportahan ng Mitsubishi UFJ Bank ang mga cash card nito. Dahil dito, magkakaroon ang MUFG ng dalawang magkaibang modelo ng serbisyo: ang kasalukuyang bangkong patuloy na nagbibigay ng access sa pamamagitan ng card, at isang hiwalay na digital bank na idinisenyo para umasa sa smartphone app.
Maaaring maging pamilyar ang bagong proseso sa mga customer na regular gumamit ng telepono para sa pagbabangko, lalo na kung gumagamit na sila ng katulad na serbisyo sa ibang lugar. Magagamit pa rin ng mga taong mas gusto ang pisikal na card ang opsiyong iyon sa kasalukuyang Mitsubishi UFJ Bank.
Mapagmamasdan ng iba pang malalaking banking group kung ano ang magiging tugon ng mga customer sa bangkong magsisimula nang walang card. Gayunman, sa planong bagong institusyon ng MUFG lamang muna ipatutupad ang pagbabago. Palalawakin ng paglulunsad nito sa bagong bahagi ng malawak na sektor ng pagbabangko ng Japan ang matagal nang ginagamit na paraan ng pag-access sa ATM gamit ang smartphone, habang mananatiling available ang pagdeposito at pag-withdraw ng cash.
Mahahalagang Punto
- Plano ng MUFG na buksan sa 2027 ang Mitsubishi UFJ Emutto Bank nang hindi nag-iisyu ng mga cash card.
- Magdedeposito at magwi-withdraw ng pera ang mga customer gamit ang smartphone app at QR code sa mga ATM.
- Planong gamitin ang humigit-kumulang 28,000 ATM ng Seven Bank bilang panimulang network. Magagamit din ang serbisyo sa humigit-kumulang 16,000 pamalit na ATM na unti-unting ikinakabit sa mga tindahan ng FamilyMart.
- Isinasaalang-alang pa ang suporta para sa mga kasalukuyang ATM ng Mitsubishi UFJ Bank.
- Layunin ng MUFG na palakasin ang pagsusuri sa pagkakakilanlan sa pamamagitan ng mga hakbang kabilang ang passcode ng telepono at pag-log in sa app, at gamitin ang matitipid mula sa pag-iisyu ng card para suportahan ang mga serbisyo sa customer.
- Inaasahang araw-araw ang pagbabayad ng interes, ngunit ilalahad pa ang mga tuntunin ng produkto.
- Mananatiling available ang mga cash card sa kasalukuyang Mitsubishi UFJ Bank.