Panangga sa Pera ng Ibang Bansa na May Takdang Panahon ng Pagbabayad
Maaaring humarap ang India sa mga pagbabayad na $160 bilyon hanggang $170 bilyon, kasama ang interes, sa susunod na tatlo hanggang limang taon para sa mga deposito sa dayuhang salapi na nakalikom ng mahigit $130 bilyon, ayon kay Uday Kotak, tagapagtatag at non-executive director ng Kotak Mahindra Bank. Mensahe niya na simulan na ang paghahanda habang nagsisilbi pang panangga laban sa mga pandaigdigang dagok ang pondong ito.
Mga Nilalaman
- Panangga sa Pera ng Ibang Bansa na May Takdang Panahon ng Pagbabayad
- Ano ang Naibibigay ng mga Deposito sa India
- Bakit Mahalaga ang Takdang Petsa ng Pagsasara na Agosto 31
- Paano Naaapektuhan ng Kita sa US Bond ang Usapin
- Itinutulak ng Buwis ang Daloy ng Ipon sa Loob ng Bansa
- Maaaring Sabay na Bumili ang mga Lokal at Magbenta ang mga Dayuhan
- Nagdudulot ng Karagdagang Demand sa Dolyar ang Pag-angkat ng Ginto
- Ano ang Dapat Itayo ng India Bago Dumating ang mga Pagbabayad
- Mahahalagang Punto
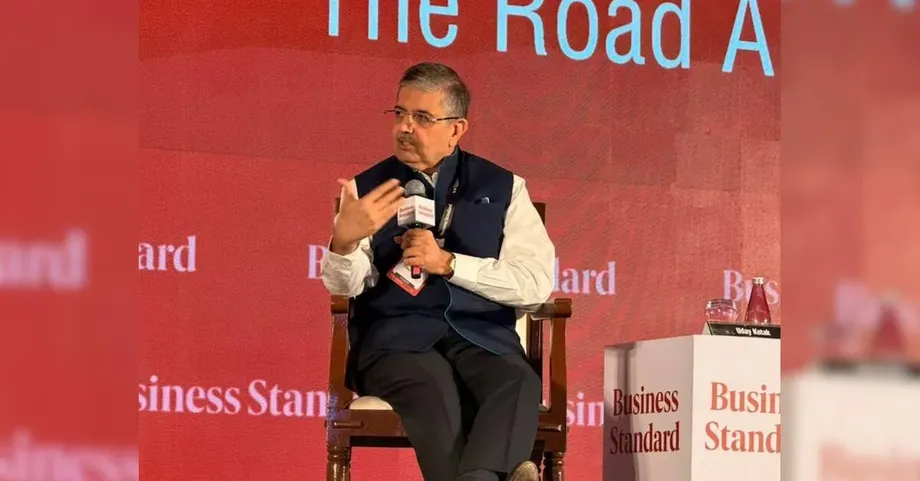
Sa pagsasalita sa Business Standard BFSI Insight Summit 2026 sa Jio World Convention Centre ng Mumbai noong Oktubre 26, pinuri ni Kotak ang pamahalaan at ang Reserve Bank of India (RBI) sa pagtiyak sa pondong ito sa gitna ng sigalot sa Gitnang Silangan at digmaan ng Russia at Ukraine. Inilarawan niya ang pangangalap ng pondo sa FCNR(B) bilang kapaki-pakinabang na panangga na nagbibigay sa India ng panahon upang palakasin ang ekonomiya nito.
Sinabi ni Kotak na kalaunan ay kailangang isauli ang mga deposito, kaya panahon ng paghahanda ang susunod na ilang taon. Tantiya niya ang saklaw ng mga pagbabayad; hindi siya nagbigay ng iskedyul kung magkano ang magmamature sa bawat taon.
Ipinaliwanag ni Kotak kung bakit dapat kumilos ang mga tagapagpatupad ng polisiya bago mag-mature ang mga deposito:
Hindi natin kailangang mataranta tungkol dito ngayon, pero dapat tayong magplano nang estratehiko. Kailangan nating buuin ang istrukturang pang-ekonomiya at pampinansyal ng India para sa panahong iyon, na tiyak na darating.
Iniugnay ng kanyang argumento ang ilang usaping madalas talakayin nang magkakahiwalay: halaga ng paghiram ng dolyar, kompetisyon para sa ipon ng mga Indian, pag-uuwi ng pera ng mga dayuhang mamumuhunan, at dayuhang salaping ginagamit sa pag-angkat ng ginto. Kapag pinagsama, nakaaapekto ang mga ito sa kakayahan ng India na tuparin ang mga pagbabayad sa ibang bansa sa hinaharap.
Ano ang Naibibigay ng mga Deposito sa India
Ang FCNR(B) ay nangangahulugang Foreign Currency Non-Resident (Bank). Mga deposito ito sa bangko na nakatago sa dayuhang salapi ng mga kwalipikadong taong naninirahan sa labas ng India. Tumatanggap ang mga bangko ng pondo sa dayuhang salapi at may obligasyon silang isauli ito sa mga depositor, kasama ang napagkasunduang interes, kapag nag-mature na ang mga deposito.
Mahalaga ang pondo sa dayuhang salapi dahil kailangan sa mga internasyonal na pagbabayad ang mga salaping tinatanggap sa ibang bansa. Sinusuportahan ng ipon sa rupee ng India ang aktibidad sa loob ng bansa, samantalang tumutulong ang mga dolyar at iba pang dayuhang salapi sa pagtupad sa mga obligasyon sa mga supplier, mamumuhunan at nagpapautang sa ibang bansa.
Sinabi ni Kotak na pinalakas ng pangangalap ng pondo ang reserba ng India sa dayuhang salapi sa panahong walang katiyakan sa heopolitika. Nagbigay rin ng proteksiyon laban sa kasunod na pagtaas ng pandaigdigang gastos sa paghiram ang pagtiyak sa pondo sa nakapirming interes.
May kaakibat itong obligasyon sa hinaharap. Kapag nag-mature ang mga deposito, kailangan ng mga bangko ng dayuhang salapi upang bayaran ang mga ito o kaya'y hikayatin ang mga depositor na mag-renew. Ikinababahala ni Kotak na dapat magtayo ang India ng mas matatag na pagkukunan ng kita mula sa ibang bansa at palakasin ang katatagan ng pananalapi habang may panahong ipinagkakaloob ang mga deposito.
Kaya nakalatag sa paglipas ng panahon ang praktikal na hamon: unang dumarating ang pondo at sumusuporta sa sistema ng pananalapi, saka naman nagdudulot ng pangangailangang magbayad. Kabilang sa paghahanda ang pagsasaalang-alang kapwa sa halagang dapat bayaran at sa mga takdang petsa ng pagbabayad.
Bakit Mahalaga ang Takdang Petsa ng Pagsasara na Agosto 31
Pinuri ni Kotak ang RBI sa pagsasara ng programang pangangalap ng deposito noong Agosto 31, bago matinding tumaas ang mga yield ng US bond noong unang bahagi ng Setyembre. Sinabi niyang nakakuha ang India ng pondo sa dolyar na may nakapirming interes bago ang pagtaas, kaya naiwasan ang mga gastos na mas mataas sana nang hindi bababa sa 100 basis point.
Ang isang basis point ay isang daan ng isang porsiyentong punto. Halimbawa, ang pagtaas ng 100 basis point ay nangangahulugang umaakyat ang taunang interes mula 5% tungong 6%. Sa malaking programa ng pangungutang, malaki ang maaaring maging epekto sa bayad sa interes ng kahit isang porsiyentong puntong pagtaas.
Ganito ang pagkakasunod-sunod na inilatag ni Kotak:
- Agosto 31: Isinara ng RBI ang programang pangangalap ng deposito, ayon kay Kotak.
- Unang bahagi ng Setyembre: Matinding tumaas ang mga yield ng US bond, kaya naging mas mahal ang bagong pondo sa dolyar.
- Oktubre 26, 2026: Nanawagan si Kotak na maghanda para sa mga pagbabayad sa hinaharap sa talumpati niya sa summit sa Mumbai.
- Sa susunod na tatlo hanggang limang taon: Panahong tinukoy niya para palakasin ang katayuan sa pananalapi ng India bago kailangang bayaran ang mga deposito.
Ayon sa pagtataya ni Kotak, nakatipid ang India sa mismong pagkuha ng pondo dahil sa tiyempo nito. Nakasentro ang babala niya sa susunod na hakbang: gamitin ang panahong mas mura ang pondo upang mapahusay ang kakayahan ng India na bayaran ang obligasyon sa hinaharap.
Paano Naaapektuhan ng Kita sa US Bond ang Usapin
Binigyang-pansin din ni Kotak ang kompetisyon sa kita mula sa mga government bond ng US at mga government security ng India. Binanggit niya ang isang US Treasury bond na magmamature sa loob ng 10 taon at may yield na humigit-kumulang 5%, kumpara sa mga 7.4% sa government bond ng India na pareho ang takdang panahon.
Maaaring magbago ang paghahambing na ito dahil sa mga kaayusan sa palitan ng salapi. Nahaharap sa pagbabago ng halaga ng palitan at pagbabago sa halaga ng bond ang isang mamumuhunang gumagamit ng rupee kapag bumili siya ng asset na nasa dolyar. Ang hedging ay pag-aayos ng palitan ng salapi sa hinaharap upang mabawasan ang kawalang-katiyakan sa halaga ng pamumuhunan kapag kinuwenta sa rupee.
Binanggit ni Kotak ang taunang bahagi ng gastos sa currency hedging na humigit-kumulang 3.5% at tinaya niyang mga 8.5% sa rupee ang magiging kita mula sa pamumuhunan sa US. Itinuturing sa pagkukuwentang ito na idinadagdag ang bahagi mula sa salapi sa yield ng dolyar. Sa aktuwal, nakadepende sa direksiyon ng transaksiyon sa salapi kung magbabayad o tatanggap ang mamumuhunan ng kaugnay na diperensiya sa palitan sa hinaharap.
Batay sa mga bilang niya, 1.1 porsiyentong punto, o 110 basis point, ang ipinahihiwatig na lamang sa kita kumpara sa government bond ng India. Nakadepende ang aktuwal na kita sa mga tuntunin ng transaksiyon, pagpasok sa merkado at iba pang gastos.
Mas malawak na ikinababahala ni Kotak ang paghahambing ng mga mamumuhunan sa mga oportunidad sa iba't ibang salapi. Sinabi rin niyang tumaas nang mga 75 hanggang 80 basis point ang yield ng government bond ng India na may 10-taong takdang panahon sa gitna ng implasyon at tensiyong heopolitikal. Naaapektuhan ng mga pagbabagong iyon ang mga interes na batayan ng presyo ng iba pang pangungutang sa loob ng bansa.
Itinutulak ng Buwis ang Daloy ng Ipon sa Loob ng Bansa
May isa pang paghahambing na kinakaharap ang mga mamumuhunang Indian bago magpasya kung saan ilalagay ang kanilang pera: kung magkano ang matitira sa kita matapos magbayad ng buwis. Binanggit ni Kotak ang epektibong buwis na humigit-kumulang 14.95% sa capital gains, kasama ang surcharge at iba pang singil, kumpara sa buwis sa kita mula sa interes na maaaring umabot sa 39% para sa malalaking indibidwal na mamumuhunan.
Ang capital gains ay tubo mula sa pagbebenta ng pamumuhunan sa halagang mas mataas sa presyo ng pagkakabili. Ang interes naman ay bayad na kinikita sa perang inilagay sa deposito o ipinahiram sa pamamagitan ng instrumentong may interes. Maaaring makaapekto sa pagiging kaakit-akit ng mga pamumuhunan para sa nag-iimpok ang pagkakaiba sa pagtrato sa mga ito ng buwis.
Batay sa mga rate na binanggit ni Kotak, mga 85.05 rupee ang matitira matapos magbayad ng buwis sa halimbawang 100 rupee na buwisang tubo, samantalang 61 rupee ang matitira sa 100 rupee na buwisang interes. Hindi nagbabago ang halaga ng kita sa halimbawang ito upang ipakita ang pagkakaiba sa buwis; nakadepende sa mamumuhunan at pamumuhunan ang aktuwal na buwis na babayaran.
Sinabi ni Kotak na hinihikayat ng agwat ang mga taong may sobrang pera na pumili ng mga pamumuhunang kumikita sa pamamagitan ng capital gains, kabilang ang mga sapi, at nagdudulot ito ng presyon sa demand para sa mga deposito at iba pang instrumentong nagbabayad ng interes.
Mahalaga sa mga bangko ang paglalaan ng ipon ng mga sambahayan dahil pangunahing pagkukunan nila ng pondo ang mga deposito. Iniugnay ng argumento ni Kotak ang mga pasyang pambuwis sa loob ng bansa sa usapin ng pondo sa dayuhang salapi: kapwa nakaaapekto ang mga ito sa pinanggagalingan ng pera ng sistema ng pananalapi at sa halagang kailangang bayaran para rito.
Maaaring Sabay na Bumili ang mga Lokal at Magbenta ang mga Dayuhan
Tinataya ni Kotak na may hawak ang mga dayuhang portfolio investor na humigit-kumulang $700 bilyong halaga ng asset sa India. Kung isasama ang foreign direct investment, tinaya niya sa humigit-kumulang $1.5 trilyon ang kabuuang stock ng dayuhang pamumuhunan.
Kabilang sa portfolio investment ang paghawak sa mga pinansiyal na asset gaya ng sapi at bond. Karaniwang may mas pangmatagalang interes sa pagmamay-ari ng negosyo ang foreign direct investment. Ginamit ni Kotak ang mga bilang upang ilarawan ang lawak ng pakikilahok ng mga dayuhan sa ekonomiya at mga pamilihan ng India.
Maaaring suportahan ng mga lokal na mamumuhunan ang presyo ng sapi sa pamamagitan ng pagbili kapag nagbebenta ang mga dayuhang mamumuhunan. Maaari namang ipagpalit ng mga dayuhang nagbebenta sa dolyar ang nalikom nilang rupee at ipadala ang pera sa ibang bansa, kaya tumataas ang demand para sa dayuhang salapi kahit nananatiling malakas ang pakikilahok ng mga lokal sa merkado.
Ganito inilarawan ni Kotak ang papel ng mga mamimiling Indian sa mga transaksiyong iyon:
Sa isang banda, pumapantapat ang mamumuhunang Indian kapag may mga daloy ng pondong dayuhan. Sa kabilang banda, direkta man o di-direkta, nagbibigay ng pagkakataong makalabas ang mamumuhunang Indian sa mga dayuhan, at hindi ako tutol doon. Malayang pamilihan ito. Dapat natin itong igalang.
Iniugnay ng kanyang ikinababahala ang pagdami ng lokal na pamumuhunan sa panlabas na kalagayang pinansiyal ng India. Maaaring saluhin ng lokal na pagbili ang mga asset na ipinagbibili, habang kailangan pa ring tugunan ng pamilihan ng salapi ang mga mamumuhunang naglilipat ng nalikom nila sa ibang bansa.
Nagdudulot ng Karagdagang Demand sa Dolyar ang Pag-angkat ng Ginto
Binanggit ni Kotak ang kasalukuyang depisit sa account na $26 bilyon para sa taong pinansiyal na nagtatapos sa Marso 2026, kasama ang pag-angkat ng ginto na $72 bilyon. Ayon sa kanya, nagtala sana ang India ng labis sa kasalukuyang account kung hindi isinama ang mga angkat na ginto.
Itinatala sa kasalukuyang account ang kalakalan sa mga produkto at serbisyo, pati kita at paglilipat ng pera sa mga hangganan. Nangangahulugan ang depisit na mas malaki ang mga bayad sa ibang bansa para sa mga kategoryang iyon kaysa sa mga natanggap. Kailangan ng India ng pondo mula sa mga daloy ng pamumuhunan, pangungutang o iba pang panlabas na pagkukunan.
Batay sa mga bilang na ginamit ni Kotak, kung ibabawas ang $72 bilyon na angkat na ginto mula sa depisit na $26 bilyon, magkakaroon ng labis na $46 bilyon kung hindi magbabago ang lahat ng iba pang bahagi ng account. Kaya humigit-kumulang 2.8 ulit ng laki ng depisit na binanggit niya ang halaga ng mga angkat na ginto.
Sinabi ni Kotak na maaaring umabot sa $90 bilyon ang mga angkat na ginto sa taong pinansiyal na nagtatapos sa Marso 2027, habang maaaring umabot sa $60 bilyon hanggang $65 bilyon ang mga angkat na langis. Mas mataas nang $18 bilyon, o 25%, ang tantiya niya sa ginto kumpara sa $72 bilyon noong nakaraang taon.
Kinikilala ni Kotak ang karapatan ng mga sambahayang Indian na magkaroon ng ginto, pero hinimok niya silang pag-isipang mabuti ang dayuhang salaping kailangan upang bilhin ito. Nagbabala siya na maaaring magpabigat sa rupee ang malaking angkat ng ginto, kasabay ng presyur mula sa mga portfolio flow.
Ano ang Dapat Itayo ng India Bago Dumating ang mga Pagbabayad
Nanawagan si Kotak na mamuhunan sa pananaliksik, teknolohiya at mga industriyang tumutugon sa demand sa labas ng India. Ayon sa kanya, dapat gamitin ng bansa ang susunod na tatlo hanggang limang taon upang maging mas mapagkumpitensya sa mga piling larangan, sa halip na umasa lamang sa mga dayuhang mamumuhunang naghahanap ng daan sa lokal na merkado nito.
Ganito inilatag ni Kotak ang adhikain niya para sa industriya ng India:
Dapat magtayo ang India, kahit man lamang sa ilang larangan sa susunod na limang taon, upang makapantay at kilalanin sa mundo sa mga bagay na kailangan ng mundo mula sa atin.
Maaaring magdala ng dayuhang salapi ang mga negosyong nagbebenta ng mga produkto at serbisyo sa ibang bansa sa pamamagitan ng kanilang kinikita. Iba itong pagkukunan ng panlabas na yaman kumpara sa mga depositong kailangang bayaran kalaunan o mga pamumuhunang maaaring bawiin ng mga may-ari.
Iniuugnay ng mga panukala ni Kotak ang usapin ng pagbabayad sa mas malawak na ekonomiya. Makalilikha ng kita mula sa ibang bansa ang mas mapagkumpitensyang mga industriya, habang nakaaapekto naman sa laki ng pangangailangan ng India sa panlabas na pondo ang mga pasya sa pag-iimpok, pagbubuwis at pag-angkat.
Paghahanda, hindi pangamba, ang agarang mensahe niya. Nanatiling positibo si Kotak sa pangmatagalang pananaw para sa India, habang hinihimok ang mga tagapagpatupad ng polisiya at institusyong pampinansyal na gamitin ang panahong ipinagkaloob ng mga deposito upang palakasin ang kakayahan ng bansa na tuparin ang mga pagbabayad sa ibang bansa.
Mahahalagang Punto
- Tinataya ni Kotak na maaaring mangailangan ng pagbabayad na $160 bilyon hanggang $170 bilyon, kasama ang interes, sa loob ng tatlo hanggang limang taon ang mahigit $130 bilyong pondo sa FCNR(B).
- Pinuri niya ang pagsasara ng programa ng RBI noong Agosto 31 at sinabing mas mataas sana nang hindi bababa sa 100 basis point ang halaga ng pondong nakuha pagkaraan nito.
- Sa paghahambing niya sa mga bond, tinaya niyang nasa 8.5% sa rupee ang kita sa US Treasury matapos ang currency hedging, kumpara sa 7.4% sa government bond ng India.
- Sinabi niyang inililihis ng pagkakaiba sa pagbubuwis ang ipon ng mga lokal tungo sa capital gains at palayo sa kita mula sa interes.
- Binanggit ni Kotak ang $72 bilyong angkat na ginto kumpara sa depisit sa kasalukuyang account na $26 bilyon para sa taong pinansiyal na nagtatapos sa Marso 2026.
- Hinimok niya ang pamumuhunan sa pananaliksik, teknolohiya at mga industriyang tumutugon sa pandaigdigang demand bago mag-mature ang mga deposito.