Nawawalang lamang, naglalagay ng presyon sa paggasta sa pananaliksik
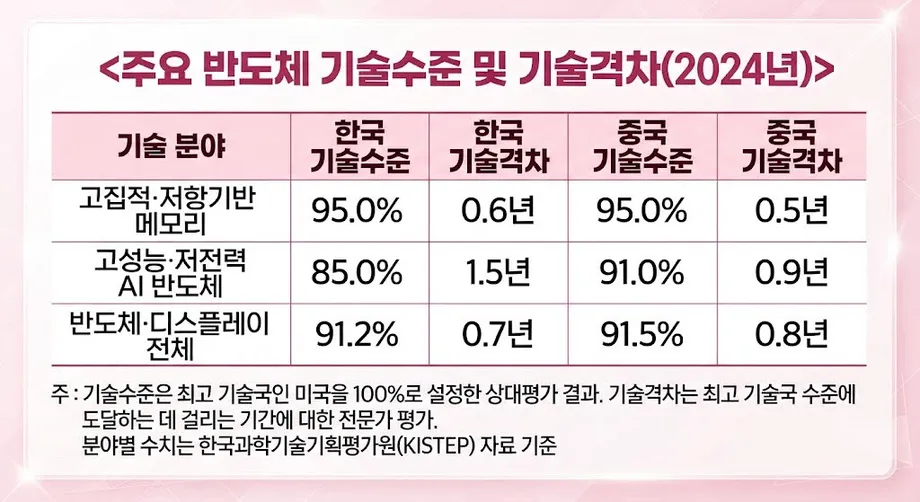
Parehong nakakuha ng 95% ang Timog Korea at Tsina sa pagtatasa ng makabagong teknolohiya sa memorya, kumpara sa 100% na pamantayan ng Estados Unidos, habang nanguna ang Tsina sa Timog Korea, 91% laban sa 85%, sa mga chip na dinisenyo para sa artificial intelligence. Ang mga bilang, batay sa pagsusuri noong 2024, ay nagpatindi sa pagsisiyasat sa dalawang malalaking proyekto ng pananaliksik sa semiconductor ng Korea na nakatakdang magsimula sa 2027, na may pinagsamang badyet na 1.1538 trilyong won.
Mga Nilalaman
- Nawawalang lamang, naglalagay ng presyon sa paggasta sa pananaliksik
- Ano ang sinusukat ng mga marka sa teknolohiya
- Humarabol ang Tsina sa memorya habang lumiit ang agwat ng Korea sa AI
- Ibang bentahe ng Korea ang lakas sa pabrika
- Bakit mahirap kopyahin ang makabagong memorya para sa AI
- Binabago na ng kompetisyon sa NAND ang merkado sa Tsina
- Maaaring magpababa ng presyo pagsapit ng 2028 ang dagdag na kapasidad ng Tsina
- Magsisimula sa 2027 ang dalawang malalaking proyekto, kasunod ng mga naunang programa
- Bahagi ng kompetisyon ang mga tao at pundasyon ng pananaliksik
- Mahahalagang Punto
Ipinrisinta ni Rep. Kim Nam-kuk ng Democratic Party of Korea ang mga natuklasan noong Oktubre 23, 2026, matapos suriin ang datos na isinumite ng Ministry of Science and ICT at ng Korea Institute of S&T Evaluation and Planning, na kilala bilang KISTEP. Nanawagan siya ng mas mabilis na paggasta sa pananaliksik, pagsasanay na nakaayon sa pangangailangan ng industriya at mga pagbabago sa regulasyon habang lumalawak ang mga tagagawa sa Tsina.
Tinataya sa pagsusuri sa memorya na 0.6 taon ang agwat ng Timog Korea sa nangungunang bansa at 0.5 taon naman para sa Tsina. Para sa mga high-performance AI chip na mas matipid sa kuryente, tinatayang 1.5 taon ang agwat ng Timog Korea at 0.9 taon ng Tsina.
May malalaking bentahe pa rin ang mga tagagawa sa Timog Korea sa makabagong produksyon at sa memoryang ginagamit kasabay ng mga AI processor. Gayunman, sumusulong ang Tsina sa ilang magkakaibang larangan: kakayahan sa pananaliksik, bahagi sa lokal na merkado at dami ng chip na kayang ilabas ng mga pabrika nito.
Samakatuwid, mas malawak sa pagtatanggol sa pinakamaunlad na chip ang hamon para sa Samsung Electronics at SK hynix. Kailangan nilang patuloy na pagbutihin ang pagmamanupaktura habang nakikipagkompetensiya sa lumalawak na mga tagapagtustos sa Tsina at hinaharap ang mga paghihigpit ng Amerika sa kagamitang ginagamit sa kanilang mga pabrika roon.
Ano ang sinusukat ng mga marka sa teknolohiya
Inilalarawan ng KISTEP ang proseso ng pagtatasa nito sa 2025 technology assessment, na inilathala noong Pebrero 5, 2026, sa ilalim ng bilang ng publikasyon na 기관2025-022. Isinagawa ang pananaliksik mula Enero hanggang Disyembre 2025 at pinangunahan ito ni Jung Eui-jin.
Sinusuri ng institusyon ang 136 na teknolohiya, at inihahambing ang Timog Korea sa Estados Unidos, European Union, Japan at Tsina. Tumatanggap ang mga eksperto ng pagsusuri sa mga patent at research paper bago sumagot sa dalawang yugto ng Delphi survey, isang nakabalangkas na proseso kung saan tinatasa ng mga espesyalista ang isang paksa at muling pinag-iisipan ang kanilang mga hatol sa magkakasunod na yugto.
Ipinapakita ng porsiyentong marka ang tinatayang posisyon ng isang teknolohiya kumpara sa nangunguna. Tinataya naman ng agwat sa taon ang panahong kailangan upang maabot ang antas ng nangunguna. Magkahiwalay na hinahatulan ng mga eksperto ang mga sukat na ito, kaya maaaring magkapareho ang markang 95% ng Timog Korea at Tsina ngunit bahagyang magkaiba ang pagtataya sa agwat ng mga ito sa taon.
Saklaw ng kategorya ng memorya ang high-density at resistance-based memory, kabilang ang mga teknolohiyang naglalayong palakihin ang kapasidad at pataasin ang bilis at episyensiya sa enerhiya. Nag-iimbak ng impormasyon ang resistance-based memory sa pamamagitan ng pagbabago sa electrical resistance. Mas malawak ang saklaw ng kategoryang ito kaysa sa mga DRAM product na ibinebenta ng mga indibidwal na kumpanya.
Humarabol ang Tsina sa memorya habang lumiit ang agwat ng Korea sa AI
Nagbibigay ng naunang batayan ang semiconductor technology brief ng KISTEP, na inilathala noong Pebrero 19, 2025. Isinulat nina Jung Eui-jin at Shin Dong-pyeong, itinatala nito na nakakuha ang Timog Korea ng 95% at ang Tsina ng 90% sa pagtatasa ng memorya noong 2022. Sa mga bilang noong 2024, kapwa nakakuha ng 95%, kaya nawala ang limang percentage point na agwat.
Iba naman ang naging takbo ng mga AI semiconductor. Umangat ang Timog Korea mula 80% noong 2022 tungong 85% noong 2024, samantalang tumaas ang Tsina mula 90% tungong 91%. Lumiit ang agwat ng Korea mula 10 percentage point tungong anim, bagaman nanatiling mas mataas ang marka ng Tsina. Nanguna na ang Tsina sa kategoryang ito noong 2022.
Isinasagawa ng mga AI processor ang mga kalkulasyong kailangan para magsanay ng mga modelo at bumuo ng mga sagot. Nakadepende ang kanilang performance sa dami ng kapaki-pakinabang na kalkulasyong naihahatid ng mga ito at sa konsumo ng kuryente. Nagbibigay ang memorya ng datos na kailangan ng mga processor na ito, kaya magkaugnay ngunit magkahiwalay na kalakasan sa industriya ang dalawang teknolohiya.
Sa mas malawak na kategorya ng semiconductor at display, nakakuha ang Tsina ng 91.5% at ang Timog Korea ng 91.2% noong 2024. Nagbago ang mga teknolohiyang saklaw at balangkas ng pagtatasa sa pagitan ng mga pagsusuri noong 2022 at 2024, kaya pinakamalinaw na maihahambing ang kasaysayan sa pamamagitan ng pagsusuri sa bawat kategorya kasama ng mga depinisyon nito.
Ibang bentahe ng Korea ang lakas sa pabrika
Makakatulong ang sarbey sa 39 Koreanong espesyalista sa semiconductor na isinagawa noong 2024 upang maunawaan ang hindi pantay na posisyon ng industriya sa kompetisyon. Inilathala ito sa ulat ng KISTEP noong Pebrero 2025. Lumabas dito na nangunguna ang Tsina sa Timog Korea sa mga pundamental na kakayahan sa memorya, habang bahagyang lamang pa rin ang Korea sa paggamit ng mga kakayahang ito upang makagawa ng mga produktong pangkomersiyo.
Sa buong proseso ng produksyon ng semiconductor, nakakuha ang Timog Korea ng 86.9% sa teknolohiya ng proseso, kumpara sa 81.0% ng Tsina. Sa mass production, nakakuha ang Korea ng 87.0% at ang Tsina ng 81.2%. Mas mataas naman ang marka ng Tsina sa batayang pananaliksik, 81.1% kumpara sa 78.8% ng Korea, at sa disenyo, 80.2% kumpara sa 79.4%.
Mga karaniwang marka mula sa ibang paraan ng pagmamarka ang mga resulta ng sarbey na ito. Ipinapakita ng mga ito ang praktikal na pagkakahati: mas malakas ang Tsina sa ilang pundasyon para sa susunod na yugto ng pag-unlad, samantalang mas mahusay ang Korea sa maaasahan at malakihang pagmamanupaktura ng mga chip.
Mahigit 90% ng pandaigdigang merkado ng DRAM ang pinagsasaluhan ng Samsung, SK hynix at Micron na nakabase sa Amerika. May humigit-kumulang 4% naman ang CXMT, o ChangXin Memory Technologies, sa ulat ng merkado na tumalakay sa unang taon nitong kumita noong 2025.
Tinataya ng mga espesyalista sa industriya ng Korea na nasa dalawa hanggang tatlong taon ang agwat ng Tsina sa komersiyal na teknolohiya ng DRAM; ayon naman kay Shim Dae-yong, propesor sa Dong-A University, lampas limang taon ito. Tumutukoy ang kanilang mga pagtataya sa kakayahan sa pagmamanupaktura at mga makabagong produkto, samantalang sinusukat ng mga bilang na 0.6 at 0.5 taon ng KISTEP ang tinatayang agwat ng bawat bansa mula sa iisang nangungunang teknolohiya.
Bakit mahirap kopyahin ang makabagong memorya para sa AI
Gumugol si Shim ng 26 na taon sa SK hynix, kung saan nagtrabaho siya sa pagbuo ng DRAM at sa maagang pagpapaunlad ng high bandwidth memory, o HBM. Patung-patong na inilalagay ng HBM ang mga memory chip upang mabilis na makapaglipat ng maraming datos papunta sa AI processor.
Nagbibigay ang mga tagagawa sa Korea ng HBM3E at naghahanda para sa HBM4, samantalang naglatag ang CXMT ng mga plano para sa mga produktong kauri ng HBM3. Nangangailangan ang paggawa ng mga patung-patong na chip na ito ng tumpak na koneksiyon, pamamahala sa init at pare-parehong kalidad sa maraming sapin.
Inilarawan ni Shim, propesor ng next-generation semiconductor sa Dong-A University, ang mga limitasyon ng pag-asa lamang sa pamumuhunan:
Hindi sapat ang pera lamang upang makabisado ang negosyo ng semiconductor.
Nakadepende rin ang makabagong DRAM sa pagkuha ng kagamitan. Itinuturing ni Shim na malaking hadlang para sa Tsina ang limitadong pag-access sa extreme ultraviolet lithography, o EUV. Gumagamit ang mga makinang EUV ng napakaikling wavelength ng liwanag upang hubugin ang napakaliit na detalye ng chip. Napapalawak ng mas lumang kagamitan ang kakayahan nito sa pamamagitan ng paulit-ulit na mga hakbang sa pagbuo ng pattern, ngunit nagiging mas komplikado ang proseso habang lumiliit ang mga detalye.
Inilalagay ng mga paghahambing sa industriya ang nangungunang produksyon sa Korea sa mga henerasyong 1b at 1c ng DRAM, habang pangunahing nasa mas naunang henerasyong 1z ang mga kumpanya sa Tsina. Ayon kay Shim, halos kailangang-kailangan na ang EUV mula sa 1b pataas. Karaniwan ding kailangan ng mga tagagawa ng 80% hanggang 90% na yield upang maging kompetitibo sa gastos ang produkto sa merkado, ibig sabihin, kailangang gumana nang maayos ang ganoong bahagi ng mga ginawang chip.
Nagbibigay ng ibang daan para umunlad ang Tsina ang pagsasalansan ng mga chip, ngunit may kaakibat itong mga pangangailangan sa materyales at pag-iimpake. Malakas ang posisyon ng mga tagapagtustos sa Japan, kabilang ang Resonac at Namics, sa mga proteksiyong materyales na ginagamit sa HBM. May ilang dekada na ring karanasan ang mga tagagawa ng memorya sa Korea sa pagbuo at pagpapatunay ng mga produkto kasama ng mga customer gaya ng Microsoft, Google, Apple at Nvidia.
Binabago na ng kompetisyon sa NAND ang merkado sa Tsina
Makikita ang pag-unlad ng Tsina sa NAND flash, ang memoryang nagpapanatili ng datos kapag pinatay ang isang device. Umakyat ang bahagi ng YMTC sa merkado ng NAND sa Tsina mula 28% tungong 38.5%, ayon sa paghahambing ng merkado na kasabay ng mga plano sa pag-upgrade ng pabrika. Bumaba naman ang bahagi ng Samsung mula 36% tungong 33.5%, habang bumaba ang SK hynix mula 20% tungong 17%.
Kaya bumaba ang pinagsamang bahagi ng Samsung at SK hynix mula 56% tungong 50.5%, o 5.5 percentage point. Nadagdagan naman ng 10.5 point ang YMTC. Para ito sa merkado ng Tsina; hiwalay na tinaya ni Kyung Kye-hyun, tagapayo ng Samsung, na nasa 20% ang bahagi ng mga tagapagtustos sa Tsina sa pandaigdigang merkado ng NAND.
Tinatayang 40% ng pandaigdigang produksyon ng NAND ng kumpanya ang nagmumula sa pabrika ng Samsung sa Xi'an. Tinatarget ng plano nitong pag-upgrade ang V9 NAND na may 286 na sapin. Magsisimula ito sa kapasidad na 5,000 wafer sa unang takdang panahon sa katapusan ng taon at aabot sa 40,000 pagsapit ng katapusan ng 2027. Mga disk na pinaggagawaan ng maraming chip ang mga wafer.
Ipinakilala rin ng Samsung ang V10 NAND na may mahigit 400 sapin. Ipinapakita ng plano para sa Xi'an kung paano maaaring magpatakbo ang mga pabrika ng isang kumpanya sa magkakaibang henerasyon habang hinuhubog ng kagamitan, pamumuhunan at mga pahintulot ang iskedyul ng pag-upgrade ng mga ito.
Gumagawa ang pabrika ng SK hynix sa Dalian ng NAND na may 192 sapin at nakatanggap ito ng pahintulot ng Amerika upang umangat sa 240 sapin. Nakadepende sa pahintulot ang mga susunod na plano para sa mahigit 300 sapin. Pinahigpit ng isang hakbang ng Estados Unidos na ipinakilala noong 2025 ang mga lisensiya para sa mga dayuhang gumagawa ng chip na naglalayong palawakin o i-upgrade ang mga pabrika sa Tsina. Nakikipagnegosasyon din ang SK hynix sa Intel hinggil sa pagtatatag ng produksyon ng NAND sa Estados Unidos.
Nagkakaiba ang pag-unlad ng pagmamanupaktura sa Tsina ayon sa teknik. Sa paghahambing na bumanggit sa National Academy of Engineering of Korea, inilagay ang produksyon ng NAND sa Tsina sa 232 sapin at ang nangungunang produksyon sa Korea sa 286 hanggang 321 sapin. Tinukoy rin dito na mas maunlad ang hybrid bonding technology ng YMTC kaysa sa mga katunggali nito sa Korea. Mahigpit na pinagdurugtong ng hybrid bonding ang mga ibabaw ng chip upang matulungan ang mga tagagawa na pagsamahin ang mga sapin.
Maaaring magpababa ng presyo pagsapit ng 2028 ang dagdag na kapasidad ng Tsina
Nagbabala si Kyung Kye-hyun, na namuno sa negosyo ng semiconductor ng Samsung mula Disyembre 2021 hanggang Mayo 2024, na maaaring pahinain ng mabilis na paglawak ng Tsina ang paglakas ng merkado ng memorya pagsapit ng 2028. Sinabi niyang planong magdagdag ng kapasidad na 300,000 wafer sa loob ng tatlong taon ang mga kumpanya sa Tsina, na posibleng magdala sa bahagi ng mga ito sa merkado sa humigit-kumulang 12% hanggang 13%.
Nag-ulat ang CXMT ng kita na 50.8 bilyong yuan sa unang quarter ng 2026, o 719% na pagtaas kumpara sa nakaraang taon, at nagtaya ito ng 110 bilyon hanggang 120 bilyong yuan na kita sa unang kalahati ng taon. Nakakatulong sa paglago nito ang pagtaas ng presyo ng DRAM.
Tinukoy din ni Kyung ang panganib sa panig ng demand. Malaki ang ginagastos ng malalaking kumpanya ng teknolohiya sa imprastraktura ng AI, ngunit maaari nilang bawasan ang pamumuhunan kung humina ang balik nito. Ipinaliwanag niya bilang tagapayo sa pamunuan ng Samsung:
Pagsapit ng mga bandang 2028, kung humina ang balik sa pamumuhunan, maaaring wala silang magawa kundi bawasan ang paggasta.
Magdudulot ng presyon sa presyo at kita ng mga pabrika ang pagdating ng mas maraming suplay kasabay ng paghina ng paggasta ng mga customer. Itinuro rin ni Kyung ang posibleng paglipat tungo sa mga AI processor na dinisenyo para sa partikular na mga customer at data center, na magpapalaki sa pangangailangan para sa memoryang iniangkop sa mga sistemang iyon.
Hinarap ng Samsung ang hiwalay na panganib sa produksyon noong unang bahagi ng 2026, nang magplano ang unyon nito ng welga na lalahukan ng humigit-kumulang 50,000 manggagawa mula Mayo 21 hanggang Hunyo 7. Tinataya ng KB Securities na maaaring maantala ang 2% hanggang 3% ng pandaigdigang suplay ng NAND at 3% hanggang 4% ng DRAM kung matutuloy ito. Mga kondisyunal na pagtataya ang mga bilang na iyon na nakabatay sa planong pagkilos.
Magsisimula sa 2027 ang dalawang malalaking proyekto, kasunod ng mga naunang programa
Itinatakda ng mga bilang ng Ministry of Science and ICT na binanggit ni Kim ang 1.0638 trilyong won para sa pagpapaunlad ng teknolohiya ng napakapinong pagsasalansan ng semiconductor at 90 bilyong won para sa pundamental na pananaliksik sa mga compound semiconductor ng susunod na henerasyon, kabilang ang mga aplikasyon sa matitinding kapaligiran. Nakatakdang magsimula ang dalawang proyekto sa 2027.
Nanindigan si Kim na masyadong mabagal ang takdang-panahong ito sa harap ng paglawak ng Tsina na sinusuportahan ng estado. Halimbawa niya ang CXMT, isang tagagawa ng DRAM na nagpapabilis sa pagpapaunlad at mass production sa tulong ng malaking suporta ng estado.
Gayunman, nagpapatuloy na ang programa ng pananaliksik ng Korea sa pamamagitan ng mga naunang hakbangin. Binuo ng ministeryo ang roadmap para sa teknolohiya ng semiconductor sa hinaharap noong 2023, pinalawak ito sa 59 na teknolohiya noong 2024 at muling inayos noong 2026 bilang tatlong larangan, 10 pangkat, 50 pangunahing teknolohiya at 90 detalyadong teknolohiya ng mga bahagi.
Ipinapakita ng mahahalagang takdang panahon kung paano nagkakaugnay ang mga pagtatasa at plano sa pamumuhunan:
- 2022: Nakakuha ang Korea ng 95% sa memorya at ang Tsina ng 90%; nanguna ang Tsina sa mga AI semiconductor, 90% laban sa 80%.
- 2023: Itinatag ng ministeryo ang roadmap para sa teknolohiya ng semiconductor sa hinaharap.
- 2024: Nagsimula ang tatlong magkakaugnay na proyekto ng pananaliksik, kabilang ang makabagong pag-iimpake; pantay na ang Korea at Tsina sa memorya ayon sa pagtatasa na kalauna'y binanggit ni Kim.
- 2025: Nagsimula ang dalawa pang proyekto, kabilang ang pag-iimpake gamit ang optical technology ng susunod na henerasyon. Inilathala ng KISTEP ang pagsusuri nito sa semiconductor noong Pebrero 19.
- 2026: Inilathala ng KISTEP ang ulat ng pagtatasa nito noong Pebrero 5. Nakatakdang magsimula sa taon ding iyon ang tatlong proyekto sa roadmap na sumasaklaw sa mga chip para sa sasakyan, makabagong ceramic material at optical computing.
- 2027: Nakatakdang magsimula ang mga proyekto sa stacked semiconductor at compound semiconductor.
Isinasabay ng iskedyul ang dalawang malalaking proyekto sa mga nagpapatuloy na programa sa halip na ituring ang mga ito na simula ng pagsisikap ng Korea sa pananaliksik. Itinatakda ng datos ng ministeryo na binanggit ni Kim ang 2027 bilang taon ng pagsisimula ng mga ito, ngunit walang ibinigay na tiyak na petsa ng paglulunsad o detalyadong iskedyul ng paggasta.
Bahagi ng kompetisyon ang mga tao at pundasyon ng pananaliksik
Tinukoy ng ulat ng KISTEP sa semiconductor ang pagkawala ng mga bihasang tauhan bilang pangunahing isyung nakaaapekto sa posisyon ng Korea sa teknolohiya sa hinaharap. Inilarawan nito ang pagbaba ng bilang ng mga estudyanteng nag-aaral sa mas mataas na antas at ang paglipat ng mga bihasang kawani sa ibang bansa para sa mas magandang kondisyon at sahod.
Binanggit din ng ulat na katumbas ng 9.5% ng kita ng mga kumpanya sa Korea ang paggasta sa pananaliksik sa semiconductor noong 2022, kumpara sa 19.5% sa Estados Unidos, 14% sa Europa, 12% sa Japan at 11% sa Taiwan. Iniuugnay ng mga bahaging ito ng kita ang usapin ng pamumuhunan ng Korea sa tanong kung kailan magsisimula ang mga pampublikong proyekto.
Inirekomenda ng KISTEP ang mas matibay na ugnayan sa pagitan ng disenyo, pagmamanupaktura at pag-iimpake ng chip, gayundin ang suporta para sa kagamitan, materyales at imprastraktura ng pampublikong pananaliksik. Ginagawang kongkreto ng mga resulta ng sarbey nito ang mga prayoridad: pangalagaan ang kadalubhasaan ng Korea sa pabrika habang pinatitibay ang batayang pananaliksik at mga kakayahan sa disenyo, kung saan mas mahina ang mga marka nito.
Para sa mga inhinyero, nangangahulugan ito ng pagsasanay na nakaayon sa lalong nagiging komplikadong kagamitan at paraan ng produksyon. Para naman sa mas maliliit na tagapagtustos, nangangahulugan ito ng mga pagkakataong bumuo ng mga materyales, kasangkapan at teknolohiya sa pag-iimpake kasama ng mas malalaking tagagawa. Tinutugunan ng panawagan ni Kim para sa mas maagang paggasta ng badyet at praktikal na pagsasanay ang gayunding presyon mula sa panig ng patakaran.
Pinagsasama na ngayon ng posisyon ng Korea ang pamumunong pangkomersiyo at lumiliit na lamang sa pananaliksik. Lalong pinatitingkad ng lumalawak na mga pabrika sa Tsina ang kompetisyon, kahit nananatili sa mga kumpanya ng Korea ang pinakamahuhusay na makabagong produkto. Mahuhubog ng mga desisyon hinggil sa takdang panahon ng pananaliksik, mga bihasang manggagawa at pag-upgrade ng pabrika kung gaano katagal maibubunga ng mga kalakasang iyon ang kumikitang produksyon.
Mahahalagang Punto
- Parehong nakakuha ng 95% ang Korea at Tsina sa pagtatasa noong 2024 ng makabagong teknolohiya sa memorya.
- Nanguna ang Tsina sa mga AI semiconductor, 91% laban sa 85%, bagaman lumiit ang agwat nito sa Korea kumpara noong 2022.
- Mas mataas pa rin ang mga marka ng mga tagagawa sa Korea sa teknolohiya ng proseso at mass production sa hiwalay na sarbey ng mga eksperto.
- Nadaragdagan ang bahagi ng Tsina sa merkado ng NAND at pinalalawak nito ang kapasidad, habang nananatiling mahirap gawin ang makabagong DRAM at HBM.
- Nakatakdang magsimula sa 2027 ang dalawang proyekto ng pananaliksik sa Korea na may pinagsamang badyet na 1.1538 trilyong won.
- Nagbabala si Kyung Kye-hyun, tagapayo ng Samsung, na maaaring magdulot ng presyon sa merkado ng memorya pagsapit ng 2028 ang lumalawak na suplay mula Tsina at paghina ng paggasta ng mga customer.