Mas Mahigpit na Limitasyon sa Kalakalan, Kasabay ng Panibagong Matarik na Pagbagsak ng Merkado
Ibinaba ng stock exchange ng Indonesia ang pinapayagang arawang pagbaba ng mga sapi na may presyong higit sa Rp10 mula 15% tungo sa 7% noong Oktubre 19, 2026, habang nagbukas ang Jakarta Composite Index nang 4.31% na mas mababa matapos ang pinakamalaki nitong arawang pagbagsak sa loob ng 28 taon.
Mga Nilalaman
- Mas Mahigpit na Limitasyon sa Kalakalan, Kasabay ng Panibagong Matarik na Pagbagsak ng Merkado
- Mga Pagbabagong Hatid ng Bagong 7% na Tuntunin
- Bakit Nais ng IDX na Bigyan ng Mas Maraming Panahon ang mga Mamumuhunan
- Nagpatuloy Hanggang Lunes ang Pagbagsak Noong Biyernes
- Kumalat ang Pagbebenta sa Daan-daang Sapi
- Bakit Mahalaga ang Klasipikasyon ng MSCI
- Maaaring Magpahirap sa Pagbebenta ang Mas Mabagal na Pagbaba
- Mga Petsa na Sinusubaybayan ng mga Mamumuhunan
- Mahahalagang Punto
Ipapatupad ang pansamantalang paghihigpit sa regular at cash market hanggang Disyembre 31, 2026. Hindi nito binabago ang mga limitasyon sa pagtaas ng presyo ng sapi, kaya nagkakaroon ng di-simetrikong sistema kung saan mas malaki ang puwang ng mga presyo na tumaas kaysa bumaba sa isang sesyon ng kalakalan.
Ipinatupad ng Indonesia Stock Exchange, na kilala bilang IDX o BEI, ang pagbabago sa suporta ng Financial Services Authority, o OJK. Kasunod ito ng pulong noong weekend sa pagitan ng regulator at mga kalahok sa capital market, kabilang ang mga analyst at ekonomista.
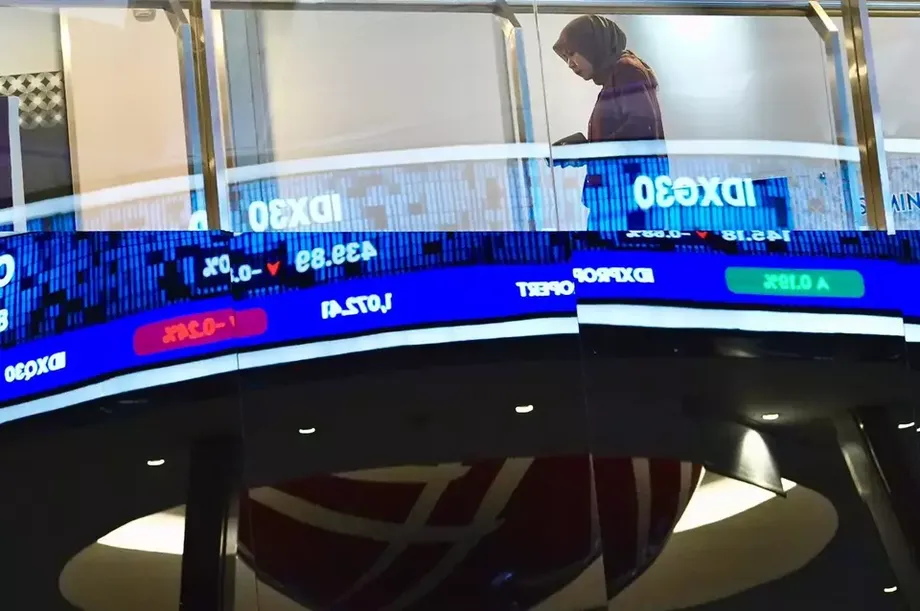
Sa pagbubukas ng kalakalan noong Lunes, umabot sa humigit-kumulang 4,961.9 ang benchmark index, bumaba nang mga 223 puntos mula sa 5,185.10 na pagsasara noong Biyernes. Bumalik ang index sa mga antas na huling nakita noong Oktubre 2020, sa panahon ng pandemya ng COVID-19.
Kasunod ang agarang presyur ng babala ng pandaigdigang tagapagbigay ng index na MSCI na maaari nitong ilipat ang Indonesia mula sa kategoryang umuusbong na merkado tungo sa standalone status. Maaaring mangailangan ang ganitong pagbabago na magbenta ng mga sapi sa Indonesia ang ilang pondo ng pamumuhunan na sumusunod sa mga index ng umuusbong na merkado.
Mga Pagbabagong Hatid ng Bagong 7% na Tuntunin
Pormal na ipinatupad ng IDX ang paghihigpit sa pamamagitan ng Decree No. Kep-00157/BEI/10-2026 ng Board of Directors, na sumasaklaw sa Regulation II-A tungkol sa kalakalan ng mga equity security. Pinalitan nito ang mga probisyon sa Decree No. Kep-00136/BEI/09-2026.
Ang auto rejection ay awtomatikong pagsusuri sa mga order sa kalakalan. Tinatanggihan ang order kung lampas ang presyo nito sa pinapayagang saklaw ng exchange. Itinatakda ng mababang limitasyon, na tinatawag na ARB, ang hangganan ng pagbaba ng presyo; samantalang itinatakda naman ng mataas na limitasyon, o ARA, ang hangganan ng pagtaas.
Para sa bawat saklaw ng presyo ng sapi na higit sa Rp10, bumaba nang walong percentage point ang mababang limitasyon, mula 15% tungo sa 7%. Dahil dito, mahigit kalahati ang ibinaba sa pinapayagang arawang galaw pababa. Saklaw ng pagbabago ang lahat ng naturang saklaw ng presyo, kabilang ang mga sapi na nagkakahalaga ng higit sa Rp5,000.
Pinanatili ng IDX ang mga sumusunod na limitasyon sa pagtaas ng presyo:
- Nanatili sa 35% ang mataas na limitasyon para sa mga sapi na nagkakahalaga mula Rp11 hanggang Rp200, kasabay ng bagong mababang limitasyong 7%.
- Nanatili sa 25% ang mataas na limitasyon para sa mga sapi na nagkakahalaga ng higit sa Rp200 hanggang Rp5,000, kasabay ng bagong mababang limitasyong 7%.
- Nanatili sa 20% ang mataas na limitasyon para sa mga sapi na nagkakahalaga ng higit sa Rp5,000, kasabay ng bagong mababang limitasyong 7%.
- Nanatili sa Rp1 ang mataas at mababang limitasyon para sa mga sapi na nagkakahalaga mula Rp1 hanggang Rp10.
Samakatuwid, patuloy na gumagamit ng nakapirming halaga sa rupiah ang pinakamababang saklaw ng presyo. Iisa ang porsiyentong limitasyon sa pagbaba para sa lahat ng saklaw na mas mataas dito, habang magkakaiba pa rin ang porsiyentong limitasyon sa pagtaas.
Bakit Nais ng IDX na Bigyan ng Mas Maraming Panahon ang mga Mamumuhunan
Ayon sa IDX, layunin ng pagbabago na panatilihing maayos, patas at episyente ang kalakalan at mapangasiwaan ang pabagu-bagong galaw ng merkado. Inilalarawan ng volatility kung gaano katarik at kabilis gumalaw ang mga presyo.
Ipinaliwanag ng exchange, na nagpapatakbo sa securities market ng Indonesia, ang layunin nito sa isang pahayag:
Layunin ng pagbabagong ito na bigyan ang mga mamumuhunan ng pagkakataong suriin at unawain ang makukuhang impormasyon, upang matulungan silang gumawa ng mas mabubuting desisyon sa pamumuhunan batay sa mga batayang pang-ekonomiya ng Indonesia,
Layunin umano ng exchange na bigyan ang mga mamumuhunan ng mas maraming panahong suriin ang mga balita bago magpasya tungkol sa mga sapi ng kumpanya. Sa matarik na pagbebenta, maaaring sabay-sabay silang humarap sa ilang presyur: bumababang presyo, kawalang-katiyakan tungkol sa bagong impormasyon at pangambang mauunang magbenta ang ibang mamumuhunan.
Nililimitahan ng mas makitid na pinapayagang pagbaba kung gaano kalaki ang maibababa ng presyo ng isang sapi sa loob ng isang sesyon. Maaari nang muling suriin ng mga mamumuhunan ang kita ng kumpanya, kalagayang pang-ekonomiya at mga anunsiyo ng merkado bago ang susunod na araw ng kalakalan.
Gumagana ang paghihigpit sa pamamagitan ng mga presyong pinapayagan para sa mga order ng indibidwal na sapi. Gumamit din ang Indonesia ng ibang mekanismo sa kaguluhan noong Biyernes: pansamantalang pagpapatigil ng kalakalan sa merkado.
Nagpatuloy Hanggang Lunes ang Pagbagsak Noong Biyernes
Nagsara nang 11.57% na mas mababa sa 5,185.10 ang Jakarta Composite Index noong Biyernes, Oktubre 16. Ito ang pinakamalaking arawang pagbaba ng benchmark sa loob ng 28 taon. Nag-trigger ng 30-minutong pagpapatigil ng kalakalan ang maagang pagbagsak na mahigit 8%, bago nagpatuloy ang sesyon.
Nagpatuloy sa pagbaba ang index nang magbukas ito noong Lunes, bumagsak pa nang 4.31%. Kung ilalapat ang galaw sa pagbubukas noong Lunes sa antas ng pagsasara noong Biyernes, humigit-kumulang 15.4% na mas mababa ang benchmark kaysa sa antas nito bago ang pagbagsak noong Biyernes. Nag-iipon ang magkakasunod na porsiyentong pagbaba dahil nagsisimula ang bawat bagong pagbaba mula sa halagang bumaba na.
Bumaba nang mga 43% ang index sa kabuuan ng taon sa pagsisimula ng kalakalan noong Lunes. Dahil bumalik ito sa saklaw na 4,900, halos kapantay na nito ang mga antas na huling naabot anim na taon na ang nakararaan.
Kabilang sa mga kumpanyang may malaking epekto sa benchmark ang mga sapi na ipinagpapalit sa ilalim ng mga simbolong BBCA, BBRI, BYAN at TLKM. Sinasalamin ng market index ang pinagsama-samang galaw ng mga sapi na bumubuo rito, kaya malaki ang maaaring maging epekto sa direksiyon nito ng pagbaba ng mga sapi ng malalaking kumpanya.
Ipinakita ng patuloy na pagbaba ng index sa pagbubukas ng kalakalan noong Lunes ang tindi ng presyur ng pagbebenta na kinaharap ng exchange nang magkabisa ang mas makitid na limitasyon sa presyo.
Kumalat ang Pagbebenta sa Daan-daang Sapi
Ipinakita ng mga bilang sa pagbubukas ng kalakalan na bumaba ang 602 sapi, hindi nagbago ang 88 at tumaas ang 64. Sa 754 na sapi sa talaang iyon, bumaba ang humigit-kumulang 80%, o halos siyam na sapi ang bumaba sa bawat isang umakyat.
Umabot sa 1.17 bilyong sapi ang dami ng kalakalan, na may halagang Rp1.04 trilyon sa 80,236 transaksiyon. Inilalarawan ng mga bilang na ito ang aktibidad malapit sa pagbubukas ng kalakalan, hindi ang isang kumpletong sesyon.
Mahalaga para sa mga mamumuhunang sumusuri sa merkado ang lawak ng pagbaba. Kumalat ang presyur sa daan-daang sapi, kahit malaki ang naging ambag ng ilang malalaking kumpanya sa pagbagsak ng index.
Para sa may hawak ng portfolio ng mga sapi sa Indonesia, ipinahiwatig ng mga bilang sa pagbubukas ang malawakang pagbaba sa buong merkado. Para naman sa nagnanais magbenta, pinakitid din ng bagong mababang limitasyon ang saklaw ng mga presyong maaaring pagpresyuhan ng isang order sa araw na iyon.
Bakit Mahalaga ang Klasipikasyon ng MSCI
May kinalaman ang babala ng MSCI sa puwesto ng Indonesia sa mga index ng pamumuhunang ginagamit ng mga pandaigdigang tagapamahala ng pondo. Isinasaalang-alang ng kumpanya na ilipat ang bansa mula sa katayuang umuusbong na merkado tungo sa kategoryang standalone, dahil sa mga pangamba tungkol sa mga suliranin sa merkado, transparency ng pagmamay-ari ng sapi at pamamahala sa merkado.
Pinagsasama sa isang index ng umuusbong na merkado ang mga sapi mula sa mga ekonomiyang nakatutugon sa mga hinihingi ng tagapagbigay ng index para sa kategoryang iyon. Madalas gamitin ng mga pondo ng pamumuhunan ang gayong mga index bilang gabay: maaaring gayahin nila ang mga hawak nitong sapi o ihambing dito ang sarili nilang performance.
Inilalagay ng standalone status ang isang merkado sa labas ng pangunahing mga pangkat ng umuusbong na merkado. Dahil dito, maaaring kailanganing bawasan o ibenta ng pondong inaatasang sumunod sa benchmark ng umuusbong na merkado ang mga hawak nitong sapi sa Indonesia kapag muling ikinlasipika ang bansa.
Lumilikha ito ng posibleng pinagmumulan ng pagbebenta na dulot ng mga tuntunin sa pamumuhunan. Maaaring patuloy na mag-ulat ang isang kumpanya ng parehong kita, pero baguhin ng isang pondo ang mga hawak nitong sapi dahil nailipat ang bansang pinagmumulan ng kumpanya sa ibang kategorya ng index.
Hindi lang arawang galaw ng presyo ang saklaw ng mga pangamba ng MSCI. Tungkol ang transparency ng pagmamay-ari ng sapi sa kung gaano kadaling malaman ng mga mamumuhunan kung sino ang may-ari ng mga sapi. Tungkol naman ang pamamahala sa merkado sa mga tuntunin at gawi sa pagpapatakbo nito.
Patuloy pang kinokonsulta ang klasipikasyon ng Indonesia. Hinihingi ng MSCI ang mga pananaw ng mga kalahok sa merkado hanggang Abril 30, 2027, at inaasahang magpapasya ito sa pagtatapos ng Hunyo 2027.
Maaaring Magpahirap sa Pagbebenta ang Mas Mabagal na Pagbaba
Mas maliit ang puwang na ibinibigay ng mas makitid na mababang limitasyon sa mga mamumuhunang tumanggap ng bumababang presyo kapalit ng pagkumpleto ng bentahan. Kapag marami ang gustong magbenta at kakaunti ang gustong bumili, maaaring umabot ang mga sapi sa arawang mababang hangganan habang naghihintay pa rin ng mamimili ang mga nagbebenta.
Maaaring pumayag ang nagbebenta na tumanggap ng mas mababang presyo upang makalabas agad, ngunit tatanggihan ang order na lampas sa pinapayagang hangganan. Kailangan pa rin ng mamimiling handang makipagtransaksiyon sa loob ng pinapayagang saklaw upang makumpleto ang kalakalan.
Ang liquidity ay tumutukoy sa dali ng pagbili o pagbebenta ng isang asset. Maaaring humingi ng mas mababang presyo sa pagbili ang mga mamumuhunang umaasang mahihirapan silang magbenta sa panahon ng matinding pagyanig, bilang kabayaran sa panganib na iyon. Minsan itong tinatawag na liquidity premium.
Samakatuwid, may dalawang praktikal na pangangailangang kinakaharap ang IDX: pabagalin ang biglaang pagbaba at panatilihing madali para sa mga mamumuhunang pumasok o umalis sa merkado ang pangangalakal. Dahil nangakong susuriin muli ang hakbang, maaari nitong muling pag-isipan ang mga limitasyon habang nagbabago ang mga kondisyon.
Sa loob ng isang sesyon ng kalakalan ipinatutupad ang 7% na hangganan. Maaari pang bumaba ang presyo ng mga sapi sa mga susunod na araw ng kalakalan, kaya maaaring maipon ang mga pagkalugi sa magkakasunod na sesyon kahit mas mahigpit ang arawang limitasyon.
Mga Petsa na Sinusubaybayan ng mga Mamumuhunan
Magkaiba ang iskedyul ng pansamantalang paghihigpit sa kalakalan at ng pagsusuri ng MSCI. Magtatapos sa Disyembre 2026 ang inihayag na panahon ng patakaran ng IDX, ilang buwan bago matapos ang konsultasyon ng MSCI.
- Oktubre 16, 2026: Bumagsak nang 11.57% sa 5,185.10 ang Jakarta Composite Index matapos mag-trigger ng 30-minutong pagpapatigil ng kalakalan ang mas maagang pagbaba.
- Oktubre 19, 2026: Nagkabisa ang 7% na mababang limitasyon sa auto rejection ng IDX, at nagbukas ang benchmark nang mas mababa pa nang 4.31%.
- Disyembre 31, 2026: Nagtatapos ang inihayag na panahon ng pansamantalang paghihigpit ng IDX, na muling susuriin habang nagbabago ang mga kondisyon sa merkado.
- Abril 30, 2027: Nagtatapos ang konsultasyon ng MSCI tungkol sa klasipikasyon ng merkado ng Indonesia.
- Pagtatapos ng Hunyo 2027: Inaasahan ang pinal na desisyon ng MSCI sa klasipikasyon.
Ayon sa IDX, muli nitong susuriin ang patakaran bilang tugon sa mga pagbabago sa merkado. Hindi pa nito tinukoy kung anong mga limitasyon sa kalakalan ang ipatutupad matapos ang inihayag na panahon.
Para sa mga mamumuhunan, ang agarang pagbabago ay mas makitid na saklaw ng arawang pagbebenta para sa mga sapi na higit sa Rp10 ang presyo. Tungkol naman sa mas pangmatagalang pasya kung mananatili ang Indonesia sa mga index ng umuusbong na merkado, maaapektuhan nito ang mga pondong nakabatay sa klasipikasyong iyon ang mandato sa pamumuhunan.
Mahahalagang Punto
- Ibinaba ng IDX mula 15% tungo sa 7% ang arawang mababang limitasyon sa auto rejection para sa mga sapi na higit sa Rp10 ang presyo; nagkabisa ito noong Oktubre 19 at tatagal hanggang Disyembre 31, 2026.
- Nananatili sa 35%, 25% o 20% ang mga mataas na limitasyon, depende sa saklaw ng presyo ng sapi. Nananatiling Rp1 sa alinmang direksiyon ang limitasyon para sa mga sapi na nagkakahalaga mula Rp1 hanggang Rp10.
- Nagbukas ang Jakarta Composite Index nang 4.31% na mas mababa noong Oktubre 19, kasunod ng 11.57% na pagbagsak noong Oktubre 16.
- Ipinakita ng mga bilang sa pagbubukas na bumaba ang 602 sapi, hindi nagbago ang 88 at tumaas ang 64.
- Isinasaalang-alang ng MSCI ang standalone status para sa Indonesia; magtatapos ang konsultasyon sa Abril 30, 2027, at inaasahan ang pinal na pasya sa pagtatapos ng Hunyo.
- Pinapabagal ng mas mahigpit na limitasyon ang pinapayagang arawang pagbaba habang pinakikitid ang mga presyong magagamit ng mga mamumuhunang naglalayong magbenta.