Mas murang pautang, kasabay ng mas mahigpit na kontrol sa pagbabangko
Inatasan ng sentral na bangko ng Vietnam ang mga institusyon ng pautang at sangay ng mga dayuhang bangko na magbaba nang hindi bababa sa 0.5 porsiyentong puntos kada taon ang nakalistang mga rate ng deposito para sa mga terminong anim na buwan o mas matagal pa. Layunin din nitong pababain nang 1.5 hanggang 2 porsiyentong puntos ang mga rate ng pautang para sa produksyon, negosyo at mga prayoridad na sektor.
Mga Nilalaman
- Mas murang pautang, kasabay ng mas mahigpit na kontrol sa pagbabangko
- Ano ang ibig sabihin ng mga pagbabawas sa rate
- Nag-anunsyo ng mga nakatuong programa ang malalaking bangko
- Pagkakasunod-sunod ng mga hakbang noong Oktubre
- Dahilan ng pagtaas ng gastos sa pagpopondo ng mga bangko
- Mas maraming kredito, ngunit walang pagbabago sa mga pamantayan sa pagpapautang
- Kailangan ng maliliit na negosyo ang akses sa pautang, bukod sa mas mababang rate
- Mas mahigpit na susuriin ang magkakaugnay na mga umutang
- Detalyadong sinusuri ang kolateral at pananalapi sa kalakalan
- Dapat sumalamin sa tunay na mga panganib ang masasamang utang at kita
- Mahahalagang Punto
Inilatag ng State Bank of Vietnam ang mga tagubilin sa Dokumento 9608/NHNN-CSTT, na may petsang Oktubre 18, 2026. Maaaring suriin ang natitirang mga allowance sa paglago ng pautang ng mga bangkong hindi susunod sa mga direktiba sa rate ng interes o makikilahok sa kompetisyong makagugulo sa merkado, at maaari silang bigyan ng mas mababang allowance sa 2027.
Higit pa sa mga rate ng interes ang saklaw ng paketeng ito. Inaatasan nito ang mga bangko na suriin ang malalaking grupo ng magkakaugnay na umutang, tasahin ang halaga ng kolateral nang malapit sa presyo sa merkado, agarang kilalanin ang mga problemadong pautang at kontrolin ang mga pagbabayad ng dibidendo. Responsibilidad ng mga pinuno ng bangko at mga panloob na departamento ng pangangasiwa na ipatupad ang mga tagubilin at panatilihing ligtas ang operasyon.
Para sa mga negosyo, inaasahang bababa ang gastos sa pagpopondo habang tinutustusan nila ang mga order, sahod at pamumuhunan. Para sa mga nag-iimpok, bababa naman ang kikitain sa mga apektadong deposito dahil sa mas mabababang rate na inaanunsyo. Kailangang pangasiwaan ng mga bangko ang dalawang pagbabagong ito habang tinitiyak na sapat ang pondong magagamit at sinusuri kung kayang magbayad ng mga umutang.
Nag-anunsyo na ng mga programa sa pagpapautang ang ilang malalaking bangko. Nagsimulang mag-alok ang BIDV ng mga pautang para sa mga kwalipikadong kliyente noong Oktubre 15, nangako ang Vietcombank na magbababa ng mga rate hanggang sa katapusan ng Disyembre, at magsisimula ang Agribank ng mga pagbabawas sa Oktubre 19. Mahalaga pa rin ang mga tuntunin sa pagiging kwalipikado at pagsusuri sa kredito sa pagtukoy kung sino ang makakakuha ng mas murang pautang.
Ano ang ibig sabihin ng mga pagbabawas sa rate
Partikular na saklaw ng tagubilin sa deposito ang mga nakalistang taunang rate para sa mga terminong hindi bababa sa anim na buwan. Inaatasan naman ng tagubilin sa pagpapautang ang mga bangko na magbaba ng mga rate para sa mga kliyente, na higit na pagtutuunan ang produksyon, negosyo at mga prayoridad na sektor. Agad na ipinag-uutos ng dokumento ang pagkilos, ngunit wala itong iisang takdang petsa sa kalendaryo para makumpleto ng lahat ng bangko ang mga pagbabago.
Sinusukat ng porsiyentong punto ang diperensiya ng dalawang rate ng interes. Ang pagbaba mula 8% tungo sa 6% ay pagbabawas ng 2 porsiyentong puntos. Ipinakikita nito kung bakit mas malaki ang hinihinging bawas sa mga rate ng pautang kaysa sa minimum na pagbabago sa mga rate ng deposito.
Inaatasan ang mga bangko na maglaan ng puwang para sa mas murang pautang sa pamamagitan ng pagbabawas ng gastusin sa operasyon, pagtanggap sa mas maliit na bahagi ng kita at pagpapababa ng gastos sa pagpopondo. Dapat din nilang iwasan ang paligsahang makaakit ng mga deposito sa pamamagitan ng mas matataas na rate o iba pang di-makatarungang kompetisyong nagbabanta sa katatagan ng pananalapi at sistemang pampinansyal.
Makakatulong ang mas mababang gastos sa deposito para makapagpataw ang mga bangko ng mas mababang singil sa mga umutang. Gayunman, 1 hanggang 1.5 porsiyentong puntos na mas malaki kaysa minimum na bawas sa deposito ang hinihinging ibaba sa mga rate ng pautang. Kaya hinihiling ng sentral na bangko na mag-ambag ang mga tagapagpautang sa pamamagitan ng sarili nilang mga gastos at kita, kasabay ng pagbabago sa ibinabayad nila sa mga nag-iimpok.
Nag-anunsyo ng mga nakatuong programa ang malalaking bangko
Sa programa ng BIDV, na magagamit sa buong sistema nito mula Oktubre 15, nagsisimula sa 6% kada taon ang mga rate ng pautang na may maiikling termino at nasa Vietnamese dong. Hanggang 2 porsiyentong puntos na mas mababa ang mga rate kumpara sa karaniwan, depende sa termino ng pautang at sektor ng negosyo. Kailangang matugunan ng mga kliyente ang mga kondisyon ng programa at mga patakaran sa pagpapautang ng BIDV.
Sinabi ni Vietcombank Chairman Nguyen Thanh Tung sa talakayan noong Oktubre 17 tungkol sa panukalang Batas sa Pagpapaunlad ng Maliliit at Katamtamang Laking Negosyo na magbababa ang bangko ng mga rate ng pautang nang hindi bababa sa 2 porsiyentong puntos hanggang sa katapusan ng 2026 upang suportahan ang mga negosyo.
Magsisimula sa Oktubre 19 ang mga pagbabawas ng Agribank na hanggang 2 porsiyentong puntos, na nakatuon sa mga prayoridad na sektor at mga kliyenteng nasa produksyon at negosyo. Inaasahan ng bangko na maglalaan ito ng humigit-kumulang VND2 trilyon mula sa mga pondong pampinansyal nito upang makibahagi sa gastos sa pagpopondo ng mga sambahayan at kompanya.
Ipinagpapatuloy din ng Agribank ang isang programang pautang na may pribilehiyong rate na nagkakahalaga ng VND70 trilyon, na tatakbo mula Agosto 2026 hanggang 2028. Para ito sa maliliit at katamtamang laking negosyo, mga prayoridad na sektor at mga bagong pinagmumulan ng paglago ng ekonomiya. Nasa 1 hanggang 2 porsiyentong puntos na mas mababa ang mga rate nito kaysa karaniwang rate ng bangko para sa mga katumbas na termino ng pautang.
Nag-ulat ang Agribank ng humigit-kumulang VND275 trilyon na pautang na may pribilehiyong rate at may karaniwang taunang rate na 6.6%, mga 2 hanggang 2.5 porsiyentong puntos na mas mababa sa karaniwang mga rate. Umabot na sa VND6 trilyon ang ibinaba ng kita nito mula sa interes. Lumampas sa VND2.1 quadrillion ang kabuuang natitirang pautang, tumaas nang 8.8% mula sa simula ng taon, kabilang ang pagtaas na humigit-kumulang VND36 trilyon noong Setyembre.
Pagkakasunod-sunod ng mga hakbang noong Oktubre
Kasunod ang utos ng sentral na bangko sa sunod-sunod na tagubilin ng mga pinunong pampulitika at anunsyo ng mga bangko noong Oktubre. Inaatasan din ng Dokumento 9608 ang mga tagapagpautang na ipatupad ang Direktiba 01/CT-NHNN ng gobernador noong Enero 9, 2026, na nagtatakda sa mga pangunahing gawain ng sektor ng pagbabangko para sa taon.
- Oktubre 15: Nanawagan ang Konklusyon 106-KL/TW ng Komite Sentral na magbaba ng mga rate ng pautang at ituon ang kredito sa produksyon, negosyo at mga prayoridad na sektor. Nagsimula rin sa araw na iyon ang programang pautang ng BIDV na may pribilehiyong rate.
- Oktubre 16: Nanawagan si Deputy Prime Minister Nguyen Van Thang ng epektibo at napapanahong pagbabawas ng mga rate ng pautang nang 1.5 hanggang 2 porsiyentong puntos sa pulong tungkol sa patakarang pananalapi para sa natitirang mga buwan ng 2026.
- Oktubre 17: Inilahad ni Prime Minister Le Minh Hung sa National Assembly ang direksiyon ng pamahalaan sa mga rate ng pautang. Nangako ang chairman ng Vietcombank na magbababa ng mga rate sa talakayang pambatasan nang hapong iyon.
- Oktubre 18: Naglabas ang State Bank ng Dokumento 9608/NHNN-CSTT, na pinagsasama ang pagbabawas ng mga rate at detalyadong kontrol sa pagpapautang at pananalapi ng mga bangko.
- Oktubre 19: Magsisimula ang pinakabagong programa ng Agribank sa pagbabawas ng mga rate ng pautang.
Nagtatakda rin ang Konklusyon 106-KL/TW ng target na paglago ng GDP na hindi bababa sa 10% para sa 2027, kasabay ng katatagan ng ekonomiya at pagkontrol sa implasyon. Iniuugnay ng mga hakbang sa pagbabangko noong Oktubre ang ambisyong ito sa paglago sa mga tagubiling ituon ang pagpopondo sa mga proyektong kayang magtagumpay at mas mahigpit na pangasiwaan ang mapanganib na pagpapautang.
Dahilan ng pagtaas ng gastos sa pagpopondo ng mga bangko
Kasunod ang utos sa mga rate ng panahong tumataas ang gastos sa deposito. Ayon sa mga bilang ng sentral na bangko, 6.38% ang karaniwang taunang rate ng deposito sa mga bagong transaksiyon noong Setyembre 20, tumaas nang 1.15 porsiyentong puntos mula sa katapusan ng 2025.
Nalaman sa survey noong Setyembre ng kompanya ng seguridad na MBS sa 16 na bangko na nagtaas ng mga rate ng deposito ang anim at nagbaba nito ang apat. Mula 0.2 hanggang 0.4 porsiyentong puntos ang itinaas para sa mga terminong anim hanggang 24 na buwan, habang mula 0.1 hanggang 0.6 porsiyentong puntos ang ibinaba para sa mga terminong 12 hanggang 24 na buwan. Nasa 8.45% ang binanggit na karaniwang rate para sa mga depositong 12 buwan ang termino, tumaas nang 2.63 porsiyentong puntos mula sa simula ng taon.
Ayon sa sariling mga bilang ng Agribank, humigit-kumulang 5.45% ang karaniwang rate nito sa deposito sa unang siyam na buwan. Iniulat din ng bangko na tumaas nang 1.49 porsiyentong puntos ang karaniwang rate nito sa pautang mula sa simula ng taon. Ipinatutupad nito ang mga bagong konsesyon matapos ang pagtaas na iyon.
Iba-iba ang naging galaw sa bawat araw ng perang hiniram ng mga bangko sa isa't isa. Ayon sa mga bilang na inilathala ng Vietnam Interbank Market Research Association, 3.5% ang rate ng dong sa magdamagang pautang noong Oktubre 14, habang 4.7% ang rate sa isang linggo, 5.5% sa dalawang linggo at 5.3% sa isang buwan. Bumaba ang karamihan sa mga rate para sa mga terminong ito kumpara sa nakaraang sesyon, habang tumaas nang 0.01 porsiyentong puntos ang mga rate ng dolyar.
Nag-withdraw ang State Bank ng netong VND764.91 bilyon sa pamamagitan ng mga operasyon sa bukas na merkado nang araw na iyon, habang nasa humigit-kumulang VND110.92 trilyon ang natitirang balanse ng mga operasyong pautang na may kolateral. Nakakatulong ang mga operasyong ito sa pamamahala ng salaping magagamit ng mga bangko. Sa kabilang banda, nagbibigay ng pondo ang mga deposito ng mga indibidwal at negosyo para sa mga napagkasunduang termino, kaya maaaring iba ang galaw ng gastos sa mga ito kumpara sa mga rate sa magdamagang pautang.
Mas maraming kredito, ngunit walang pagbabago sa mga pamantayan sa pagpapautang
Umabot sa VND20.75 quadrillion ang natitirang kredito sa bangko sa Vietnam noong Setyembre 30, ayon sa mga bilang ng sentral na bangko. Mas mataas ito nang 11.59% kumpara sa katapusan ng 2025 at nang 16.69% kumpara sa Setyembre 2025.
Nais ng sentral na bangko na higit pang ituon ang pagpapautang sa produksyon, negosyo, mga prayoridad na sektor at mga pangunahing proyektong kayang magtagumpay. Kabilang sa listahan nito ang agham, teknolohiya, inobasyon, digital na pag-unlad, mas luntiang produksyon, edukasyon at mga industriyang pangkultura. Hinihikayat din nito ang mga bangko na magsama-sama sa pagpopondo ng malalaking proyekto upang mahati sa ilang tagapagpautang ang pangangailangan sa pondo.
Kailangang panatilihin ng mga bangko ang kanilang mga pamantayan sa kredito. Inaatasan silang tiyakin na tunay ang pangangailangan sa pagpopondo, paghusayin ang pagsusuri sa mga pautang at tuklasin ang maling impormasyon ng mga kliyente o paggamit ng pera sa mga layuning iba sa mga inaprubahan.
Kailangan ding mas magkatugma ang pagpopondo at pagpapautang batay sa salapi at takdang panahon. Maaaring maipit ang isang bangkong nagpapautang ng pera sa loob ng maraming taon habang lubos na umaasa sa mga depositong kailangang bayaran agad, kapag nais bawiin ng mga nagdeposito ang kanilang pera. Nanawagan ang utos ng mas mahigpit na kontrol sa hindi pagtutugmang ito at mas malaking bahagi ng pondong magagamit sa katamtaman at mas mahahabang termino.
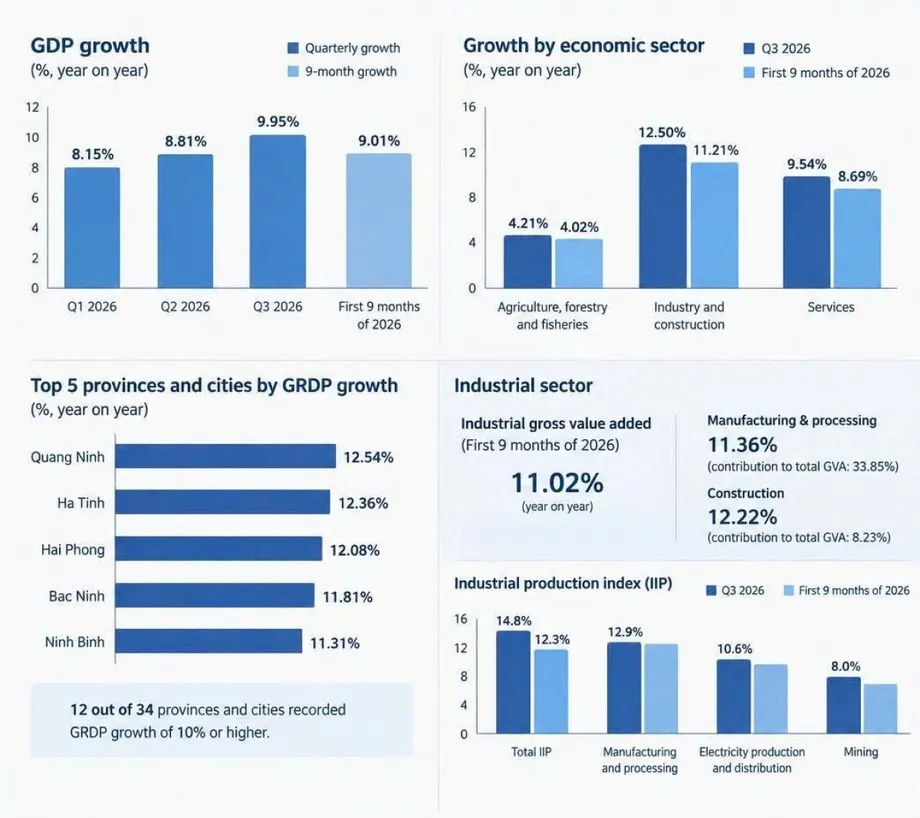
Nagiging mahirap ang gawaing ito dahil sa paglago at implasyon. Iniulat na 9.95% ang paglago ng GDP sa ikatlong quarter, habang tumaas nang 4.52% ang karaniwang presyo ng mga bilihin sa unang siyam na buwan. Inilarawan ni Pham Chi Quang, direktor ng Monetary Policy Department ng sentral na bangko, ang mga hamong dulot ng pagbabago sa mga internasyonal na rate ng interes at ang pangangailangang balansehin ang paglago ng ekonomiya sa bansa, implasyon at halaga ng palitan.
Kailangan ng maliliit na negosyo ang akses sa pautang, bukod sa mas mababang rate
Humigit-kumulang 98% ng mga negosyo sa Vietnam ay maliliit at katamtamang laking negosyo, ngunit nasa 20% lamang ang bahagi nila sa natitirang kredito, ayon kay Vietcombank Chairman Nguyen Thanh Tung. Nanawagan siya ng suportang nakatuon sa mga negosyong may potensiyal na umunlad at kakayahang makibahagi sa mga tanikala ng produksyon at suplay.
Mahigit VND4.1 quadrillion ang mga pautang sa mga negosyong ito sa katapusan ng Agosto, tumaas nang 12.4% mula sa katapusan ng 2025, ayon sa mga bilang ng sentral na bangko. Nagpakilala na ng mga paketeng may pribilehiyong rate ang 19 na komersiyal na bangko na nagkakahalaga sa kabuuan ng VND407 trilyon, na may mga rate na hindi bababa sa 1 porsiyentong punto sa ibaba ng kani-kanilang karaniwang rate para sa mga katumbas na termino.
Humigit-kumulang 77.44% ng kabuuang natitirang kredito sa katapusan ng Agosto ang napunta sa produksyon at negosyo. Nasa 22% naman ang kredito para sa agrikultura at mga rural na lugar. Halos VND238.12 trilyon na ang naipamahagi ng programang para sa agrikultura, paggugubat at pangisdaan, kumpara sa nakasaad na laki ng programa na VND185 trilyon. Umabot ito sa 88,434 na pagkakataong napagkalooban ng serbisyo ang mga kliyente.
Sinabi ni Dang Quang Vinh, associate professor sa British University Vietnam, na nakadepende rin sa gastos sa pagpopondo ng mga bangko, akses ng mga negosyo sa pautang, demand sa merkado at mga inaasahan sa kikitain sa hinaharap ang matagumpay na pagbabawas ng mga rate. Kailangan ng kompanya ng mga kliyente at kapani-paniwalang pagkakataong kumita bago ito mangutang nang higit pa.
Iminungkahi ni Mac Quoc Anh, direktor ng Institute for Enterprise Economics and Development, na suriin ang mga umutang batay sa daloy ng salapi, mga kontrata, elektronikong invoice at rekord sa buwis. Iminungkahi rin niya ang pagpapalakas sa mga pondo para sa garantiya ng kredito at mas malawak na paggamit ng pagpopondong nakabatay sa mga order at hindi pa nababayarang invoice. Magbibigay ang mga pamamaraang ito ng mas maraming impormasyon sa mga bangko tungkol sa kakayahang magbayad ng negosyo kapag kakaunti ang ari-ariang maipapasanla nito.
Mas mahigpit na susuriin ang magkakaugnay na mga umutang
Kailangang suriin ng mga bangko ang malalaking umutang at mga grupong maaaring magkakaugnay ang pananalapi. Kabilang sa mga babalang palatandaan ang magkakaparehong tagapamahala o legal na kinatawan, may-ari na may hawak na mahigit 5% ng rehistradong kapital ng kliyente, iisang kolateral o may-ari nito, pagtuon ng pagpopondo sa iisang proyekto, o iisang pinagkukunan ng pambayad.
Maaaring magkakaiba ang pangalan ng ilang kompanya ngunit iisang proyekto o daloy ng kita ang inaasahan ng mga ito. Kung mahirapan ang proyektong iyon, maaaring sabay-sabay na maapektuhan ang pagbabayad sa ilang pautang. Nais ng sentral na bangko na suriin ng mga tagapagpautang ang ganitong mga ugnayan at ipamahagi ang pagpapautang sa mas malawak na hanay ng mga kliyente.
Inaatasan ng utos ang mga bangko na subaybayan ang mga presyo ng ari-arian, likididad sa merkado, imbentaryo ng mga proyekto at paglalabas ng mga korporasyong bono, kasabay ng mga ugnayan ng mga kliyente. Dapat ding magtakda ang mga bangko ng pamantayan para tukuyin ang mga posibleng mapanganib na ugnayan sa ilalim ng Point g, Clause 24, Article 4 ng Law on Credit Institutions, at mahigpit na kontrolin ang mga transaksiyon sa mga shareholder at mga taong may kaugnayan sa kanila.
Partikular na sinusuri ang ilang gamit ng hiniram na pera: pagbili ng mga bahagi sa mga limited liability company at partnership; pagbili ng mga share na hindi nakalista o hindi nakarehistro para ikalakal sa UPCoM; at pag-aambag ng kapital sa mga proyektong pamumuhunan na hindi legal na kuwalipikadong magsimula ng negosyo sa oras na aprubahan ang pautang.
Mahigpit ding kinokontrol ang mga pautang na pambayad sa perang nagastos na ng mga kliyente, maliban kung natutugunan ang dalawang tinukoy na kondisyon. Dapat naganap ang mga gastos wala pang 12 buwan bago ang pasiya sa pagpapautang, at bahagi dapat ang mga ito ng planong pagpopondo na isinumite para isaalang-alang sa pautang na katamtaman o pangmatagalan ang termino. Ipinagbabawal sa mga bangko ang paggawa ng mga rekord ng pautang para ilihis ang pondo, iwasan ang mga limitasyon sa pagpapautang o takasan ang pangangasiwa ng regulasyon sa daloy ng salapi.
Detalyadong sinusuri ang kolateral at pananalapi sa kalakalan
Kailangang tasahin nang malapit sa presyo sa merkado ang kolateral, o ang ari-arian at iba pang asset na ipinangagarantiya sa pautang. Inaatasan ang mga bangko na bigyang-pansin lalo na ang mga muling pagtatasa na nagpapataas sa halaga nito at regular na i-update ang mga pagtatasa.
Dapat iayon ang halagang ipinapautang laban sa isang asset sa mga panganib nito at sa dali ng pagbebenta rito. Kapag bumaba ang halaga nito, kailangang isaalang-alang ng mga bangko ang karagdagang seguridad, mga pagbabago o iba pang hakbang upang matiyak ang pagbabayad at limitahan ang pagkalugi.
Saklaw din ng utos ang tuwirang pagbili nang walang karapatang maningil muli ng mga dokumento sa ilalim ng mga letter of credit na mismong bangkong bumibili ang naglabas. Sa mga transaksiyong ito sa pananalapi sa kalakalan, binibili ang mga karapatang maningil na kinakatawan ng mga dokumento. Kapag walang karapatang maningil muli, karaniwang hindi maaaring obligahin ng bangko ang nagbenta na magbayad kapag hindi natuloy ang kaugnay na bayad.
Kailangang suriin ng mga bangko ang transaksiyon, mga katransaksiyon, mga pinagmumulan ng bayad at daloy ng salapi gamit ang mga kontrol na katulad ng para sa iba pang pagpapautang. Para sa 2026, inaatasan ng utos ang mga bangko na panatilihin sa loob ng itinakdang pinakamataas na halaga ang kaugnay na natitirang kredito, matapos ibawas ang natitirang balanse ng mga pagbiling ito ng dokumento na nagmula sa loob ng taon.
Dapat sumalamin sa tunay na mga panganib ang masasamang utang at kita
Kailangang mahigpit na subaybayan ng mga bangko ang mga pautang sa Group 2, isang kategorya ng maagang babala na nangangailangan ng pansin, gayundin ang masasamang utang, mga binagong pautang at iba pang posibleng problemadong pautang. Dapat nilang muling suriin ang tsansang makabangon ng mga kliyente at singilin ang mga bayarin kapag takda na ang mga ito.
Ipinagbabawal ng sentral na bangko ang pagtatago ng masasamang utang o pagpapaliban sa pagkilala sa panganib. Dapat wastong iklasipika ng mga bangko ang mga pautang at buo at maagap na maglaan ng pondo para sa posibleng pagkalugi. Nanawagan din ito ng mas matibay na mapagkukunang pampinansyal at mas mataas na saklaw para sa masasamang utang, na nangangahulugang mas malaking reserbang magagamit kumpara sa halaga ng mga problemadong pautang.
Partikular na binibigyang-pansin ang naitalang kita sa interes bago pa ito makolekta kapag malaki, matagal nang hindi nababayaran o mahirap singilin ang mga halaga. Kailangang itala at baligtarin ng mga bangko ang naipong interes alinsunod sa mga naaangkop na tuntunin, habang kinokontrol ang mga dibidendo at pamamahagi ng kita upang sumalamin sa tunay na kalagayan nila ang iniulat na kita.
Maaaring bawasan ang mga allowance sa paglago ng pautang ng mga institusyong hindi sumusunod, o atasan silang panatilihin ang isa o higit pang pangkaligtasang ratio sa antas na mas mataas kaysa karaniwang itinakda ng regulasyon, depende sa uri at tindi ng panganib. Mas kaunti ang magiging puwang ng bangkong mababawasan ang allowance sa pagpapautang para palawakin ang mga pautang nito. Responsibilidad ng mga tagapangulo ng lupon, punong ehekutibo, pinuno ng pangangasiwa at pangkat ng pagsunod sa regulasyon ang pagpapatupad sa natitirang mga buwan ng 2026.
Mahahalagang Punto
- Inaatasan ng Dokumento 9608/NHNN-CSTT ang pagbabawas nang hindi bababa sa 0.5 porsiyentong puntos sa mga nakalistang rate ng deposito para sa mga terminong anim na buwan o mas matagal pa.
- Layunin ng pagbabawas nang 1.5 hanggang 2 porsiyentong puntos sa mga rate ng pautang na suportahan ang produksyon, negosyo at mga prayoridad na sektor.
- Nag-anunsyo na ng mga konsesyon sa pautang ang BIDV, Vietcombank at Agribank, na may mga kondisyon sa pagiging kwalipikado.
- Kailangang panatilihin ng mga bangko ang mga pamantayan sa kredito at palakasin ang pagsusuri sa magkakaugnay na mga umutang, kolateral, masasamang utang at iniulat na kita.
- Maaaring suriin ang natitirang allowance sa pagpapautang para sa 2026, ibaba ang allowance sa 2027 at higpitan ang mga pangkaligtasang ratio kapag hindi sumunod ang mga bangko.