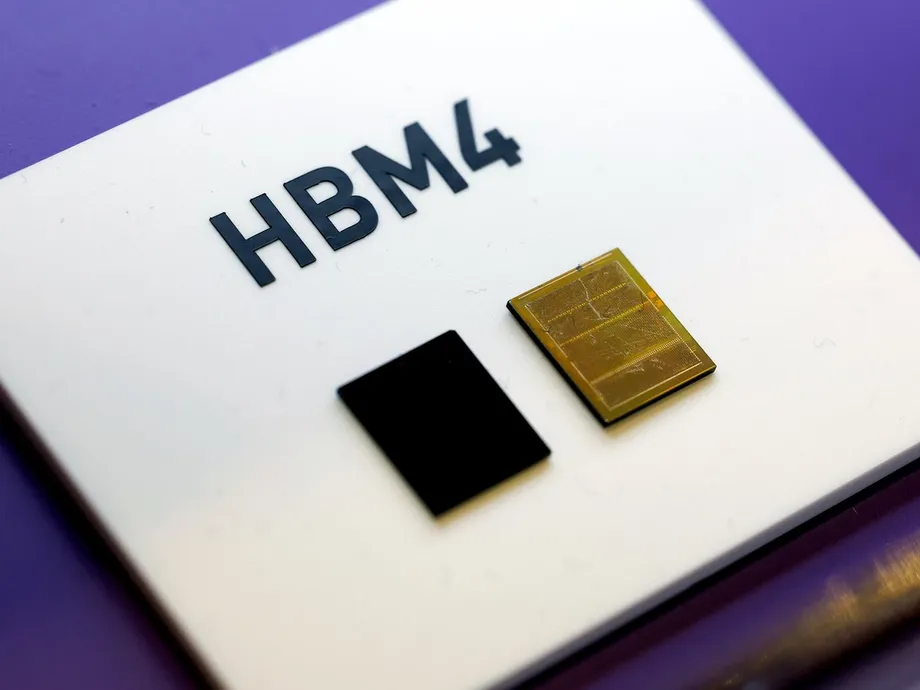
Ipinakikita ng $25 na memory chip kung gaano kalawak ang kakulangan
Umabot sa $25 ang presyo sa kontrata noong Agosto para sa malawakang ginagamit na DDR4 8Gb memory chip, mga 8.6 na beses ng presyong $2.90 nito noong Hunyo 2016. Sa South Korea, umabot sa 349,740 won noong Oktubre 15 ang pinakamababang nakalistang presyo ng Samsung DDR5-5600 16GB memory module, halos limang beses ng presyo nito noong Setyembre 2025. Binabago na ng kakulangan sa memory ang gastos sa lahat, mula sa mga computer sa bahay hanggang sa mga server ng korporasyon.
Mga Nilalaman
- Ipinakikita ng $25 na memory chip kung gaano kalawak ang kakulangan
- Bakit nasasapawan ng AI memory ang mga karaniwang chip
- Kaunti na lang ang ekstrang kapasidad matapos ang mga naunang pagbawas sa produksyon
- Binabago ng paggastos sa mga data center ang balanse
- Naghahanap sina Musk at Apple ng mas malawak na kapangyarihan sa pakikipagnegosasyon
- Inaayos ng mga designer ng chip ang kanilang mga plano
- Mas mahal at mas kakaunti ang pagpipilian ng mga bumibili ng PC
- Nagkakaiba ang pagtaas ng presyo sa merkado ng memory
- Lalong nagiging mahirap tustusan ang mga server ng negosyo
- May pag-asang makatulong ang mga bagong pabrika, pero magkakaiba ang iskedyul
- Maaaring makabawas sa ilang presyur ang suplay mula China at paghina ng demand
- Mahahalagang punto
Ang artificial intelligence ang nagtutulak sa kakulangan. Inilalaan ng Samsung Electronics, SK hynix at Micron ang mas malaking bahagi ng kanilang produksyon sa high bandwidth memory, o HBM, at iba pang memory para sa mga data center. Dahil dito, nababawasan ang kapasidad ng produksyon para sa mga karaniwang produktong ginagamit sa mga smartphone, laptop, telebisyon at gaming console.
Tinataya ng TrendForce na tataas pa nang 10% hanggang 15% sa ikaapat na quarter ang mga presyo sa kontrata para sa DRAM na pangkalahatang gamit, habang tataas naman nang 15% hanggang 20% ang presyo ng NAND flash. Inaasahan ng Gartner na magpapatuloy hanggang 2028 ang kakulangan at pagkaantala sa paghahatid, at hindi darating ang malaking dagdag na suplay hangga't hindi sumasapit ang kalagitnaan hanggang huling bahagi ng 2027.
Hindi lang mga bumibili ng piyesa ang apektado. Binabawasan ng mga gumagawa ng computer ang kapasidad ng storage, pinag-iisipan muli ng mga negosyo ang pagpapalit ng server, at ipinagpapaliban ng mga mamimili ang kanilang mga pagbili. Maging ang mga kumpanyang may napakalaking kakayahang bumili ay hayagang nagrereklamo sa mga presyo at nag-uunahan sa pagreserba ng produksyon sa hinaharap.
Nasa sentro ng tunggaliang ito ang South Korea. Ayon sa mga semiconductor indicator ng pamahalaan nito, 61% ang bahagi ng bansa sa pandaigdigang merkado ng memory noong 2023 at 73.5% naman ang bahagi nito sa DRAM. Dahil dito, nakaaapekto sa mga mamimili ng electronics sa buong mundo ang mga pasya ng mga tagagawa sa Korea tungkol sa kung anong mga chip ang gagawin.
Bakit nasasapawan ng AI memory ang mga karaniwang chip
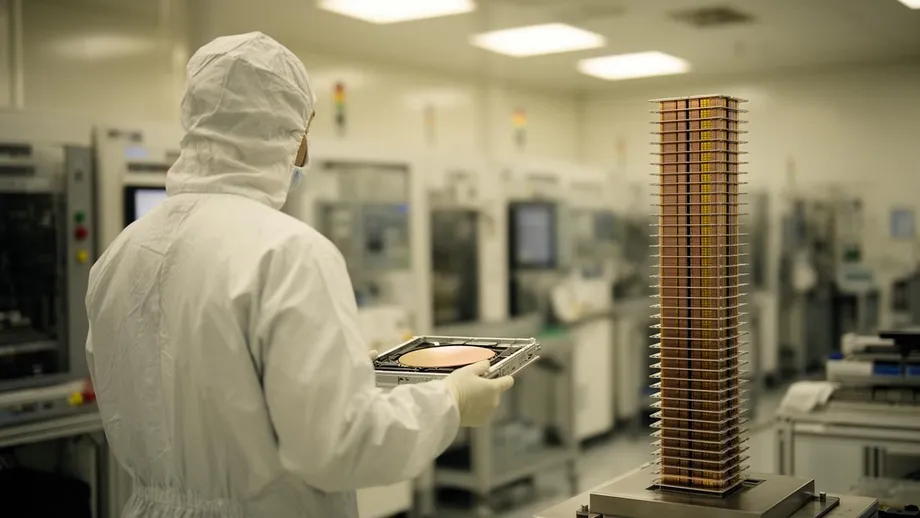
Iniimbak ng DRAM ang impormasyong kailangan ng isang device habang ginagamit ito. Pinananatili naman ng NAND flash ang mga file kahit patay ang power at ginagamit ito sa mga solid state drive, o SSD. Ang HBM ay espesyal na anyo ng DRAM na nagtatambak ng ilang chip nang patayo sa tabi ng isang makapangyarihang processor, kaya mabilis na naililipat ang napakaraming impormasyon sa pagitan ng mga ito.
Kailangan ng mga AI processor ang bilis na ito dahil paulit-ulit silang naglilipat ng malalaking dami ng datos habang nagsasanay ng mga modelo o bumubuo ng mga sagot. Mabilis man makapagsagawa ng mga kalkulasyon ang processor, maaari pa rin itong mag-aksaya ng mahalagang oras sa paghihintay na maihatid ng memory ang susunod nitong gawain. Nakatutulong ang HBM na paikliin ang paghihintay na iyon.
Mas malaki ang kapasidad ng mga silicon wafer na ginagamit sa paggawa ng HBM kumpara sa paggawa ng katumbas na dami ng karaniwang memory. Ipinaliwanag ni Choi Jung-dong, senior vice president sa TechInsights, na nangangailangan ang HBM ng mas malalaking chip area, pagtatambak at pagsusuri. Ang mga wafer ay maninipis na disk ng silicon na pinaggagawaan ng mga manufacturer ng maraming indibidwal na chip bago paghiwa-hiwalayin ang mga ito.
Tinataya ng Kyobo Securities na tataas ang bahagi ng HBM sa kabuuang kapasidad ng produksyon ng DRAM mula 27% noong 2025 tungong 40% sa 2027. Dagdag na 13 percentage point iyon. Inililipat din ang mga mapagkukunan sa produksyon ng DRAM na may malaking kapasidad para sa mga server, kaya kumakaunti ang suplay ng memory para sa mga consumer device na hindi gaanong kumikita.
Tinataya ng SemiAnalysis na humigit-kumulang tatlong beses na mas mahal ang HBM kaysa sa iba pang memory at bumubuo ito ng hindi bababa sa kalahati ng halaga ng isang naka-package na graphics processing unit. Ipinakikita ng kamakailang estratehiya ng Samsung sa AI memory, na pinagsasama ang advanced memory, pinagsasaluhang kapasidad ng server at mas mabilis na storage, kung paano inaayos muli ng mga supplier ang kanilang negosyo ayon sa mga pangangailangang iyon.
Kaunti na lang ang ekstrang kapasidad matapos ang mga naunang pagbawas sa produksyon
Kasunod ang kakulangang ito ng paghina ng merkado na naging dahilan para mag-ingat ang mga manufacturer sa pagpapalawak. Noong pandemya ng COVID-19, nag-imbak ng memory at storage ang malalaking cloud company para maprotektahan ang sarili laban sa mga pagkaantala at masuportahan ang pagtatrabaho nang malayuan. Nang humina kalaunan ang demand, dumami ang imbentaryo at bumagsak ang mga presyo noong 2022 at 2023.
Ayon kay Thomas Coughlin, pangulo ng kompanyang konsultant sa memory at storage na Coughlin Associates, binawasan ng Samsung ang produksyon nang 50% sa panahong iyon. Aniya, nag-atubili ang mga manufacturer na muling mamuhunan nang magsimulang bumawi ang merkado noong huling bahagi ng 2023.
Ipinaliwanag ni Coughlin kung paano nakaapekto sa pamumuhunan sa mga pabrika ang pag-iingat na ito:
Dahil dito, kakaunti o walang pamumuhunan sa bagong kapasidad ng produksyon noong 2024 at sa halos buong 2025.
Karaniwang nagkakahalaga ng $15 bilyon hanggang $20 bilyon ang pagtatayo ng pabrika ng semiconductor at inaabot ito nang hindi bababa sa dalawa hanggang tatlong taon. Dagdag pang trabaho ang paglalagay ng kagamitan, pagtiyak na maaasahan ang produksyon at pagkuha ng pag-apruba ng mga customer. Hindi agad mapapalitan ng mga manufacturer ang kapasidad na dati nilang ipinagpaliban dahil lamang mas marami na ngayong chip ang gusto ng mga mamimili.
Binabago ng paggastos sa mga data center ang balanse
Tinaasan ng Amazon, Google, Microsoft at Meta ang pinagsama-samang pamumuhunan nila sa mga data center mula $217 bilyon noong 2024 tungong $380 bilyon noong 2025. Inaasahang aabot ito sa $650 bilyon sa 2026. Halos tatlong beses ng halaga noong 2024 ang inaasahang paggastos sa 2026.
Binibilang ng Data Center Map ang halos 2,000 pasilidad na nakaplano o itinatayo sa buong mundo, bukod pa sa humigit-kumulang 9,000 kasalukuyang pasilidad. Tinataya ng McKinsey na gagastos ang mga kumpanya ng $7 trilyon sa mga data center pagsapit ng 2030, kabilang ang $5.2 trilyon para sa mga pasilidad na nakatuon sa AI. Tinatayang $3.3 trilyon sa paggastos na ito sa AI ang mapupunta sa mga server, storage at networking.
Ipinakikita ng paghahati ng kita ng Micron kung gaano kabilis nagbago ang demand. Tumaas ang bahagi ng HBM at iba pang memory na kaugnay ng cloud sa kita nito mula sa DRAM, mula 17% noong 2023 tungong halos 50% noong 2025. Magkakasamang bumuo ang Samsung, SK hynix at Micron ng 90.5% ng pandaigdigang kita sa DRAM noong ikaapat na quarter ng 2025, kaya nakasentro sa tatlong supplier ang mga pasya sa produksyon.
Malaki ang pagkakaiba-iba ng mga pagtataya sa laki ng merkado ng HBM. Inaasahan ni Sanjay Mehrotra, punong ehekutibo ng Micron, na aabot ito sa $100 bilyon pagsapit ng 2028, samantalang tinataya ng JPMorgan na aabot ito sa $280 bilyon sa taong iyon, mula sa humigit-kumulang $64 bilyon noong 2026. Pareho nilang inaasahan ang mabilis na paglago, bagaman malaki ang agwat ng kanilang mga pagtataya sa laki nito.
Tinataya sa pananaw sa semiconductor para sa 2026 ng Export-Import Bank of Korea na lalampas sa 30% ang paglago ng merkado ng memory at tataas nang 11% ang mga export ng semiconductor ng South Korea, depende sa patakaran ng Amerika sa mga taripa. Tinataya rin nito ang 20% na paglago ng merkado ng foundry, na aabot sa $210 bilyon. Gumagawa ang mga foundry ng mga chip na dinisenyo ng ibang kumpanya.
Naghahanap sina Musk at Apple ng mas malawak na kapangyarihan sa pakikipagnegosasyon
Hayagang pinuna ni Elon Musk, punong ehekutibo ng Tesla, ang mga presyo ng mga supplier ng memory. Bilang tugon sa isang post sa X tungkol sa pananaw ng JPMorgan sa merkado, pinuri niya ang Micron habang binatikos ang ibang manufacturer nang hindi pinangalanan ang mga ito.
Ganito inilarawan ni Musk ang pagkakaiba:
Palaging makatwiran ang Micron pagdating sa mga presyo ng memory sa hinaharap, pero labis naman maningil ang iba.
Malawakang itinuturing na tinutukoy niya ang Samsung at SK hynix dahil nangingibabaw ang mga ito sa suplay ng DRAM kasama ng Micron. Binawasan din ng Tesla ang dami ng memory sa sarili nitong mga AI chip habang naghahanap ito ng suplay. Ayon sa JPMorgan, nakakuha ang Micron ng 26 na kasunduan na sumasaklaw sa mahigit 75% ng produksyon nito para sa fiscal year 2027, na nagpapakita kung gaano karaming produksyon sa hinaharap ang naireserba na ng mga customer.
May kahalintulad na problema ang Apple habang pinaplano nito ang produksyon ng pinakabago nitong mga iPhone. Sinabi ni John Ternus, na tinukoy bilang bagong hirang na punong ehekutibo ng Apple, noong Oktubre 15 na matinding krisis ang kakulangan sa memory at dapat manatiling bukas ang lahat ng opsyon. Sinabi niyang tinalakay niya sa mga opisyal ng administrasyong Trump ang mga posibleng solusyon.
Naiulat na sinusubukan ng Apple ang mga memory mula sa China para sa panloob na gamit, at itinuturing na posibleng alternatibong supplier ang ChangXin Memory Technologies, o CXMT. Nagpahayag ng pagtutol dahil sa pambansang seguridad ang mga mambabatas ng Amerika mula sa dalawang partido. Wala pang inanunsyong pinal na pasya tungkol sa supplier o iskedyul para sa pag-apruba.
Inaayos ng mga designer ng chip ang kanilang mga plano
Inilarawan ni Lisa Su, punong ehekutibo ng AMD, ang kakapusan ng suplay ng memory at ang pangangailangang magplano kasama ang mga kasosyo nang ilang taon bago ito kailanganin. Nagsalita siya habang bumibisita sa South Korea noong Oktubre 7. Nagbunsod ang pagbisita niya ng mga espekulasyon tungkol sa mga pakikipag-usap sa Samsung at SK hynix para masiguro ang suplay ng memory.
Ipinaliwanag ni Su kung bakit mahalaga ang koordinasyon:
Mahalaga ang memory sa lahat ng uri ng computing, at kapos ang suplay.
Inaasahang iaangkop din ng Nvidia ang konpigurasyon nito ng memory. Gumagamit ang Vera Rubin ng 12 layer ng HBM4 na may kapasidad na 288GB, habang gumagamit naman ang inaasahang konpigurasyon ng Vera Rubin Ultra ng walong layer ng HBM4E at 256GB. Magbabawas ang mga espesipikasyong iyon ng 32GB sa kapasidad, o humigit-kumulang 11%, habang mas kaunti ang gagamiting layer sa bawat salansan.
Makababawas sa gastos sa paggawa at sa bilang ng memory die na kailangan sa bawat salansan ang paggamit ng mas kaunting layer. Pinahihintulutan pa rin ng pag-unlad ng HBM ang paggawa ng mas matataas na produkto: hanggang 16 die ang itinatakda ng mga pamantayan ng HBM4, at nagpakita ang mga mananaliksik ng Samsung noong 2024 ng salansang may 16 na layer na gumagamit ng hybrid bonding. Pinagdurugtong ng hybrid bonding ang mga chip sa pamamagitan ng napakapinong koneksiyon sa halip na karaniwang mga solder bump.
Nagbabala si Lip-Bu Tan, punong ehekutibo ng Intel, na naaantala ng kakulangan sa memory ang mga proyekto. Sa Cisco AI Summit, prangka niyang tinaya kung kailan makaaasa ng ginhawa ang mga mamimili:
Walang ginhawa hangga't hindi dumarating ang 2028.
Mas mahal at mas kakaunti ang pagpipilian ng mga bumibili ng PC
Tinataya ng Omdia na halos 40% na ngayon ng gastos sa produksyon ng PC ang DRAM at SSD, mula sa humigit-kumulang 15%. Kailangang magpasya ang mga manufacturer kung magkano sa pagtaas na ito ang ipapasa sa mga customer at kung magkano ang sasagutin nila sa pamamagitan ng mas mababang tubo o pagbabawas sa mga espesipikasyon.
Malaki ang ipinakikita ng mga pagtataya sa pandaigdigang pagpapadala ng PC na pagbagsak. Ayon sa IDC, umabot sa 62.7 milyon ang mga ipinadalang PC sa ikatlong quarter, bumaba nang 20.1% kumpara sa nakaraang taon. Ayon naman sa Omdia, umabot ito sa 58.1 milyon, bumaba nang 21.2%, habang tinataya ng Gartner na 55.35 milyon ito kumpara sa 71.3 milyon noong nakaraang taon. Nagkakaiba ang kabuuang bilang depende sa paraan ng pagbibilang ng bawat kompanya, pero ayon sa lahat, lumampas sa ikalimang bahagi ang pagbaba.
Nagtala ang Omdia ng 31% na pagbaba sa mga padala ng HP at 11% na pagbaba para sa Apple. Tinataya nito ang 24% na pagliit ng merkado sa ikaapat na quarter at karagdagang 7% na taunang pagbaba sa susunod na taon. Nahaharap din sa parehong hamon ang mga negosyo ng Galaxy Book ng Samsung at Gram ng LG: protektahan ang kita habang pinananatiling kaakit-akit sa mga mamimili ang mga computer.
Sa pamilihan ng electronics sa Yongsan, Seoul, sinabi ng isang nagtitinda ng piyesa ng PC na bumaba ang pang-araw-araw na benta ng mga binuong computer mula humigit-kumulang 10 makina tungong tatlo o apat, at mahigit kalahati ang ibinagsak ng kita. Mas mahal na rin ang mga graphics card at SSD, kaya tumataas ang kabuuang halaga ng bagong sistema.
Pinipili ng ilang mamimili ang mas lumang sistemang DDR4 o mga segunda-manong memory. Nangangailangan ang DDR4 at DDR5 ng mga motherboard na tugma sa mga ito, kaya maaaring kailanganing palitan ang higit pa sa memory module kapag lumilipat sa ibang henerasyon. Nagkakaiba rin ang mga presyo depende sa produkto: may mga lumang DDR4 package module na naibenta nang mas mahal kaysa sa mas bagong produktong DDR5, kahit mas mura pa rin ang nakalistang presyong tingi sa Korea para sa DDR4 memory module.
Nagkakaiba ang pagtaas ng presyo sa merkado ng memory
Itinaas ng TrendForce ang pagtataya nito sa pagtaas ng presyo sa kontrata ng PC DRAM sa ikatlong quarter sa 18% hanggang 23%, mula sa 15% hanggang 20%. Tumaas nang 23% hanggang 28% ang ilang kontrata sa supplier noong Agosto, at naghangad ang mga gumagawa ng PC na mag-imbak ng sapat na suplay para sa mahigit 10 linggo bago matapos ang taon.
Nagtala ang Counterpoint Research ng 80% hanggang 90% na pagtaas sa DRAM sa kwartong sinuri nito. Ayon naman sa taunang pananaw ng Gartner, tataas nang 237% ang DRAM at 293% ang NAND. Magkakaibang panahon at pangkat ng produkto ang sinusubaybayan ng mga bilang na ito, habang kasama sa presyo ng mga memory module sa tingian ang gastos sa pag-assemble at pamamahagi.
Partikular na malaki ang pagkakaiba-iba ng mga galaw sa presyo ng mga produktong NAND. Tumaas nang 1.42% sa $30.48 ang mga presyo sa kontrata noong Agosto para sa 128Gb multi level cell chip. Tumaas naman nang 16.51% sa $28.22 ang mas lumang single level cell product, habang nakatuon ang mga manufacturer sa pamumuhunan sa mas bagong teknolohiya ng storage.
May ilang lumang chip pa ring ginagamit sa kagamitan sa telekomunikasyon at mga smart meter na mahirap palitan sa mga dati nang disenyo. Maaaring kapusin ng suplay ang mga bumibili nito kahit humihina naman ang demand sa ibang lugar. Apektado rin ang mga smartphone, telebisyon at console: naitala ni Mat Piscatella, analyst ng Circana, na bumaba nang 33% ang benta ng Xbox sa US hanggang Agosto at 25% naman ang benta ng PlayStation, na umabot sa pinakamababang antas mula noong 2013.
Lalong nagiging mahirap tustusan ang mga server ng negosyo
Tumaas sa dalawa hanggang apat na beses ng presyo noong nakaraang taon ang presyo ng mga server. Tinataya ng Gartner na tumaas ang bahagi ng memory sa mga gastos sa paggawa ng server mula 39% noong 2015 tungong 59% sa 2026, at maaari itong umabot sa humigit-kumulang dalawang katlo para sa mga karaniwang server pagsapit ng 2030.
Dahil dito, nahaharap sa parehong presyur sa suplay gaya ng mga developer ng AI ang mga negosyong nagpapatakbo ng karaniwang database, aplikasyon sa opisina at sistema ng storage. Maaaring mapilitan silang ipagpaliban ang pagpapalawak o kanselahin ang pagpapalit ng kagamitan dahil sa mas mataas na presyo at pagkaantala sa paghahatid.
Iminumungkahi ng Gartner na muling suriin ang mga iskedyul ng pagpapalit at patagalin pa ang paggamit sa mga kasalukuyang server. Inaasahan nitong magsisimulang maging mas matatag ang mga presyo ng DRAM sa unang kalahati ng 2028, bagaman maaaring panatilihin ng mga nagtitinda ng server ang mas mataas na presyo para protektahan ang kita. Maaaring mas matagal bago bumalik sa mga presyo ng kagamitan noong 2025.
Tinutukoy sa mga indicator ng industriya ng semiconductor ng South Korea ang sukat ng pamahalaan sa presyo ng DRAM bilang taunang average ng DDR4 8Gb. Kada anim na buwan inilalathala ang mga bilang sa produksyon, bahagi sa merkado at presyo, habang buwanan naman ang mga bilang sa kalakalan. Isa lamang sa mga bahagi ng merkado ang nasasaklaw ng sukatan para sa mas lumang henerasyong ito, sa panahong magkakaiba na ang bilis ng pagbabago ng bawat bahagi nito.
May pag-asang makatulong ang mga bagong pabrika, pero magkakaiba ang iskedyul
Nagpapalawak ang Micron, Samsung at SK hynix, pero simula pa lamang ang pagtatayo ng pabrika. Kailangang maglagay ang mga prodyuser ng kagamitan, pataasin ang bahagdan ng mga gumaganang chip at kumuha ng pag-apruba ng customer bago makapaghatid ang mga planta ng maaasahang suplay.
Sa loob ng ilang taon nakaabot ang inihayag na iskedyul ng pagpapalawak:
- 2027: Inaasahan ng Micron na magsisimula ang produksyon sa Singapore at sa isang planta sa Taiwan na gagawing ibang gamit, kung saan magsisimula ang produksyon sa Taiwan sa ikalawang kalahati ng taon.
- 2027: Nakatakdang matapos ang pabrika ng HBM ng SK hynix sa Cheongju.
- 2028: Plano ng Samsung na simulan ang produksyon sa bagong planta nito sa Pyeongtaek, habang target naman ng SK hynix na matapos sa huling bahagi ng taon ang mga pasilidad nito sa West Lafayette.
- 2030: Inaasahang maaabot ng kompleks ng Micron sa Onondaga County ang buong kapasidad ng produksyon.
Bahagi rin ng tugon ang mga kasalukuyang pabrika. Itinaas ng Samsung at SK hynix sa 1.4871 trilyong won ang pinagsama-samang pamumuhunan nila noong 2025 sa tatlong pasilidad sa China, kasunod ng pagtaas ng pamumuhunan sa mga planta sa China. Naaapektuhan ng mga kontrol sa kagamitan kung paano mapauunlad ang mga operasyong iyon.
Kabilang sa mga pangmatagalang plano ang iniulat na pamumuhunan na 800 trilyong won ng Samsung at SK hynix sa apat na pabrika ng memory sa timog-kanluran ng South Korea. Nagbabala si Dan Kim, chief strategy officer ng TechInsights, na maaaring umabot nang mahigit tatlong taon ang pagpapalawak, habang sinabi naman ni Chey Tae-won, chairman ng SK Group, na posibleng magpatuloy hanggang 2030 ang kakulangan sa wafer.
Maaaring makabawas sa ilang presyur ang suplay mula China at paghina ng demand
Pinapalawak ng CXMT at Yangtze Memory Technologies, o YMTC, ang produksyon ng karaniwang memory. Tinatayang hawak ng CXMT ang humigit-kumulang 8% ng pandaigdigang merkado ng DRAM noong kalagitnaan ng 2025, habang bumubuo naman ang YMTC ng humigit-kumulang 13% ng pandaigdigang padala ng NAND sa ikatlong quarter ng taong iyon.
Mas malakas ang kanilang posisyon sa loob mismo ng China. Tinataya ng TechInsights na humigit-kumulang 30% ang bahagi ng CXMT sa lokal na merkado ng DRAM at halos 40% naman ang bahagi ng YMTC sa NAND, pero halos wala silang presensiya sa North America. Maaaring magdagdag sa suplay ng karaniwang memory ang pagpapalawak sa China, bagaman may mga hadlang na pampolitika at pangkomersiyo sa pagpasok sa mga customer sa Amerika.
Nagbabago rin ang demand. Naglalagay ang mga gumagawa ng PC ng mas maliliit na SSD, ginagamit ng mga manufacturer ng smartphone ang dati na nilang imbentaryo, at ipinagpapaliban ng mga mamimili ang pagpapalit ng mga device. Maaaring makabawas sa presyur sa ilang partikular na produkto ang mga pagbabagong ito bago pa matapos ang mas malawak na kakulangan.
May kinakaharap pa rin ang mga manufacturer na dating panganib ng industriya: maaaring sabay-sabay na dumating ang ilang bagong pabrika kapag humihina na ang demand. Sa ngayon, kailangang magplano ang mga mamimili batay sa limitadong suplay, mamahaling piyesa at pagbangon na nakadepende kapwa sa uri ng memory na kailangan nila at sa kung kailan magagamit ang bagong produksyon.
Mahahalagang punto
- Tinataya ng TrendForce na tataas sa ikaapat na quarter nang 10% hanggang 15% ang mga presyo sa kontrata para sa pangkalahatang DRAM at nang 15% hanggang 20% para sa NAND.
- Tinatayang tataas ang bahagi ng HBM sa kapasidad ng produksyon ng DRAM mula 27% noong 2025 tungong 40% sa 2027.
- Dahil sa mas mataas na halaga ng memory, nahihirapan ang mga PC, smartphone, console at karaniwang server ng negosyo.
- Inaasahang darating ang malaking dagdag na suplay sa kalagitnaan hanggang huling bahagi ng 2027, at posibleng magpatuloy hanggang 2028 ang kakulangan.
- Maaaring makabawas sa kakulangan ng ilang karaniwang produkto ng memory ang paglago ng produksyon sa China at paghina ng demand ng mga mamimili.