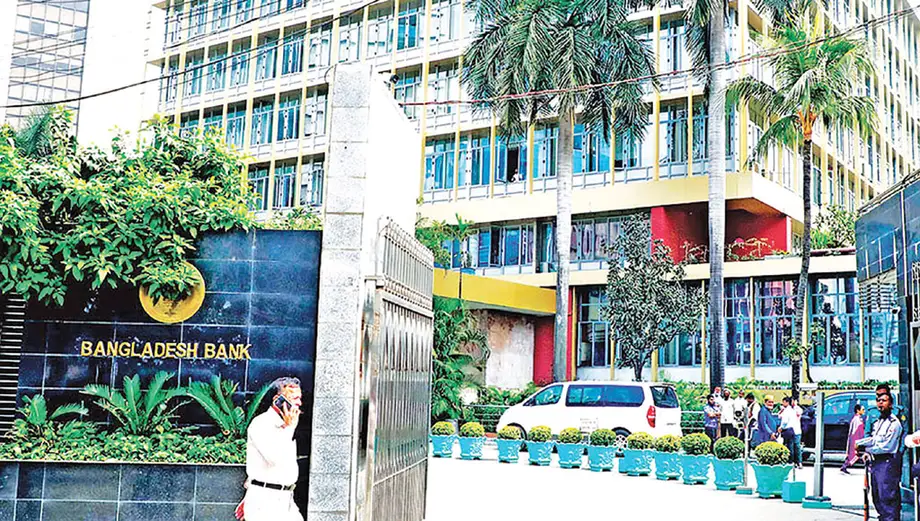
Binili Muli ang Halos Sangkuwarto ng Malaking Bayad sa Bono
Muling binili ng Bangladesh ang Tk1,716.14 crore na Treasury bonds sa pamamagitan ng subasta na isinagawa noong 8 Oktubre. Nabawasan nito ang malaking halagang dapat bayaran sa Nobyembre, habang sinusubukan ng pamahalaan ang mas aktibong paraan ng pamamahala sa utang nito. Isinagawa ng Bangladesh Bank ang operasyon para sa Finance Division at tinanggap lamang ang 56 na isinumiteng bid na tumugon sa mga rekisito ng komite sa subasta pagdating sa presyo.
Mga Nilalaman
- Binili Muli ang Halos Sangkuwarto ng Malaking Bayad sa Bono
- Ano ang Tinanggap sa Subasta at Ano ang Naiwan
- Paano Inialok ng mga May Hawak ng Bono ang Kanilang Presyo
- Nangangailangan ng Pag-iingat ang mga Petsa at Pahayag sa Kasaysayan
- Mataas na Kupon, Kasabay ng Pagbaba ng mga Yield sa Merkado
- Hindi Katumbas ng Napatunayang Matitipid ang Mas Mababang Bayad sa Interes
- Ano ang Pakinabang ng mga Bangko sa Mas Maagang Pagtanggap ng Pera
- Nakadepende sa Pera at Kalagayan ng Merkado ang mga Susunod na Subasta
- Mahahalagang Punto
May natitirang Tk6,666.58 crore sa bono na tinarget ng operasyon, na may taunang kupon na 12.30%. Katumbas ng tinanggap na halaga ang humigit-kumulang 25.7% ng natitirang balanse, kaya mga Tk4,950 crore pa ang babayaran pagdating ng takdang petsa. Ang crore ay katumbas ng 10 milyong taka, kaya humigit-kumulang Tk17.16 bilyon ang tinanggap na halaga.
Ayon sa Finance Ministry, layunin ng operasyon na ipamahagi sa mas mahabang panahon ang mga bayarin, bawasan ang panganib sa muling pagpopondo at gawing mas balanse ang iskedyul ng pagbabayad ng utang ng pamahalaan. Tumutukoy ang panganib sa muling pagpopondo sa posibilidad na hindi makalikom ng kapalit na pondo ang nangungutang kapag dapat nang bayaran ang dati nitong utang, o makalikom lamang nito sa napakamahal na halaga.
Ipinakikita rin ng resulta ang mga limitasyon ng subasta. Mga 30.2% lamang ng target na bono ang inialok ng mga may hawak para ibenta, at tinanggihan ng pamahalaan ang humigit-kumulang Tk300 crore ng mga alok na iyon. Kaya nanatiling hindi nababayaran ang malaking bahagi ng utang, sa kabila ng unang planong sumaklaw sa halos buong inilabas na bono.
May mahalagang paglilinaw sa mga paglalarawan sa transaksiyon bilang unang buyback ng bono ng Bangladesh. Inilarawan ito sa mga pahayag na iniuugnay sa sentral na bangko at Finance Ministry bilang unang operasyon o bagong hakbang, samantalang may ibang ulat na tumutukoy sa naunang buyback ng government securities noong Disyembre 2009. Nagdaragdag ang operasyong ito ng bagong instrumento sa kasalukuyang programa ng pamamahala sa utang, ngunit pinagtatalunan kung ito nga ang unang transaksiyon ng ganitong uri sa bansa.
Ano ang Tinanggap sa Subasta at Ano ang Naiwan
Ayon sa isang mataas na opisyal ng Bangladesh Bank, 20 komersiyal na bangko ang lumahok. Sa pahayag sa media ng sentral na bangko, Tk2,016.14 crore ang halaga ng 56 na isinumiteng bid. Tk2,016.18 crore naman ang nasa hiwalay na ulat, diperensiyang Tk0.04 crore o Tk400,000. Parehong Tk1,716.14 crore ang halagang tinanggap sa dalawang ulat.
Batay sa kabuuang bid na iniulat ng sentral na bangko, tinanggap ng pamahalaan ang humigit-kumulang 85.1% ng halagang inialok. Hindi dapat ipagkamali ang mataas na bahagdan ng pagtanggap na ito sa malawakang paglahok sa buong inilabas na bono: halos sangkuwarter lamang ng natitirang balanse ang tinanggap.
Tinatayang Tk6,667 crore ang unang target ng subasta. Bago ito idaos, nilinaw ng mga opisyal ng Bangladesh Bank na hindi obligadong bilhin ng pamahalaan ang buong halaga at maaari itong tumanggap ng mas kaunti depende sa mga yield sa merkado. Kaya mas mababa sa inihayag na target ang pinal na resulta, ngunit hindi ito nangangahulugang nalabag ang mga itinakdang kondisyon ng subasta.
Direktang makukuwenta ang natitirang balanse: kapag ibinawas ang Tk1,716.14 crore na tinanggap sa Tk6,666.58 crore na natitirang utang, Tk4,950.44 crore ang matitira. Ibig sabihin, binawasan ng operasyon nang halos sangkuwarter ang bayad sa takdang petsa sa halip na alisin ang obligasyong dapat tuparin sa Nobyembre. Kailangan pa ring maglaan ng pamahalaan ng halos tatlong-kapat ng orihinal na prinsipal.
Paano Inialok ng mga May Hawak ng Bono ang Kanilang Presyo
Gumamit ang transaksiyon ng reverse auction na may maraming presyo. Sa karaniwang subasta ng bono ng pamahalaan, nagbi-bid ang mga mamumuhunan para magpautang sa pamahalaan sa pamamagitan ng pagbili ng mga securities. Sa reverse auction na ito, nag-alok ang mga kasalukuyang may hawak na ibenta muli ang mga securities at nagtakda ng presyong handa nilang tanggapin.
Natanggap ng bawat matagumpay na bidder ang sarili nitong tinanggap na presyo, sa halip na iisang presyo para sa lahat ng nagbenta. Maaaring tanggihan ng komite sa subasta ang mga alok na hindi tumutugon sa mga rekisito nito sa presyo o yield. Sa batayang ito, tinanggihan ang mga bid na humigit-kumulang Tk300 crore.
Maaaring direktang magsumite ng bid ang mga primary dealer bank na tuwirang lumalahok sa mga subasta ng government securities. Maaaring lumahok ang ibang bangko at institusyong pinansiyal sa pamamagitan ng mga kaugnay na primary dealer gamit ang Financial Market Infrastructure system ng Bangladesh Bank. Itinakda sa mga kondisyon ng settlement na bayaran ang tinanggap na presyo at ang naipong interes hanggang sa petsa ng settlement.
Nangangailangan ng Pag-iingat ang mga Petsa at Pahayag sa Kasaysayan
Tinukoy ang bono bilang ISIN BD0926191026. Inilalarawan ito sa mga ulat bilang dalawang-taong Treasury bond na may taunang kupon na 12.30%, at nakatakdang mag-mature sa 6 Nobyembre. Nakatakda naman sa 12 Oktubre ang settlement ng buyback.
Batay sa naiulat na pagkakasunod-sunod, isinagawa ang subasta at pagbabayad bago ang maturity sa Nobyembre:
- Disyembre 2009: Tinanggap sa naunang buyback ng government securities ang Tk503 crore na mga alok mula sa apat na pribadong bangko at isang institusyong pinansiyal na wala sa sektor ng pagbabangko.
- 4 o 6 Nobyembre 2024: Magkaiba ang mga petsa ng orihinal na paglalabas ng bono na tinarget sa pinakahuling operasyon, ayon sa mga ulat.
- 8 Oktubre: Idinaos ng Bangladesh Bank ang subasta para sa buyback at tinanggap ang Tk1,716.14 crore.
- 12 Oktubre: Nakatakda ang settlement; tatanggapin ng mga nagbenta ang tinanggap na presyo at naipong interes.
- 6 Nobyembre: Nakatakdang mag-mature ang natitirang prinsipal ng bono.
Sa pahayag ng sentral na bangko, gaya ng inilarawan sa mga ulat, nakasaad na 4 Nobyembre 2024 ang orihinal na petsa ng paglalabas. Sa ibang ulat, 6 Nobyembre 2024 naman ang petsang tinukoy. Hindi tahasang nakasaad sa mga ulat ang taon ng maturity, kaya hindi dapat gamitin ang mga petsa para ipalagay ang tiyak na taon ng pinakahuling subasta.
Dapat ding pag-ibahin ang petsa ng subasta at petsa ng settlement. Ayon sa isang ulat, isinagawa ang pagbili 28 araw bago ang maturity; sa iba naman, humigit-kumulang isang buwan bago ito. Ang nakatakdang settlement sa 12 Oktubre ay 25 araw sa kalendaryo bago ang 6 Nobyembre. Mahalaga ang petsa ng settlement sa pagkukuwenta ng interes dahil nakasaad sa mga inanunsiyong kondisyon na isasama ang naipong interes hanggang sa petsang iyon.
Inilarawan ng ilang ulat ang transaksiyon bilang pagbabalik ng buyback makalipas ang 17 taon, batay sa naunang operasyon noong Disyembre 2009. Dahil walang pare-parehong taon na nakasaad para sa pinakahuling operasyon, hindi matitiyak mula sa mga petsang ito ang eksaktong pagitan ng dalawang transaksiyon. Gayunman, dahil dokumentado ang naunang operasyon, mahirap panindigan ang walang-pasubaling pahayag na ito ang kauna-unahang buyback ng government securities.
Mataas na Kupon, Kasabay ng Pagbaba ng mga Yield sa Merkado
Idinaos ang subasta habang bumababa ang mga yield sa mga bagong inilalabas na government bond. Mas maaga sa linggong iyon, naglabas ng 8.2499% na yield ang subasta ng dalawang-taong Treasury bond, mula sa 8.8685% sa naunang subasta. Bumaba ito nang 0.6186 percentage point o humigit-kumulang 62 basis point. Katumbas ng isang-sandaang bahagi ng isang percentage point ang isang basis point.
Mas mataas nang malaki, 12.30%, ang kupon ng biniling-muling bono. Ang kupon ay ang nakatakdang interest rate na binabayaran batay sa face value ng bono. Sinusukat naman ng yield ang balik na ipinahihiwatig ng presyong binayaran para sa bono at ng mga natitirang bayad nito. Magkaugnay ang dalawang bilang, ngunit hindi maaaring pagpalitin ang mga ito.
Ayon sa isang ulat, 7% ang cutoff yield sa buyback. Ayon naman sa isa pa, hindi isiniwalat ng Bangladesh Bank ang cutoff price. Hindi naman kinakailangang magkasalungat ang mga pahayag na ito: magkaibang sukatan ang yield threshold at presyo ng pagbili. Gayunman, kailangan ang mga presyo ng transaksiyon upang matukoy kung magkano talaga ang binayaran ng pamahalaan at kung nakatanggap ng presyong mas mataas sa face value ang mga nagbenta.
Karaniwang magkasalungat ang galaw ng presyo ng bono at yield. Kapag pumapayag ang mga mamumuhunan sa mas mababang yield, karaniwan silang handang magbayad ng mas mataas na presyo para sa takdang daloy ng mga bayad. Mahalaga ito dahil hindi awtomatikong mura para sa pamahalaan ang muling pagbili ng bonong may 12.30% na kupon dahil lamang mas mababa na ang mga yield sa merkado.
Kaayon ng mataas na kupon at maikling panahong natitira bago ang pagbabayad ang limitadong halagang inialok. Kung pananatilihin ng mga may hawak ang bono, matatanggap nila ang natitirang mga bayad na nakasaad sa kontrata; kung ibebenta naman nila ito, kailangan nilang magpasya kung saan ilalagay ang pera. Walang ibinigay na opisyal na paliwanag ang sentral na bangko tungkol sa antas ng paglahok, at hindi sapat ang mga bilang sa subasta upang matukoy kung bakit pinili ng bawat bangko na panatilihin o ibenta ang bono.
Hindi Katumbas ng Napatunayang Matitipid ang Mas Mababang Bayad sa Interes
Ayon sa isang opisyal ng Bangladesh Bank, sa muling pagbili sa mga bono mga isang buwan bago ang maturity, maaalis ang obligasyon ng pamahalaan na bayaran ang interes para sa natitirang buwang iyon. Inilalarawan nito ang interes na hindi na kailangang bayaran sa utang na nabayaran na. Ngunit hindi nito, sa ganang sarili, pinatutunayan ang netong matitipid mula sa transaksiyon.
Nagbibigay ng kapaki-pakinabang na pagtataya ang kuwenta. Sa taunang kupon na 12.30%, humigit-kumulang Tk17.59 crore ang interes sa loob ng isang buwan para sa Tk1,716.14 crore. Pagtataya lamang ito sa buwanang halaga, hindi kumpirmadong matitipid. Nakadepende ang aktuwal na natitirang interes sa oras ng settlement at sa mga patakaran sa pagkukuwenta na nakasaad sa kontrata ng bono.
Kailangan ding isaalang-alang ng pamahalaan ang presyong ibinayad para bilhing muli ang mga securities, ang naipong interes hanggang sa settlement at anumang gastos sa pagpopondo ng pagbili. Maaaring kainin ng premium na ibinayad sa mga may hawak ang bahagi ng interes na hindi na kailangang bayaran sa hinaharap. Kung bagong utang ang ginamit na pondo sa pagbili, may gastos din ang kapalit na utang na iyon.
Dahil bumaba ang mga yield sa mga bagong Treasury bond, posibleng mapalitan ng mas murang pondo ang mahal na pangungutang. Patunay na lumuluwag ang mga rate sa bagong pangungutang ang pagbaba mula 8.8685% tungong 8.2499%. Hindi nito pinatutunayan na pinondohan ang partikular na buyback na ito sa pamamagitan ng bagong bono na may alinman sa dalawang rate.
Ang pinakamatibay na konklusyong sinusuportahan ng resulta ng subasta ay pinaaga ng pamahalaan ang pagbabayad sa bahagi ng obligasyon nito at inalis ang kaugnay na mga bayad sa hinaharap para sa mga bonong binili. Hindi makukuwenta nang eksakto ang netong matitipid sa interes kung wala ang mga tinanggap na presyo at detalye sa pagpopondo.
Ano ang Pakinabang ng mga Bangko sa Mas Maagang Pagtanggap ng Pera
Para sa mga kalahok na bangko, ginawang cash ng buyback ang government security bago ang nakatakdang petsa ng pagbabayad nito. Nagbibigay ito ng dagdag na paraan para ibenta ang hawak na bono at muling mailagay ng mga bangko ang pondo sa mga bagong government securities, pagpapautang o iba pang pamumuhunan.
Inilarawan ni Syed Mahbubur Rahman, managing director at CEO ng Mutual Trust Bank, ang inaasahang pakinabang nito sa gastos sa pangungutang at likididad sa merkado:
Sa pagsasagawa ng buyback auction isang buwan bago ang takdang petsa, makatutulong ang Bangladesh Bank na bahagyang bawasan ang gastos sa interes ng pamahalaan. Bukod dito, palalakasin nito ang likididad sa merkado at makatutulong na mapanatiling mas mababa ang mga interest rate.
Inilarawan naman ni Md Mahmudur Rahman, assistant vice president ng wealth management sa Consumer Banking Division ng Prime Bank, ang operasyon bilang paraan para mapamahalaan ng pamahalaan at mga mamumuhunan ang kani-kanilang posisyon:
Magandang hakbang ang mekanismo ng buyback para sa merkado ng government securities sa Bangladesh. Tutulungan nito ang pamahalaan na mas episyenteng pamahalaan ang gastos sa pangungutang at iskedyul ng pagbabayad, habang binibigyan ang mga mamumuhunan ng dagdag na pagkakataong makakuha ng likididad upang muling balansehin o ibenta ang kanilang Treasury holdings.
Mga inaasahan ang mga ito kung paano maaaring gumana ang mekanismo, hindi mga nasukat na resulta ng subastang ito. Maaaring maging mas likido ang mga institusyong kalahok kapag mas maaga silang nakatanggap ng cash, ngunit hindi awtomatikong lumilikha ng bagong pera ang buyback. Nakadepende ang mas malawak na epekto nito sa kung paano popondohan ng pamahalaan ang bayad at kung ano ang gagawin ng mga bangko sa natanggap na pera.
Nakadepende sa Pera at Kalagayan ng Merkado ang mga Susunod na Subasta
Inilagay ng Finance Division ang operasyon sa konteksto ng mga repormang naglalayong balansehin ang gastos at panganib sa pangungutang, panatilihin ang napapanatiling pamamahala sa utang at paunlarin ang merkado ng government securities. Ayon dito, maaaring magsagawa ng katulad na operasyon alinsunod sa Medium Term Debt Management Strategy.
Ayon sa Bangladesh Bank, nagdaragdag ng kakayahang umangkop ang mekanismo sa pamamahala sa pagpopondo at inilalapit nito sa mga pandaigdigang pamantayan ang pamamahala sa mga pananagutan ng pamahalaan. Ang pamamahala sa pananagutan ay ang aktibong pagsasaayos sa mga umiiral na obligasyon sa utang, sa halip na pamahalaan ang pangungutang ng publiko sa pamamagitan lamang ng mga bagong inilalabas na bono at pagbabayad sa takdang petsa.
Inilarawan din ng mga opisyal ang subasta bilang paunang pagsubok upang malaman ang tugon ng merkado. Nakadepende sa mga kalagayan ng merkado, posisyon ng pamahalaan sa salapi, likididad sa merkado, pangangailangan ng mga mamumuhunan at estruktura ng natitirang utang ang mga susunod na operasyon. Walang petsa o halagang inihayag para sa panibagong subasta sa mga ulat tungkol sa operasyong ito.
Ang kongkretong nagawa ng operasyon ay nabawasan ang halagang dapat bayaran sa tinarget na petsa ng maturity. Hindi nito pinatutunayang bumaba nang gayon ding halaga ang kabuuang utang ng pamahalaan, dahil nakadepende ang epekto sa kabuuang utang sa kung ginamit sa buyback ang nakalaang cash o bagong pangungutang. Para masuri ito sa susunod, kailangan ang mga detalye ng settlement, presyo ng pagbili at ebidensiya kung paano nagbago ang mga susunod na bayad sa utang at gastos sa pangungutang.
Mahahalagang Punto
- Tinanggap ng Bangladesh Bank ang Tk1,716.14 crore na mga alok para sa buyback ng Treasury bonds sa subasta noong 8 Oktubre.
- Humigit-kumulang 25.7% ng Tk6,666.58 crore na natitirang utang ang tinanggap, kaya mga Tk4,950 crore pa ang dapat bayaran sa maturity.
- May taunang kupon na 12.30% ang tinarget na bono; nakatakda ang settlement sa 12 Oktubre at maturity sa 6 Nobyembre.
- Bahagyang nagkakaiba ang naiulat na kabuuang mga bid, at hindi nagkakasundo ang mga ulat tungkol sa orihinal na petsa ng paglalabas at kung ito nga ang kauna-unahang buyback.
- Tinanggap sa naunang buyback ng government securities noong Disyembre 2009 ang Tk503 crore.
- Hindi pa nasusukat ang netong matitipid dahil hindi isiniwalat sa mga ulat ng subasta ang mga tinanggap na presyo ng pagbili at detalye ng pagpopondo.
- Nakadepende sa salapi ng pamahalaan, presyo sa merkado, likididad at pangangailangan ng mga mamumuhunan ang mga susunod na subasta.